わらべや日洋ホールディングス(2918)|セブン-イレブンの中食を支える、一度も減配してない裏方企業
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は「わらべや日洋ホールディングス」(2918)を取り上げます。正直、名前だけだと何の会社かピンと来なかったんですが(まだちゃんと調べられてないんですが、調べてみたらセブン-イレブンのおにぎりやお弁当を作ってる会社でした)、配当履歴を見たら一度も減配してなかったので気になって書いてみます。
どんな会社?
わらべや日洋ホールディングスは1964年設立のコンビニ向け中食(米飯・調理パン・惣菜等)製造の大手です。セブン-イレブン・ジャパンとは1978年から取引を続けていて、連結売上高の約76%がセブン-イレブン向けという、かなり特定取引先に依存した構造になっています。
米飯群・調理パン群・調理麺群・焼きたてパン群・惣菜群・和菓子など幅広く製造していて、食材関連事業・物流関連事業もグループ内で展開中。あと海外にも展開していて、米国(ハワイ・テキサス・バージニア・オハイオ)と中国(北京)に生産拠点を持っているそうです。2022年には持株会社体制に移行し、東証プライム市場に上場しています。
配当の推移
配当金は2017年から2021年までずっと40円で固定、2022年に50円、2023年65円、2024年90円と増配が続き、2026年には120円まで拡大しました。会社予想の2027年2月期も120円を見込んでいます。
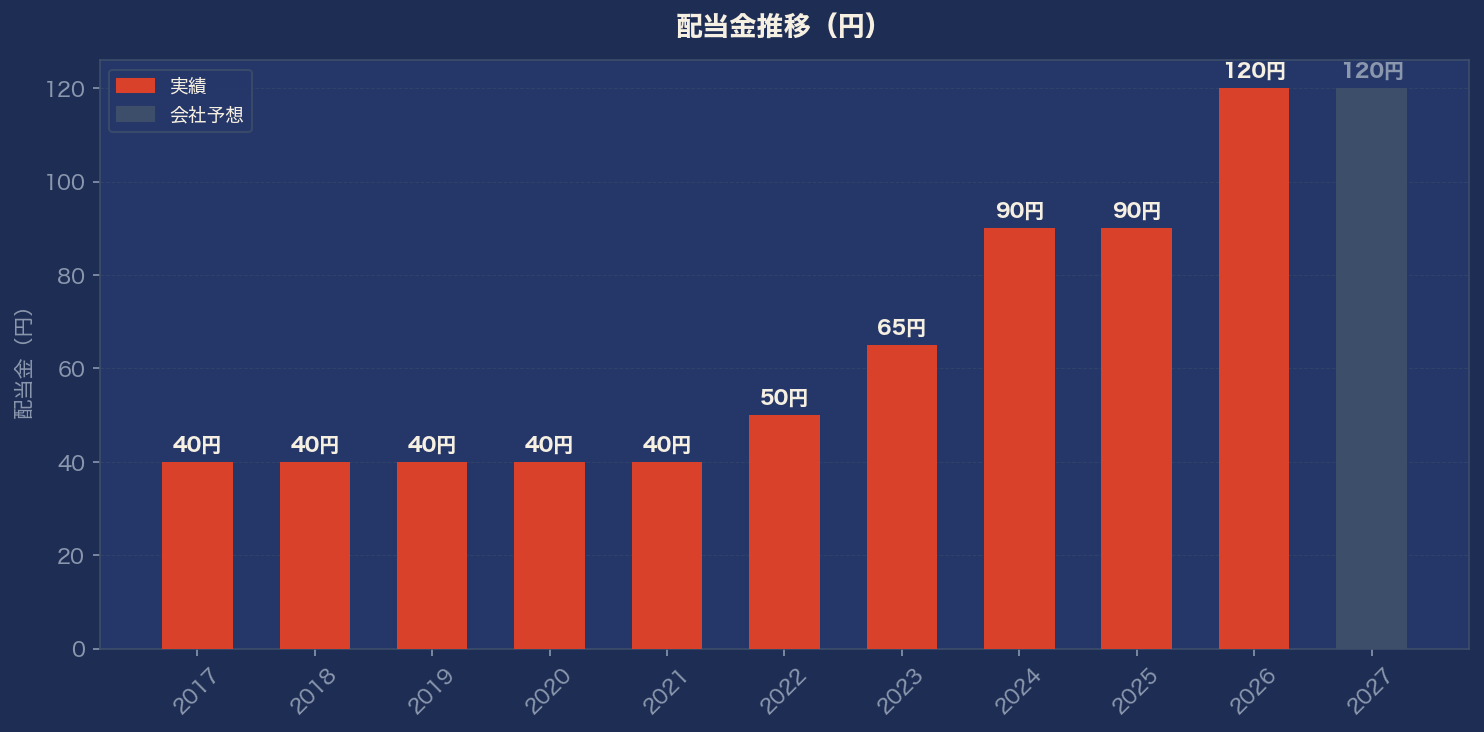
ここで個人的にすごいなと思ったのが、業績が大きく落ち込んだ2019年2月期・2021年2月期(コロナ禍)でも、配当性向が100%を超えてまで40円の配当を維持してたこと。一度も減配していないっていうのは、株主還元への強いコミットメントを感じます。
業績はどうなってる?
売上高は2017年の2,143億円から一時1,923億円まで落ち込んだ時期もありましたが、その後回復して2026年には2,338億円まで拡大。純利益は前期比+99.3%と大きく改善しました。
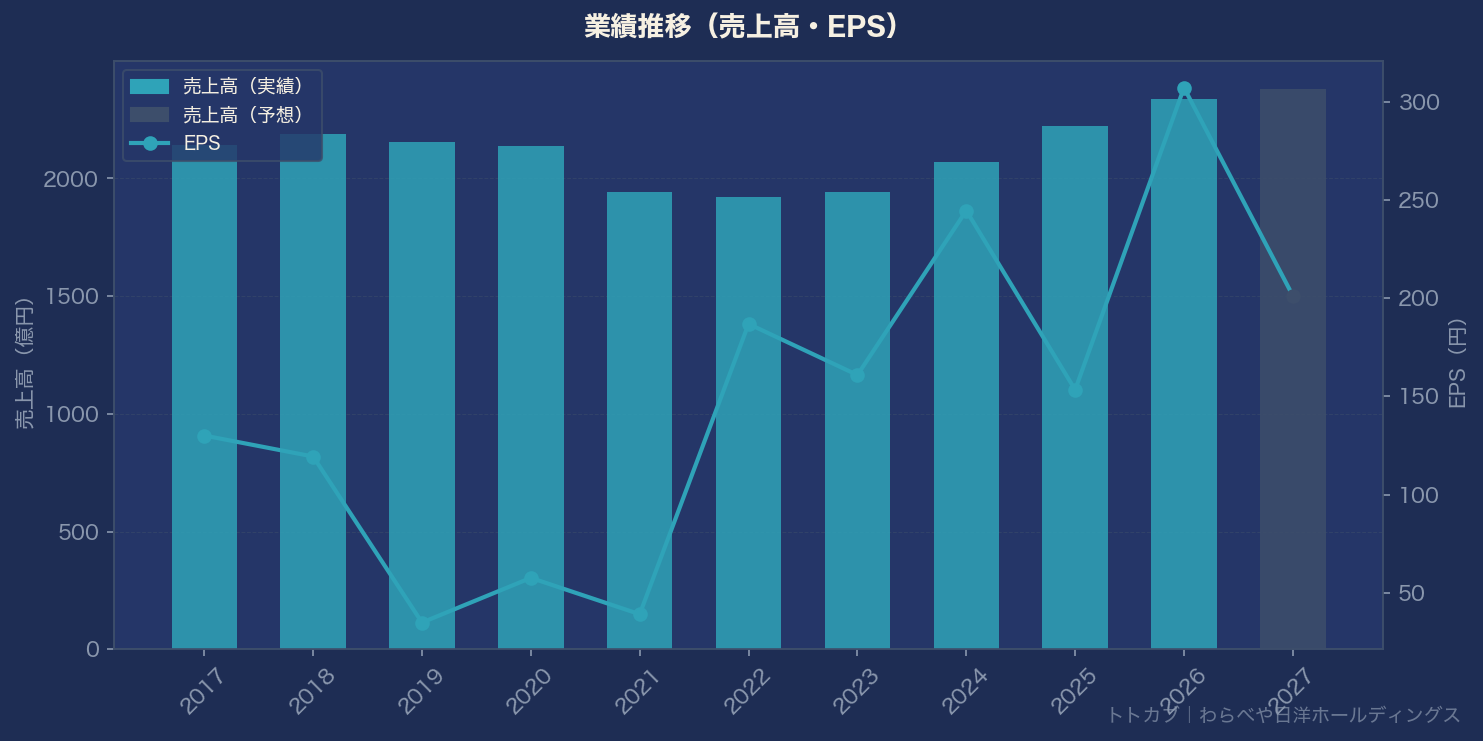
ただ会社予想の2027年2月期は、売上は+1.8%の増収なのに営業利益▲19.4%・純利益▲34.5%の減益見込みです。FY2026の高成長には一時的な要因(税負担減少や固定資産売却益など)もあったみたいで、その反動が出る見通しみたいです。
気になるポイント
良さそうだなと思ったのは、PBRが0.80倍と1倍を下回ってること。セブン-イレブンとの長期的な取引関係や安定した配当実績を踏まえると、個人的には割安感があるように見えます(素人目線ですが)。
一方で気になるのは、やっぱりセブン-イレブンへの依存度の高さ(売上の75.9%)。同社の経営戦略が変わったり競合に切り替えられたりした場合の影響は大きそうです。あと営業利益率もFY2026実績で3.2%とかなり薄利な構造なので、原材料・人件費・物流費の上昇が続く中でのコスト管理には注目しておきたいところです。
銘柄メモ
- 証券コード:2918
- 株価:2,738円(2026年11月時点)
- 配当利回り:4.38%(2027年2月期予想120円ベース)
- 連続増配:1年(減配実績なし)
- PER:8.9倍 / PBR:0.80倍
- 自己資本比率:45.1%
くわしい数値やチャートは配当サウナ道のレポートページでも見れます
では、バイバーイ👋