日東富士製粉(2003)|ケンタッキーも運営する製粉会社が「減配しません」と宣言してた話
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は日東富士製粉(2003)です。累進配当(=減配せず、維持か増配だけしますよっていう会社の約束)を宣言してる銘柄を探してたら見つけたんですが、調べてて二度見しました。製粉会社なのに、ケンタッキーフライドチキンのお店を運営してるんです(笑)小麦粉とケンタッキー…!?と思ったら、この会社、三菱商事の子会社(持株比率64.74%)なんですよね。なるほどそういう繋がりか〜と。
どんな会社?
- 2006年に日東製粉と富士製粉が統合してできた製粉大手
- 主力は業務用の小麦粉やミックス粉(から揚げ粉とか)で、売上の約83%
- 外食事業(売上の約17%)でケンタッキーのフランチャイズ店舗を運営
- 三菱商事の連結子会社。東証スタンダード上場
小麦粉って不況でも需要が消えないので、事業としてはかなりディフェンシブ(景気に左右されにくいタイプ)だと思います。
配当の推移
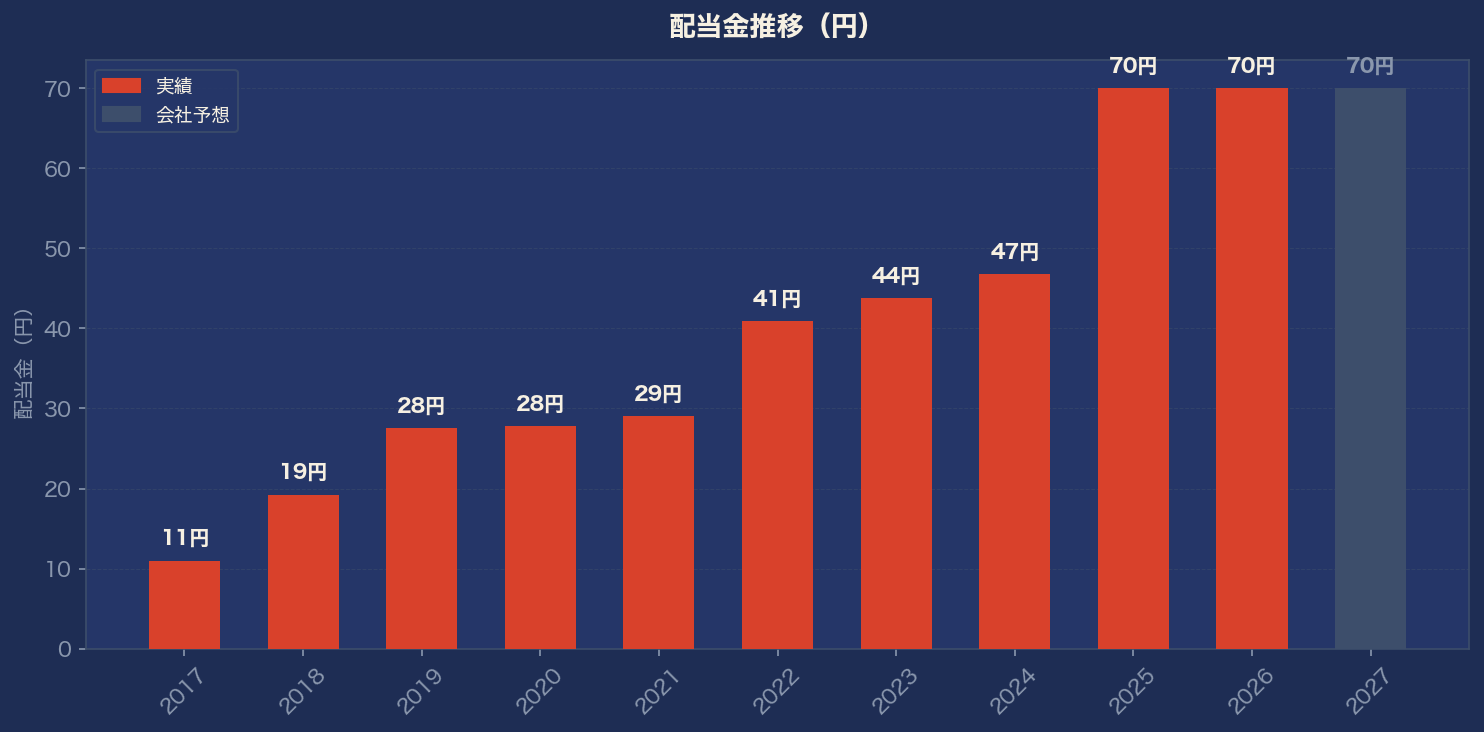
2017年3月期からの推移がこちら(2021年と2026年に株式分割してるので、分割調整後の金額です)。
11円 → 19.25円 → 27.5円 → 27.75円 → 29円 → 40.88円 → 43.75円 → 46.75円 → 70円 → 70円 → 70円(2027年3月期・予想)
10年で約6.4倍!しかもこの10年、減配は一度もなしです。特に大きいのが2024年5月の累進配当宣言で、このとき配当予想を189円→280円(分割前ベース)へ一気に増額してます。約束と同時に5割増配って、本気度がすごい。
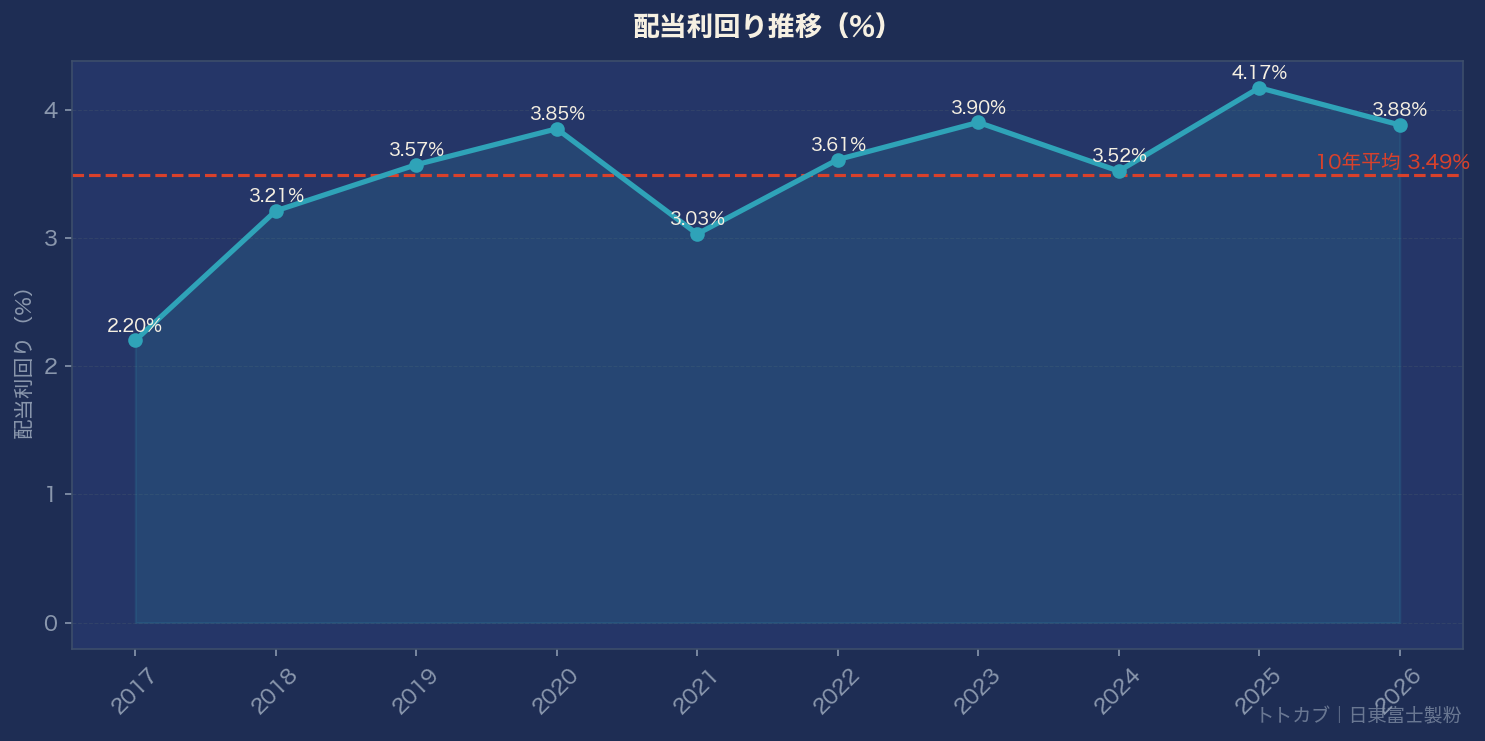
利回りは予想70円ベースで3.94%。過去10年の平均(3.49%)を上回る水準です。
業績はどう?
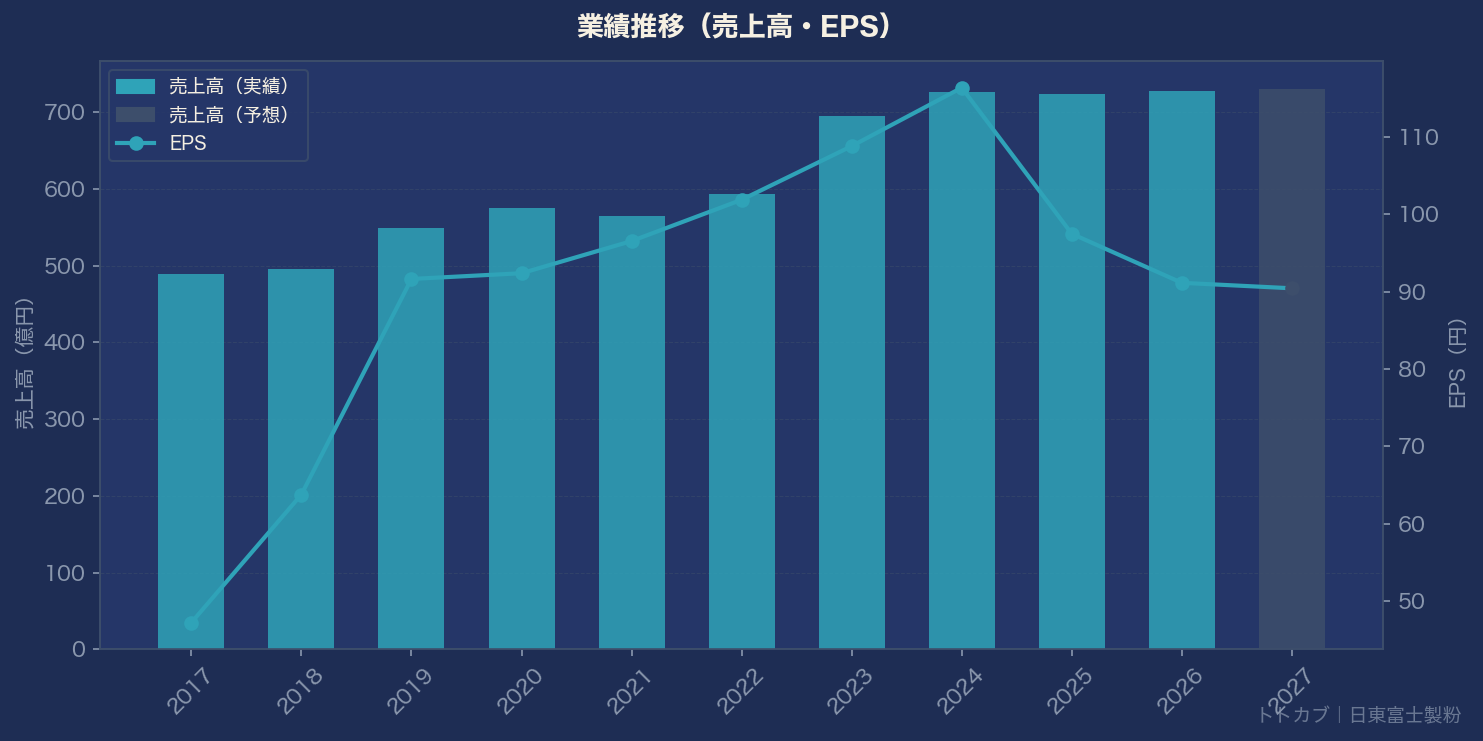
売上高は10年で489億円→728億円と約1.5倍。ただ、直近はちょっと雲行きが怪しくて、2026年3月期は営業利益が-25.1%の大幅減益でした。工場の修繕費が増えたり、物流費が上がったり、外食事業の人件費・食材コストが増えたり…と、コスト増が重なった感じです。
EPS(1株利益)も2024年3月期の116円をピークに2期連続で減少中。今期予想も90円台と横ばい圏です。
気になるポイント
- 配当性向がすでに77%。利益が伸びないと増配の余力はかなり乏しい(実際、配当は2期連続据え置き)
- 累進配当は「減配しない」約束であって「増配する」約束ではない、というのは冷静に見ておきたい
- 予想PER19.6倍は自社の10年平均(11.6倍)よりだいぶ高い。累進配当宣言後に株が買われて、正直割安ではない
- 三菱商事が64.7%持ってる親子上場なので、出来高は少なめ
逆に良い点は財務で、自己資本比率78.5%・実質無借金・営業CF10年連続プラス。配当を「維持する体力」は十分ありそうなんですよね。減益が一時的なもの(修繕費など)で終わるかどうか、今期の決算を見たい気持ちです。
銘柄メモ
- 証券コード:2003
- 株価:1,778円(2026年7月10日終値)
- 時価総額:約667億円
- 配当利回り:3.94%(2027年3月期予想70円ベース)
- 連続増配:直近2期は据え置き(2024年5月に累進配当を宣言)
- 無減配:10年以上
- PER:19.6倍(予想)/ PBR:1.29倍
- ROE:6.7% / 自己資本比率:78.5%
では、バイバーイ👋
