アリアケジャパン(2815)|自社調味料セットの優待と、5期連続増配+来期は記念配当300円予想
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は2815・アリアケジャパン。株主優待を軸に候補を探してたら出てきた銘柄で、優待が「自社の調味料セット(ホワイトソース・デミグラスソース等)が年2回」っていうのがシンプルに実用的で気になりました。しかも調べてみたら、財務がめちゃくちゃ堅くて、配当も5期連続増配中。結構いい銘柄なんじゃないかと思って掘り下げてみます。
どんな会社?
1966年設立、天然調味料(うまみ調味料・だし等)の国内最大手メーカーです。畜産・魚介・野菜などの天然原料からエキス・調味料を抽出して、大手食品メーカーや外食チェーンに供給する「B2B食品素材」の会社。普段スーパーで見かける機会はないですが、いろんな加工食品・外食の裏側を支えてる会社なんだと思います。
自己資本比率は88%台とほぼ無借金。edinetdbの健全性スコアは95点(S評価)という、かなり優等生な財務体質でした。2026年11月には60周年を迎えるそうです。
配当が5期連続増配、来期はまさかの300円予想
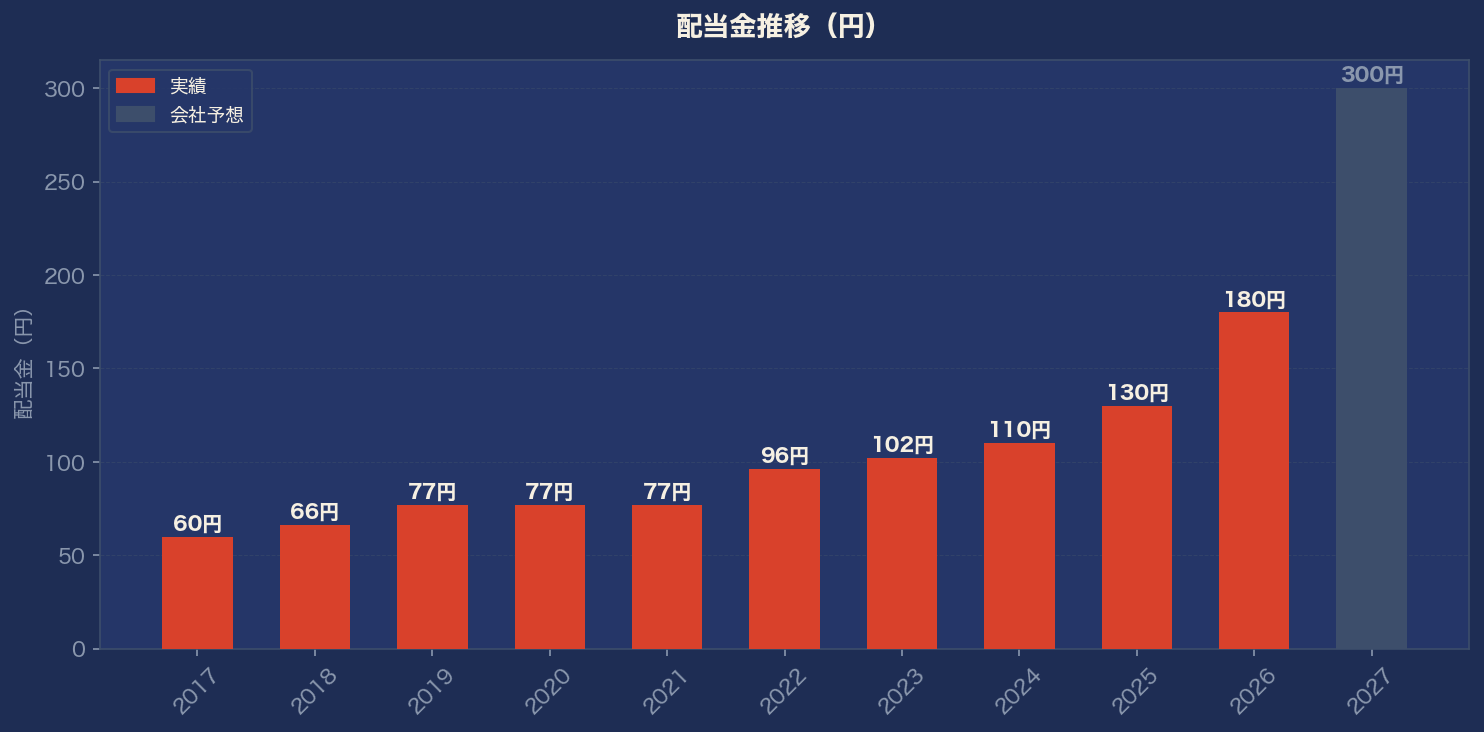
配当金は2021年の77円から、2026年は180円まで拡大。5期連続増配中で、過去10年間、一度も減配したことがないというのも地味にすごいポイントです。
ただ、ここで一つ大事な注意点を。会社予想のFY2027(来期)の配当は300円。これだけ見るとすごい増配に見えるんですが、調べたところ記念配当が含まれているとのことです。60周年記念とかのタイミングと重なってるのかもしれません(まだちゃんと調べられてないので、気になる方は決算資料を確認してもらえると)。なので、来期以降は配当水準がどこかで落ち着く可能性がある、というのは頭に入れておいた方がいいかなと思います(素人目線ですが)。
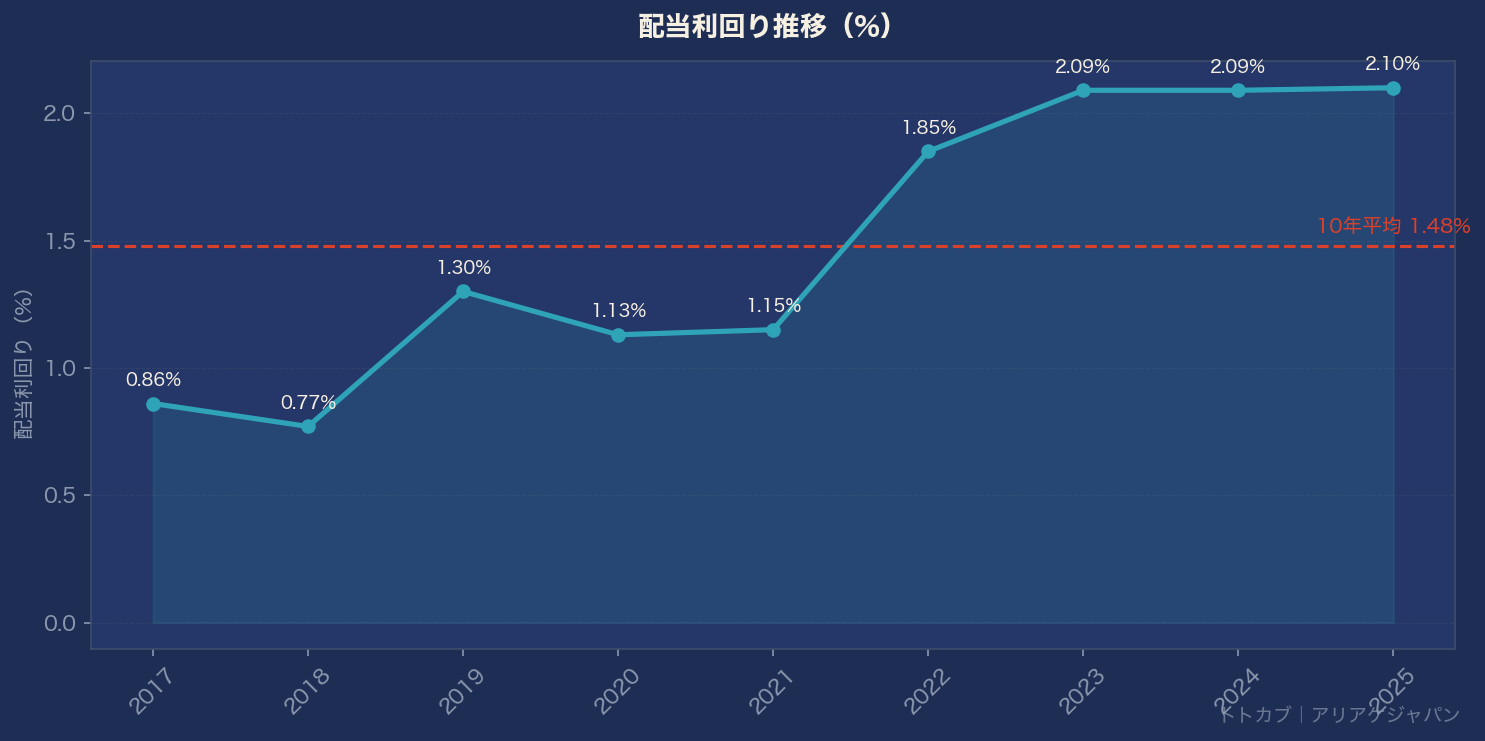
配当利回り(予想)は約5.9%とかなり高く見えますが、この辺の背景を理解した上で見るのがいいと思います。
業績も堅調に拡大中
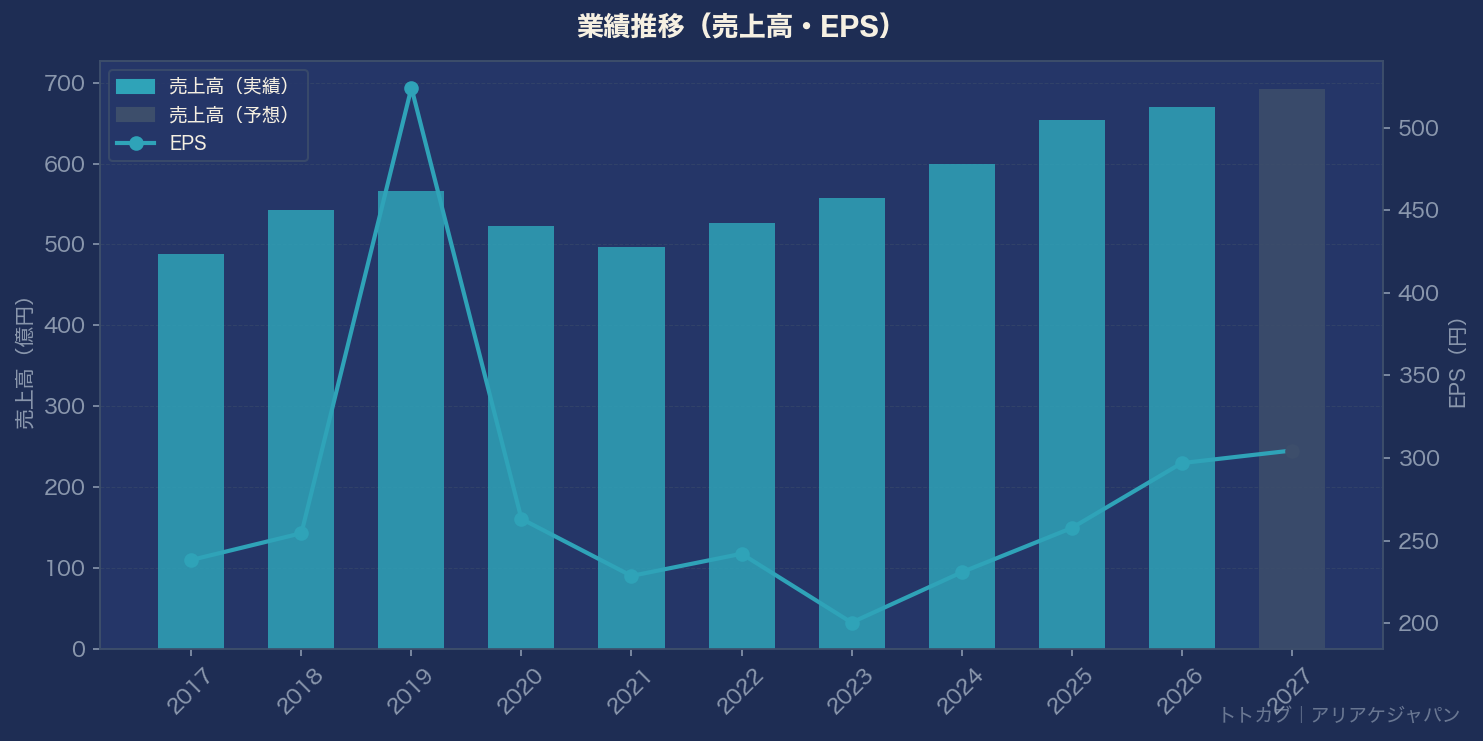
売上高は2017年の488億円から2026年は670億円まで、着実に拡大してきてます。営業利益率も直近は17.6%まで回復中。EPSは2019年に一度524円まで跳ねたことがあって(これは一過性の特別利益が影響してたみたいです)、その後は200円台で落ち着き、2026年には297円まで回復してます。
気になるところ
ROEが7%台とちょっと低めなのが気になるポイント。これは無借金経営の裏返しでもあるので、「攻めより守り」というこの会社のスタイルなんだと思いますが、資本効率の面では改善の余地はありそうです。PERも18〜19倍くらいで、食品セクターとしては平均的ですが割安感はそこまでないかなと。
銘柄メモ
- 証券コード:2815
- 株価:5,060円(2026年9月末時点)
- 配当利回り:5.9%(予想、記念配当含む)
- 5期連続増配・過去10年減配なし
- PER:実績18.9倍/予想16.6倍 PBR:1.21倍
- 自己資本比率:88.3%
- 株主優待:自社調味料セット3,000円相当(年2回、1,000株以上)
くわしい数値やチャートは配当サウナ道のレポートページでも見れます
文章が長くなってきたので一旦ここまで!続きはまた今度書くかもしれません。
では、バイバーイ👋