第一三共(4568)|がん治療薬で急成長中、配当も4期連続増配の大型株
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は「第一三共」(4568)を取り上げます。正直、配当利回りだけ見ると典型的な「高配当株」って感じではないんですが(まだちゃんと調べられてないんですが、利回りはそこまで高くないです)、業績の伸びと増配ペースがすごくて気になったので調べてみました。
どんな会社?
第一三共は1899年創業、2005年に第一製薬と三共が合併して誕生した国内医薬品大手です。近年は「がん領域(オンコロジー)」へのトランスフォーメーションを進めていて、独自開発のADC(抗体薬物複合体)「エンハーツ」などが成長の中核になっています。
ADC製品の価値を最大化するために、アストラゼネカ社や米国メルク社と戦略的提携を結んでいて、グローバルでの開発・販売を共同で進めているんだそうです。2035年ビジョンでは「Be a Global Top 5 Oncology Company by 2035」を掲げ、2030年度には売上収益3兆円以上を目指す中期経営計画も推進中。あと2026年には一般用医薬品事業(第一三共ヘルスケア)をサントリーホールディングスに譲渡することを決めていて、がん領域への集中をさらに加速させてる印象です。
配当の推移
配当金は2020年の23.33円(調整後)からスタートして、2021年27円、2023年30円、2024年50円、2025年60円、2026年78円と急拡大。会社予想の2027年3月期はさらに100円を見込んでいます。
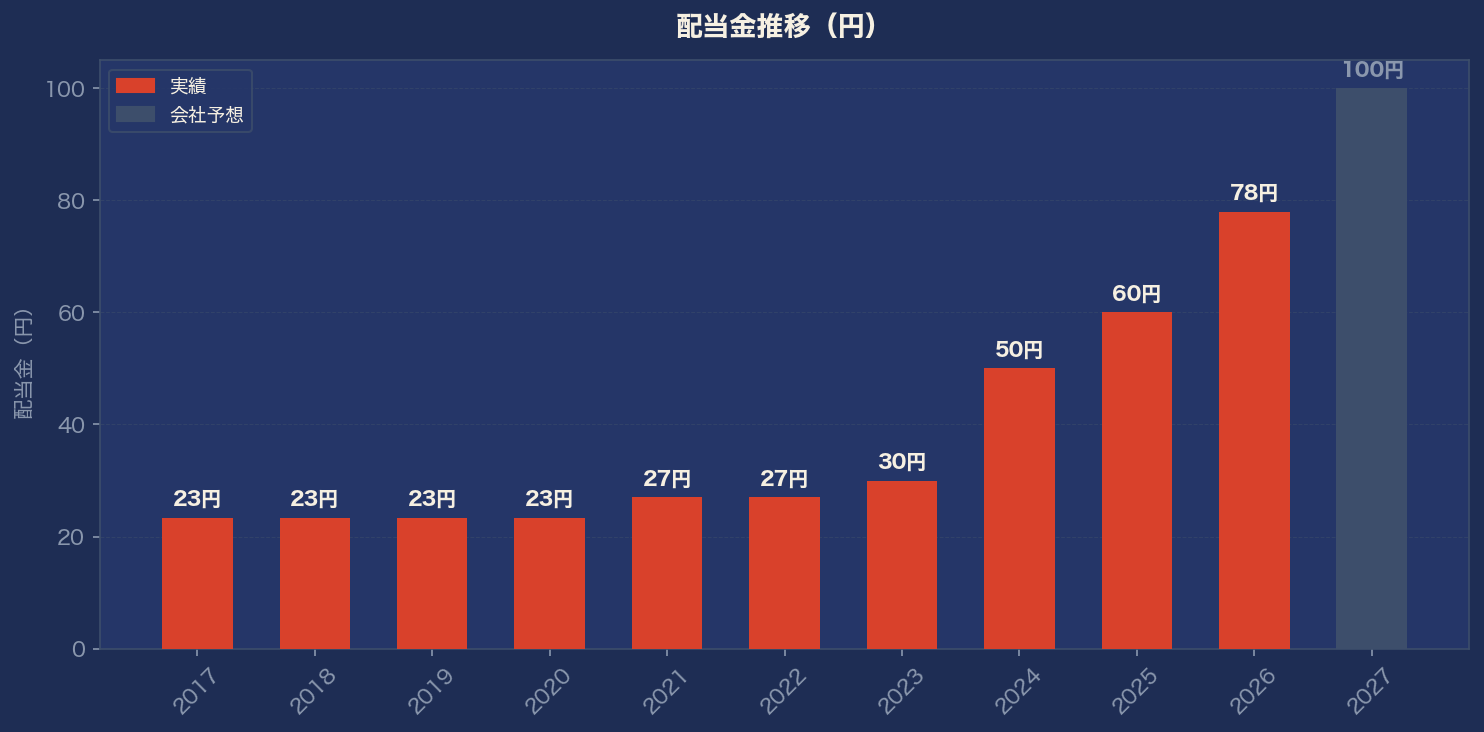
直近は4期連続の増配で、業績拡大のスピードに合わせて配当もぐんぐん増えてる感じがします。
業績はどうなってる?
売上高は2017年の9,551億円から2026年には2兆1,230億円まで、約2.2倍に拡大しました。ADC製品の販売拡大が主因で、会社予想の2027年3月期は2兆3,400億円(+10.2%)とさらなる成長を見込んでいます。
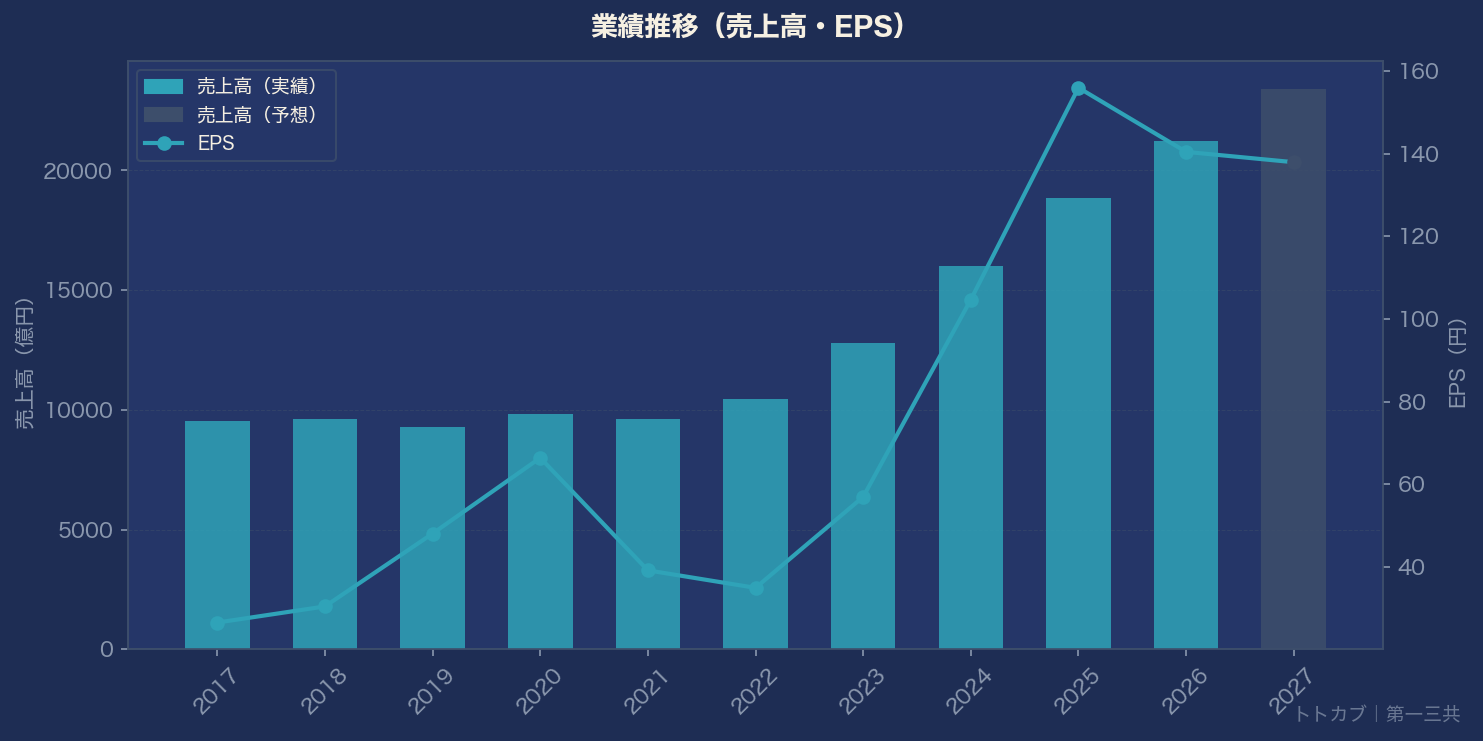
ただ会社予想では、売上・営業利益は増収増益見込みながら、純利益は前期比▲9.2%の予想になっていて、一過性の利益要因の反動が影響してる可能性があるなと思っています。
気になるポイント
良さそうだなと思ったのはROEの改善で、2021年の5.9%から2025年には17.9%まで上昇、2026年も15.8%と高水準を維持しています。がん領域への集中と大手との提携で、グローバルでの成長機会を取り込めているのも魅力的です。
一方で懸念点としては、やっぱり配当利回り自体はまだそこまで高くないこと。過去平均(1.37%)からすれば大幅改善なんですが、株価上昇も伴っているので、絶対的な利回りの高さを求める人にとっては見送りという判断もありそうです。あと自己資本比率は41.5%と、他の高配当株(70〜80%台)と比べると低めなので、財務面はその点だけ留意したいところです。
銘柄メモ
- 証券コード:4568
- 株価:2,767円(実績PERベース、2026年11月時点)
- 配当利回り:3.62%(2027年3月期予想100円ベース)
- 連続増配:4年
- PER:19.7倍 / PBR:3.03倍
- 自己資本比率:41.5%
くわしい数値やチャートは配当サウナ道のレポートページでも見れます
では、バイバーイ👋