日本新薬(4516)|PER8倍・利回り3.25%なのに、なぜこんなに静かなの?
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は製薬株なんですけど、スクリーニングで引っかかって調べてみたら「あれ、これ意外とすごくない?」となった銘柄を紹介します。
日本新薬(証券コード4516)。
正直、名前は聞いたことあるけどどんな会社か知らなかった、っていう感じの人も多いんじゃないかなと思います(自分がそうでした)。
スクリーニング段階の数字がこちら:
- 配当利回り:3.25%
- PER:7.9倍
- PBR:1.04倍
- 営業利益率:22.1%
- ROE:13.9%
- 自己資本比率:87.1%
全部クリアしてるじゃん!!!
しかもPBR1倍ギリギリって、純資産とほぼ同じ値段で買えるってことですよね(素人解釈だけど)。
どんな会社?
日本新薬は1919年設立の京都本社の製薬会社です。
「日本新薬」って聞くと薬局にあるくすりのイメージかもしれないけど、実態は希少疾患・泌尿器科・血液腫瘍に特化した中堅製薬会社です。
特に注目なのが、主力の**「ビルテプソ」**。デュシェンヌ型筋ジストロフィー(DMD)という難病の治療薬で、日本と米国で承認されています。DMDは患者数が少ない希少疾患なので、競合が少なく薬価が高く維持できる、というビジネスモデルです。
あとは過活動膀胱とか前立腺肥大向けの薬で国内トップ水準のシェアがあって、こっちは安定した収益基盤を作っています。
財務面は本当に驚いて、自己資本比率87%・借入金がほぼゼロ。中堅製薬でこれはかなりすごいと思います(製薬はM&Aで借金しがちなイメージがあるので)。
配当の推移
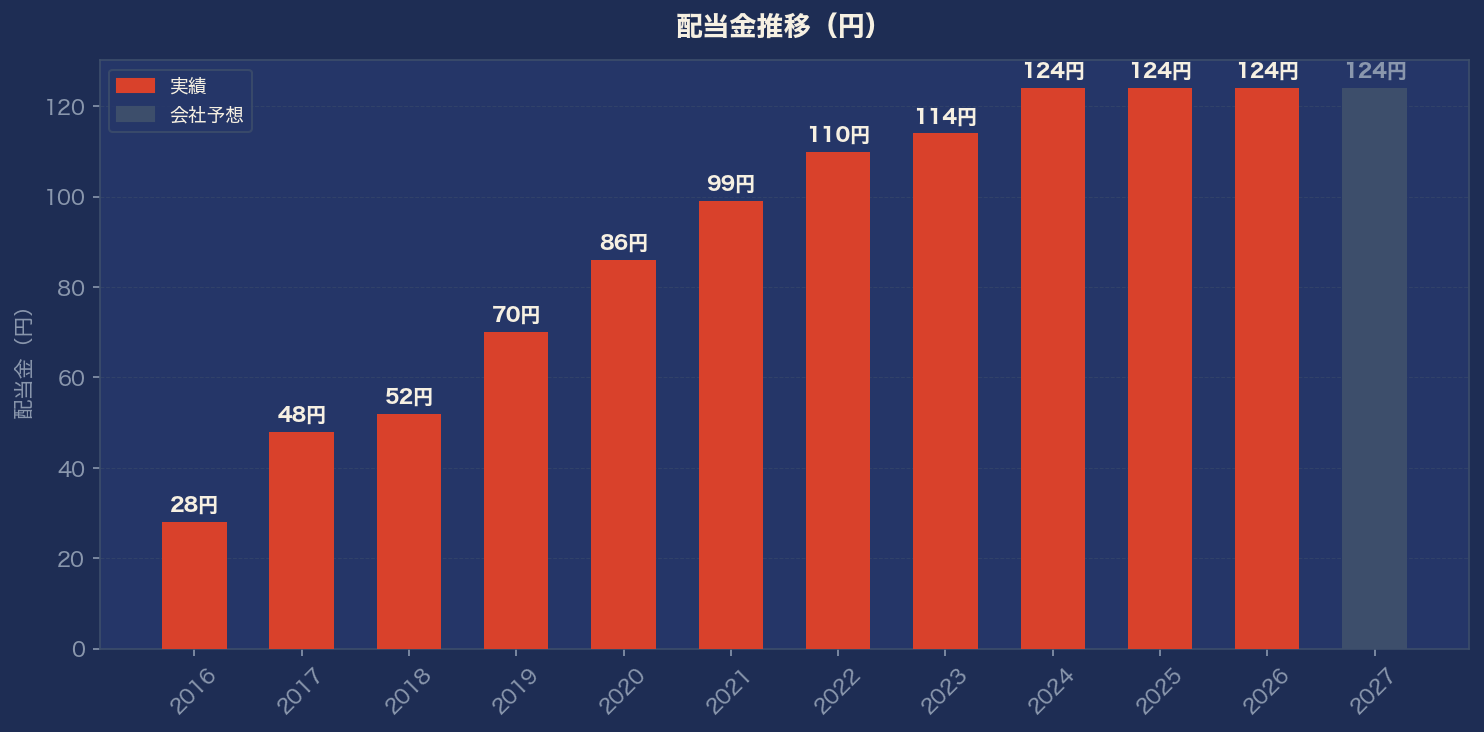
2016年 28円 → 2018年 52円 → 2020年 86円 → 2022年 110円 → 2024年 124円 → 2025年 124円 → 2026年 124円(確定) → 2027年 124円(予想)
FY2016から10年で配当金が4.4倍になっています!! しかも10年以上・一度も減配なし。
ただ正直に書くと、FY2024から3年連続で124円横ばいが続いています。増配止まってます。FY2027予想も124円のまま。
高配当株として「配当を増やしてほしい」という期待をするなら、今の局面はちょっと物足りないかもしれません。
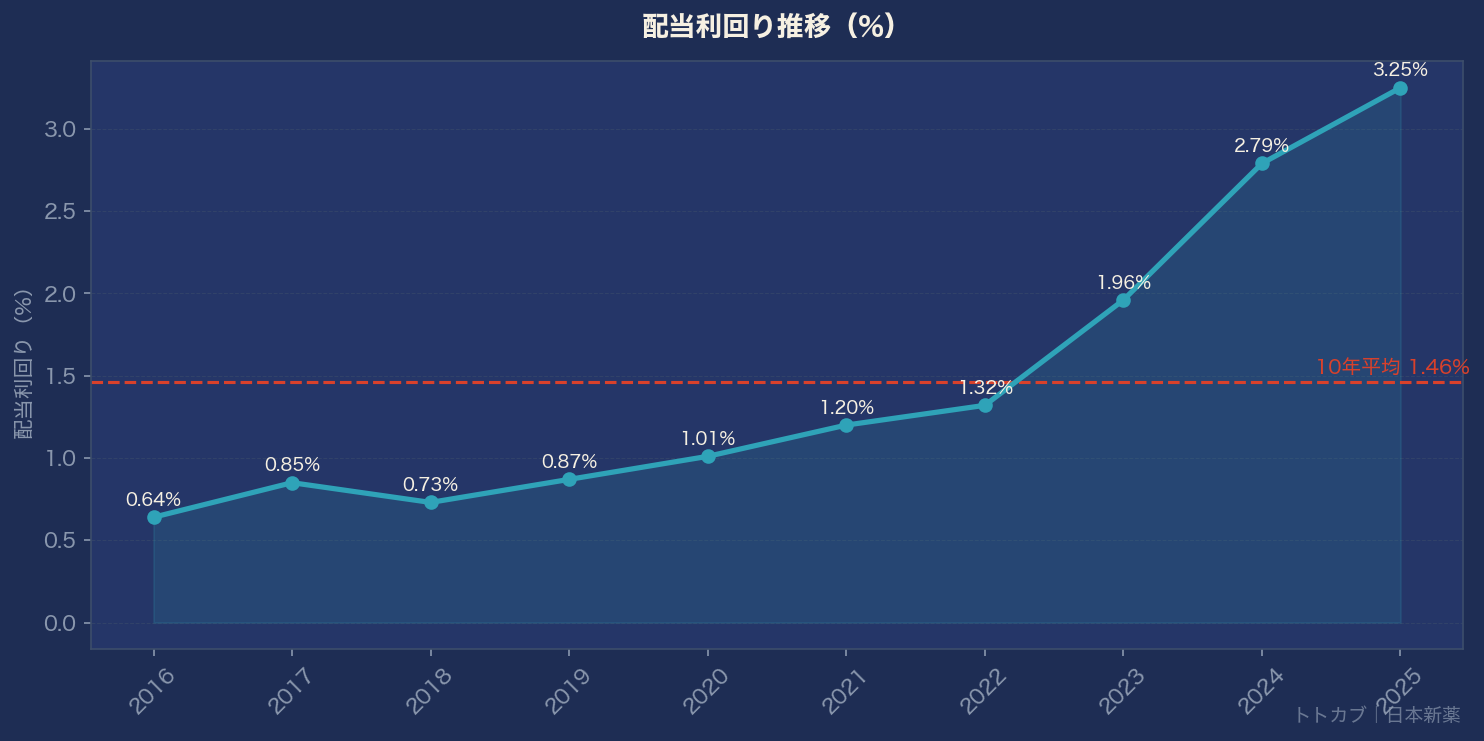
利回り推移を見ると、2016〜2022年は0.6〜1.3%というかなり低い水準でした。当時の株価が高かった(PER30〜47倍!)からです。
それが徐々に上昇し、FY2025では3.25%に。かつての成長株評価から、バリュー株的な評価に変わってきた感じがします。
業績の推移
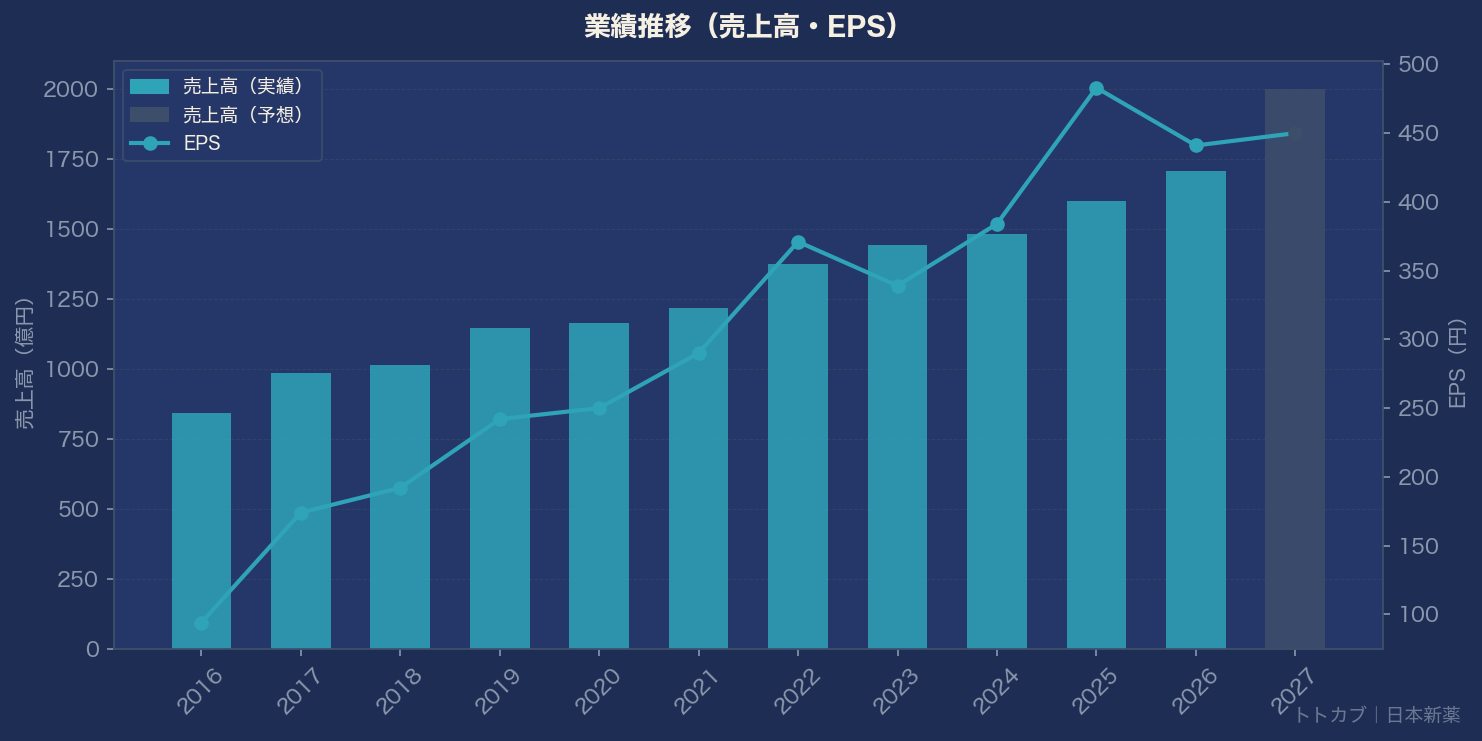
FY2026(2026年3月期、5月15日開示)の結果:
- 売上高:1,708億円(前年比+6.6%)
- 営業利益:355億円(ほぼ横ばい+0.1%)
- 純利益:297億円(-8.7%)
「え、純利益が減ってる?」と思ったんですが、これにはカラクリがあって。
FY2025(前の期)の純利益が**実効税率9.9%**という異常に低い税率のせいでかさ上げされていたんです(通常は20〜25%くらい)。繰延税金資産の取り崩しとかが重なった特殊年っぽい。なのでFY2025のEPS483円は「盛られた数字」で、FY2026のEPS441円のほうが実態に近いと思っています(まだちゃんと調べられてないけど)。
そして気になるのがFY2027予想の売上2,000億円(+17%)。FY2026比で300億円近く増える計画です。これが本当なら営業利益も大幅増が見込める……はず。ビルテプソの海外展開拡大と新薬承認が鍵になりそうです。
気になるポイント
良い点:
財務の健全さは本当に突出しています。自己資本比率87%・無借金・営業CF10年超プラス。財務健全性スコアも100/100(edinetdb調べ)。
PER7.9倍は過去10年平均(27.1倍!)と比べると異次元の割安水準です。当時は成長株プレミアムがついていたわけで、今のバリュー評価はかなり地味な扱い。
気になる点:
配当が3年横ばいなのはやや気になります。増配余力(配当性向28%)は十分あるんですが、会社としては増配より成長投資を優先しているみたいです(研究開発費がFY2025で343億円と売上の21%もある)。
あとFY2027の2,000億円目標は強気すぎないか?というのも引っかかっています(素人目線)。実現できれば株価再評価のシナリオが見えるけど、未達だとがっかり感が大きそう。
銘柄メモ
- 証券コード:4516(東証プライム)
- 株価:3,819円(FY2025有報基準推定、最新は要確認)
- 配当利回り:3.25%(年間124円ベース)
- 無減配:11年超(FY2016以降)
- 連続増配:FY2024で止まり、現在3年横ばい
- PER:7.9倍(10年平均27.1倍からみると超割安)/ PBR:1.04倍
- 自己資本比率:87.1%
「知名度は低いが財務優秀・割安な製薬株」として引き続き深掘りしたい銘柄です。FY2027の決算でビルテプソ売上がどこまで伸びるか注目してみます!
#高配当株 #日本新薬 #医薬品株 #日本株
では、バイバーイ👋
