ツムラ(4540)|葛根湯を作ってる会社、8年間64円固定だった配当がFY2025に突然136円になってた件
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は「株式会社ツムラ(4540)」。
葛根湯とか防風通聖散とか、市販薬でも名前を聞く漢方薬を作ってる会社なんですが、「医療用漢方薬の国内シェア約80%」「8年間ずっと64円固定だった配当がFY2025に136円に跳ね上がった」「財務健全性スコアが満点(100点)」という数字が気になって掘り下げました。
どんな会社?
日本の医師が処方する漢方薬(医療用漢方エキス製剤)の約80%を製造している、事実上の独占メーカーです。1893年創業で東証プライム上場。
「葛根湯」「防風通聖散」「芍薬甘草湯」など148処方を健康保険適用の処方薬として販売しています。市販薬のイメージが強いですが、実は病院で処方される「処方薬」の形でも広く使われていて、そっちの方がメインのビジネスです。
漢方薬の原料は薬用植物なので、中国やASEAN等で農場管理から品質管理まで自前でやって安定調達を確保しているのも特徴。「2030年ビジョン」として売上3,000億円・営業利益率25%超・海外売上比率30%を目標にグローバル展開も進めています。
配当の推移
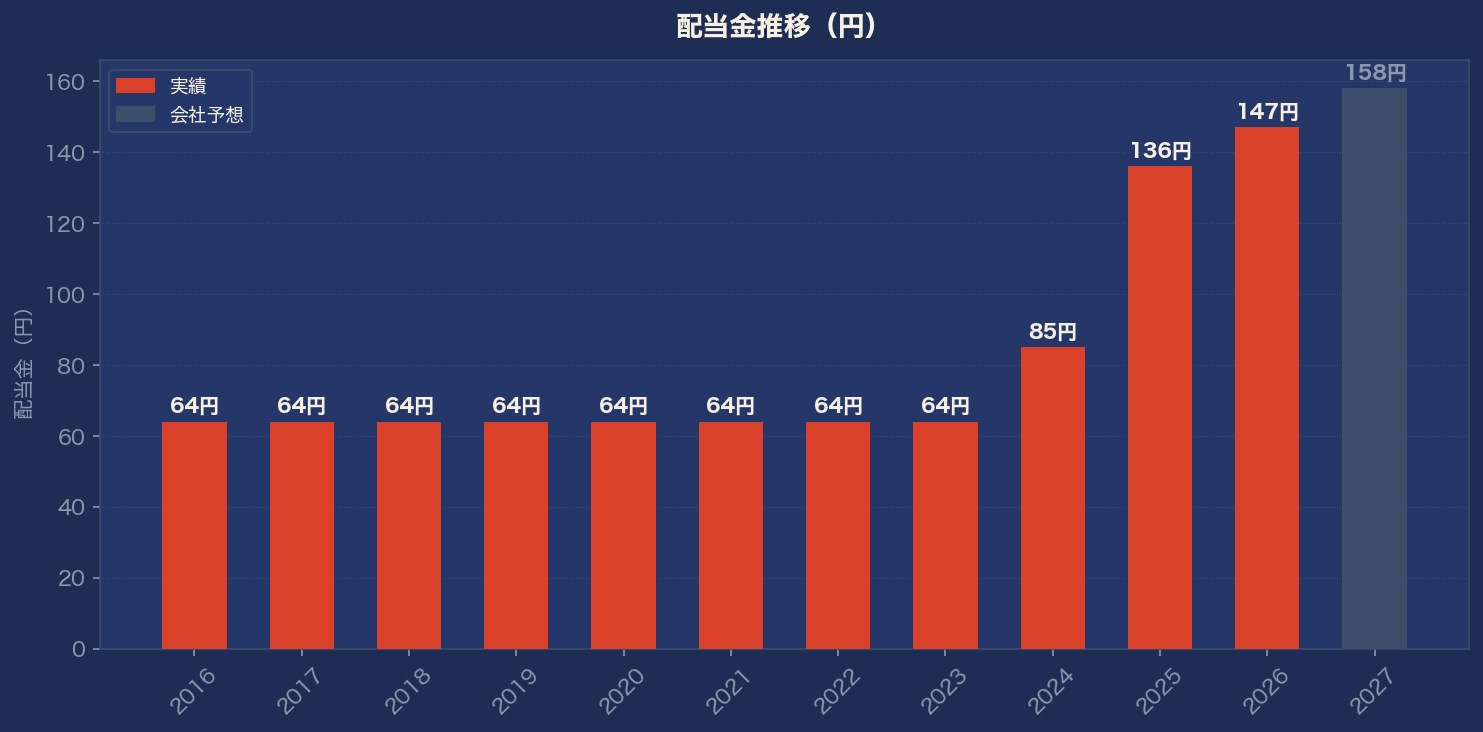
2016〜2023年 64円(8年間完全固定!) → 2024年 85円 → 2025年 136円 → 2026年 147円 → 2027年 158円(予想)
このチャートが本当に面白くて、8年間ぴったり64円のフラットラインが続いた後に、急激な角度で増配グラフが立ち上がる形になってます(笑)。
FY2025の64円→136円という+112.5%の急増配はインパクトが大きい。直前のFY2025に業績が爆発した(後述)ことで「そろそろ還元しましょう」という感じになったのかな、と。10年以上無減配で、FY2024から3年連続増配中。
業績の推移
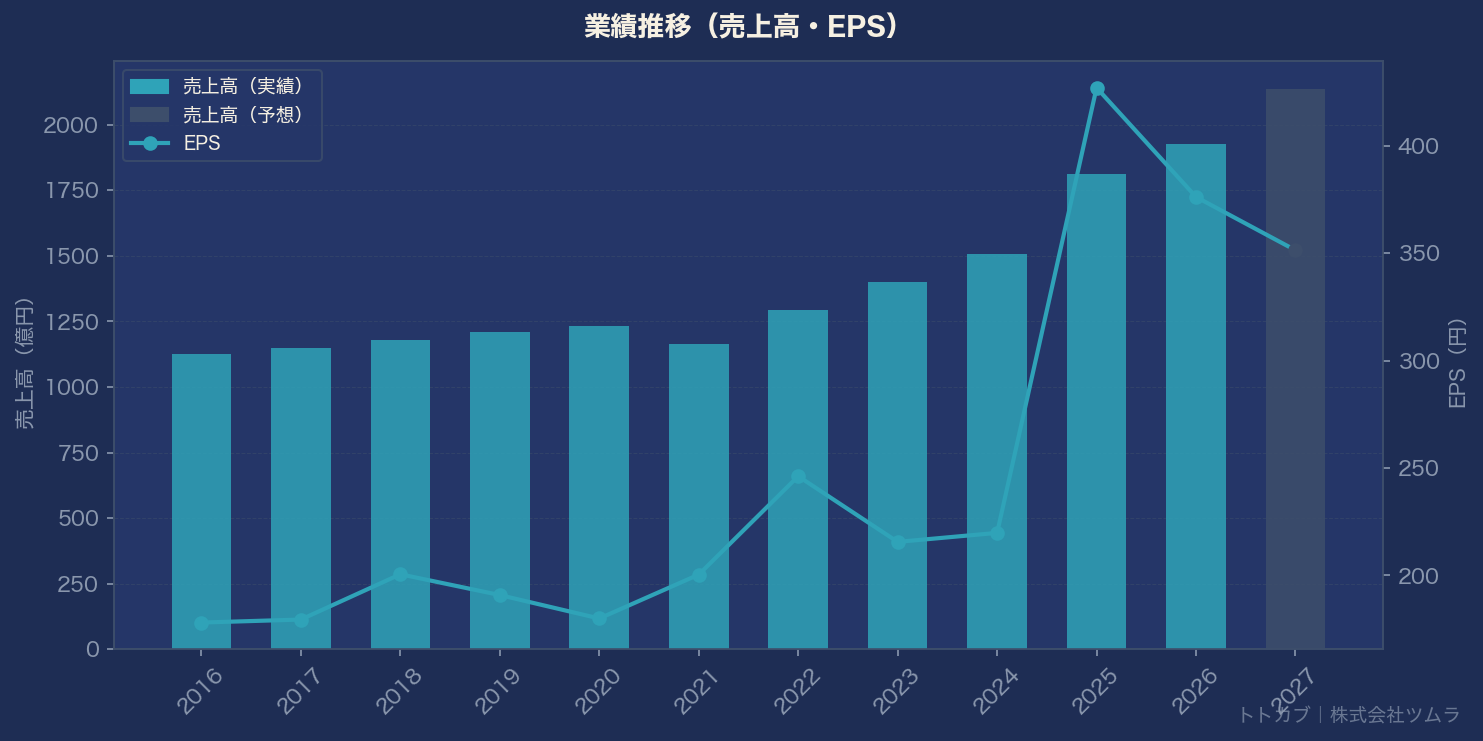
FY2025(2025年3月期)実績:
- 売上:1,811億円(前期比+20.1%)
- 営業利益率:22.2%(前期13.3%から急改善!)
- EPS:427.15円
FY2026(2026年3月期)実績(2026年5月13日開示):
- 売上:1,926億円(+6.4%)
- 営業利益率:18.3%(正常化中)
- EPS:376.28円
FY2027(2027年3月期)予想:
- 売上:2,136億円(+10.9%)
- 営業利益率:17.6%
- EPS:351.46円
FY2025の「売上+20%・営業利益+100%」という数字がえぐい。売上が20%増えたのに費用の増加が小さかったので、利益率が13.3%→22.2%に跳ね上がった。EPS427円はこの会社の歴史上かなり異例な水準です。
ただFY2026・FY2027と「正常化」していくのは想定内。EPS427→376→351と利益は下がるんですが、配当は147→158円と上がっていく。配当性向が31%→39%→45%と上昇していくのは注意が必要かなとは思います。
配当利回りの推移
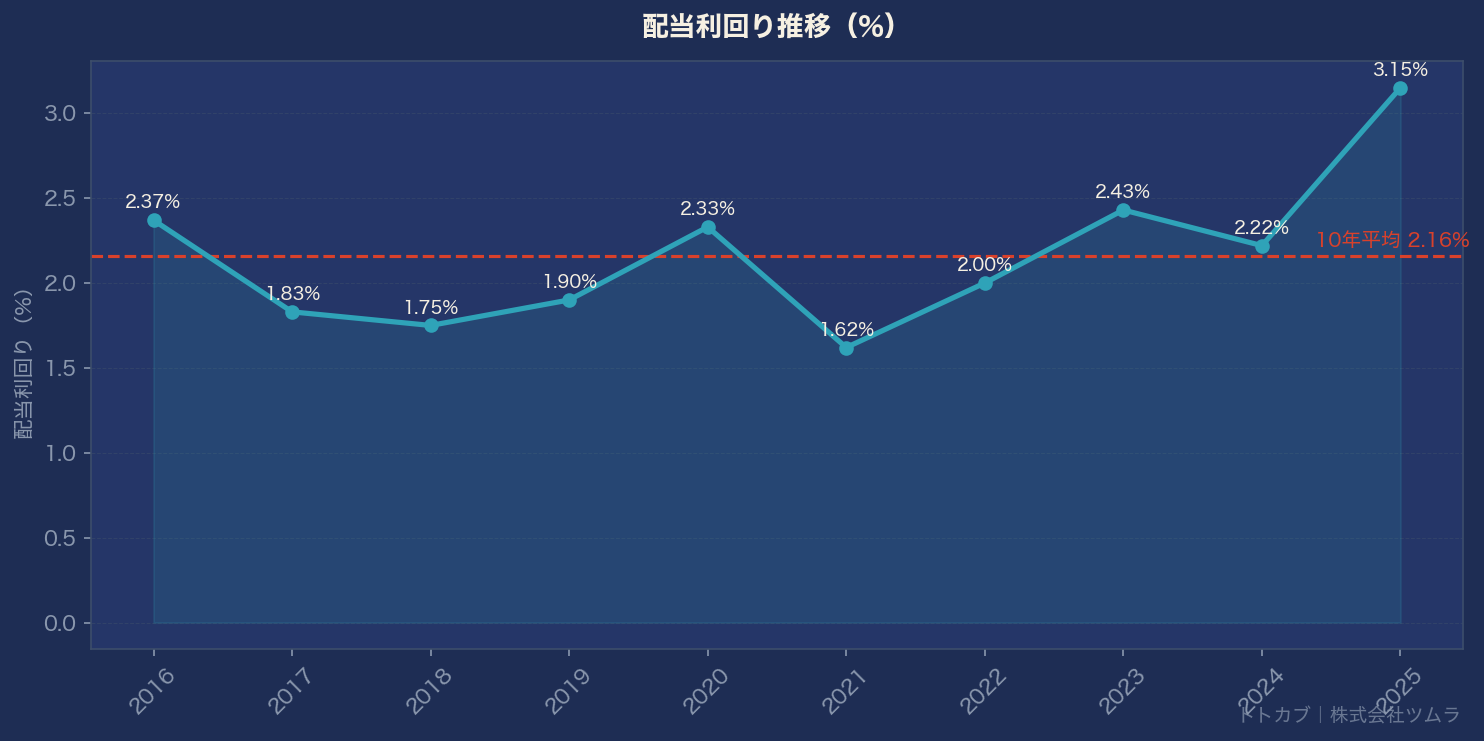
- 過去10年平均:2.16%
- FY2026実績147円ベース:3.41%
- FY2027予想158円ベース:3.67%
過去10年の利回り平均が2.16%だったことを考えると、今の3.67%はかなり高い水準です。株価がFY2025の特需ピークから落ち着いてるぶん利回りが上がってる感じ。
気になるポイント
良い点
- 国内医療用漢方エキス製剤シェア約80%の独占的地位。参入障壁が極めて高い
- 8年固定から2年で2倍超の増配へ。FY2027予想158円でも増配継続
- 財務健全性スコア100点(満点)。自己資本比率64.7%・営業CF10年連続プラス
- 少子高齢化で漢方需要は構造的に成長する市場
気になる点
- FY2025利益は一時的な上振れ要因あり。EPS正常化(376→351円予想)で配当性向が45%に上昇
- 薬価改定リスク。FY2021は薬価改定で売上が前年比▲5.6%になった前例がある
- 生薬(農産物)の調達コスト上昇リスク。気候変動・中国の農業政策次第で原価率が上がるおそれ
銘柄メモ
- 証券コード:4540
- 市場:東証プライム(医薬品)
- 株価:4,314円(2026年5月時点、参考値)
- 時価総額:約3,311億円
- 配当利回り:3.67%(FY2027予想158円ベース)
- FY2027予想EPS:351.46円
- PER:10.1倍 / 10年平均PER:15.8倍
- PBR:1.09倍
- 自己資本比率:64.7%
- 連続増配年数:3年(FY2024〜FY2026)
- 無減配年数:10年以上
漢方薬って正直地味すぎて投資先として全く考えてなかったんですが、「シェア80%の独占市場」「財務スコア満点」「最近急増配モード」って揃うと見え方が変わってきますね。FY2025の異例高益が正常化していく中でも配当を増やし続けられるかどうかが今後のカギかなと思いました。
では、バイバーイ👋
