長谷川香料(4958)|配当方針の大転換で一気に増配!食品向け香料の老舗メーカー
みなさんー!高配当株やってる??
どうも、トトカブです!
今回取り上げるのは「長谷川香料」(4958)。実は2025年11月に配当方針を大きく変えて、来期の配当が一気に増えるというニュースが出てたので、「これは調べておかないと!」と思って筆を取りました(まだちゃんと調べられてないんですが、配当方針の変更ってそれだけで結構インパクト大きいですよね)。
どんな会社?
長谷川香料は1903年創業、120年超の歴史を持つ独立系の香料(フレーバー・フレグランス)専門メーカーです。主力は食品部門(フレーバー)で、飲料・菓子・冷菓・調味料向けの香料や食品素材を幅広く扱っていて、売上の約9割を占めています。残りはフレグランス部門で、化粧品やトイレタリー製品向けの香料を展開。
日本だけでなく中国・東南アジア(マレーシア・タイ・インドネシア・台湾)・米国にも拠点を持っていて、海外売上比率は約46%(アジア24%・米国22%)。2024年に米国のABELEI社、2025年にはベトナムのHoàng Anh社を子会社化するなど、M&Aでグローバル展開を加速してるみたいです。
配当の推移
配当金は2016年の32円からじわじわ増えて、2025年9月期には74円まで拡大。そして2025年11月、配当方針を「DOE(株主資本配当率)3%以上を基準」とする方針に変更すると発表があり、これに合わせて2026年9月期の配当は100円予定(前期比+35%!)という発表がありました。
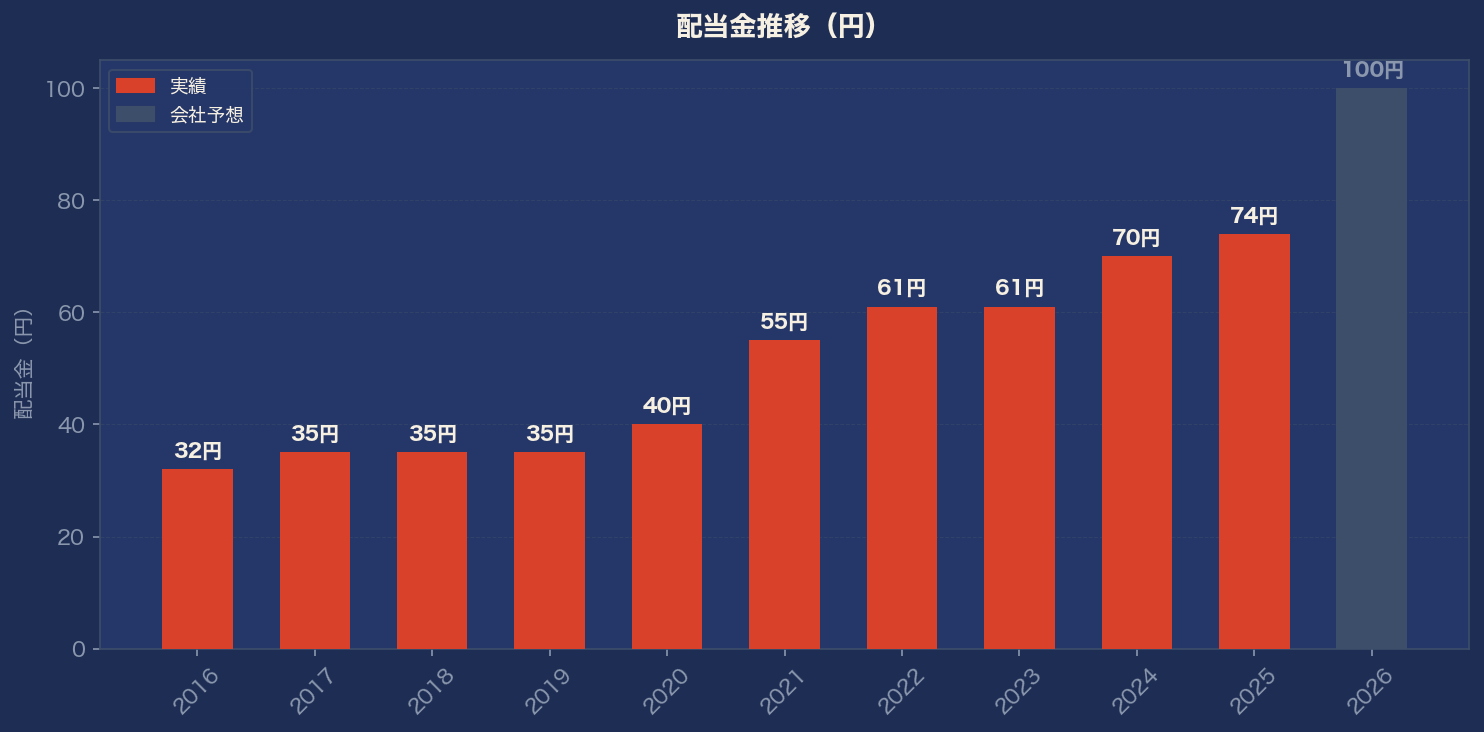
これまでは配当性向40%程度という方針だったのが、DOE基準に変わったことで、一気に増配幅が広がった印象です。
業績はどうなってる?
売上高は2016年の476億円から2025年には735億円まで、ほぼ右肩上がりで拡大。会社予想の2026年9月期は765億円(+4.1%)を見込んでいます。営業利益率は11〜13%台で安定気味です。
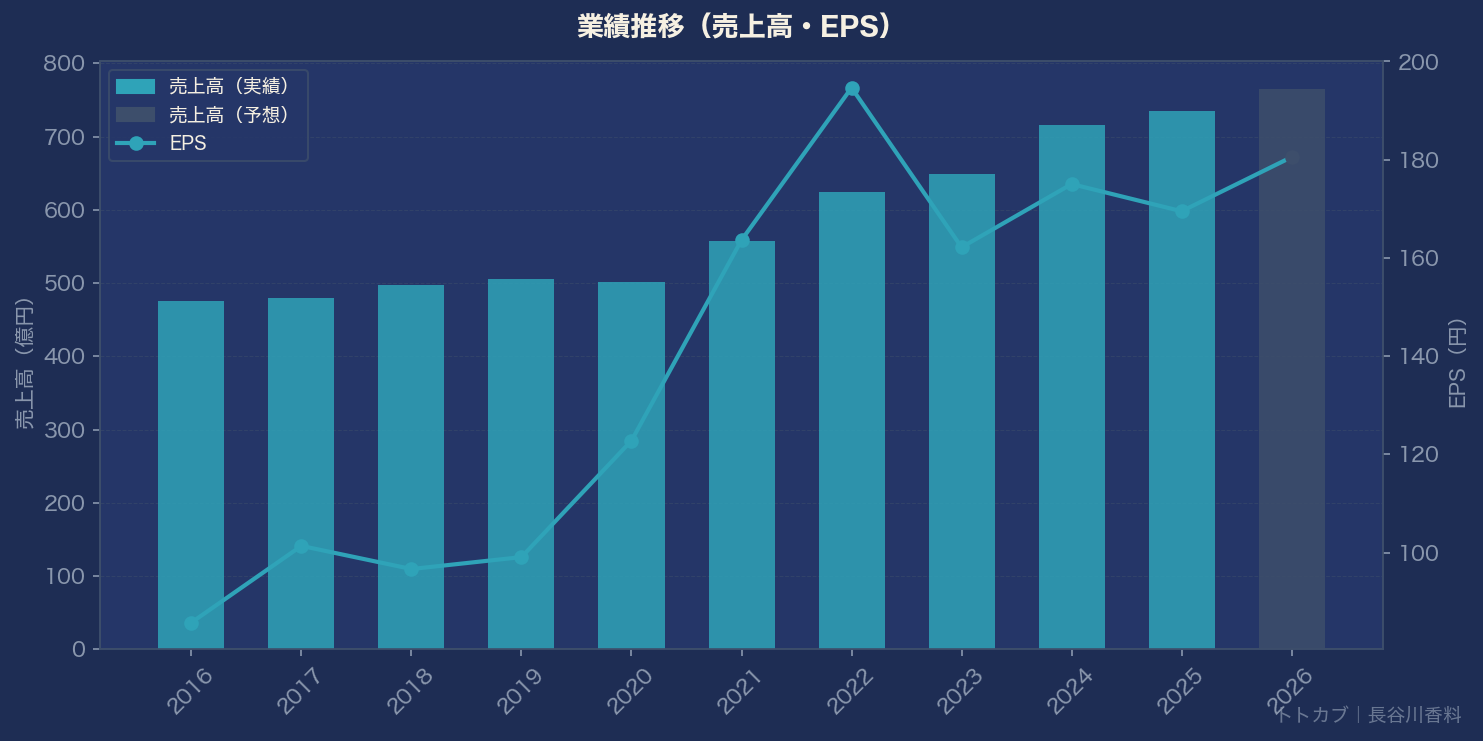
一方でROEは5.7%と、東証プライムの目安(8%)には届いていない状況。会社側もここは改善課題として認識しているようです。
気になるポイント
財務面は自己資本比率83.5%と非常に堅く、営業CFも10年超にわたりずっとプラス。信用スコアもS評価(88点)とかなり高いです。食品メーカー向けの香料という需要の安定感も魅力だなと思います。
懸念点としては、2024年に買収した米国ABELEI社の統合コストが響いて、2025年9月期の米国セグメントは2.9億円の損失になったこと。あとPBRが0.96倍と1倍を割っていて、財務の堅さに対して市場評価はちょっと厳しめかなという印象です(素人目線ですが)。
銘柄メモ
- 証券コード:4958
- 株価:2,915円(実績PERベース、2026年11月時点)
- 配当利回り:3.43%(2026年9月期予想100円ベース)
- 連続増配:2年
- PER:17.2倍 / PBR:0.96倍
- 自己資本比率:83.5%
くわしい数値やチャートは配当サウナ道のレポートページでも見れます
では、バイバーイ👋