アイカ工業(4206)|あなたの家のキッチンにいるかも。14期連続増配なのに株価5年横ばいの化粧板No.1
みなさんー!高配当株やってる??
どうも、トトカブです!
今回はアイカ工業(4206)です。連続増配株を探してて見つけたんですが、社名だけだと「何の会社?」ってなりますよね。でも実は、**キッチンパネルでシェアNo.1の「セラール」**を作ってる会社なんです。あなたの家のキッチンの壁、この会社の製品かもしれません(笑)
で、調べて一番「え?」となったのがここ。業績は過去最高を更新し続けてるのに、株価はこの5年ほぼ横ばいなんです。これは掘り下げたくなるやつ…!
どんな会社?
- 1936年設立、名古屋発祥の化学メーカー(前身の「愛知化学工業」がアイカの由来)
- メラミン化粧板で国内シェアNo.1。テーブルの天板とか、店舗のカウンターとかのアレです
- 事業は化成品(接着剤など、売上の約54%)と建装建材(化粧板など、約46%)の2本柱
- 利益の8割超は建装建材が稼いでいて、この部門の営業利益率はなんと21.5%
- 2026年6月にインドの化粧板大手Stylam Industriesを買収して、成長市場に布石
配当の推移
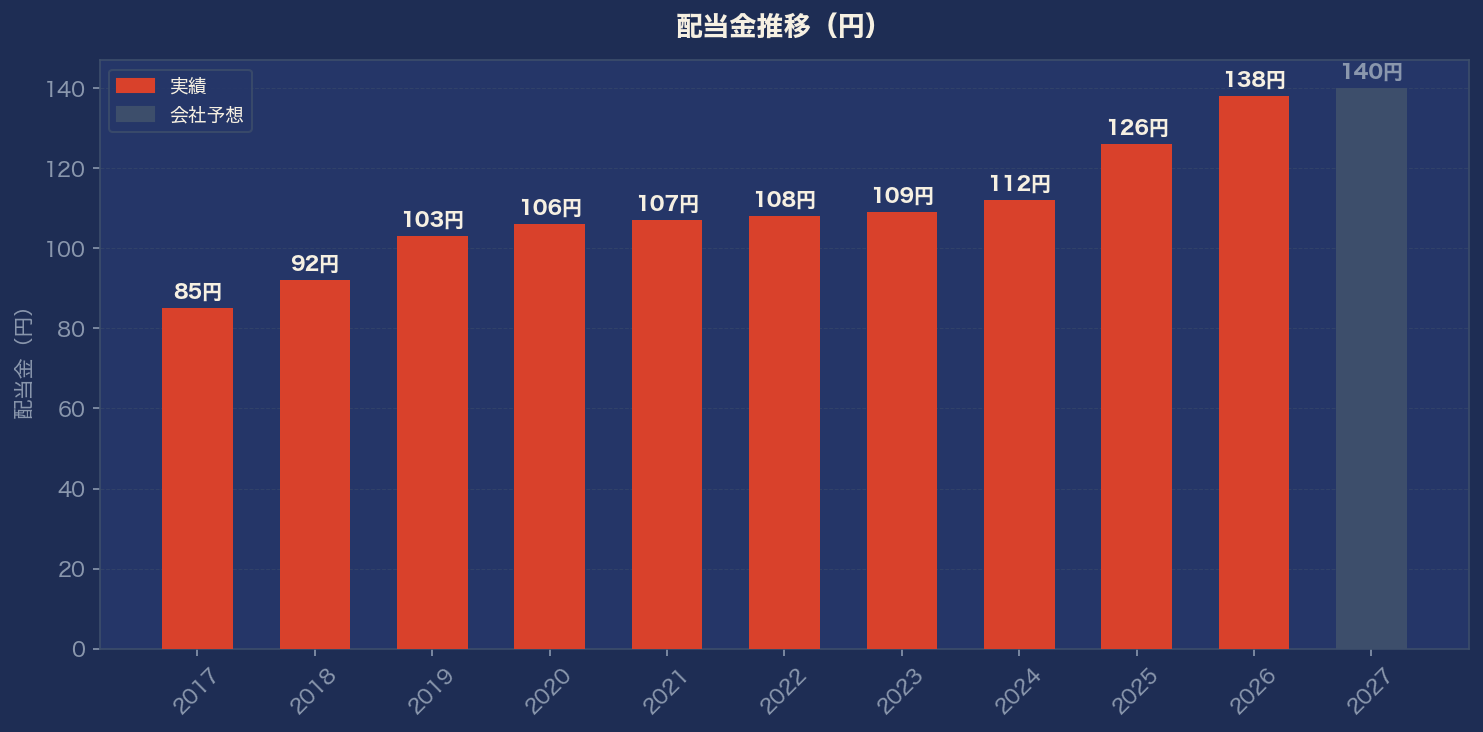
2017年3月期からの推移がこちら。
85円 → 92円 → 103円 → 106円 → 107円 → 108円 → 109円 → 112円 → 126円 → 138円 → 140円(2027年3月期・予想)
14期連続増配中で、今期の予想が実現すれば15期連続!2013年3月期の36円から見ると約3.9倍です。コロナ期も1円ずつ増配を続けてたのが地味に泣ける(107→108→109円のあたり)。「何があっても増配を止めない」という意思を感じます。
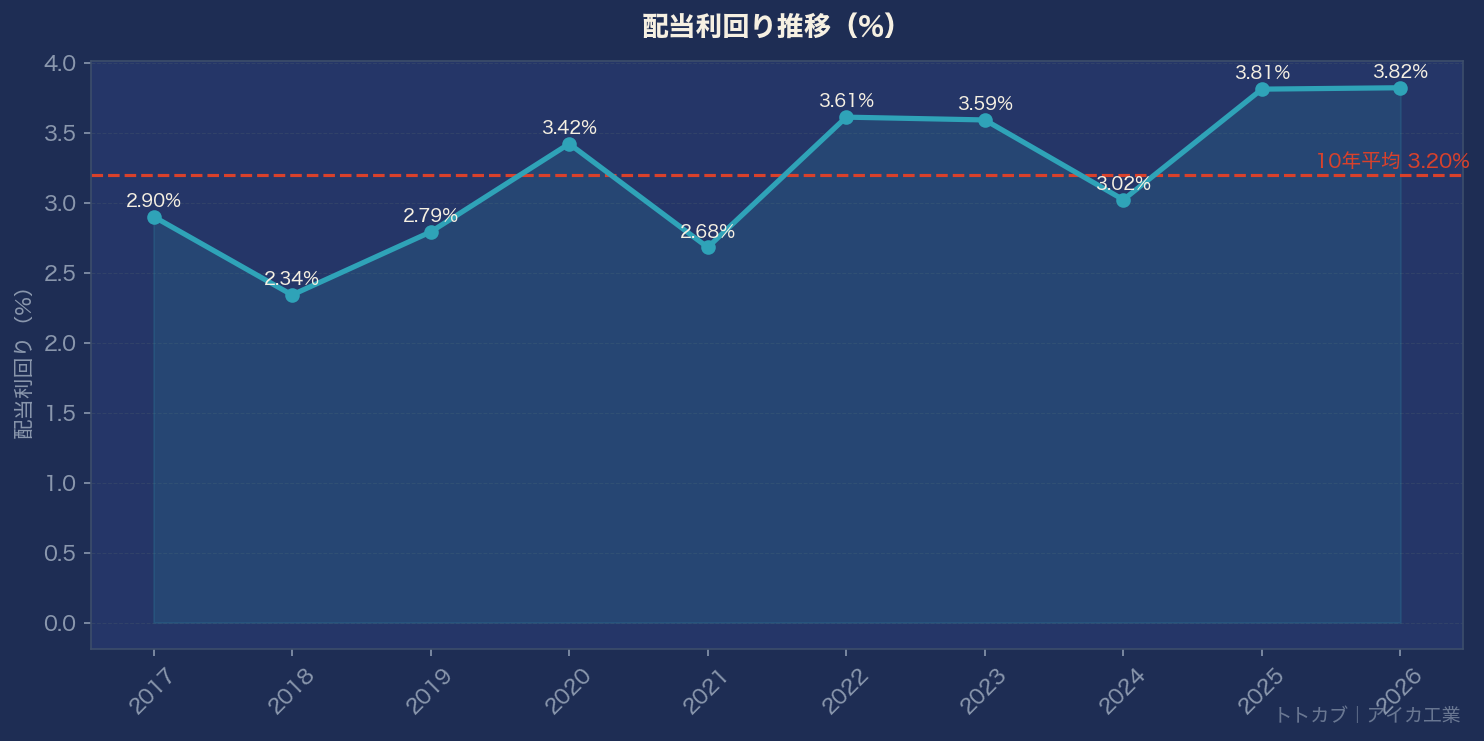
利回りは予想140円ベースで3.81%。過去10年の平均(3.20%)を上回る水準です。
業績はどう?
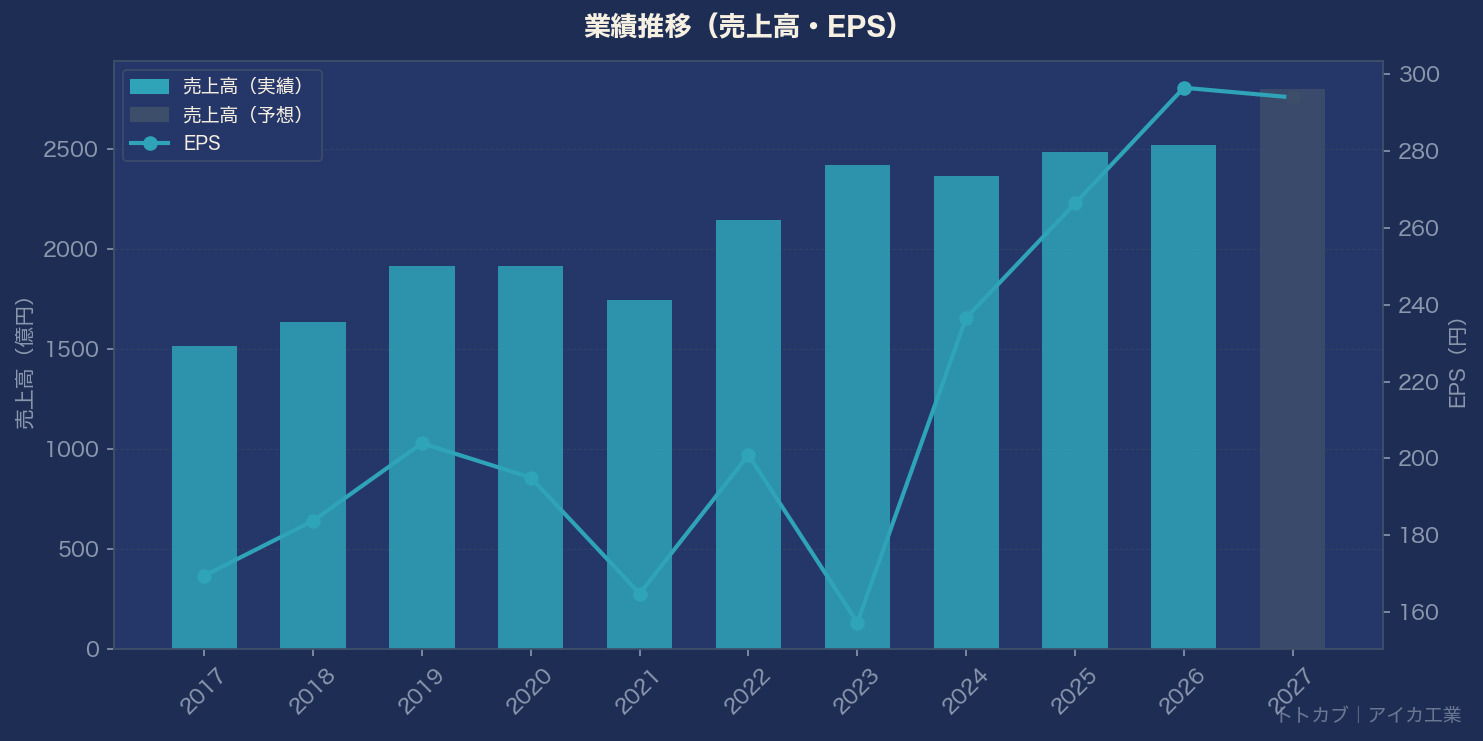
売上高は10年で1,516億円→2,518億円と約1.7倍。2026年3月期は売上・営業利益・経常利益・純利益がすべて過去最高でした。今期もStylamの連結が加わって売上2,800億円(+11.2%)予想と、成長は続く見込みです。
なのに株価は5年でほぼ横ばい。配当込みリターンで約1.08倍と、TOPIX(約2倍)に大きく負けてます。過去最高益×株価横ばいの結果、予想PERは12.5倍まで切り下がっていて、自社の10年平均(17.1倍)よりだいぶ低い。うーん、これは放置されすぎな気もするんですが、素人目線ですかね…。
気になるポイント
- 国内の新設住宅着工は減少傾向。建材メーカーには構造的な逆風
- インドの買収で短期借入が増えて、2026年3月期はフリーキャッシュフローがマイナス。統合がコケると減損リスクも
- 株価が安いのには「市場が住宅関連の将来を悲観してる」という理由がある。安いまま放置が続く可能性も
とはいえ、配当性向47%・自己資本比率58%・営業CF10年連続プラスと、増配を続ける体力は十分ありそうなんですよね。
銘柄メモ
- 証券コード:4206
- 株価:3,675円(2026年7月13日終値)
- 時価総額:約2,484億円
- 配当利回り:3.81%(2027年3月期予想140円ベース)
- 連続増配:14期(今期予想実現で15期に)
- PER:12.5倍(予想)/ PBR:1.22倍
- ROE:10.2% / 自己資本比率:58.4%
- 配当性向:47%前後
では、バイバーイ👋
