中国塗料(4617)|「広島の会社です」から始まる船底塗料の世界大手、造船ブームで急回復。でも来期は減配予告
みなさんー!高配当株やってる??
どうも、トトカブです!
今日の銘柄、名前を見た瞬間ちょっと二度見しました。
中国塗料(4617)。
「中国」って書いてある!!…でも東証プライム上場の広島の会社で、「中国」は中国地方の「中国」(笑)。あの山陽・山陰エリアのやつです。外国とは一切関係ありません。
名前で引っかかって調べたら、業界と業績の話がめちゃくちゃ面白くて。
どんな会社?
一言でいうと、船の底を塗る塗料の会社です(笑)。
もうちょっと詳しく言うと、船の底面ってフジツボや藻が大量に付着するんですね。これが燃費をめちゃくちゃ悪化させる。なので数年おきに「防汚塗料」を塗り直す必要がある。この塗料の世界大手が中国塗料です。
日本・韓国・中国・欧州など60か国超に販売網を持っていて、グローバルでトップクラスのシェアを持っていると言われています(具体的なシェア数値は一次情報で確認をお願いします)。
で、この事業の面白いところが消耗品型ビジネスなんですよね。船の塗料は定期的に塗り替えが必要なので、新造船向け+既存船の維持修繕向けという2つの需要が常に発生します。
業績の推移
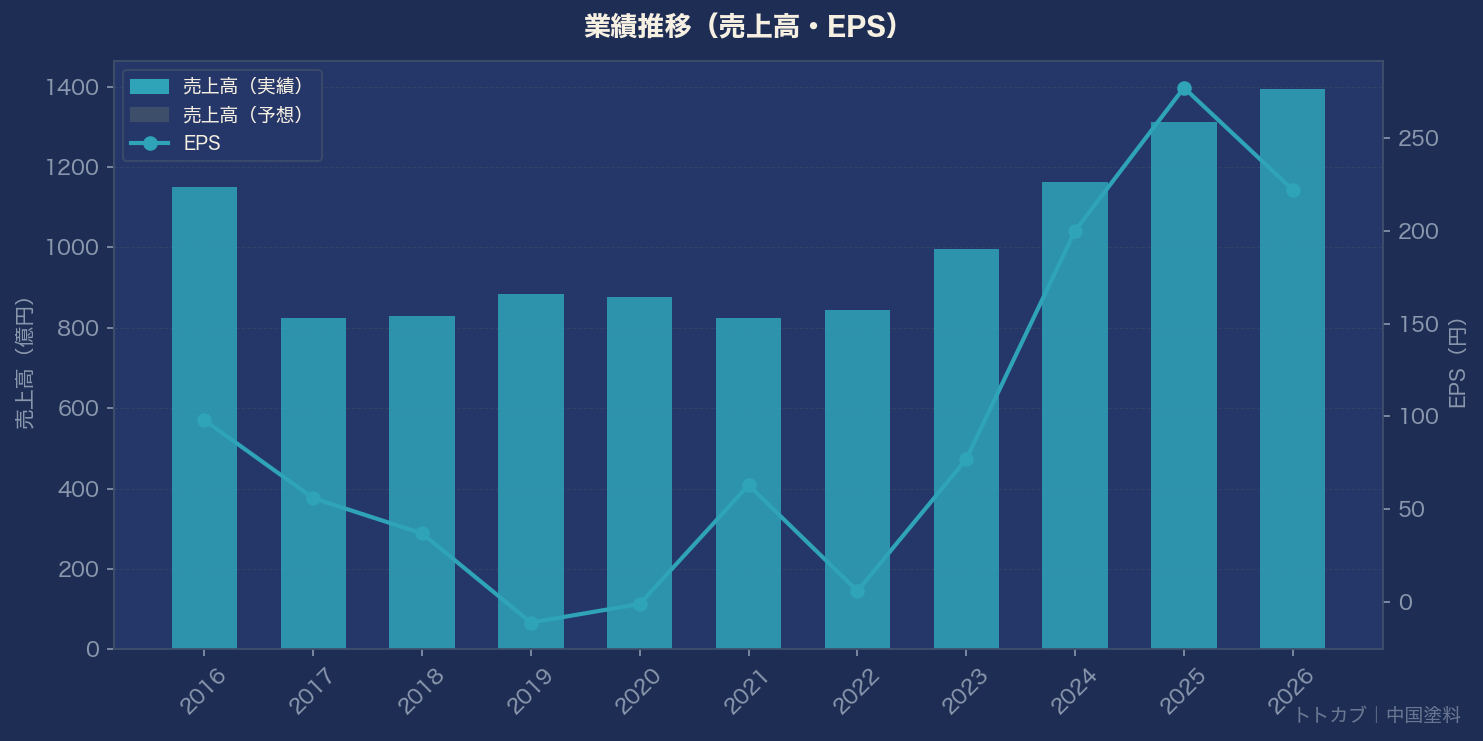
ただし!業績のボラティリティが相当激しい会社です。
過去10年の営業利益率を並べるとこんな感じ:
2016年 8.7% → 2018年 4.5% → 2019年 −0.7%(赤字!) → 2020年 4.0% → 2022年 0.8%(ほぼゼロ) → 2024年 10.5% → 2025年 11.7% → 2026年 12.5%
…2019年と2022年に2回も大きな落ち込みを経験してるんですよね。
2019年は造船サイクルの低迷期、2022年は原材料(酸化チタン等)の価格高騰が直撃した模様です(素人見解)。
そこから2023年以降、中国・韓国・日本の造船ラッシュが本格化して業績が急回復。FY2026(2026年3月期)は:
- 売上高:1,394億円(前期比+6.3%)
- 営業利益:174億円(同**+13.4%**!)
と、過去最高水準の業績です。
配当の推移
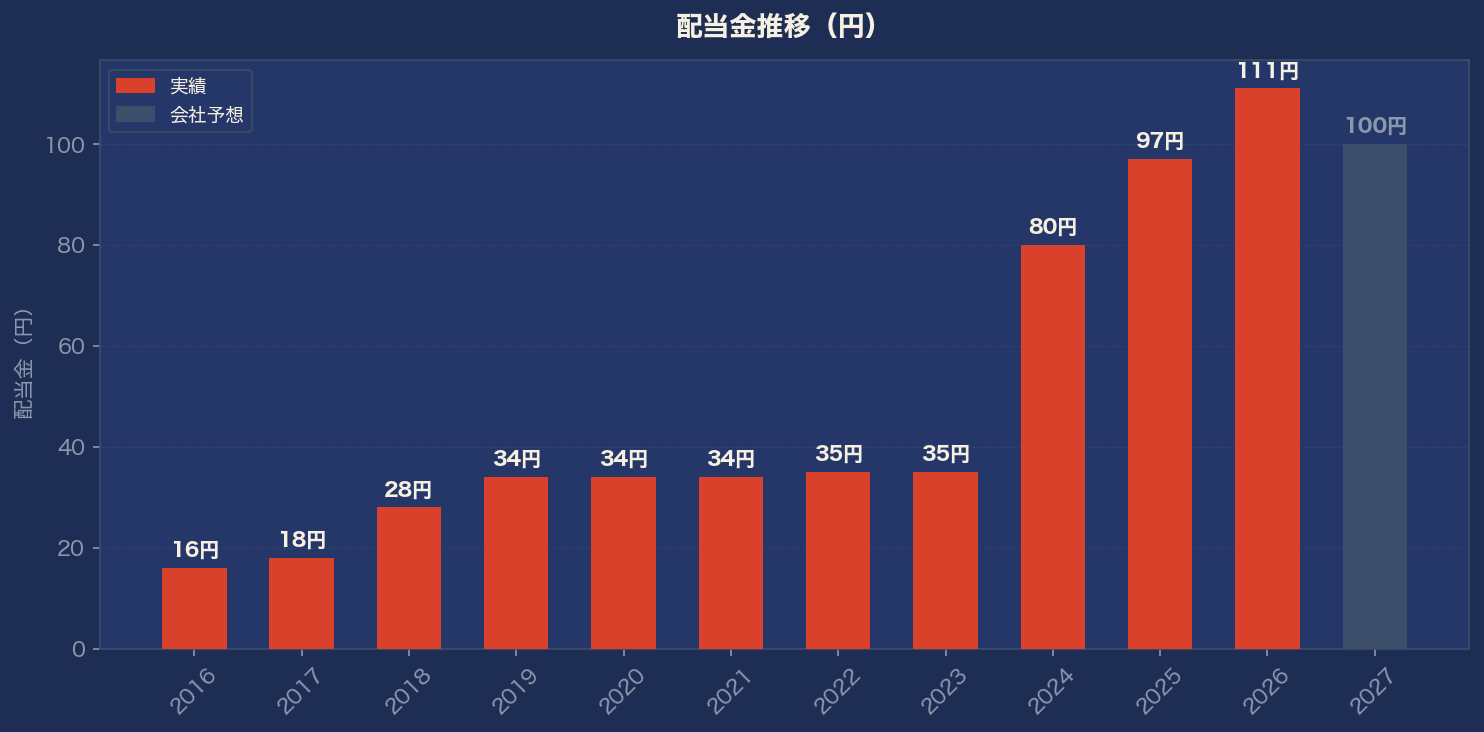
業績の急回復に伴って配当も急増してます:
2023年 35円 → 2024年 80円(+129%!!!) → 2025年 97円 → 2026年 111円(確定)
FY2024の2倍超えの急増配は正直びっくりしました。
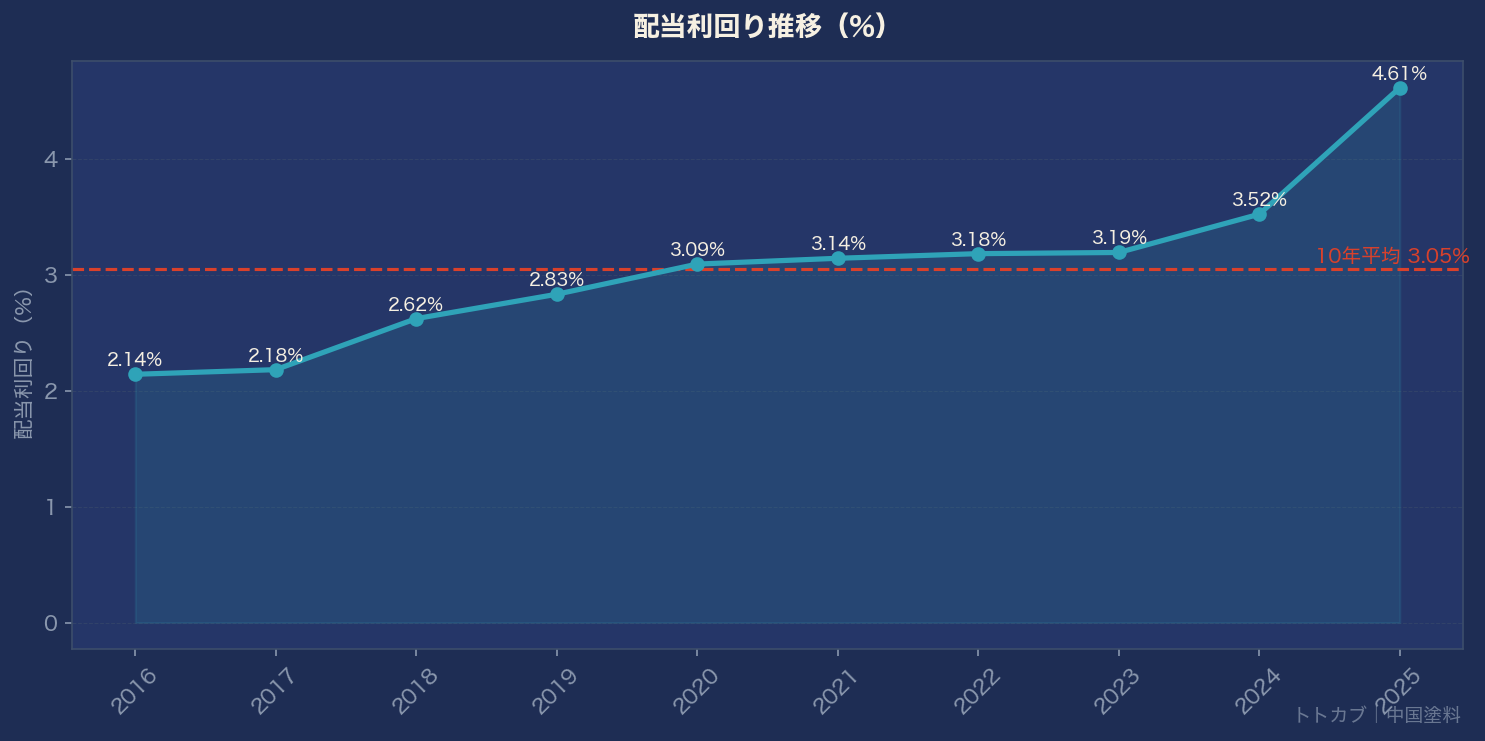
ちなみに2010年から2026年まで17年間、一度も配当を減らしていないというのもポイント(2019・2020年の赤字期も配当は34円を維持!)。
ただし…来期は減配予告
ここが一番気になるところで。
FY2027(2027年3月期)の会社予想配当は100円。
FY2026の実績が111円だったので、**-11円(約10%の減配予告)**です。
17年間守ってきた「無減配記録」がFY2027で途切れる可能性があります。
理由は明確にはわかってないんですが、FY2026の純利益がFY2025比で-19.9%(営業利益は+13.4%なのに純利益が下がってる)という点が気になります。FY2025に特別利益が多かった可能性が高く、そこが剥落した分、配当余力も保守的に見ているのかなと(あくまで素人目線ですが)。
スクリーニングで見つけた時との「今」の違い
スクリーニングを回した時のデータ(FY2025有報ベース):
- 利回り:4.61%
- PER:7.6倍
- 株価:約2,100円(推定)
↓ 今(2026年6月12日)
- 利回り:2.97%(FY2027予想100円ベース)
- 株価:3,370円(+6.65%の急騰日)
株価が60%以上上昇して、しかも来期は減配予告…というパターン。またやってしまいました(笑)
銘柄メモ
- 証券コード:4617(東証プライム)
- 株価:3,370円(2026年6月12日終値)
- 配当利回り:2.97%(FY2027予想100円ベース)
- 無減配期間:17年(2010〜2026)、FY2027予想で初の減配懸念
- PER:約15.2倍(FY2026実績EPS222円ベース)/ PBR:1.75倍
- 自己資本比率:61.8%
造船ブームがいつまで続くか、原材料コストがどう動くか、FY2027の減配が一時的なものか構造的なものかを見極めながらウォッチしていく感じかなと思っています。名前の面白さとは裏腹に、なかなか一筋縄ではいかない銘柄でした(笑)。
#高配当株 #中国塗料 #日本株 #船舶塗料 #造船
では、バイバーイ👋
