日本精化(4362)|edinetdb健全性スコア満点100点、9期連続増配の化粧品原料メーカー
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は4362・日本精化。edinetdbの財務健全性スコアを見てたら「100点(満点)」っていう、今まで見た中で一番すごい数字が出てきたので、これは調べなきゃと思いました。化粧品原料のメーカーです。
どんな会社?
精密化学品メーカーで、有機合成化学・高分子化学・油脂化学・界面化学・皮膚科学の技術をベースに、化粧品原料を中心とした「機能性製品」事業を展開してます。化粧品用のリン脂質素材・機能性油剤・生理活性物質・天然多糖類なんかを、化粧品メーカー向けに供給してるそうです。普段使ってる化粧品の裏側を支えてる会社、という感じですね。もう一つの柱は「環境衛生製品」(ハイジーン関連)事業で、機能性製品が売上の約78%を占めてます。
東証プライム上場で、自己資本比率は78%台。そして冒頭に書いた通り、edinetdbの健全性スコアは満点の100点(S評価)でした。
9期連続増配、しかも減配したことが一度もない
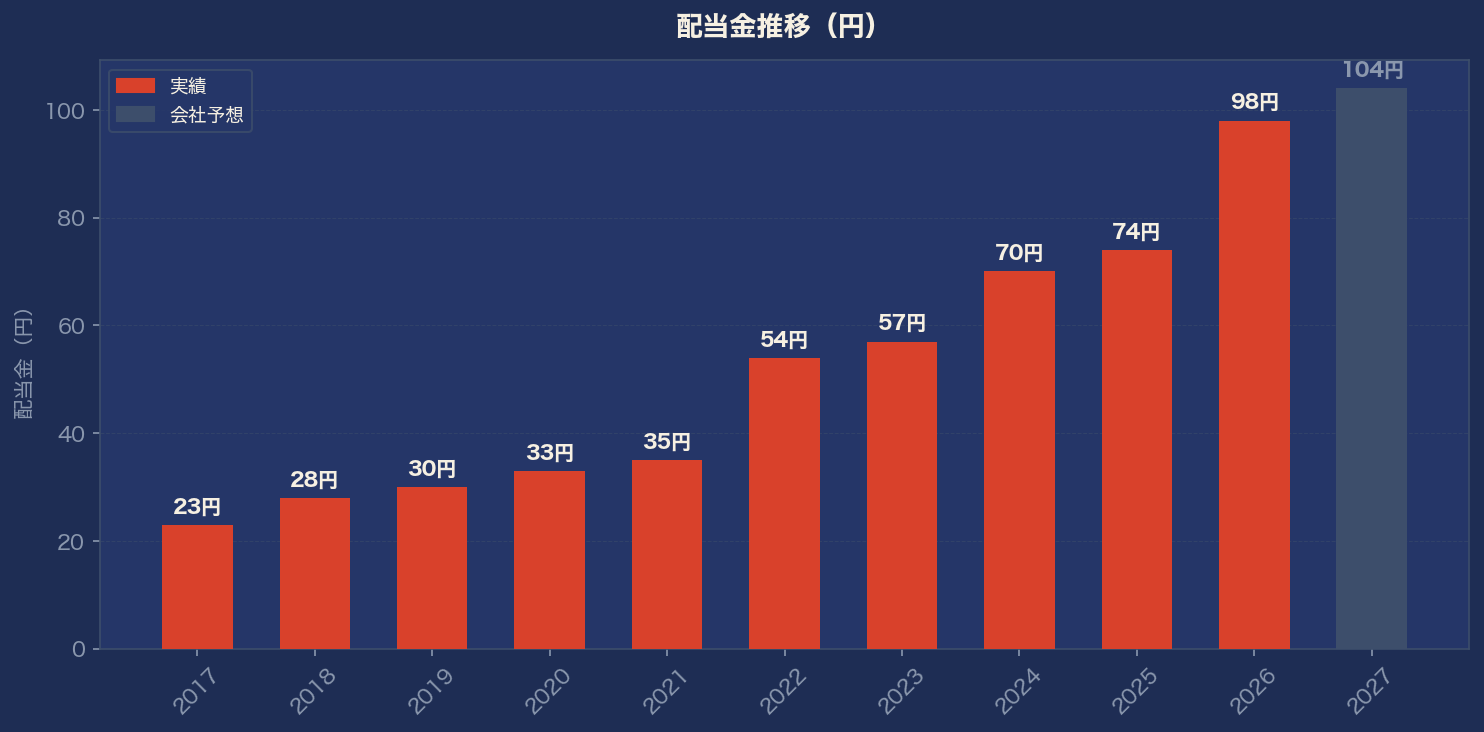
配当金は2017年の23円から、2026年は98円まで拡大。約4.3倍です。9期連続増配で、過去10年間、一度も減配したことがないというのが地味にすごいポイント。会社予想のFY2027はさらに104円まで増配する計画です。
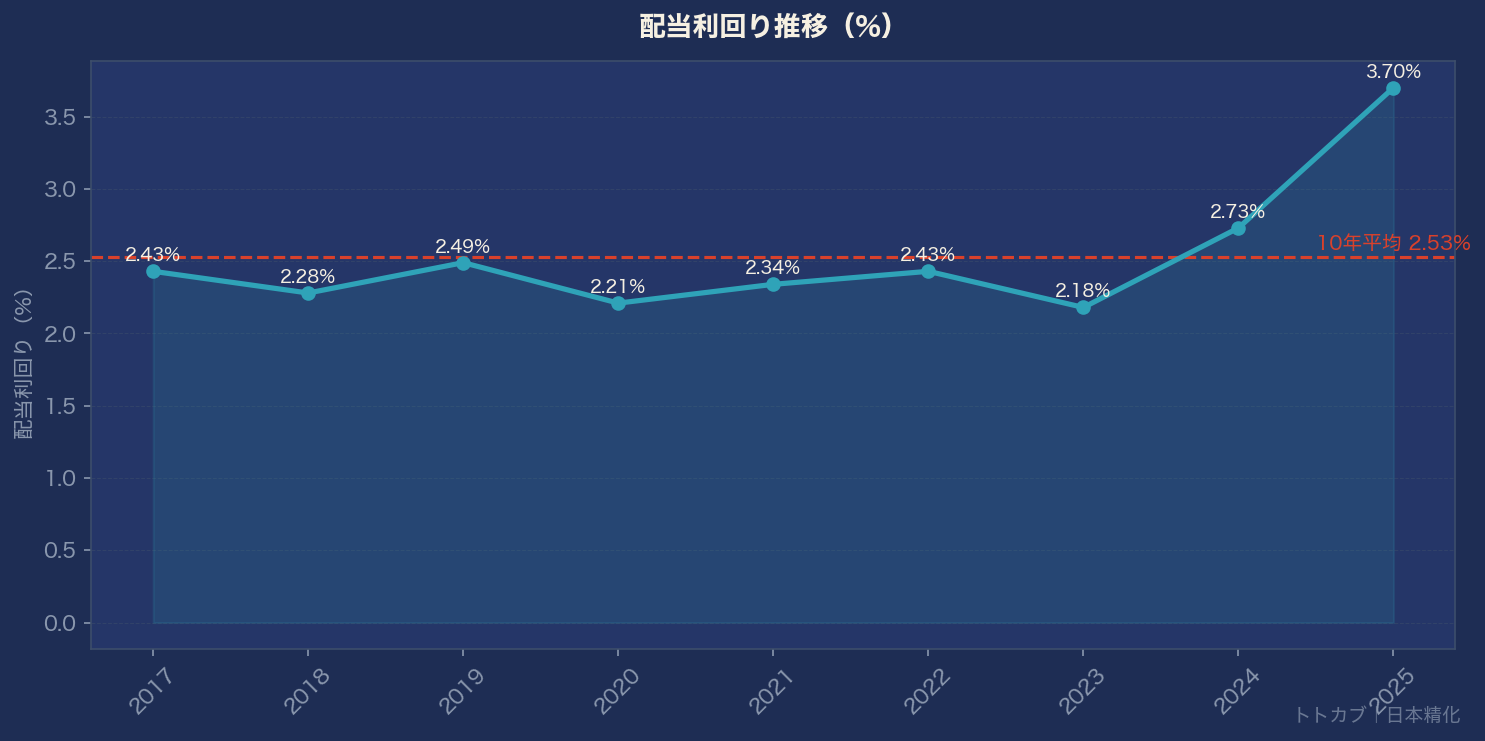
配当利回り(予想)は3.9%台で、過去平均(2.53%)を大きく上回る水準。個人的には、この安定感を考えるとかなり魅力的な利回りなんじゃないかなと思います(素人目線ですが)。
売上は減ったのに増益、という珍しいパターン
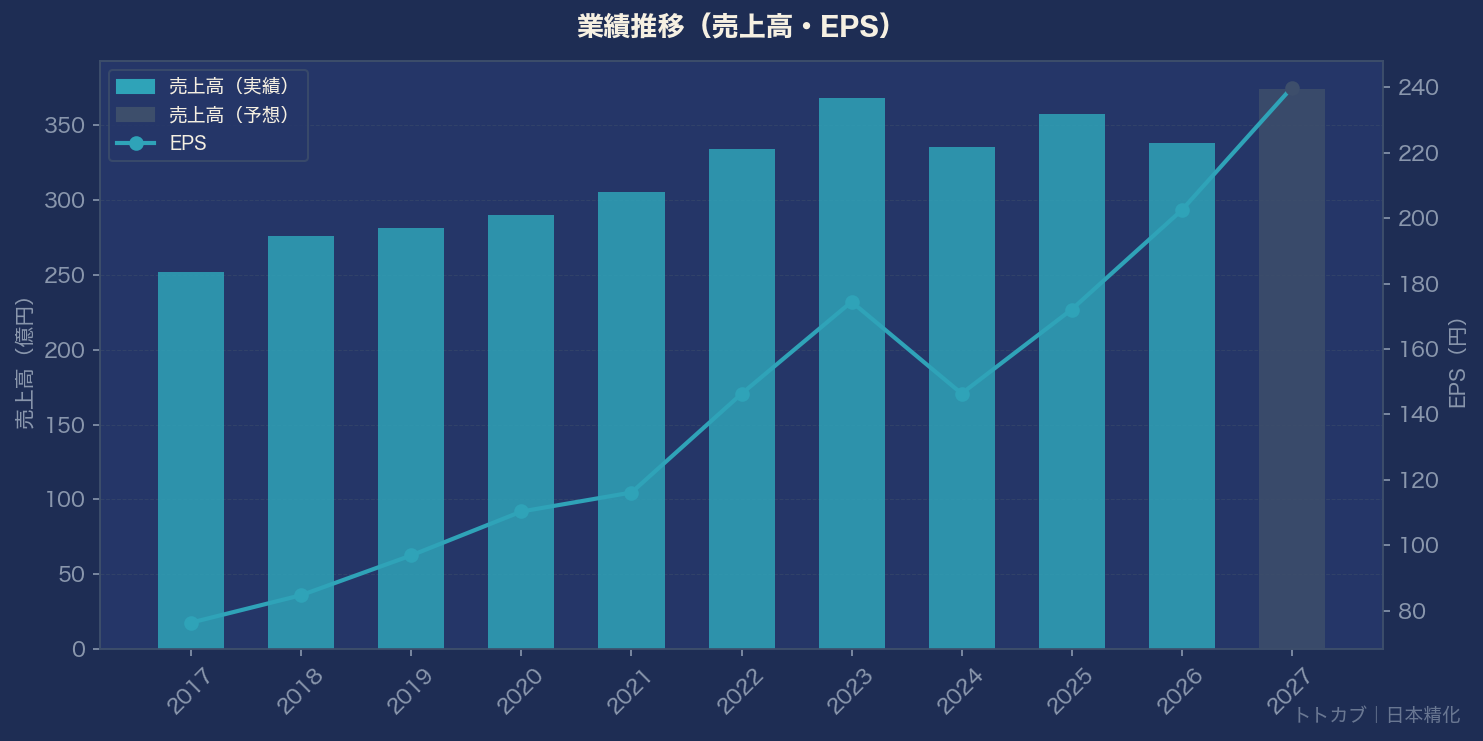
売上高は2017年の252億円から2023年には368億円まで拡大した後、2024年以降は335〜338億円くらいで推移中。FY2026は前年比▲5.2%の減収だったんですが、営業利益率が13.7%→15.8%まで改善したことで、ちゃんと増益を確保してるんですよね。この辺、コスト管理というか収益体質そのものが良くなってきてるんだと思います。
EPSも2017年の76円から2026年には202円まで、約2.6倍に成長してます。
気になるところ
ROEは9%前後と、正直そこまで高くはないです。これは自己資本比率の高さ(低leverage経営)の裏返しでもあるので、「攻めっ気は控えめだけど安定感はしっかりある」銘柄、というイメージです。あと、化粧品原料という特定分野への依存度が高いので、化粧品市場のトレンドや主要顧客の動向には今後も注目しておきたいなと思ってます。
銘柄メモ
- 証券コード:4362
- 株価:2,653円(2026年10月時点)
- 配当利回り:3.9%台(予想)
- 9期連続増配・過去10年減配なし
- PER:実績12.0倍/予想11.1倍 PBR:1.12倍
- 自己資本比率:78.5%
くわしい数値やチャートは配当サウナ道のレポートページでも見れます
文章が長くなってきたので一旦ここまで!続きはまた今度書くかもしれません。
では、バイバーイ👋