E・Jホールディングス(2153)|9期連続増配の建設コンサル持株会社、実績PER9.8倍
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は2153・E・Jホールディングス。以前書いた日本精化(4362)に似たタイプの銘柄を探していて出てきた銘柄なんですが、「自己資本比率71%・9期連続増配・PER9.8倍」っていう組み合わせを見て、これも地味に良さそうだなと思って調べてみました。
どんな会社?
2007年に建設コンサルタント会社の「エイトコンサルタント」と「日本技術開発」が経営統合して発足した持株会社です。主力事業は、国や地方自治体が発注する公共事業を中心にした総合建設コンサルタント業務(企画・調査・設計・施工監理等)。測量や地質調査、補償コンサルタントなど、公共インフラに関わる幅広い専門サービスも手がけてます。
売上の多くが官公庁発注の公共事業に紐づいているので、一般的な景気変動というより「公共投資の予算の動向」に左右されやすい構造かなと思います(素人目線ですが、これはむしろディフェンシブ要素なのかもしれません)。ちなみに決算期は5月期で、3月期決算の会社が多い中ではちょっと珍しいタイプです。
9期連続増配、しかも過去10年減配なし
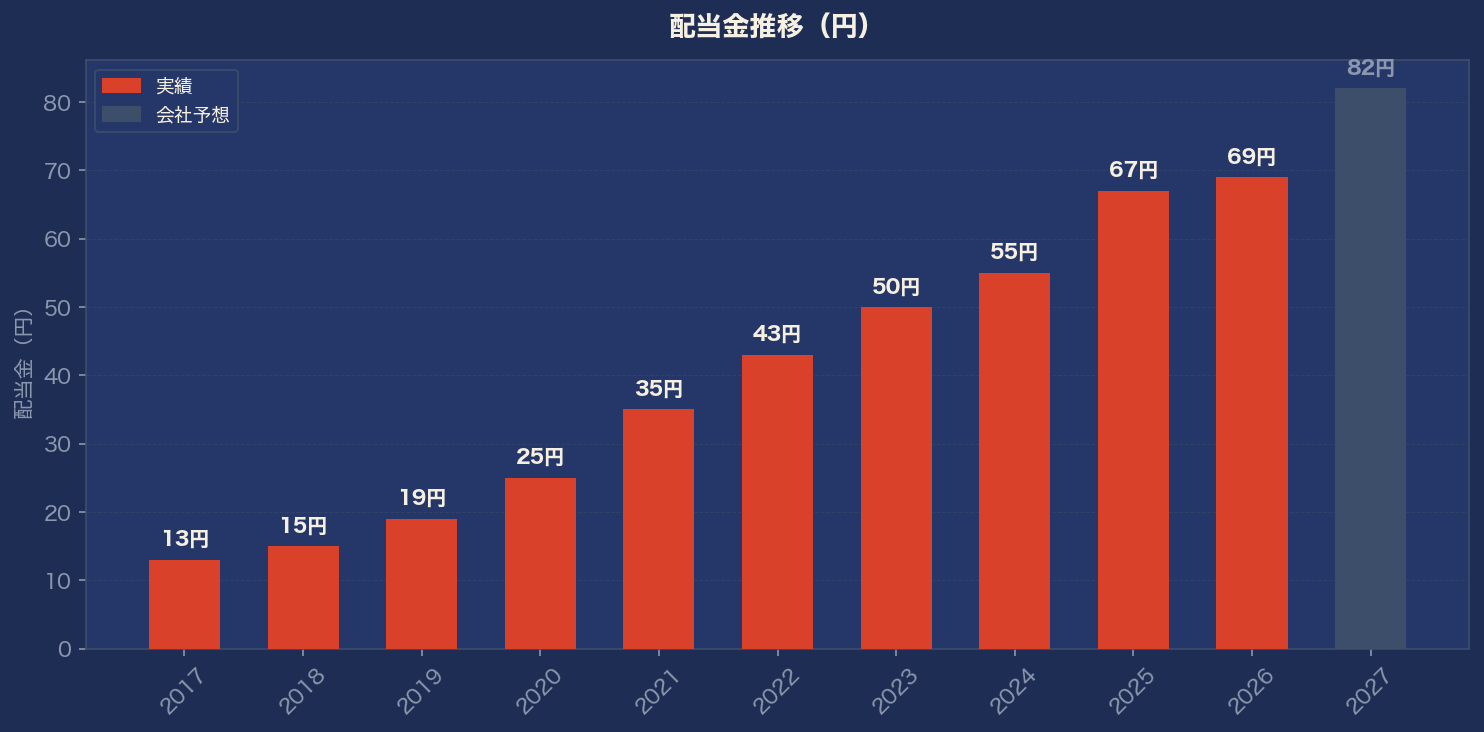
配当金は2017年の13円(株式分割調整後)から、2026年には69円まで拡大。約5.3倍です。2018年以降9期連続で増配してて、過去10年間、一度も減配したことがないのが地味にすごいポイント。会社予想のFY2027はさらに82円まで増配する計画(前期比+18.8%)で、これが実現すれば10期連続になります。
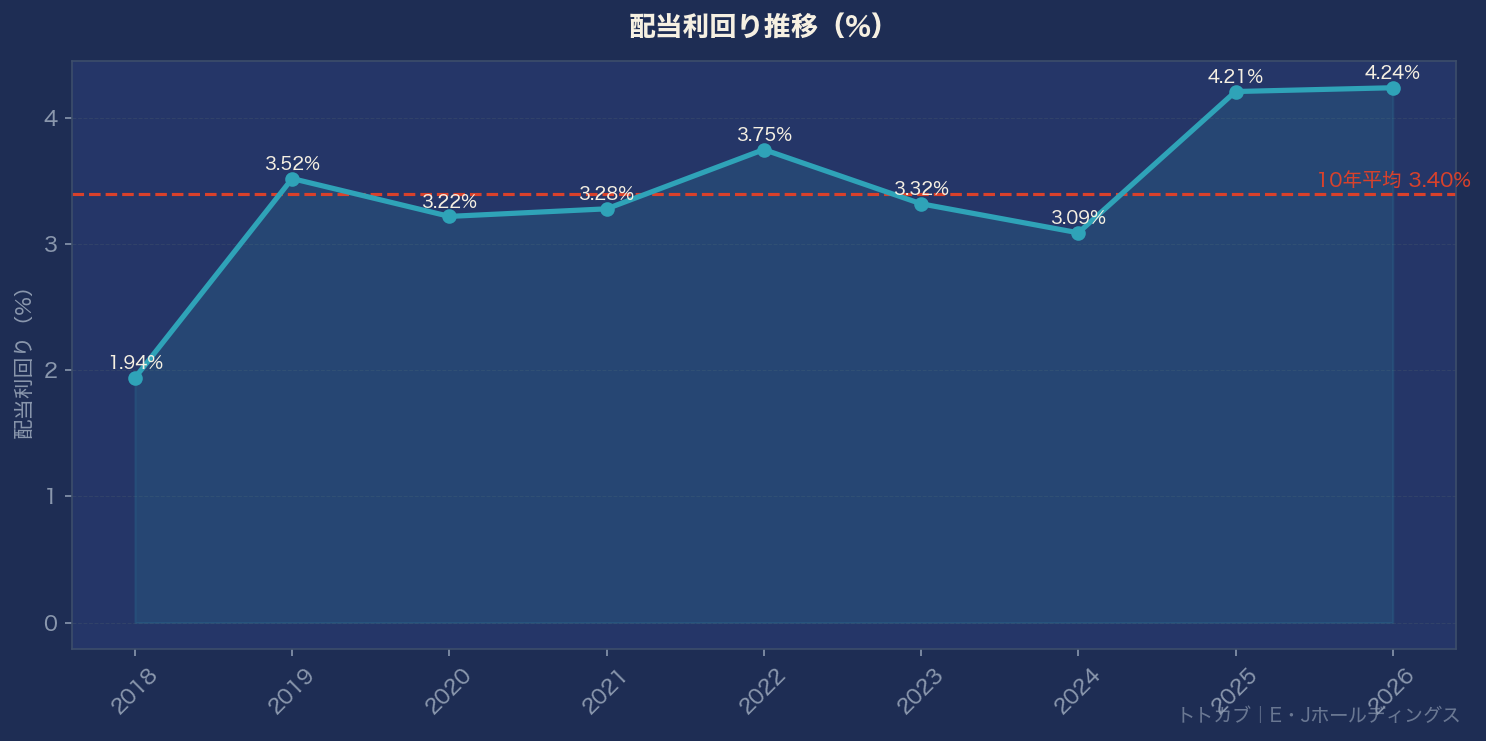
配当利回り(予想)は4.41%で、過去平均(3.40%)を上回る水準。個人的には、この増配の継続性を考えるとなかなか良い利回りなんじゃないかなと思ってます。
業績は右肩上がりだけど、利益率はちょっと気になる
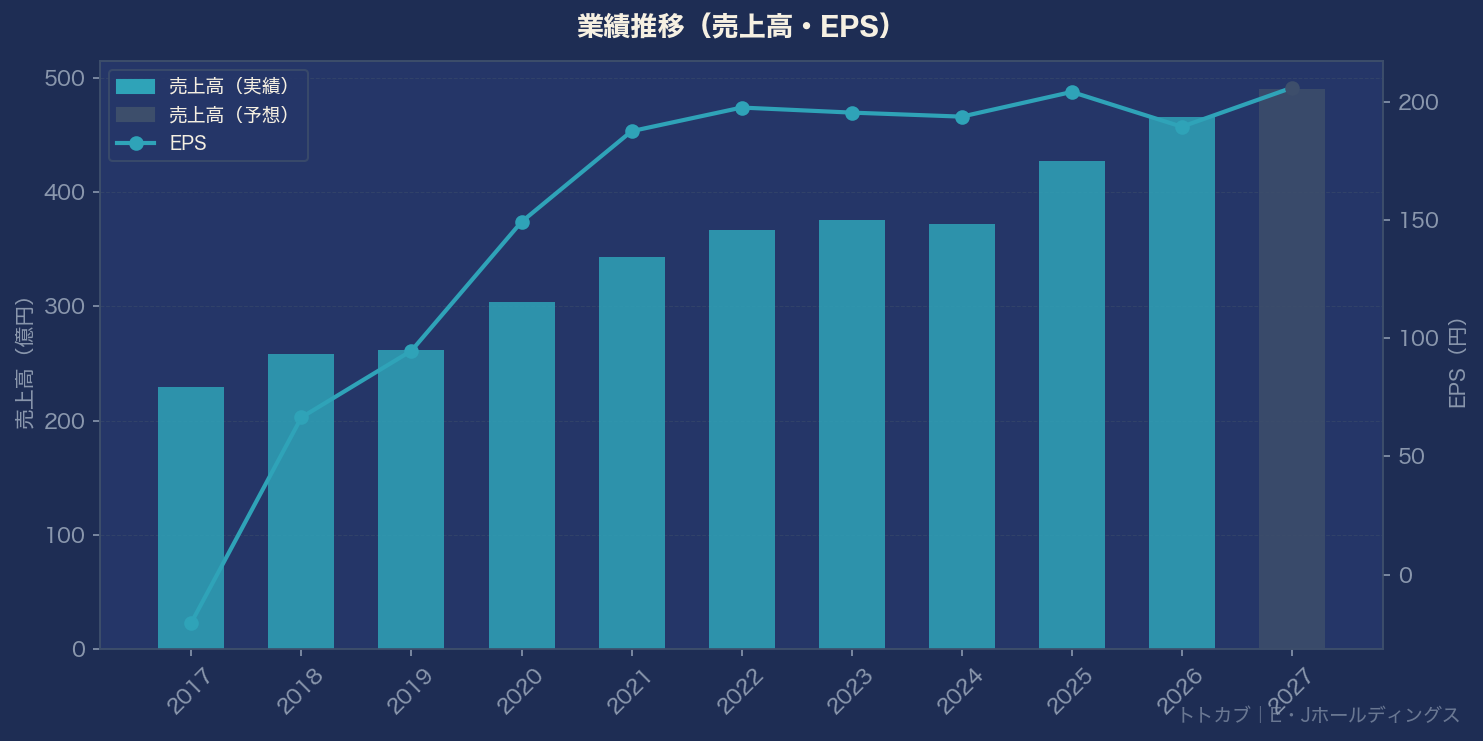
売上高はFY2017の230億円からFY2026には466億円まで、約2倍に拡大。10年間しっかり右肩上がりのトレンドを維持してます。会社予想のFY2027は490億円を見込んでます。
ただちょっと気になったのが、営業利益率。FY2022の12.25%をピークに、FY2026は10.02%まで緩やかに下がってきてるんですよね。ROEも同様で、FY2021の12.2%をピークにFY2026は9.1%まで低下傾向。原価や販管費の増加が影響してるのかなと思いますが、まだちゃんと調べられてないので、このあたりは引き続きウォッチしたいところです。
EPSもFY2017は一時的な損失(分割調整後▲20円)を計上した年があったんですが、その後はFY2021に187円まで回復、以降はFY2022の197円をピークに190〜204円台で安定的に推移してます。
気になるところ
自己資本比率71.0%とedinetdbの健全性スコアもS評価(83点)で、財務基盤はかなり堅いです。ただ上で書いた通り、ROE・営業利益率が緩やかに低下してきている点と、官公庁発注の公共事業への依存度が高い点は、理解しておいた方がいいポイントかなと思ってます。
実績PER9.8倍・PBR0.83倍という数字だけ見るとかなり割安に見えますが、この辺りのトレンドも含めて判断したい銘柄です。
銘柄メモ
- 証券コード:2153
- 株価:1,858円(2026年10月13日時点)
- 配当利回り:4.41%(予想)
- 9期連続増配・過去10年減配なし
- PER:実績9.8倍/予想9.0倍 PBR:0.83倍
- 自己資本比率:71.0%
くわしい数値やチャートは配当サウナ道のレポートページでも見れます
文章が長くなってきたので一旦ここまで!続きはまた今度書くかもしれません。
では、バイバーイ👋