プレステージ・インターナショナル(4290)|株主優待、復活してた
みなさんー!高配当株やってる??
どうも、トトカブです!
今回はプレステージ・インターナショナル(4290)。正直、名前だけ見てもピンとこない会社だったんですが(笑)、「株主優待を再開」というニュースが目に留まって調べ始めました。しかも配当+優待利回りで5%超えって話も見かけて、これは気になるぞと。
どんな会社?
- 保険会社・自動車メーカー・不動産管理会社などを主なクライアントとするBPO(ビジネス・プロセス・アウトソーシング)専業会社
- 主力は事故・故障時のレッカー手配などを行うロードアシスタンスサービスと、大家さんの家賃滞納リスクを保証する家賃債務保証などの金融保証事業
- 2019年4月から持株会社体制に移行、オートモーティブ・プロパティ・グローバル・カスタマー・金融保証・IT・ソーシャルの7事業を展開
- 国内に加え米州・欧州・アジア・オセアニアの3極体制でグローバル展開(海外売上比率は約5%)
- 女子バレーボールチーム「アランマーレ」運営や保育事業など、社会貢献寄りの「ソーシャル事業」もやっているのがちょっと面白いところ
裏方のBPO業務が中心なので地味に見えるんですが、保険会社や自動車メーカーとの継続契約がベースになっているぶん、意外と安定感のあるビジネスなのかもという印象です(素人目線ですが)。
配当の推移
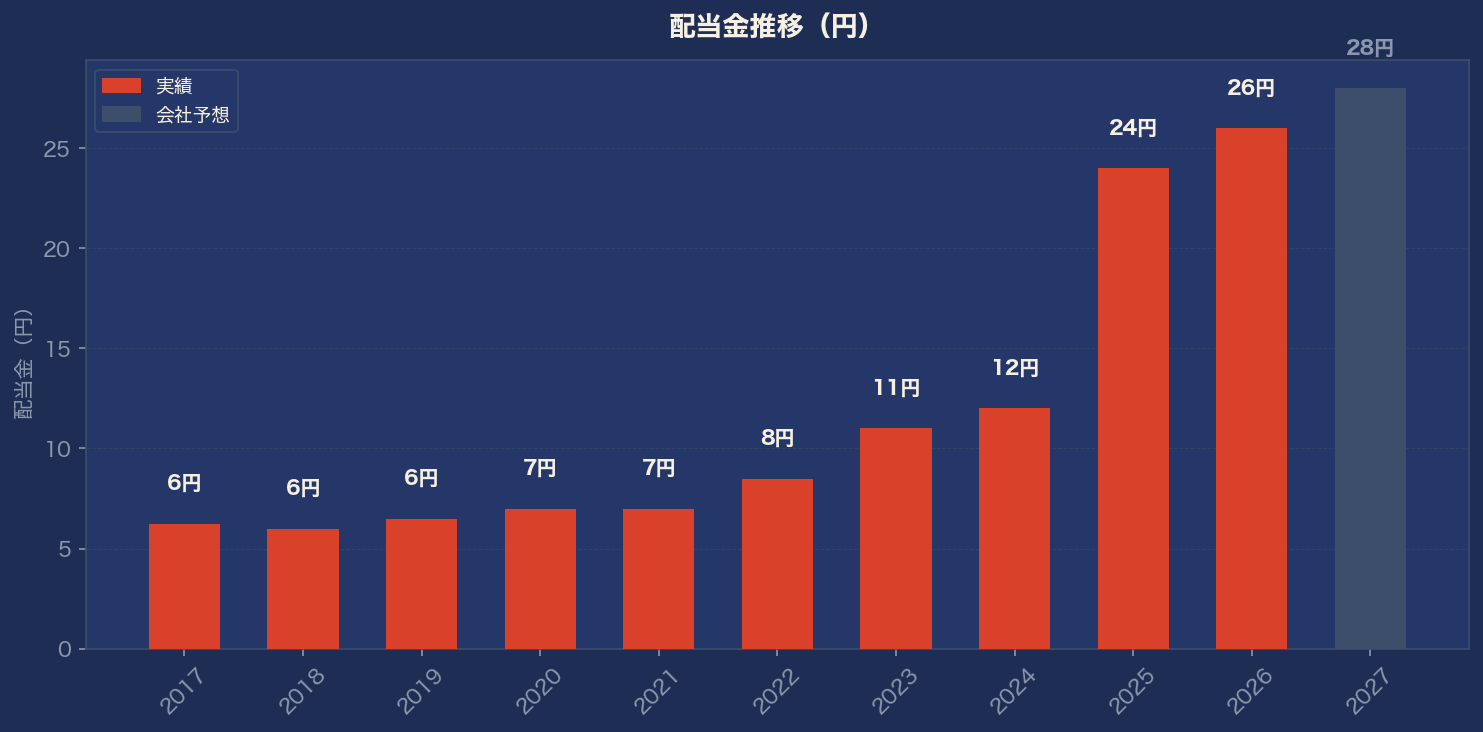
分割等の調整はなく、2017年3月期からの配当金推移はこちら。
6.25円 → 6.0円 → 6.5円 → 7.0円 → 7.0円 → 8.5円 → 11.0円 → 12.0円 → 24.0円 → 26.0円 → 28.0円(2027年3月期・予想)
2018年3月期に一度6.25円→6.0円へ減配してるんですが、それ以降は基本的に右肩上がり。特にここ2期は24円→26円→予想28円と増配ペースが上がってます。会社側も中期経営計画で「FY2026までに配当性向60%」「FY2027までに総還元性向70%以上」を掲げていて、株主還元にかなり本気になってきてる印象を受けました。
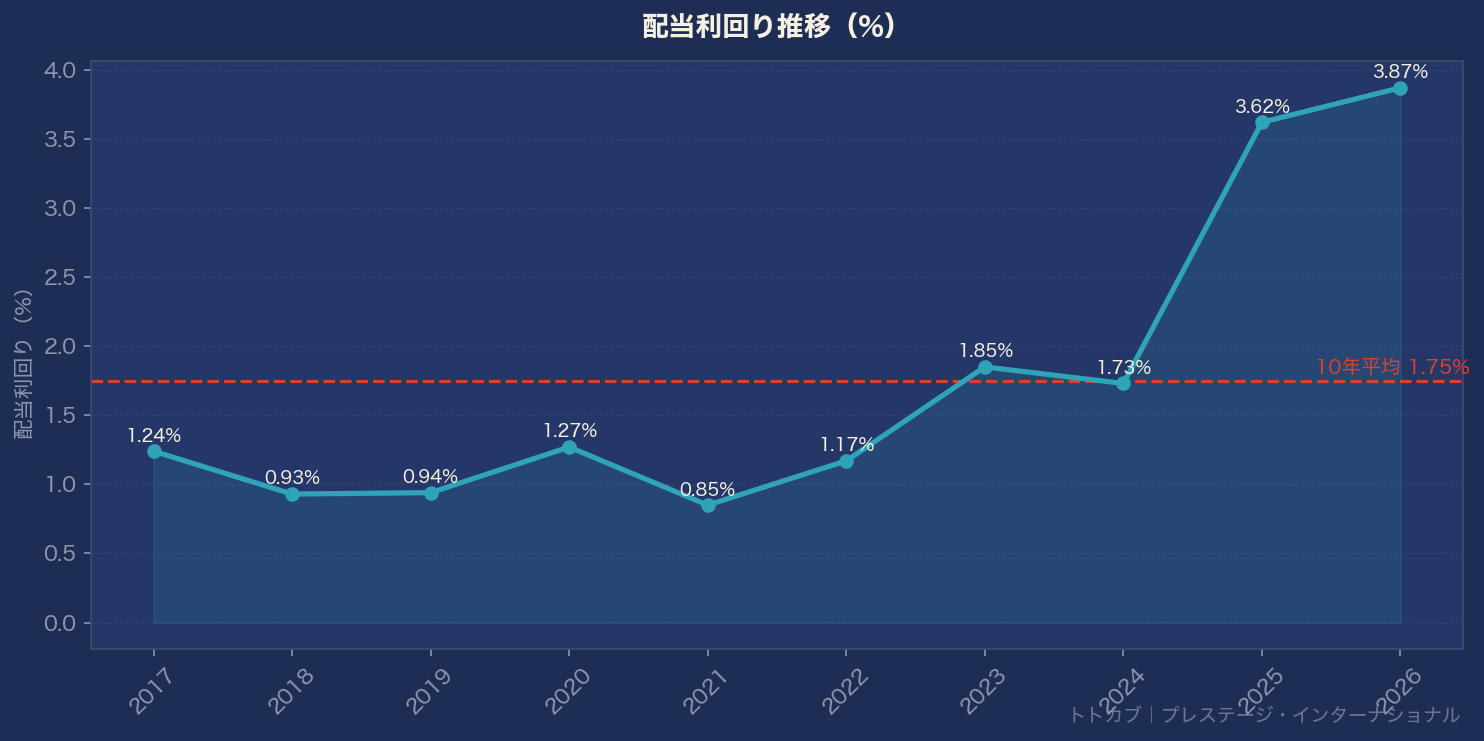
利回りは2027年3月期予想の28円ベースで4.03%。過去10年平均(1.75%)と比べるとかなり高い水準まで来ています。
業績はどう?
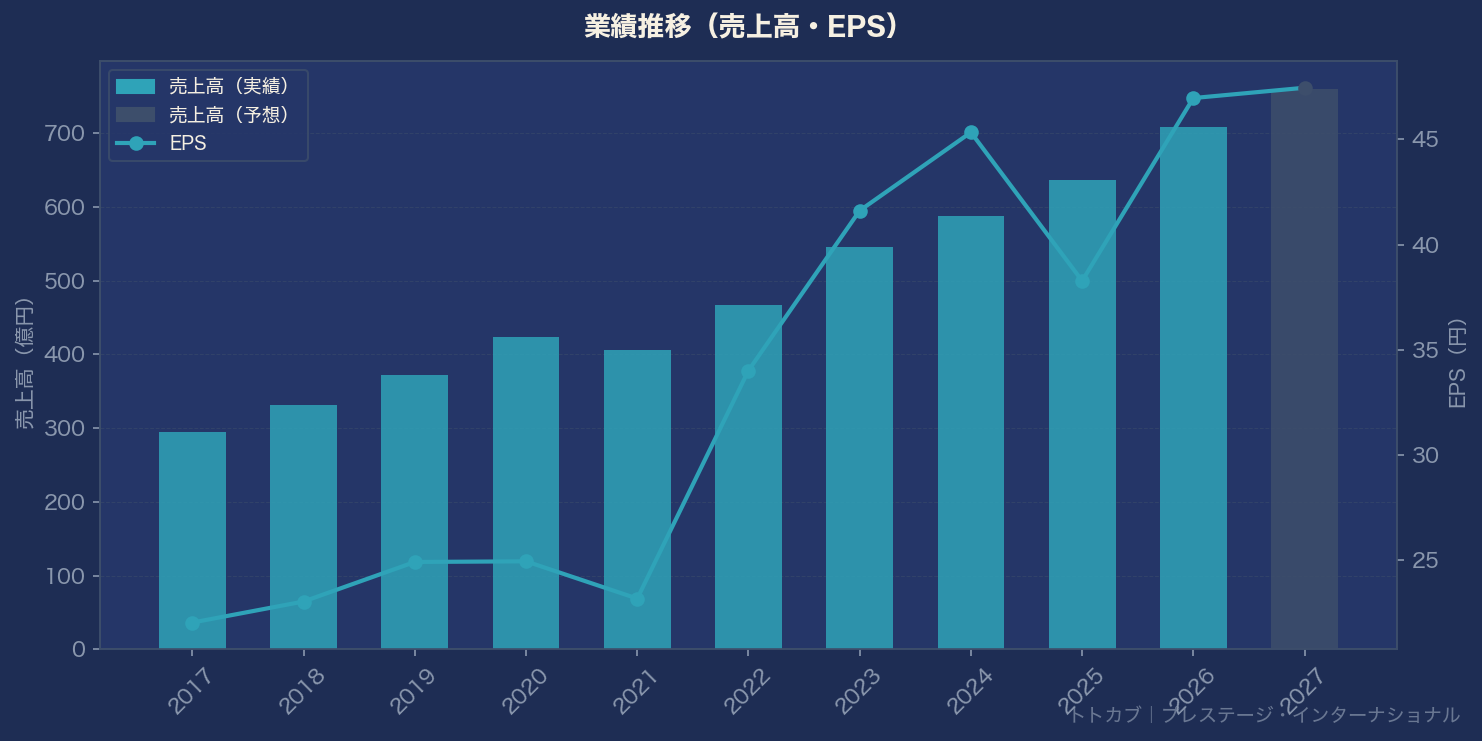
売上高は10年で294億円→709億円と2.4倍に拡大。2026年3月期は前期比+11.3%の増収増益で過去最高を更新しました。2027年3月期も会社予想で760億円(+7.2%)とさらなる成長を見込んでいます。営業利益率は12〜14%台で推移していて、ここ数年はだいたい12.5%前後に落ち着いている感じです。
気になるポイント
配当・優待だけ見ると魅力的なんですが、いくつか気になった点もメモしておきます。
- BPO業界って、クライアント企業が「自社でやります(インハウス化)」ってなったり、業界再編が進んだりすると、独立系のBPO会社としては仕事を失うリスクがあるみたいです
- 家賃債務保証は、滞納者の代わりに家賃を立て替える仕組みなので、景気が悪化すると立替金の回収が滞って貸倒引当金が想定以上に膨らむ可能性がある、とのこと
- ロードサービスやホームアシストは天候・季節の影響を受けやすい業態らしく、大型台風とか大雪の年は一時的に収益が悪化することもありそう
とはいえ自己資本比率は58.8%、営業CFも10年以上連続でプラスと、財務面はわりと手堅い印象です。
株主優待が復活
個人的に一番「おっ」と思ったのがこれで、2020年に一度廃止していた株主優待を2026年5月に再導入したそうです(QUOカード進呈)。さらに創業40周年記念の優待も予定されているみたいで、配当と合わせると利回り5%超という声も見かけました(優待の内容・条件は今後変わる可能性もあるので、興味ある方は最新のIR情報で確認してみてください)。
銘柄メモ
- 証券コード:4290
- 株価:695円(2026年8月7日時点)
- 時価総額:約884億円
- 配当利回り:4.03%(2027年3月期予想28円ベース)
- 連続増配:5期(2026年3月期まで)
- PER:14.64倍(会社予想ベース)/PBR:1.79倍
- 自己資本比率:58.8%
サービス業の平均PER(19.7倍程度)と比べるとやや割安な水準で、株主還元も強化中ということで、しばらくウォッチしてみようかなと思っています。
では、バイバーイ👋
