アドウェイズ(2489)|株主優待で"サウナ"がもらえる異色の広告代理店銘柄
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は2489・アドウェイズ。配当サウナ道としてはこれは調べないわけにいかない銘柄でした(笑)というのも、2025年11月に新設された株主優待が、自社グループ運営の男性専用サウナ「オールドルーキーサウナ」の回数券・VIP会員権・サウナホテル宿泊なんです。1,000株以上の保有でサウナ回数券4枚(10,320円相当)がもらえて、保有株数が増えるほど枚数も増えていくみたい。
ただ先に言っておくと、配当や業績だけで見るとちょっとクセの強い銘柄でした。優待目当ての要素が強めのレポートになります。
どんな会社?
2001年設立、スマホ広告・アフィリエイト広告を主力とするインターネット広告代理店です。アプリやWeb向けの成果報酬型広告プラットフォームを運営していて、海外にもネットワークを広げています。
サウナ事業は、東京都心部の施設と千葉県木更津市のサウナホテルを展開していて、広告代理店が本業の会社が飲食・レジャー領域にも進出してる、というちょっと面白い構図です。
配当は正直、波が大きい
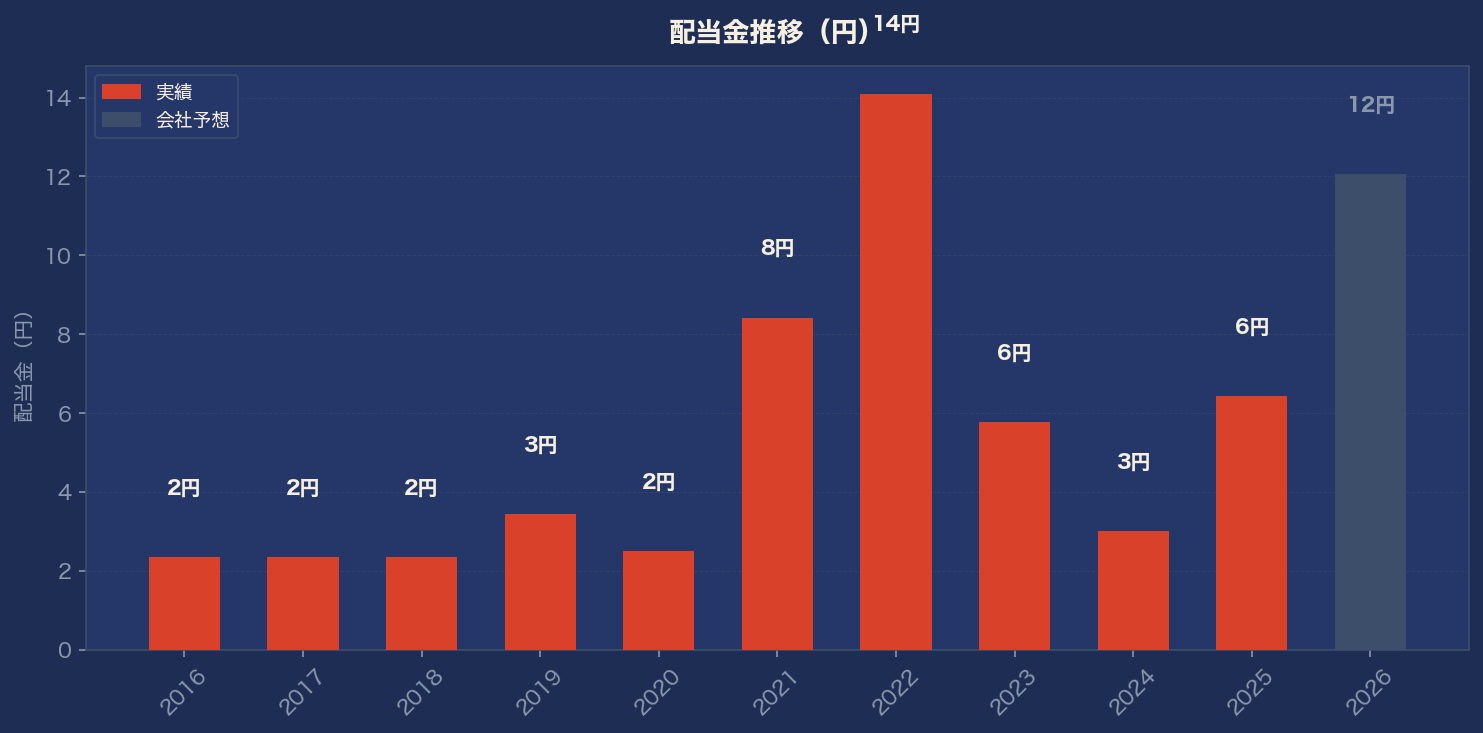
配当金の推移を見ると、正直かなり振れ幅が大きいです。2022年3月期は14.1円まで増配したものの、2023年・2024年と2期連続で減配(14.1円→5.77円→3.0円)。2025年は6.42円まで回復し、会社予想の2026年は12.06円とさらなる増配を見込んでますが、正直「安定した連続増配株」というタイプでは全然ないです(素人目線ですが、これはハッキリ言っておきたい)。
配当利回りは予想ベースで2.92%。派手な高配当株ではないですが、優待と合わせて考えるとトータルの株主還元利回りはそれなりに厚くなりそうです。
業績のブレも大きい、でも来期は大幅増益予想
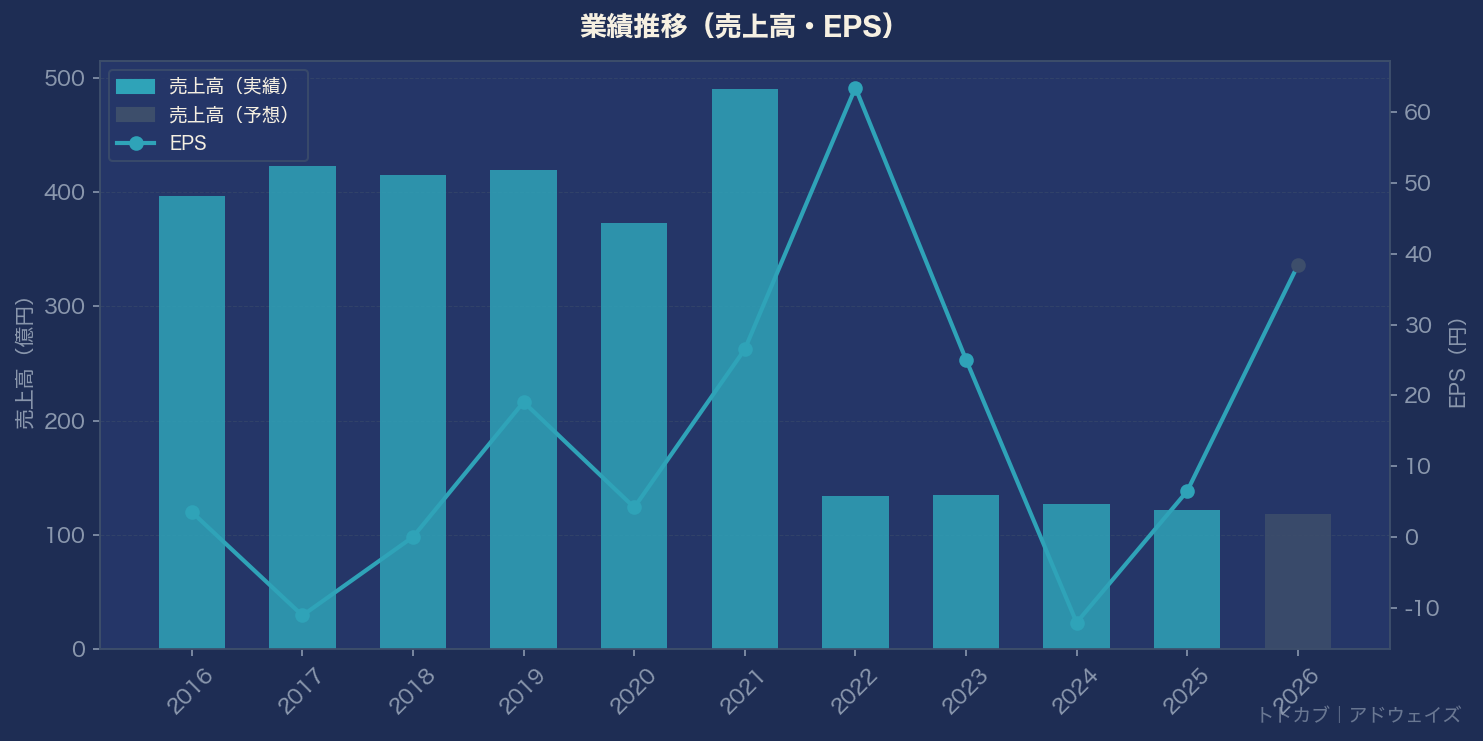
売上高は2021年に490億円あったのが、2022年には134億円まで急減してます(事業構成の変化によるものとみられますが、この辺はまだちゃんと調べられてないので、気になる方は決算資料を直接見てもらえると)。ここ数年は120〜135億円のレンジで推移中です。
2024年3月期はEPSが-12.11円の赤字に転落しましたが、2025年は6.47円まで回復。会社予想の2026年は38.38円とかなり大幅な増益を見込んでます(営業利益+404.7%、純利益+493.1%!)。中間期の進捗は計画に沿ってるみたいですが、正直これがそのまま実現するかは今後の決算を見てみないとなんとも言えないな、というのが率直な感想です。
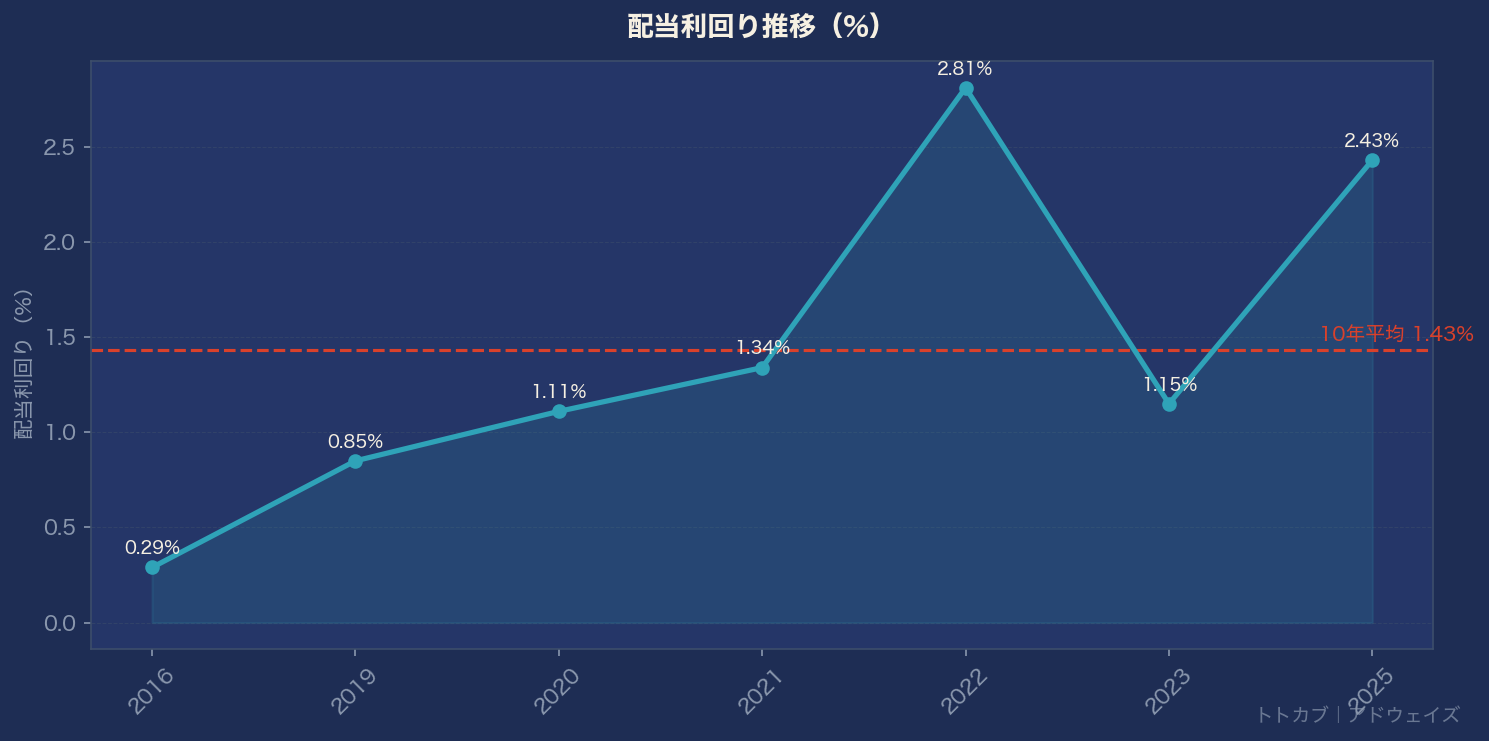
気になるところ
一番気になったのは配当性向。FY2025は99%とほぼ利益を使い切る水準でした。会社予想通りに業績が伸びればFY2026の配当性向は31%まで下がる計算になりますが、予想未達だと再び高止まりするリスクがあります。
あと営業キャッシュフローも、過去10年で3回(2017年・2020年・2025年)マイナスになってて、直近期もマイナス。本業でのキャッシュ創出力にはまだ課題がありそうです。実績PERも40.8倍とかなり割高な水準(ただし予想PERで見ると10.8倍まで下がるので、この辺の評価の振れ幅も含めて注意して見ておきたいところです)。
銘柄メモ
- 証券コード:2489
- 株価:413円(2026年9月時点)
- 配当利回り:2.92%(予想)
- 配当性向:99%(FY2025実績)→31%(FY2026予想)
- PER:実績40.8倍/予想10.8倍 PBR:1.20倍
- 自己資本比率:60.5%
- 株主優待:1,000株以上でオールドルーキーサウナ回数券等(2025年11月新設)
くわしい数値やチャートは配当サウナ道のレポートページでも見れます→ /reports/2489/
個人的には、配当そのものより「優待でサウナ行けるの楽しそう」くらいの温度感で少額保有する、くらいがちょうどいい距離感なのかなと思ってます。文章が長くなってきたので一旦ここまで!
では、バイバーイ👋
