アクシーズ(1381)|12期連続増配、自己資本比率84.6%の鶏肉一貫生産会社
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は1381・アクシーズ。前回のスクリーニングで「連続増配12年」という数字が目に留まって、しかも実績PER6.7倍とかなり割安に見えたので調べてみました。鹿児島の鶏肉メーカーです。
どんな会社?
鹿児島市に本社を置く、鶏肉(ブロイラー)の一貫生産体制を持つ食品会社です。飼料製造から種鶏飼育・雛生産・ブロイラー飼育・食鳥処理・鶏肉加工食品の製造まで、川上から川下まで自社で手掛けているのが特徴。九州を中心に安定した供給網を持っていて、外食事業(直営飲食店)も展開しています。
財務面はかなり優等生で、自己資本比率84.6%、edinetdbの健全性スコアは93点(S評価)でした。
配当が45円→120円、12期連続増配
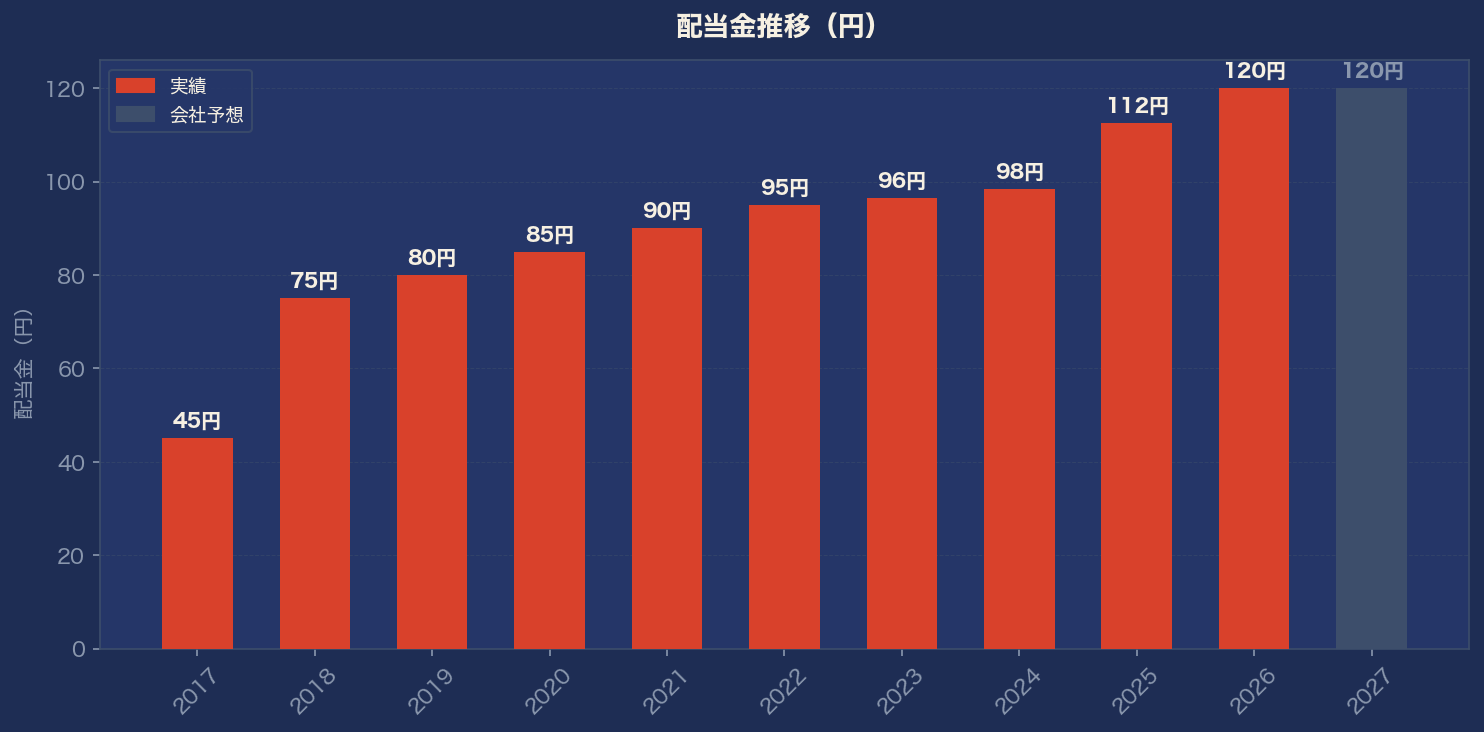
配当金は2017年3月期の45円から、2026年6月期には120円まで拡大。12期連続増配ということで、配当性向自体は20〜30%台と低めなので、まだまだ増配余地はありそうな印象を受けました(素人目線ですが)。
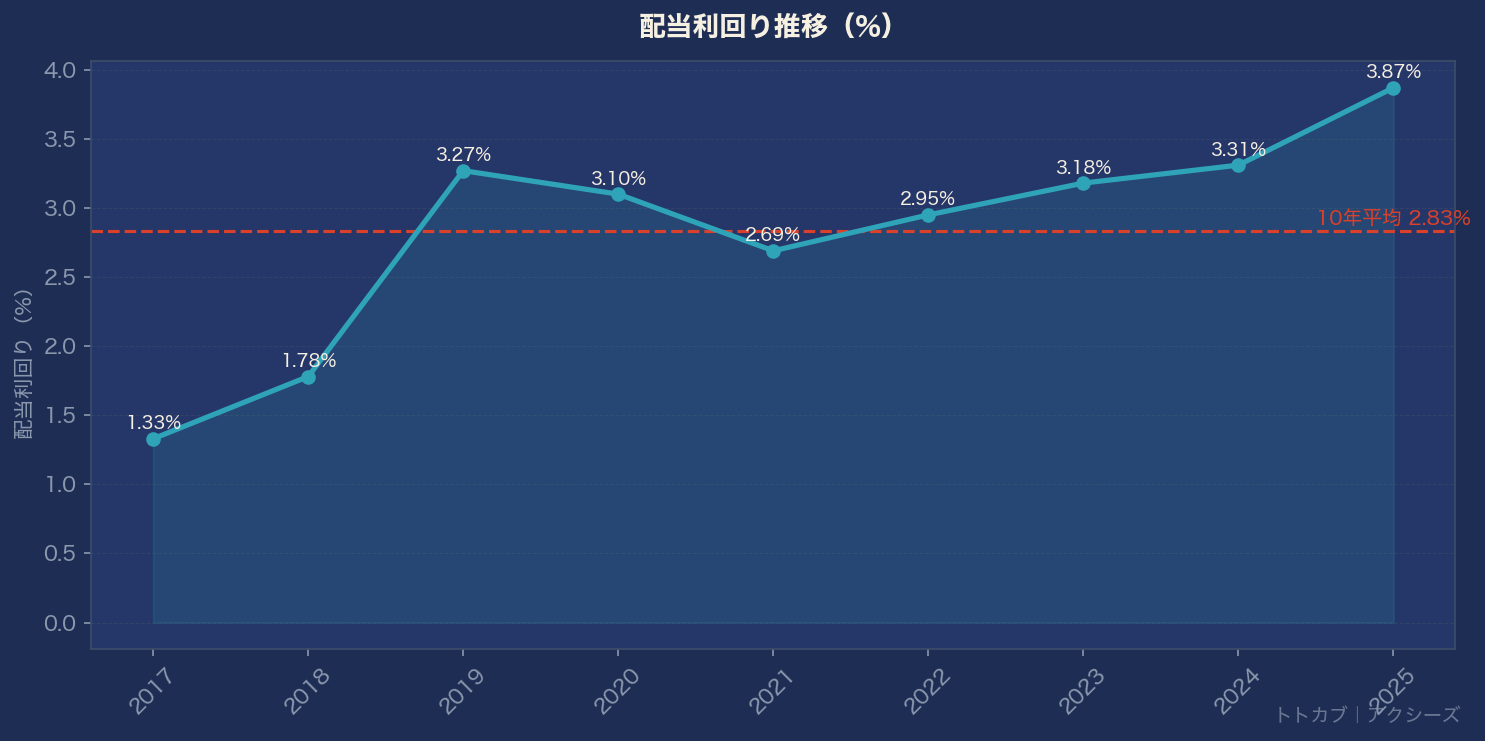
配当利回り(予想)は3.34%で、過去平均(2.83%)を上回る水準です。
業績はFY2026が特に好調、でも反動には注意
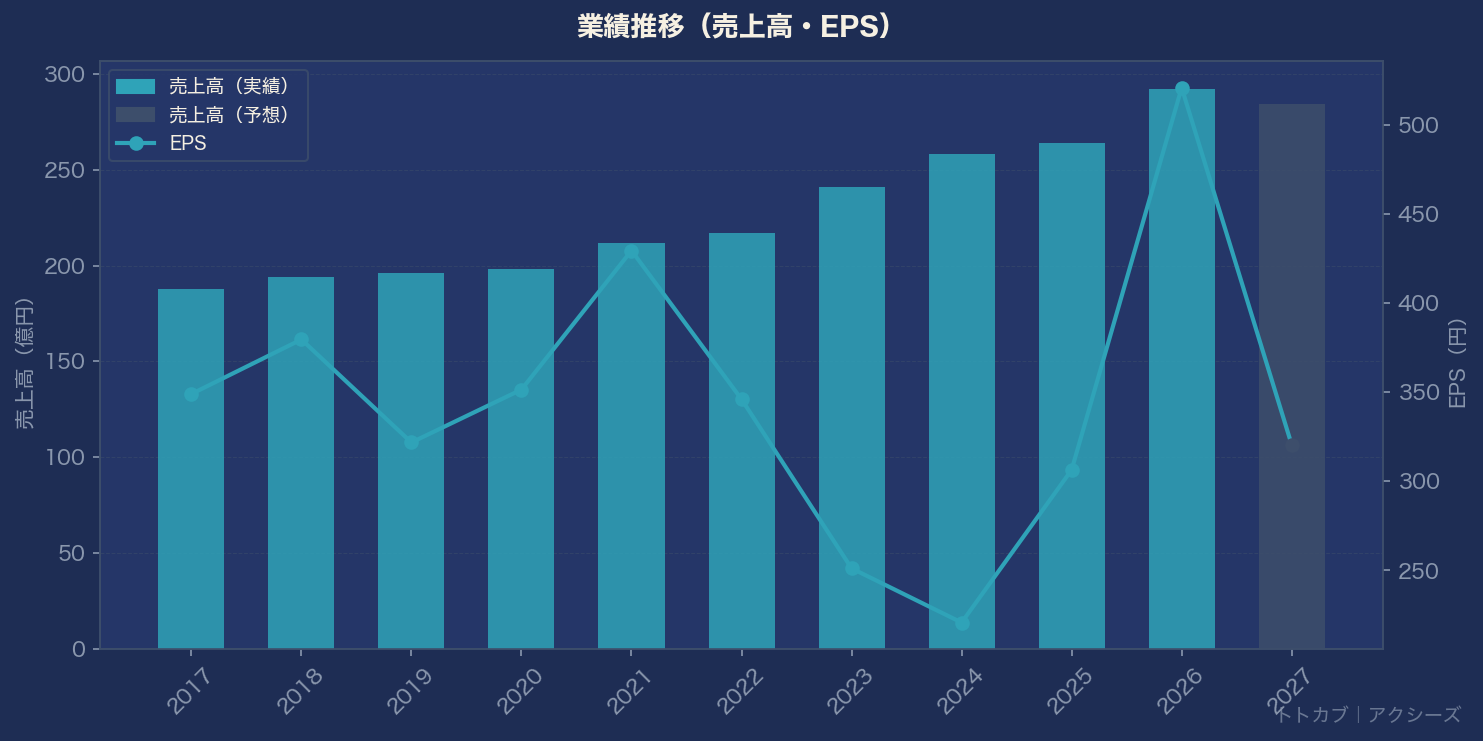
売上高は2017年の188億円から2026年6月期は292億円まで着実に拡大。特にFY2026は飼料コストの低下と食品セグメントの好調が重なって、営業利益が前期比+84.1%という大幅増益になりました。
ただ正直に言うと、これは差し引いて見た方がいいポイントだと思ってます。実際、2023〜2024年は飼料コスト高騰の影響でROE・営業利益率が結構落ち込んだ実績があって(ROEは2024年に6.1%まで低下)、畜産・食品系のビジネスって原材料コストの波にけっこう左右されるんだなというのがよくわかりました。会社予想でもFY2027は営業利益▲36.0%・純利益▲38.5%と反動減を見込んでいます(ただし配当は120円で据え置き予想なのは好印象)。
気になるところ
飼料コストや鶏肉相場に業績が左右されやすい点はやっぱり気になります。あと畜産業特有のリスクとして、鳥インフルエンザなど疫病が発生した場合の出荷制限・処分コストも頭に入れておきたいポイントです。
実績PER6.7倍だけ見るとかなり割安に見えますが、FY2026が飼料コスト低下という追い風のあった年だったことを考えると、会社予想ベースの予想PER11.2倍の方が実態に近いのかなと思っています。
銘柄メモ
- 証券コード:1381
- 株価:3,596円(2026年9月時点)
- 配当利回り:3.34%(予想)
- 12期連続増配
- PER:実績6.7倍/予想11.2倍 PBR:0.84倍
- 自己資本比率:84.6%
くわしい数値やチャートは配当サウナ道のレポートページでも見れます→ /reports/1381/
文章が長くなってきたので一旦ここまで!続きはまた今度書くかもしれません。
では、バイバーイ👋
