全国保証(7164)|営業利益率70%超、13期連続増配の住宅ローン保証会社
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は7164・全国保証。edinetdbの健全性スコアが85点(S評価)って出てきて、しかも13期連続増配ってなってたので「これは調べなきゃ」と思って掘り下げてみました。正直、今まで紹介してきた銘柄の中でもかなり優等生な部類だと思います。
どんな会社?
1978年設立、日本最大級の独立系住宅ローン保証会社です。「独立系」というのがポイントで、メガバンクの系列に属していないので、全国の地方銀行・信用金庫・信用組合など幅広い金融機関と提携できるのが強みなんだそうです。
銀行が住宅ローンを実行する時、全国保証が保証を引き受けて保証料をもらう、というビジネスモデル。代位弁済(借り手が返済できなくなった時の肩代わり)リスクはあるものの、営業利益率は70%超(FY2026)というとんでもない収益性です。保険に近い、資産を必要としない高収益ビジネスという印象を受けました。
配当が31円→120円、13期連続増配
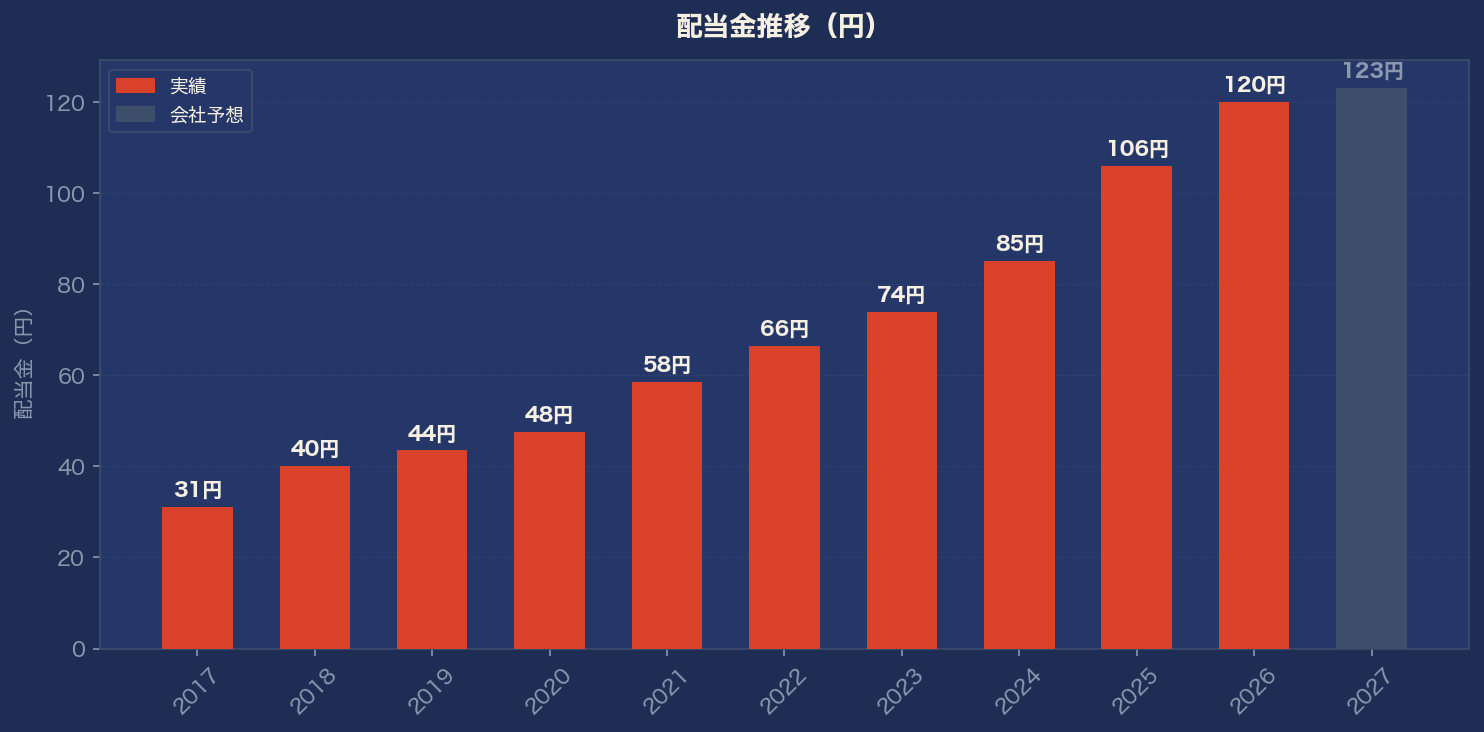
配当金(2025年の1→2株式分割調整後)は2017年3月期の31円から、2026年3月期には120円まで拡大。10年弱で約4倍です。しかも13期連続増配ということで、今まで見てきた中でもかなり安定した増配トラックレコードだと思います。
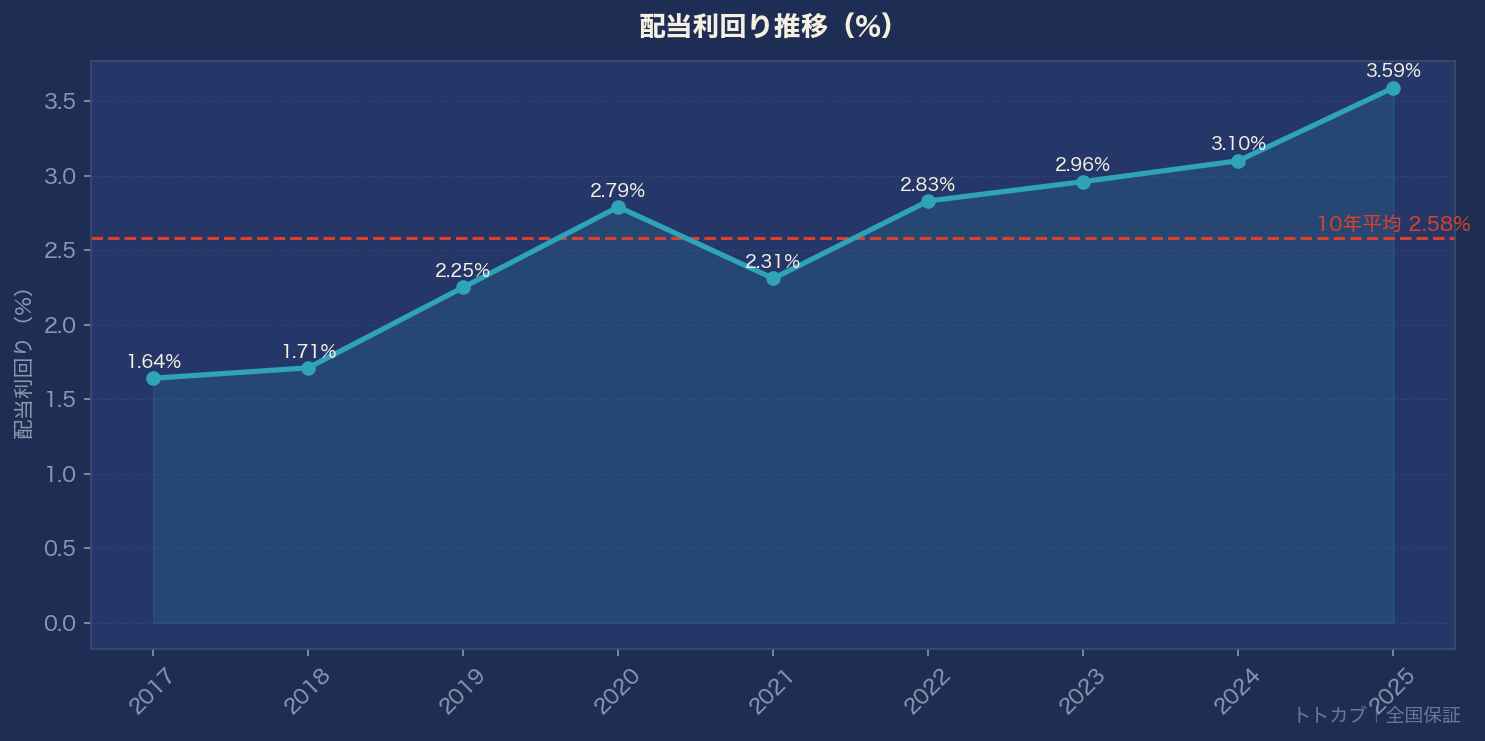
配当利回り(予想)は3.89%で、過去平均(2.58%)を上回る水準。個人的には、この安定感でこの利回りは割とお得なんじゃないかなと感じました(素人目線ですが)。
業績も着実に拡大中
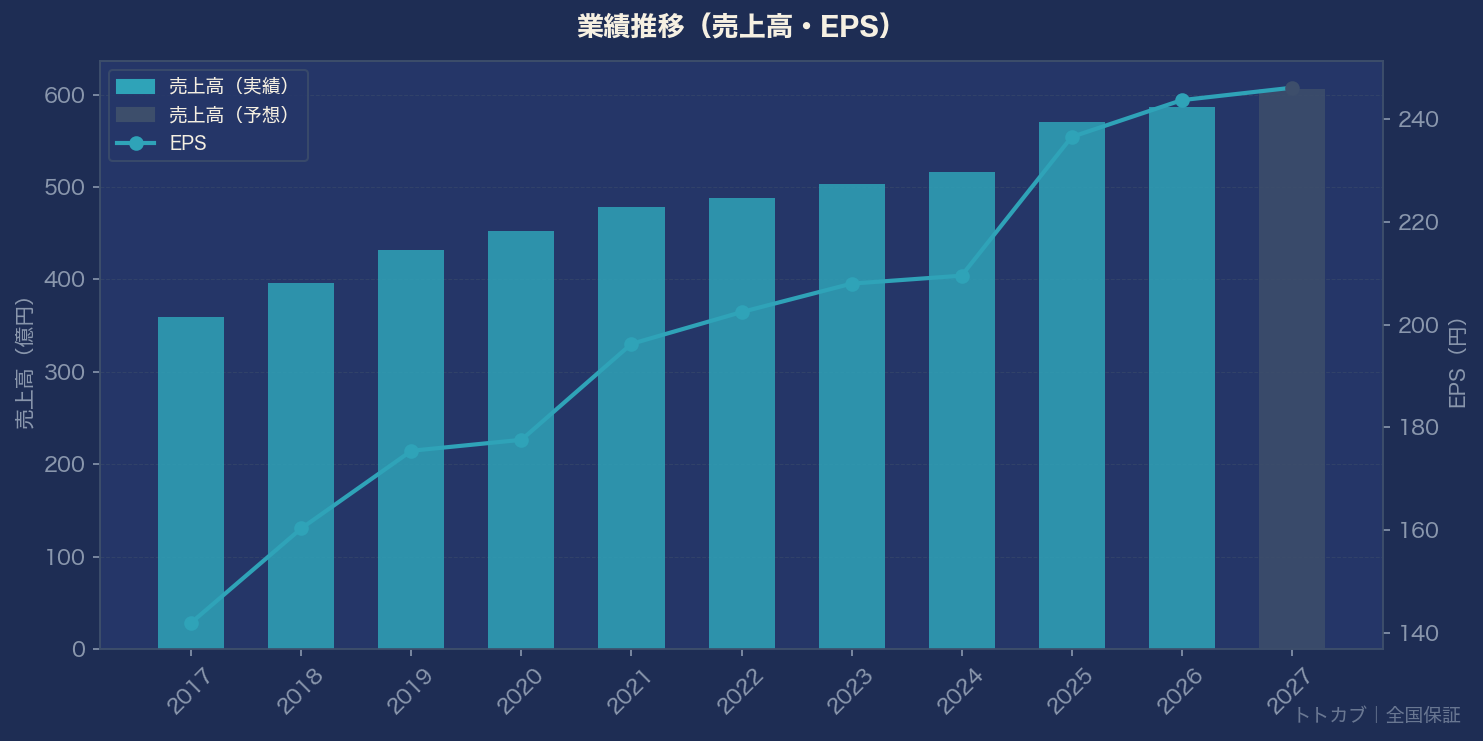
売上高(保証料収入等)は2017年の359億円から2026年は587億円まで、10年弱で約1.6倍に成長。EPSも142円→244円と着実に伸びてます。
気になるところ
ただ、良いことばかりでもなくて。営業利益率は2022年の83%台をピークに、2026年は70.5%まで緩やかに低下してます。ROEも2017年の23.8%から2026年は13.4%まで下がってきていて、この辺の要因はもう少し掘り下げて調べてみたいところです(まだちゃんと調べられてないんですが…)。
あとは業種特性として、保証料収入は新規住宅ローン実行額に連動するので、金利動向や住宅市場の冷え込みは業績に影響しそうです。代位弁済リスク(保証先の債務不履行増加)も頭には入れておきたいポイントですね。
銘柄メモ
- 証券コード:7164
- 株価:3,156円(2026年9月時点)
- 配当利回り:3.89%(予想)
- 13期連続増配
- PER:実績12.9倍/予想12.8倍 PBR:1.71倍
- 自己資本比率:48.9%
くわしい数値やチャートは配当サウナ道のレポートページでも見れます→ /reports/7164/
文章が長くなってきたので一旦ここまで!続きはまた今度書くかもしれません。
では、バイバーイ👋
