上組(9364)|配当45円→205円、8期連続増配の港湾物流会社
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は9364・上組(かみぐみ)。自分のポートフォリオを見直してたら「倉庫・運輸関連」の業種がまるまる空白だったことに気づいて、じゃあどこがいいかなと調べてたら出会った銘柄です。配当が8期連続増配って知ってちょっとテンション上がりました(笑)
どんな会社?
1867年(慶応3年!)創業、神戸を拠点とする日本最大級の総合物流会社です。港湾運送のパイオニア的存在で、神戸港・大阪港をはじめ全国の港湾に強固な地盤を持ってます。主力は港湾運送・倉庫・陸上運送を含む物流事業で、売上の約88%を占めてます。
個人的に面白いなと思ったのが、港湾エリアに持ってる広大な自社用地を活かした不動産事業もやってるところ。あと継続的な自社株買いで、発行済株式数がこの10年で約6割まで圧縮されてるんですよね。株主還元への本気度が伝わってきます。
配当が45円→205円まで伸びてる
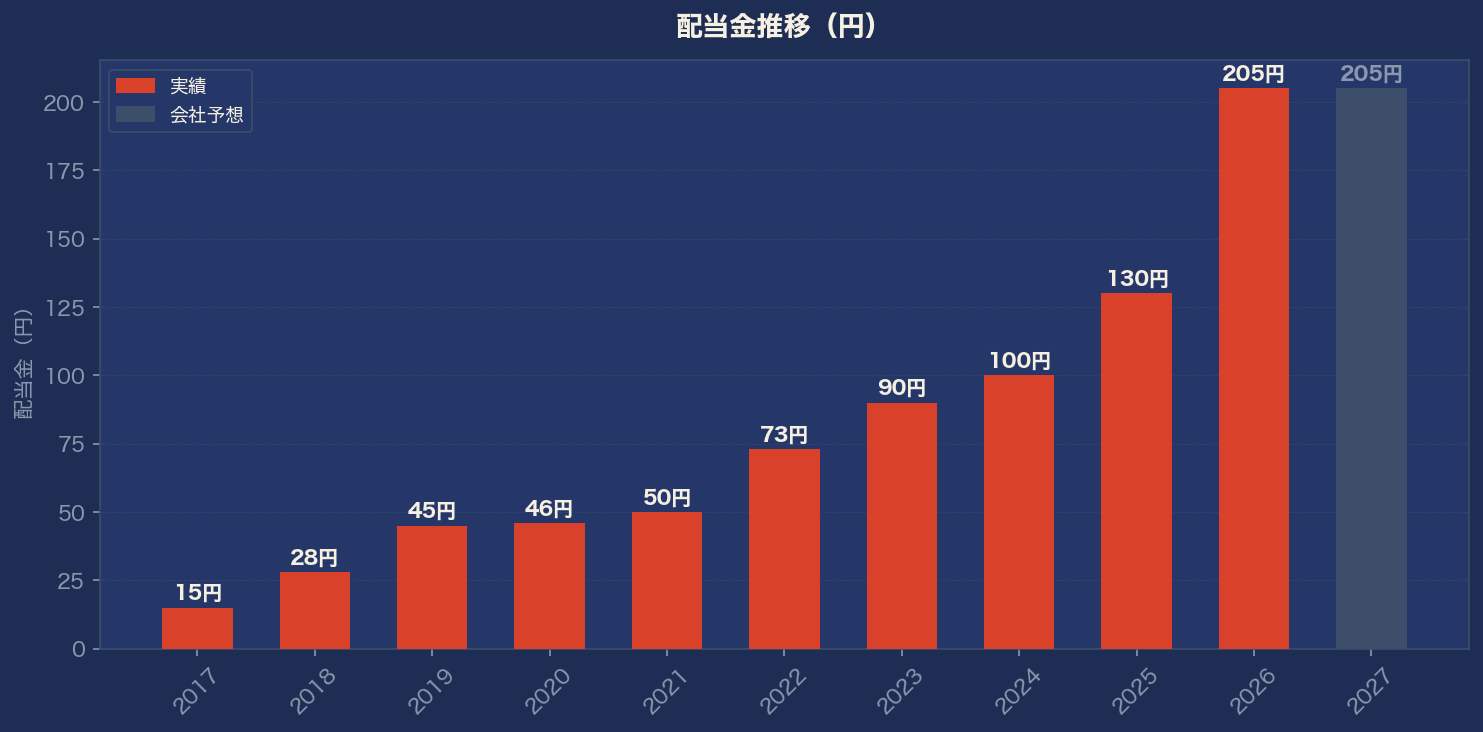
これが一番書きたかったところ。配当金は2019年3月期の45円から、2026年3月期には205円まで拡大してます。8期連続増配で、この間の年平均成長率は約23%とかなりハイペース。
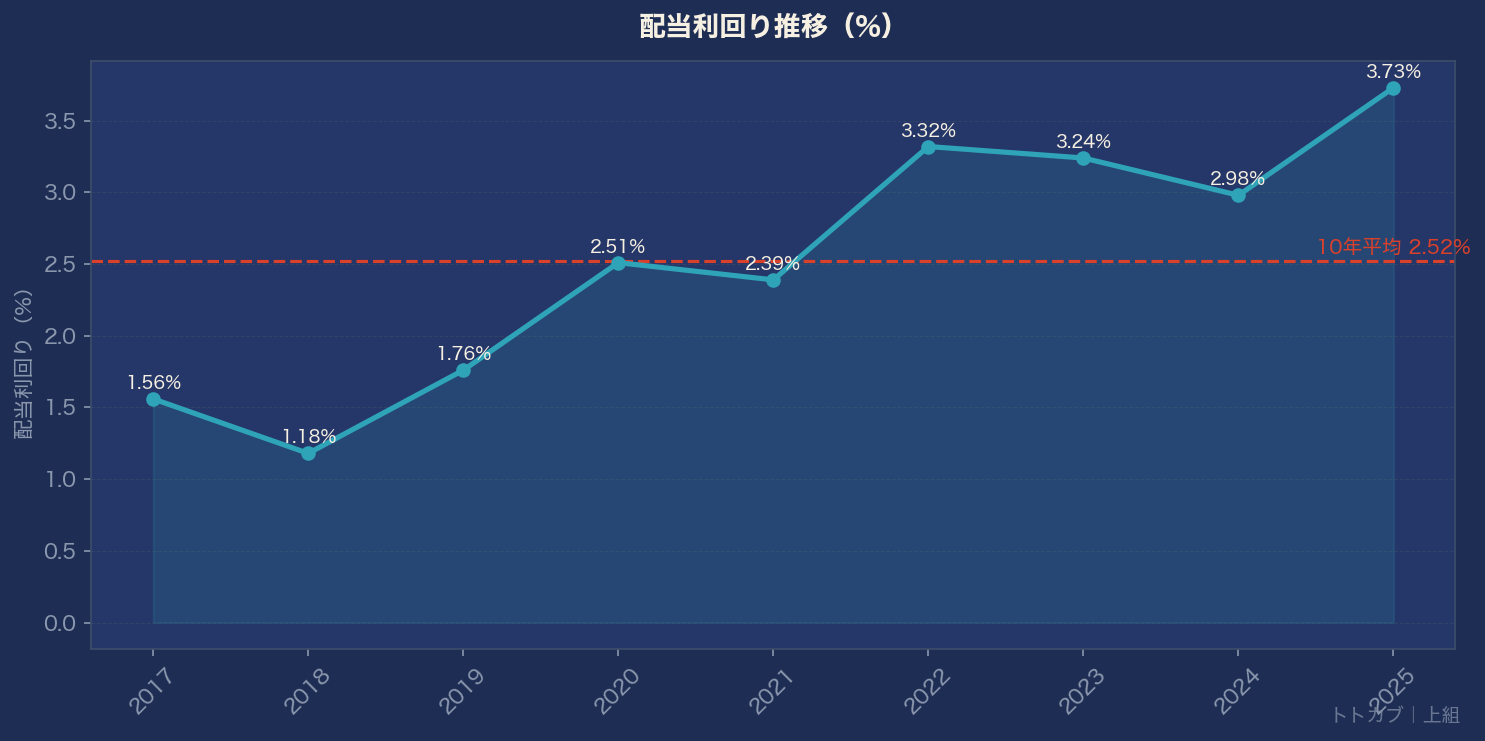
配当利回り(予想)は4.21%で、過去平均(2.52%)を大きく上回る水準です。過去10年、営業CFも一度もマイナスになったことがないみたいで、この辺の安定感も好印象でした。
ただし!FY2027(来期)の配当予想は205円で据え置き。増配ペースは一旦お休みという感じです。理由は後述します。
業績も過去最高、でも来期は減益予想
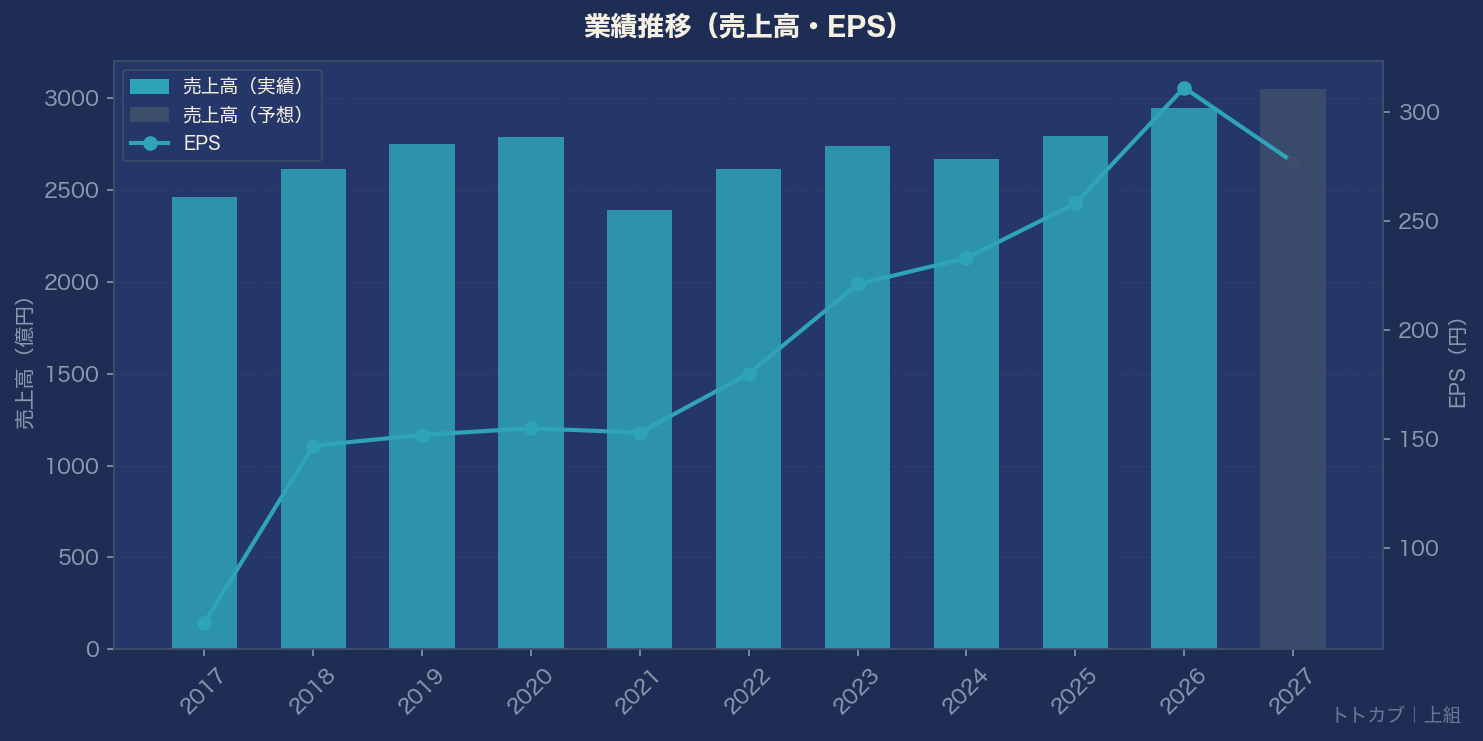
売上高はおおむね右肩上がりで、FY2026は2,948億円(+5.6%)と過去最高を更新。営業利益率も12.4%まで改善してきてます。EPSも10年で66円→311円と約4.7倍に。
気になるところ
正直に言うと、配当性向がかなり急上昇してるのが気になります。FY2026は65.9%まで上がってて、会社予想ベースだとFY2027は74%くらいまで行く見込み。これまでのハイペースな増配は、業績の伸び以上に配当性向を引き上げることで実現してきた面もあるので、この先も同じペースで増配が続くかはちょっと注視したいところです(素人目線ですが)。
実際、会社予想ではFY2027の営業利益は▲6.1%・純利益は▲12.5%と減益見込み。配当が据え置きになってるのもこれが理由かなと思います。あとは港湾・物流という業種特性上、荷動きや貿易量、燃料費・為替の影響も受けやすい点は頭に入れておきたいです。
銘柄メモ
- 証券コード:9364
- 株価:4,865円(2026年9月時点)
- 配当利回り:4.21%(予想)
- 8期連続増配
- PER:実績17.5倍/予想17.6倍 PBR:1.21倍
- 自己資本比率:73.5%
くわしい数値やチャートは配当サウナ道のレポートページでも見れます→ /reports/9364/
文章が長くなってきたので一旦ここまで!続きはまた今度書くかもしれません。
では、バイバーイ👋
