三菱HCキャピタル(8593)|28年間ずっと増配してる会社、調べてみた
みなさんー!高配当株やってる??
どうも、トトカブです!
高配当株をスクリーニングしてたら「28期連続増配」って数字が出てきて、思わず声に出してしまいました笑
28年間、一度も配当を減らしてない。
リーマンショックも東日本大震災もコロナも全部乗り越えて、毎年増配し続けてるんです。
(こういう会社ってあるんだなって素直にびっくりしました
今日は三菱HCキャピタル(8593)をざっと調べてみたので共有します!
どんな会社?
三菱UFJリースと日立キャピタルが2021年に合併してできた会社で、国内最大級のリース・ファイナンス会社です。
IT機器とかの設備だけじゃなく、航空機・インフラ・不動産まで幅広くやってます。
「地味な会社」に見えて、MUFGグループの信用力 × 日立系の技術力という組み合わせ。
なんか強そうでしょ笑
配当の推移
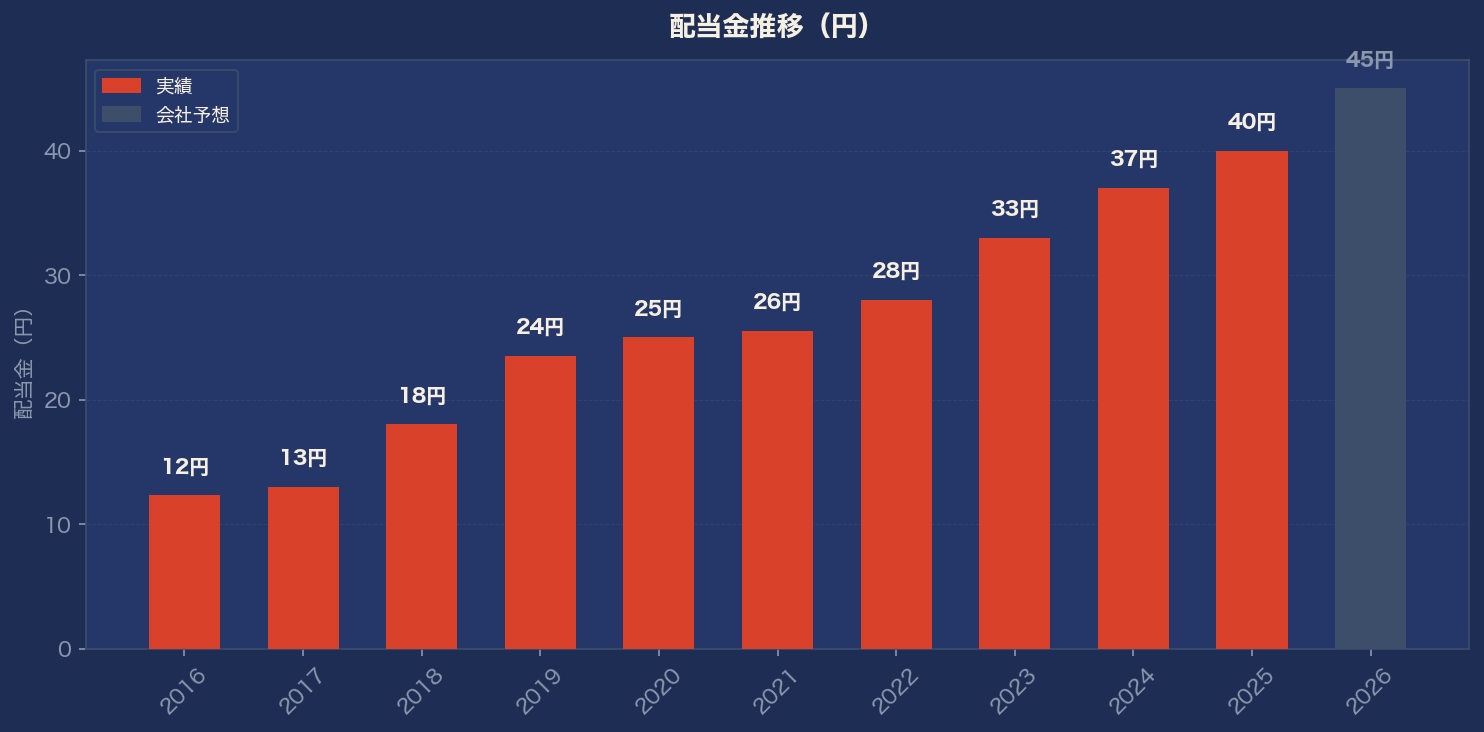
2016年に12円だった配当が2026年予想で45円。10年で約3.7倍!!
しかもコロナ禍でも減配なし。1999年から数えると0.8円→45円で56倍以上って、長期保有した人やばいですよね…
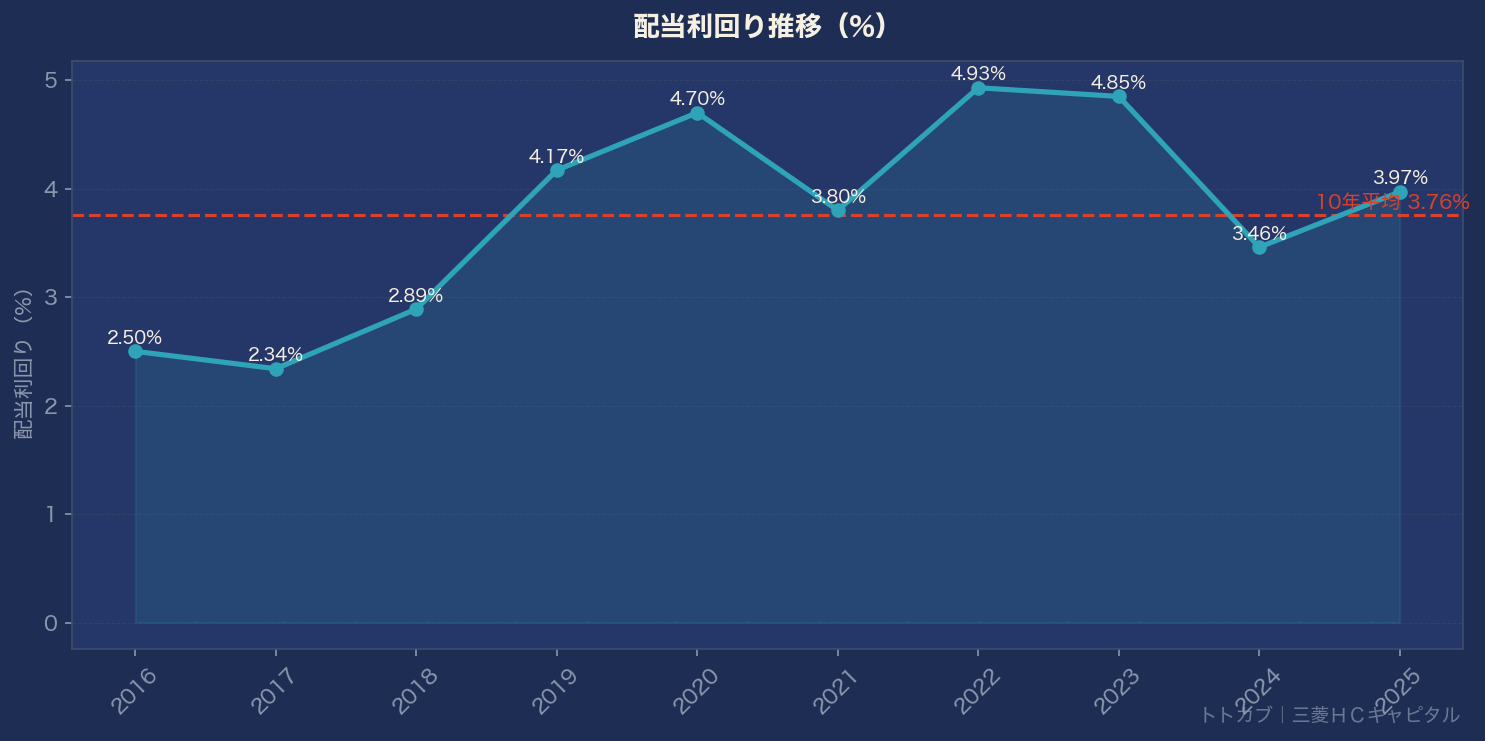
過去10年の平均利回りは3.76%。今は3.1%なので、過去平均よりちょっと低め。
(割高とまでは言わないけど、過去と比べると若干買いにくい水準かな、とは思ってます
業績
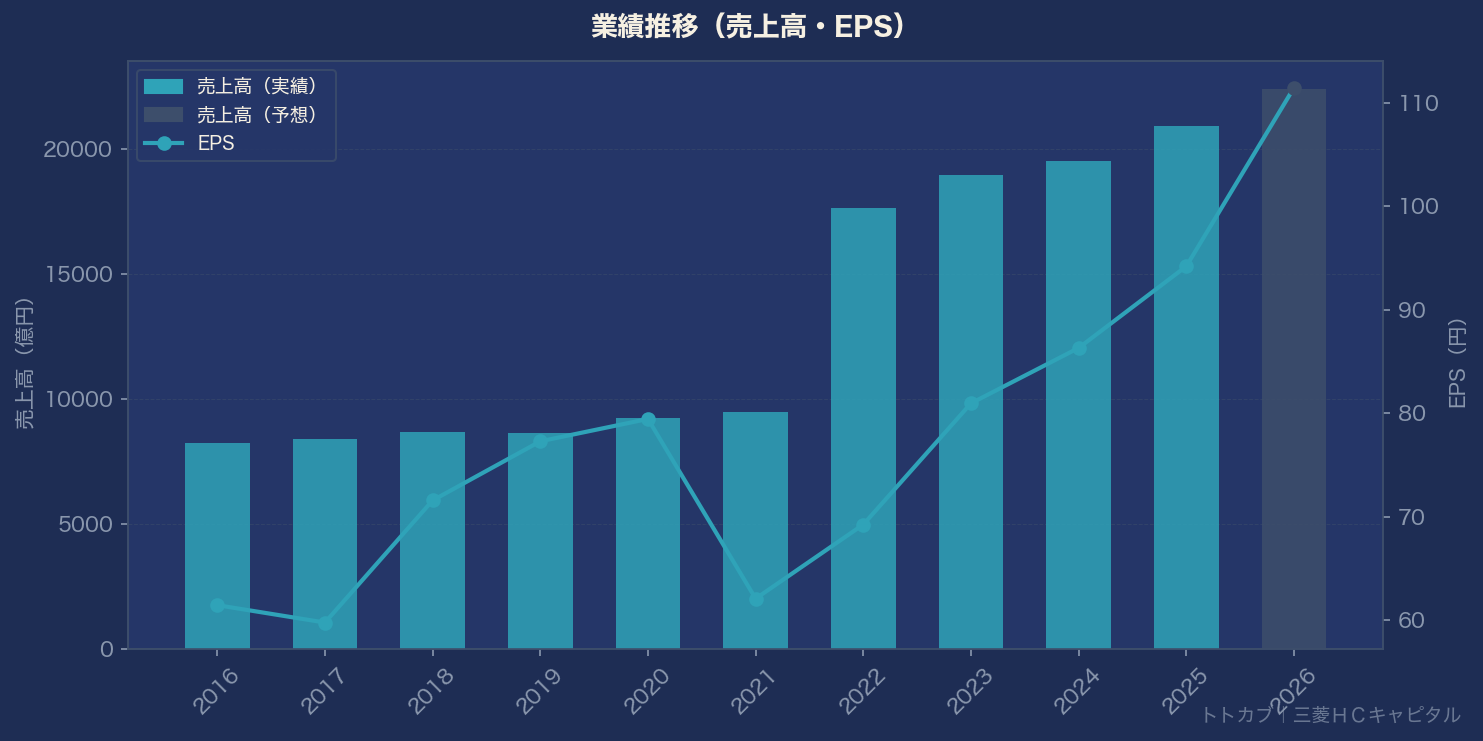
2022年3月期に売上がガクッと跳ね上がってますが、これは日立キャピタルとの合併効果。規模が約1.9倍になりました。
その後も毎期最高益を更新中で、2026年3月期はEPS111円の見込みです。
合併シナジーが着実に出てきてる感じ、いいですね!
気になるポイント
良いところはやっぱり**配当性向が約40%**というところ。
EPS111円に対して配当45円なので、利益の4割しか配当に使っていない。
リース・金融業って配当性向70〜80%の会社も多いので、まだまだ増配余地がある!ということになります。
一方で気になるのは金利上昇リスク。
日銀が利上げを続けると借入コストが上がって利益が圧縮されるので、業績への影響は引き続き見ておきたいところです。
あと自己資本比率が約15%というのも一応触れておきます。
(リース業はレバレッジかけてナンボなので業界的には普通なんですが、うちのスクリーニング基準の50%は満たしてないです笑
買いか?
個人的には候補リスト入りはしてます!
ただ今の利回り3.1%は過去平均(3.76%)より低いので、もう少し下がって3.5〜4%に近づいたタイミングで買いたいというのが本音です。
うちは毎月5,000円前後しか投資資金がないので、焦らず良いタイミングを待ちます笑
銘柄メモ
- 証券コード:8593
- 株価:1,460円(2026年4月時点)
- 配当利回り:3.08%(2026年3月期予想45円)
- 連続増配:28期
- PER:13.1倍 / PBR:1.09倍
では、バイバーイ👋
