エーアイテイー(9381)|縁の下の国際物流企業、配当利回り4.8%は見送りか買いか
みなさんー!高配当株やってる??
どうも、トトカブです!
今回取り上げるのは「エーアイテイー」(9381)。正直、名前だけ見るとIT系の会社っぽいなと思ったんですが(笑)、実際は国際貨物輸送がメインの物流会社でした。スクリーニングしてたら配当利回りがそこそこ高めで引っかかってきて、「これ何の会社だ?」と調べ始めたのがきっかけです。
どんな会社?
エーアイテイーは1988年設立の独立系の国際貨物輸送会社。業界用語でいうとNVOCC(利用運送事業者)というやつで、自社では船や飛行機を持たず、船会社のサービスを利用して日中間を中心に国際貨物輸送を行っています(まだちゃんと調べられてないんですが、特定の商社やメーカー系列に属さない「独立系」というのが強みみたいです)。
通関や検品、3PL(物流代行)までワンストップで対応していて、中国の上海・大連・天津・青島あたりに拠点を持ち、台湾・ベトナム・ミャンマーにも子会社があります。売上は繊維・雑貨(アパレル)関連企業への依存度が高めとのこと。あと物流大手のロジスティード(旧・日立物流)と資本業務提携していて、同社が株式の20.4%を持ってるんだそうです。
配当の推移
配当金は2017年の30円から、2022年に58円、2023年には80円まで一気に増えて、2024・2025年は80円で足踏みしたものの、2026年には100円に増配! 会社予想では2027年はさらに110円の見込みです。
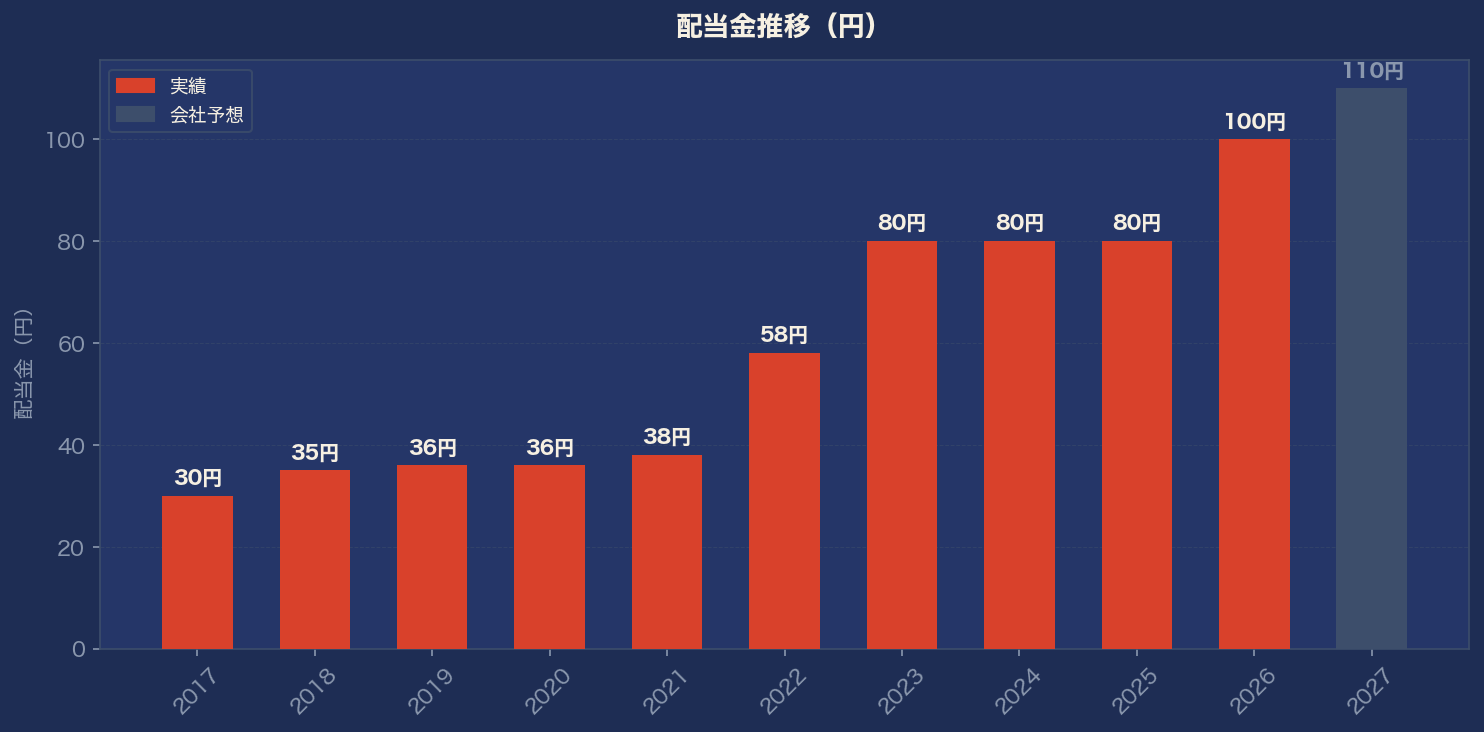
30円→100円って約10年で3倍超なので、増配ペース自体はなかなか悪くないんじゃないかなと思います。
業績はどうなってる?
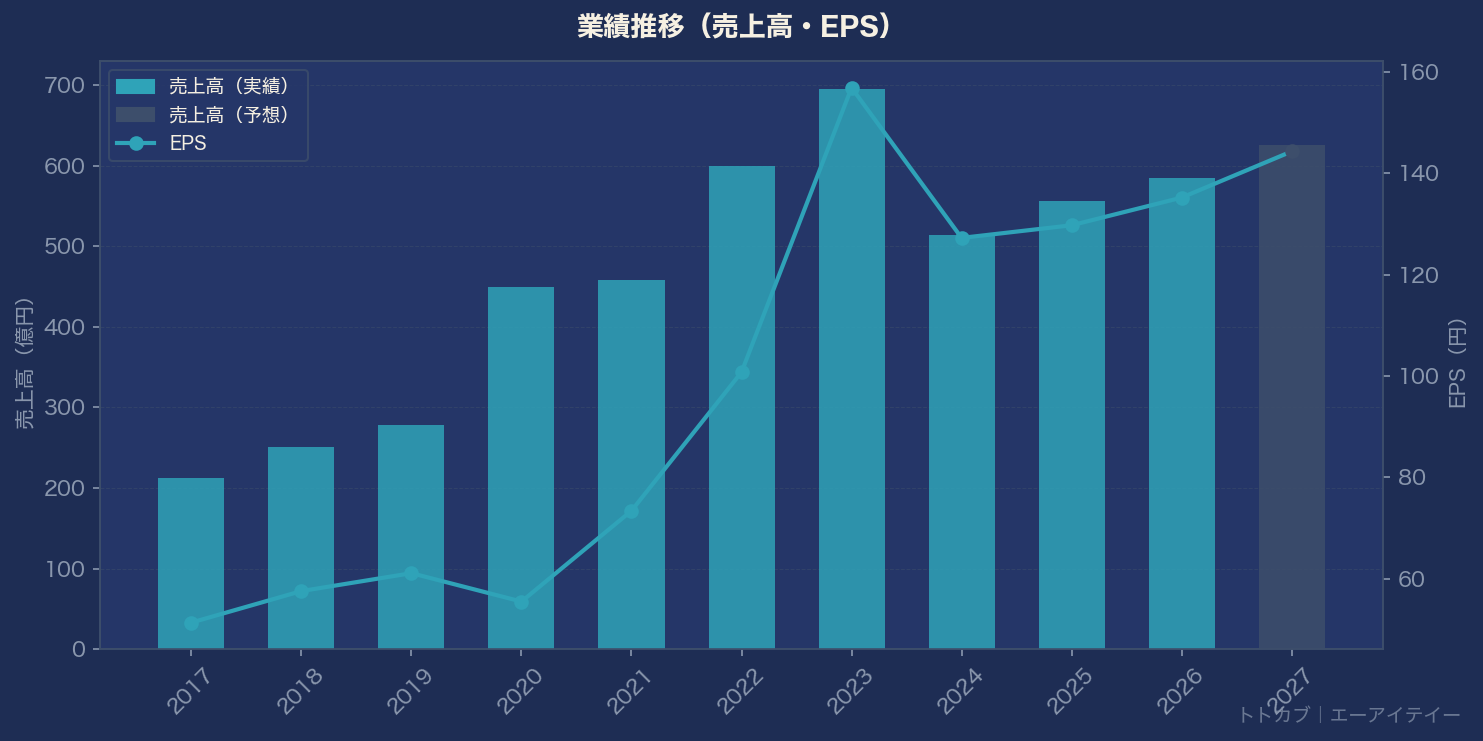
売上高は海上運賃の影響をかなり受けやすいみたいで、2017年の213億円から2020年には450億円、2023年には695億円まで一気に拡大。その後は落ち着いて2026年は584億円、会社予想の2027年は625億円(+7.0%)の見込みです。営業利益率はここ数年7%台で安定気味。
気になるポイント
良さそうだなと思ったのは、自己資本比率74.3%という財務の堅さと、ROE16.1%という資本効率の良さです(ピークだった2023年の24.4%からは下がってきてるので、そこは気になるところですが)。
一方で懸念点としては、配当性向がすでに74.0%まで上がってきてること。増配余力が限定的になってきてる気がするので、今後の増配ペースは業績の伸び次第かなと思っています。あと時価総額も約550億円とそこまで大きくなく、浮動株の少なさからくる流動性リスクも素人目線ですが気になるポイントです。
銘柄メモ
- 証券コード:9381
- 株価:2,298円(実績PERベース、2026年10月時点)
- 配当利回り:4.79%(2027年予想110円ベース)
- 連続増配:1年(直近は2024・2025年が80円で足踏み)
- PER:17.0倍 / PBR:2.63倍
- 自己資本比率:74.3%
くわしい数値やチャートは配当サウナ道のレポートページでも見れます
では、バイバーイ👋