電算(3640)|配当が37円→140円に急増した長野の自治体系システム会社、来期は反動減予想
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は3640・電算。正直、聞いたことなかった銘柄なんですが、スクリーニングしてたらROE30.9%・PER3.9倍という数字が目に飛び込んできて二度見しました(笑)でも調べてみたら「一時的な特需」の色が結構強い銘柄だったので、その辺も含めて正直に書いていきます。
どんな会社?
長野県長野市に本社がある独立系システムインテグレーターです(1970年設立)。主力製品は総合行政情報システム「Reams(リームス)」で、全国約350の地方公共団体・団体に導入実績があり、長野県内では圧倒的なシェアを持ってるそうです。
事業は大きく2つ。自治体向けシステムを扱う「公共分野」(売上の8割超)と、リース業務パッケージや生産管理・医療機関向けシステムを扱う「産業分野」。とにかく公共分野への依存度が高い会社、というのがポイントです。
なぜ配当が急に140円になったのか
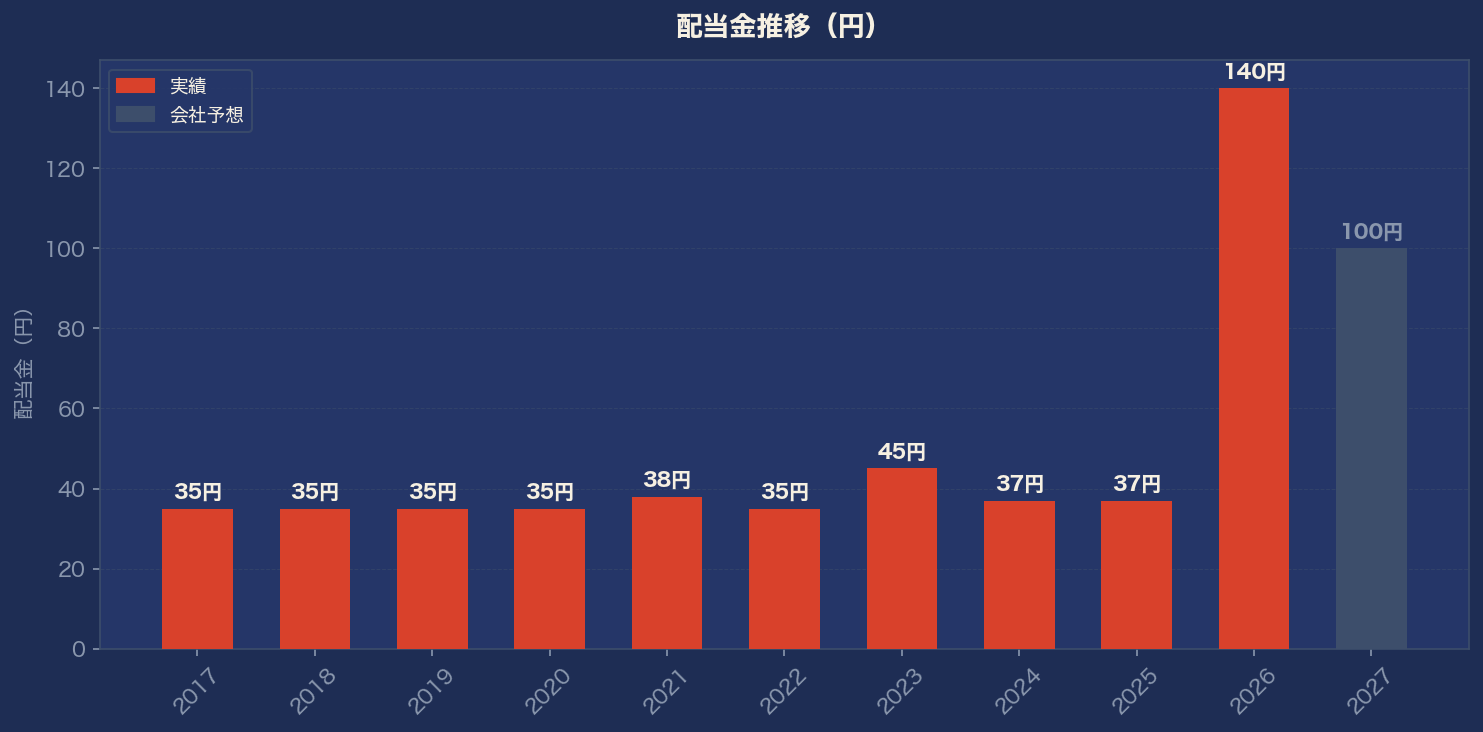
ここが一番大事なところなんですが、電算の配当金は2017〜2025年までずっと35〜45円のレンジをウロウロしてたんです(しかも2022年・2024年には減配もしてる)。それが2026年、いきなり140円まで跳ね上がってます。
理由は「自治体システム標準化」。国が地方自治体の基幹業務システムを統一・標準化する施策を進めていて、その移行期限(2026年3月)に向けて電算のシステム移行案件が集中したことで、FY2026の売上は+49.3%、営業利益は+150.1%という異例の伸びになりました(詳しくは後述)。この業績を反映して、配当も一気に増えた、という流れです。
ただし!会社の予想では、FY2027の配当は100円に減配される見込みです。特需の反動で業績も落ち着く見通しなので、これは織り込み済みという感じですね(それでも2025年までの水準(35〜37円)よりはだいぶ高いのが救いですが)。
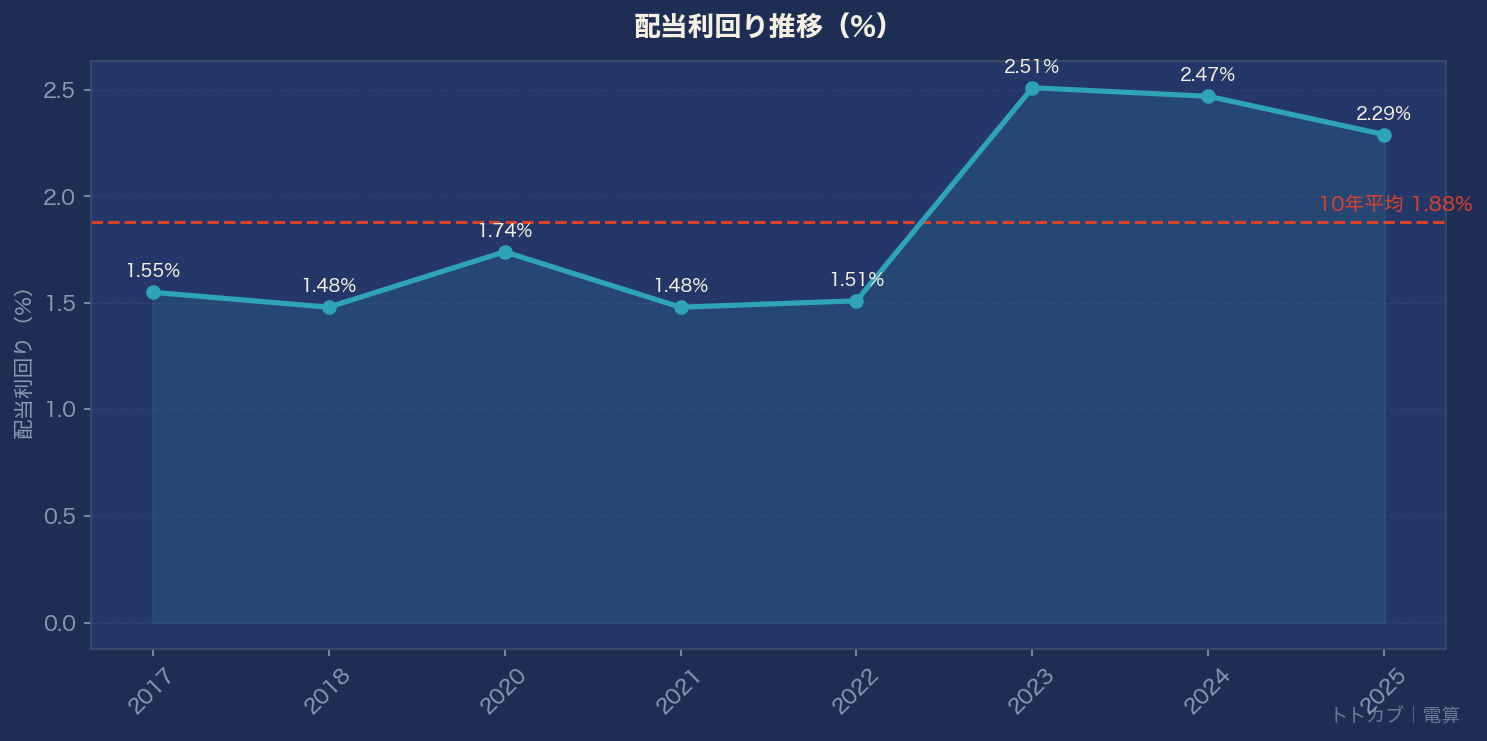
配当利回りは実績ベースだと4.9%(配当140円÷株価2,845円)とかなり高く見えますが、来期の減配を考慮すると実質的には3%台半ばくらいに落ち着くのかなと思ってます(素人目線の試算です)。
業績も特需で急拡大、でも来期は反動減予想
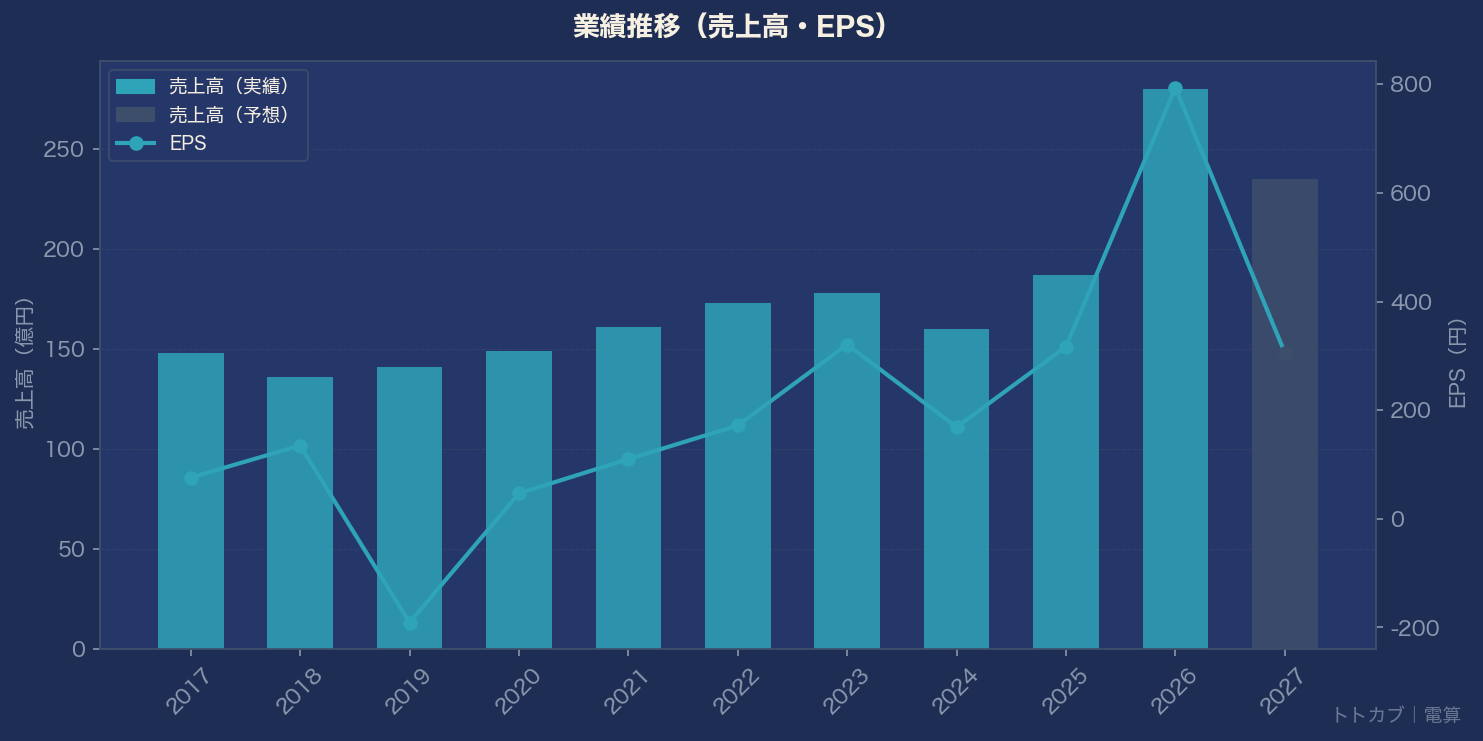
売上高はFY2026に280億円(前期比+49.3%)まで急拡大。特に公共分野が標準化システムの移行完了ラッシュで前期比+58.7%と牽引しました。EPSも794円まで跳ね上がっていて、これだけ見ると実績PER3.9倍というとんでもなく割安な数字になるんですが…
会社予想ではFY2027は売上▲16.0%・営業利益▲60.9%・純利益▲62.0%と、けっこう大きな反動減を見込んでます。会社予想EPS(306円)ベースで予想PERを計算すると9.3倍くらいになるので、個人的にはこっちの数字の方が実態に近いんじゃないかなと思っています。
気になるところ・良いところ
気になる点はやっぱり業績・配当のブレの大きさ。過去にも減配歴があるので、「安定連続増配株」タイプでは全然ないです(笑)その点は正直に言っておきたいなと。
一方で財務面はかなり良くて、自己資本比率は63.3%、edinetdbの財務健全性スコアは満点の100点でした。あと、標準化移行が期限に間に合わなかった自治体向けの「特定移行支援システム」需要は2030年度末まで続く見通しらしく、今回のような特需が完全に一過性で終わるとも言い切れなさそうです(この辺はまだちゃんと調べられてないんですが、今後もウォッチしていきたいところです)。
銘柄メモ
- 証券コード:3640
- 株価:2,845円(2026年9月時点)
- 配当利回り:4.9%(実績、FY2026配当140円ベース)※FY2027は減配予想(100円)
- 自己資本比率:63.3%
- PER:実績3.9倍/予想9.3倍 PBR:0.97倍
くわしい数値やチャートは配当サウナ道のレポートページでも見れます→ /reports/3640/
文章が長くなってきたので一旦ここまで!続きはまた今度書くかもしれません。
では、バイバーイ👋
