KDDI(9433)|24年連続増配・配当2.3倍。ローソン買収後の財務を正直に見た
みなさんー!高配当株やってる??
どうも、トトカブです!
今日はKDDI(9433)の話。
「auの会社」です。知ってますよね?日本の通信キャリアの中では、NTTドコモ・ソフトバンクと並ぶ3大キャリアのひとつ。個人投資家の間では「24年連続増配」で有名な銘柄です。
正直、知名度が高すぎて「今さら調べなくていいか」ってなりがちなんですが、ローソンを買収してから財務が変わったという話が気になっていたので、数字を改めてちゃんと見直してみました。
24年連続増配、数字で確認
まず配当の推移から。2024年10月に1:2の株式分割をしているので、以下はすべて分割調整後の数値です。
2016年 35円 → 2019年 52.5円 → 2022年 62.5円 → 2025年 72.5円 → 2026年 80円(確定)→ 2027年 84円(予想)
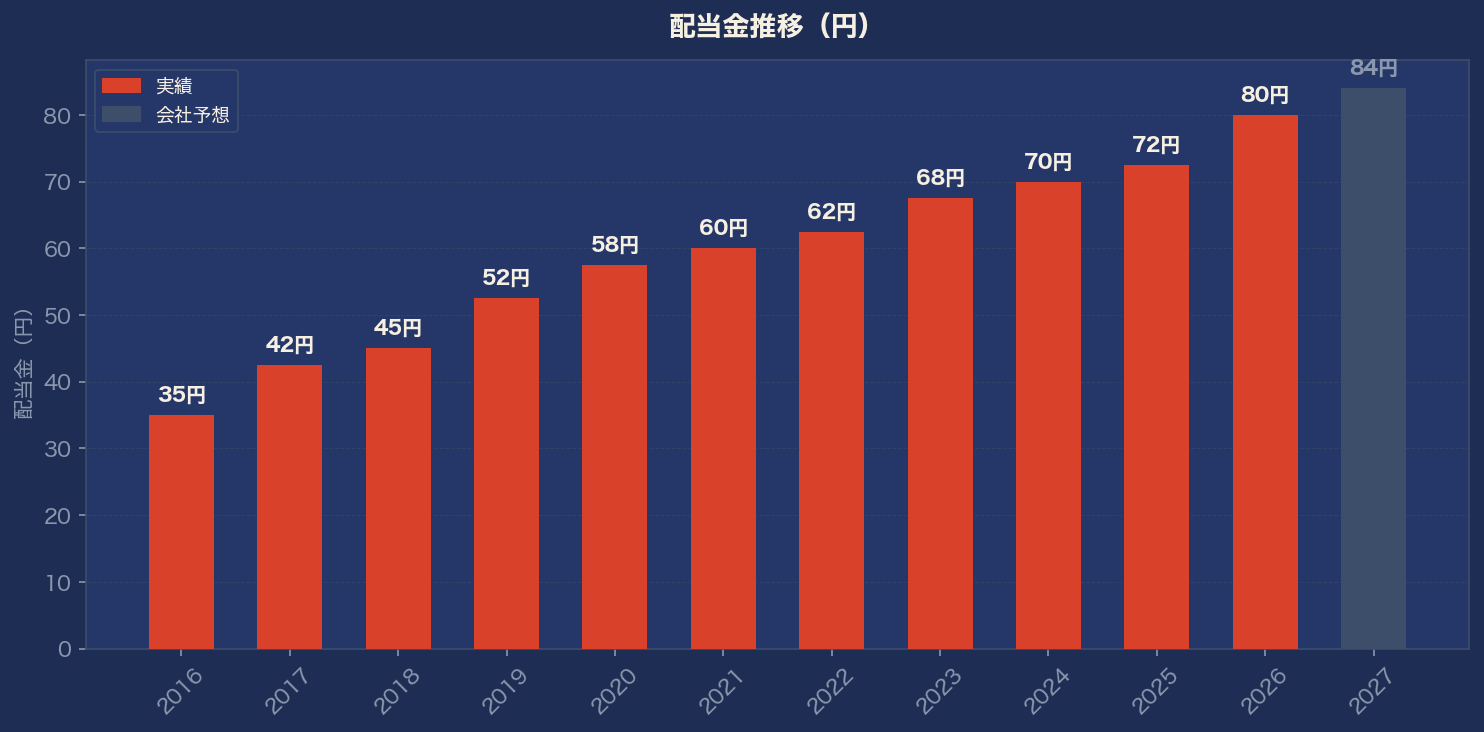
10年前の35円から今の80円で、約2.3倍。
「24年連続増配」という数字はよく聞くんですが、改めてデータで見ると本当に一度も下げてないんですよね。FY2003頃から一度も減配なし。これが24年。日本株でここまで長く続けている会社はほぼない。
FY2026の80円が確定したのは2026年5月の決算短信で、FY2027は84円(+5%増配)を予想しています。
業績はどうか
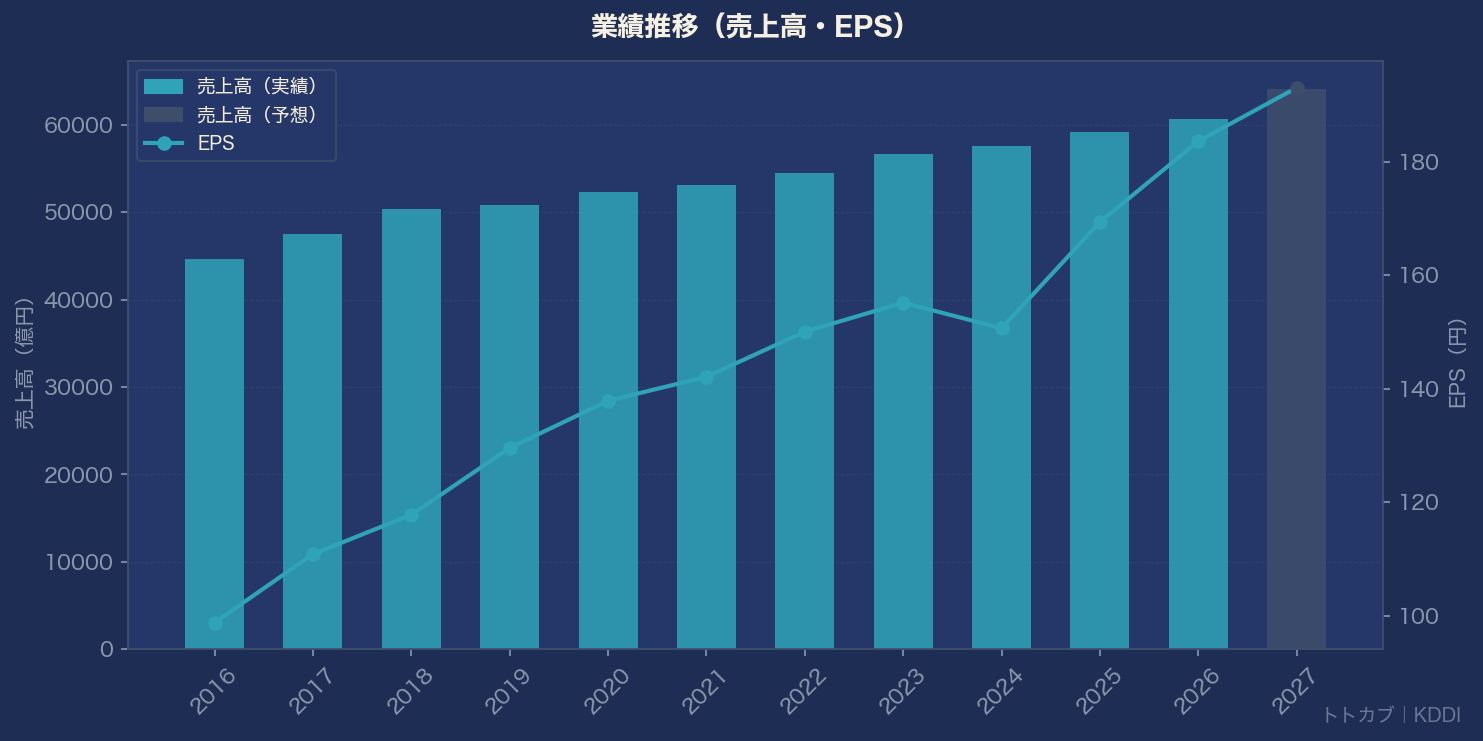
売上高はFY2016の44,661億円からFY2026の60,719億円へ約36%拡大。
注目は営業利益率。FY2016〜FY2025でずっと18〜20%台を維持してきています。
通信インフラって、「設備を持っている人が強い」ビジネスなので、一度参入障壁を築いたら安定的に稼ぎ続けられる構造があります。
FY2024は16.7%まで下がったんですが、これは政府の通信料値下げ圧力の影響。それでも16%台は保てて、FY2025・FY2026は18〜19%に戻してきました。
ローソン問題
ここが今回一番気になっていたところ。
KDDIは2024年3月に三菱商事と組んでローソンを子会社化しました。ローソンを連結に取り込んだことで何が起きたかというと、自己資本比率が30.4%まで下がったんです。
FY2019: 57.1% → FY2022: 45.0% → FY2025: 30.4%
スクリーニング基準は50%以上なので、これは大きくひっかかります。
ただ、原因はローソン買収で総資産・負債が膨らんだからで、本業の稼ぐ力が落ちているわけじゃない。FY2016〜FY2025の10年間で営業キャッシュフローが一度もマイナスになっていないのはそのことを示しています。
「財務が悪化した」というより「意図的に大型投資してレバレッジを使った」という話なので、ローソン統合がどう進むかを引き続き見ていく必要があると思っています。
気になるポイント
良い点:
- 24年連続増配・減配なし(FY2003〜FY2026)
- 営業利益率18〜19%の高収益体質
- 配当性向43〜44%台で増配余力あり
- FY2027予想84円(+5%増配)
気になる点:
- 自己資本比率30.4%(スクリーニング基準50%超を大きく下回る)
- ROEが15.5%(FY2016)→ 12.3%(FY2024)→ 13.2%(FY2025)と低下傾向
- ローソン統合シナジーは未知数
銘柄メモ
- 証券コード:9433
- 株価:約2,359円(2024年10月の1:2株式分割後ベース・推定値、最新は証券サイトでご確認を)
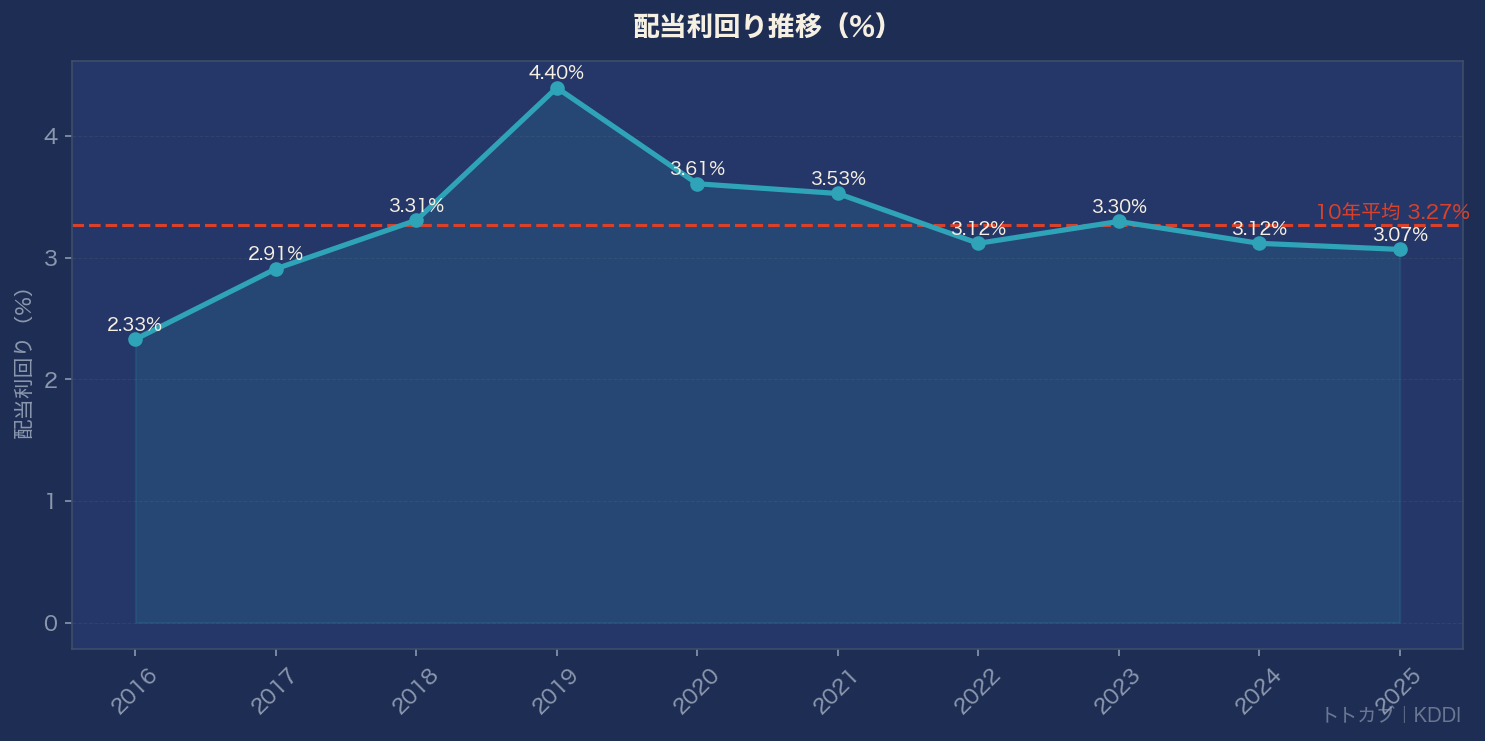
- 配当利回り:約3.4%(FY2026確定80円ベース)
- 連続増配:24年(FY2003〜FY2026)
- PER:13.9倍 / PBR:1.83倍
- 自己資本比率:30.4%
「24年連続増配」という実績は本物で、数字を見ても一切ブレていないのがよくわかりました。
ただ今のKDDIは「ローソンを飲み込んだ後どうなるか」が答え合わせ中。本業の通信ビジネスは安定高収益なんですが、財務面の変化がどう着地するかはもう少し時間が必要かな、という感じです。
引き続きウォッチを続けておこうと思います!
では、バイバーイ👋
