東日本旅客鉄道(9020)|JR東日本、コロナ禍の減配からついに3期連続増配へ
みなさんー!高配当株やってる??
どうも、トトカブです!
今回取り上げるのは9020・東日本旅客鉄道(JR東日本)。正直、鉄道株って「配当が渋い」イメージがあってあんまりノーマークだったんですが、コロナ後の業績回復と増配ペースを見てて急に気になりだしました(笑)通勤で毎日お世話になってる会社だし、これは調べとかなきゃな〜と。
どんな会社?
言わずと知れた、1987年の国鉄分割民営化で生まれた国内最大の鉄道会社です。山手線や京浜東北線みたいな首都圏の通勤路線から、東北・上越・北陸新幹線まで広いネットワークを持ってます。
あと個人的に見落としがちだけど、Suicaの電子マネー事業とか、ルミネ・アトレみたいな駅ビル・不動産事業もかなり大きな柱になってるんですよね。実際、不動産・ホテル事業の営業利益率は約25%もあって、運輸業(約9.5%)より全然稼いでる。「運輸業への依存から脱却する」って中期ビジョンを掲げてるのも納得です。
配当の推移が結構ドラマチック
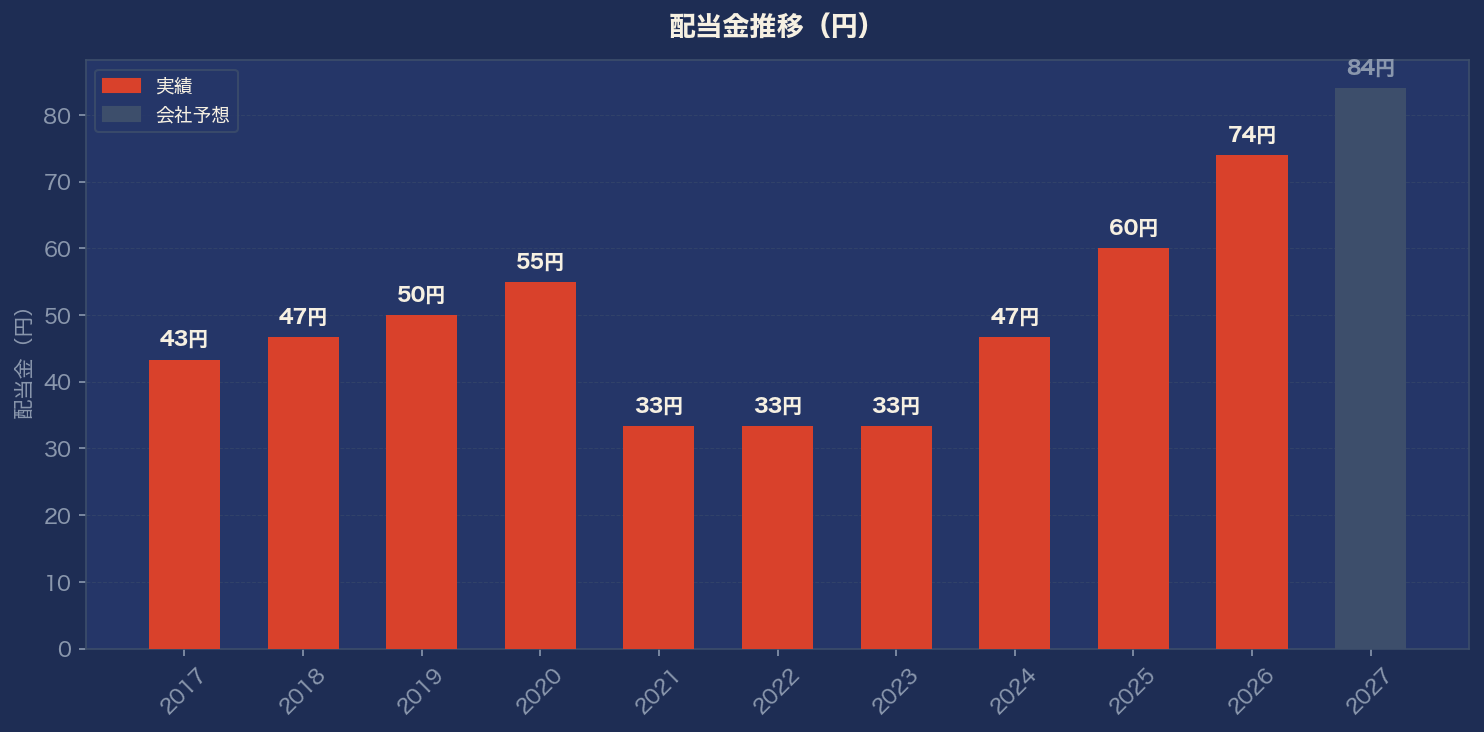
正直に言うと、JR東日本の配当ってコロナ禍でガクッと減配してるんですよね。2020年に55円だったのが2021年は33.33円まで下がってます(新幹線も在来線もガラガラだった、あの頃…)。まあ、あれだけの需要蒸発だったので仕方ないというか、むしろよく無配にならなかったな、とも思います。
でもそこからの回復が地味にすごくて、2024年46.67円→2025年60円→2026年74円と3期連続で増配。2027年は84円の予想まで出てます。減配してから5年間は一度も減配なし、直近3年は増配続きということで、個人的には「コロナ後の回復がしっかり配当に反映されてきてるな」という印象です(あくまで素人目線ですが)。
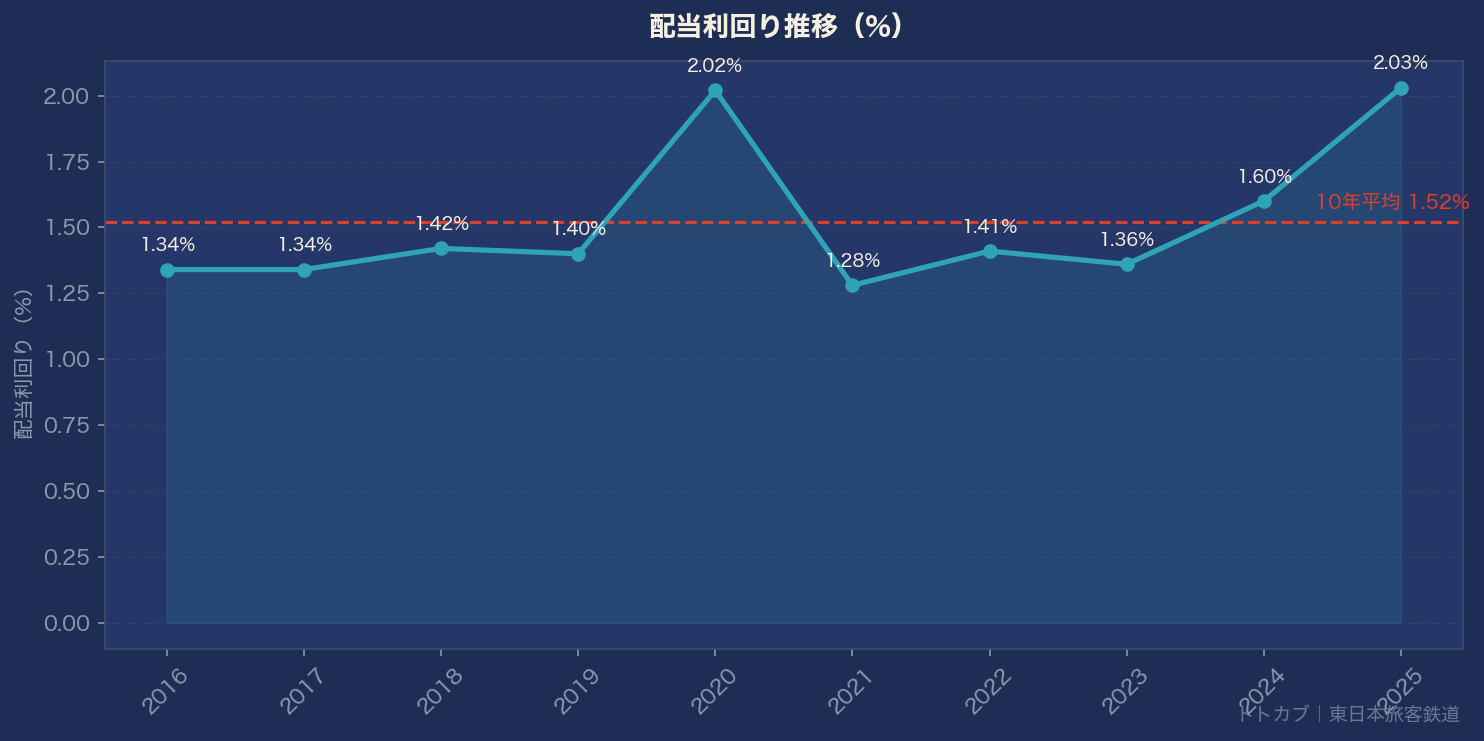
配当利回り(予想)は2.43%。過去10年平均が1.52%なので、今の水準は歴史的に見ても高めなんじゃないかなと思ってます。
業績もコロナ前を超えてきた
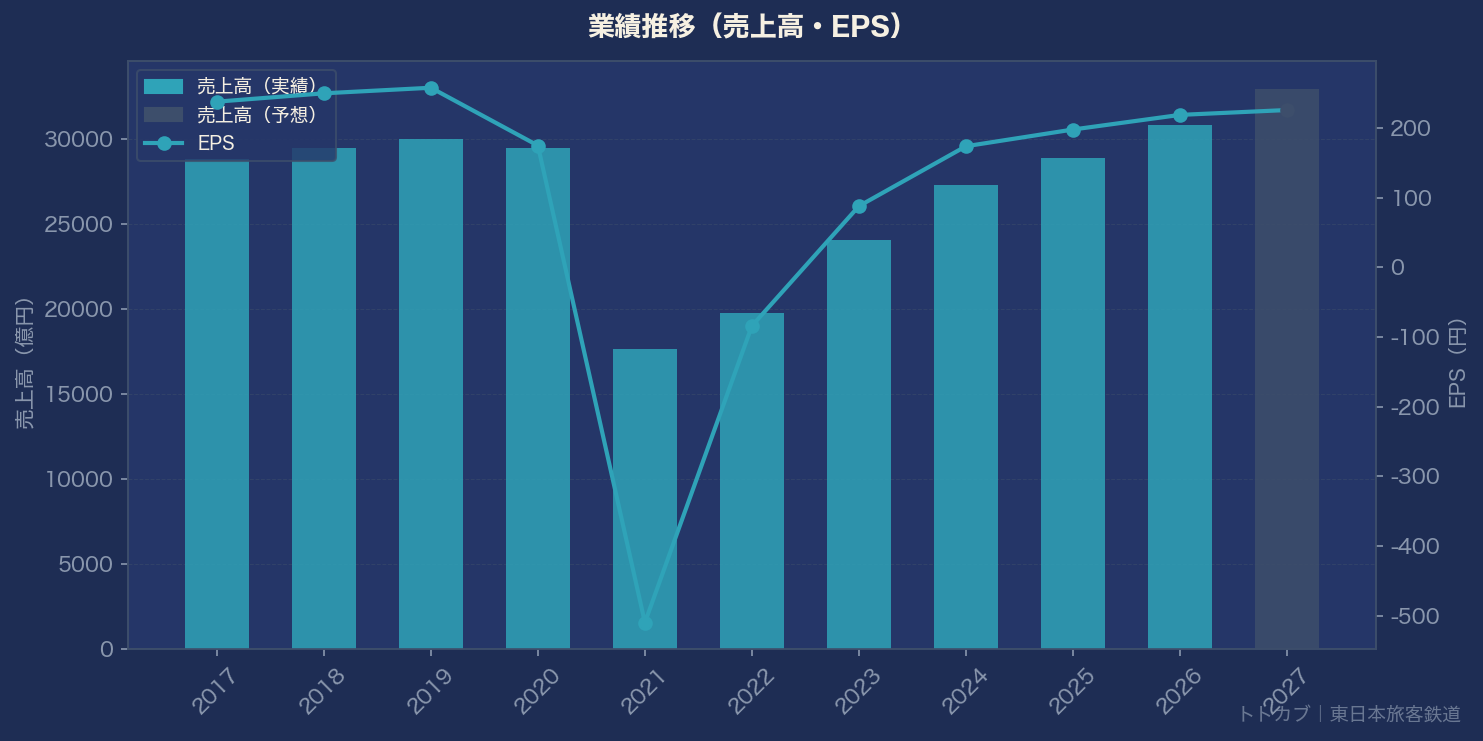
売上高は2021年に1兆7,646億円まで落ち込んだんですが、2026年は3兆847億円まで回復。実はコロナ前の2019年(3兆20億円)をすでに上回ってるんですよね。ここは正直、思ってたより回復早いな…という印象でした。
EPS(1株益)もコロナ禍の2021年は-510円という大赤字でしたが、2026年は219円、2027年予想は226円まで戻ってきてます。営業利益率も13%台まで回復中。まだコロナ前のピーク(2019年の16%台)には届いてないですが、方向性としては悪くないと思います。
気になるところ
いい話ばかりでもなくて、気になる点もいくつか。
まず自己資本比率が28.2%とやや低め(コロナ禍の巨額赤字+設備投資負担がまだ残ってる感じ)。あと、新幹線・在来線の設備更新やDX投資がずっと続いてるので、フリーキャッシュフローはマイナス基調です。有利子負債もそれなりに大きいので、この辺は今後もウォッチしていきたいなと思ってます。
あと中長期では人口減少・少子化による定期券収入の構造的な縮小リスクも。特に地方路線は厳しくなりそうな気がしてます(素人目線ですが…)。
銘柄メモ
- 証券コード:9020
- 株価:3,460円(2026年9月時点)
- 配当利回り:2.43%(予想)
- 直近3期連続増配(減配なしは5年連続)
- PER:15.3倍 / PBR:1.28倍
- 自己資本比率:28.2%
くわしい数値やチャートは配当サウナ道のレポートページでも見れます→ /reports/9020/
文章が長くなってきたので一旦ここまで!続きはまた今度書くかもしれません。
では、バイバーイ👋
