松風(7979)|歯医者さんの詰め物とか作ってる会社、8年連続増配でした
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は「松風(7979)」。歯科材料・機器の総合メーカーで、正直「詰め物とか歯の材料を作ってる会社」というくらいのイメージしかなかったんだけど、財務スコアが業界トップクラスだったのが気になって調べてみました。
どんな会社?
松風は京都本社の歯科材料・機器メーカーで、人工歯・研削材・金属・セメント類なんかを作ってる会社。デンタル関連事業が主力だけど、ネイル関連事業(ネイルラボ等)や工業用研磨材事業もやってるのは意外でした。連結子会社18社のうち14社が海外(イギリス・中国・ドイツ・ベトナム・アメリカなど)で、グローバルに展開してるみたいです。
あと配当方針として「連結配当性向40%以上・DOE(純資産配当率)3.0%以上」っていう数値目安を明確に掲げてるのも地味にポイントだと思ってます(ふわっとした方針の会社が多い中、目安を数字で示してくれてるのは分かりやすい)。
配当の推移
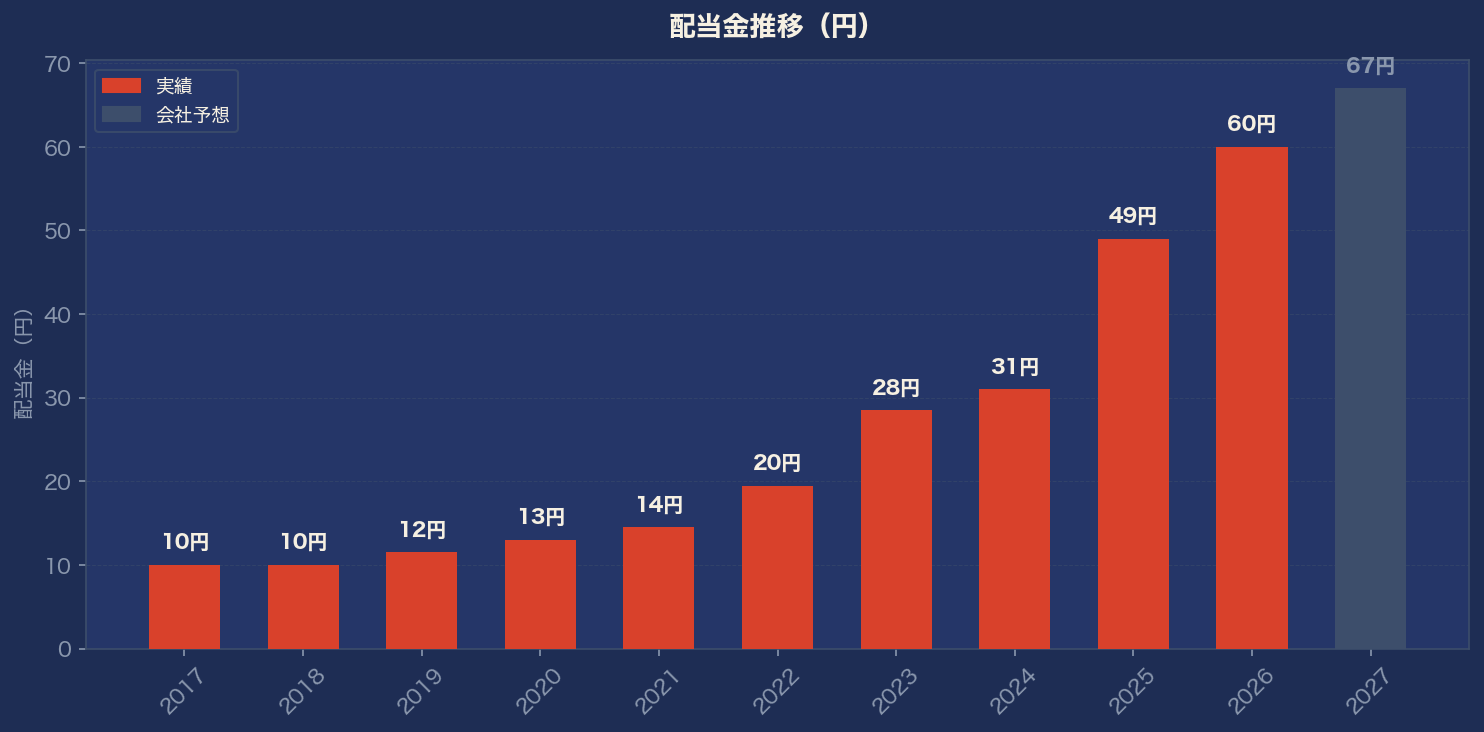
1株配当(分割調整後)は2017年3月期10円→2026年3月期60円と、10年で6倍に。過去10年で減配は一度もなくて、直近は8年連続増配中です。配当の10年CAGR(年平均成長率)は約22%とかなりの高成長でした。
ちなみにFY2026の60円には、投資有価証券の売却益を原資にした特別配当5円が含まれてます。でもFY2027(2027年3月期)の会社予想配当は67円で、特別配当込みの60円からさらに増える見通しなんですよね。つまり特別配当を除いた「地力」ベースでも増配トレンドが続いてるということみたいで、ここは素直に好材料だと思ってます(素人目線ですが)。
業績と配当利回り
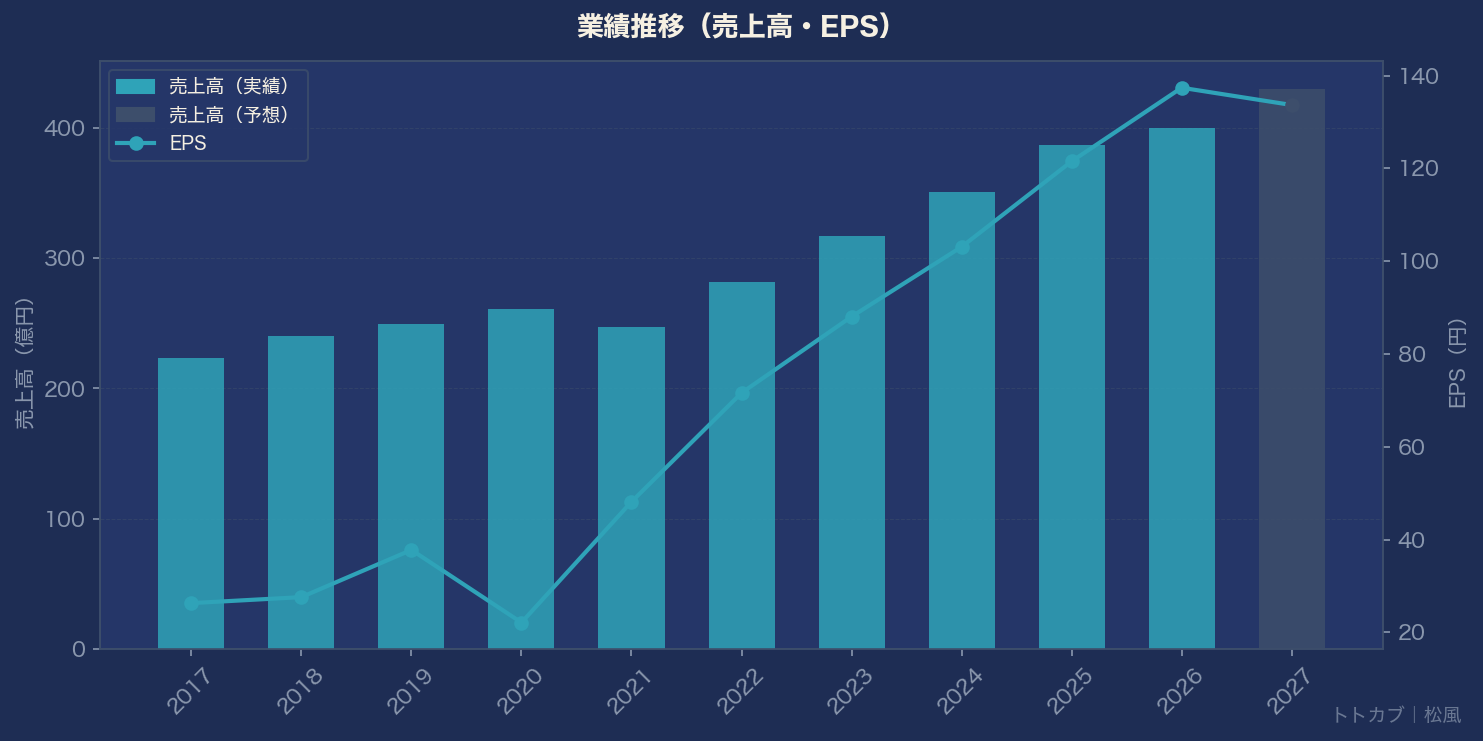
売上高は10年で223億円→400億円と約1.8倍に拡大。営業利益率はFY2021の9.3%から直近は13%台まで改善していて、収益性が着実に上がってるのが分かります。ROEも3%台から10.7%まで上昇して、東証プライムの目安(8%)もクリアしてます。
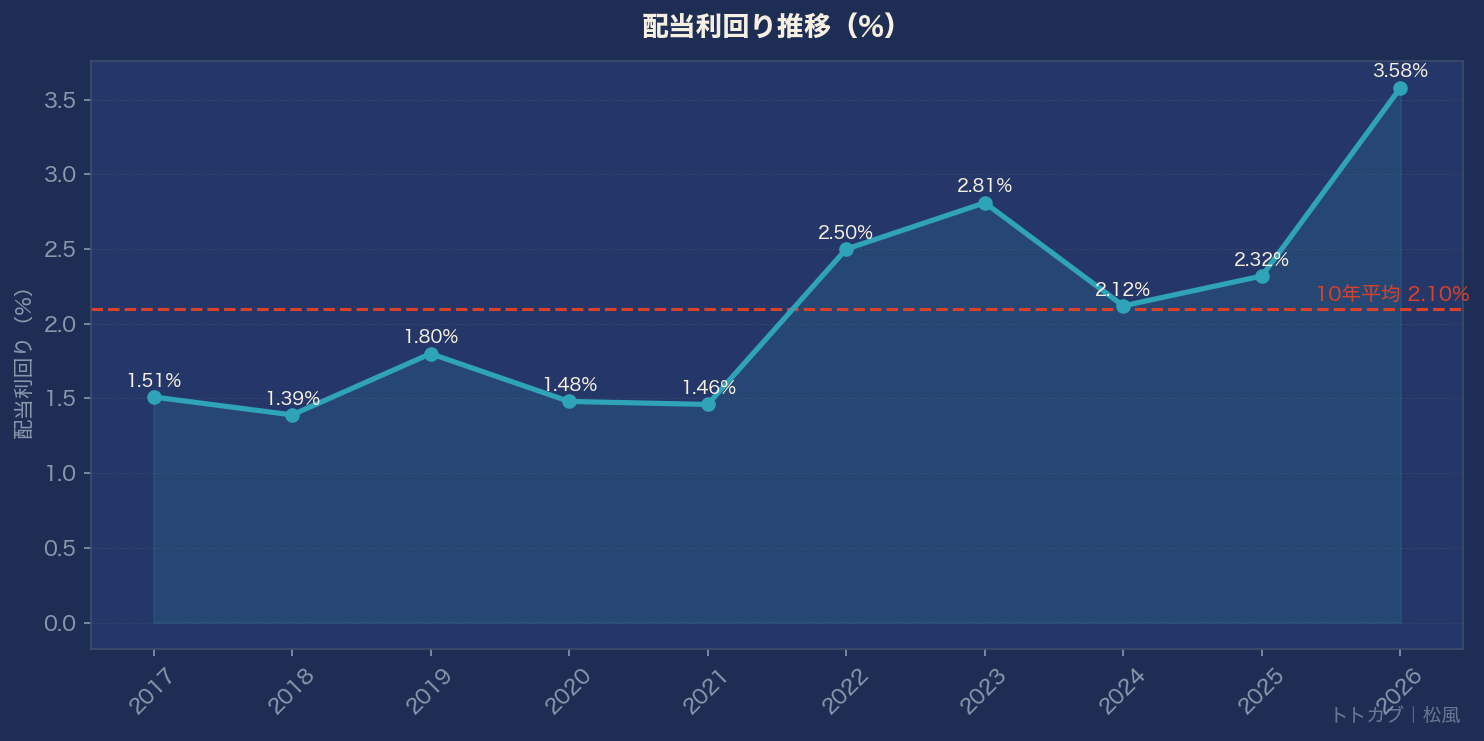
配当利回りは直近実績(60円)ベースで約2.57%、FY2027予想(67円)ベースだと約2.87%。過去10年平均は2.1%程度なので、今の水準はその平均より高めです。
気になるポイント
- 製造物責任・医療費抑制政策・海外事業環境の変化など、歯科材料メーカー特有のリスクは抱えてる(グローバル展開してる分、為替や各国の医療保険制度の影響も受けやすそう)
- PER17.5倍(会社予想)は過去10年平均(約19.5倍)よりやや割安だけど、直近の株価上昇でPBRは1.6倍まで来てるので、以前ほどの割安感はなくなってきてる印象
- 配当性向はすでに40%台まで来てて、方針の下限(40%以上)はクリアしてるものの、これ以上のペースで増配し続けられるかは今後の業績次第かなと
銘柄メモ
- 証券コード:7979
- 株価:2,335円(2026年8月28日時点)
- 時価総額:約836億円(東証プライム・小型株)
- 配当利回り:2.57%(直近実績ベース)/2.87%(FY2027予想ベース)
- 連続増配:8年(過去10年で減配なし)
- PER:17.48倍(会社予想)/PBR:1.63倍
- 自己資本比率:84.1%
正直ノーマークだった銘柄だったけど、財務の堅さと着実な増配実績を見て、ちょっと見る目が変わりました。歯科材料っていうニッチな分野だからこそ、景気に左右されにくい安定感があるのかもなと思ってます。
くわしい数値やチャートは配当サウナ道のレポートページでも見れます→ /reports/7979/
文章が長くなってきたので一旦ここまで!続きは次回。
では、バイバーイ👋
