バンドー化学(5195)|配当利回り4.88%、でも「120円」の中身をちゃんと見た方がいい話
みなさんー!高配当株やってる??
どうも、トトカブです!
今回スクリーニングで引っかかったのが「バンドー化学(5195)」。PER7.87倍・ROE12.1%・配当利回り約5%(会社発表ベース)と、パッと見の数字はかなり良さそうだったんだけど、配当の中身を見ていったら「あ、これはちゃんと説明しないと誤解されるやつだ」ってなったので、その辺も含めて調査メモ残しておきます。
どんな会社?
バンドー化学は1906年創業、2026年4月に創業120周年を迎えたゴム製品メーカー(本社:神戸市)。事業の柱は2つで、自動車部品事業(伝動ベルトなど)と産業資材事業(コンベヤベルトなど)。あとOA機器・精密機器・ロボット向けの「高機能エラストマー製品事業」もやっていて、地味に医療機器やロボット関連デバイスにも手を広げてる会社です(素人目線ですが、意外と守備範囲広いなという印象)。
子会社21社・持分法適用会社9社で、米国・韓国・中国・タイ・ベトナム・インド・トルコ・欧州とグローバルに生産拠点を持ってるのも特徴。
配当の推移、ここがポイント
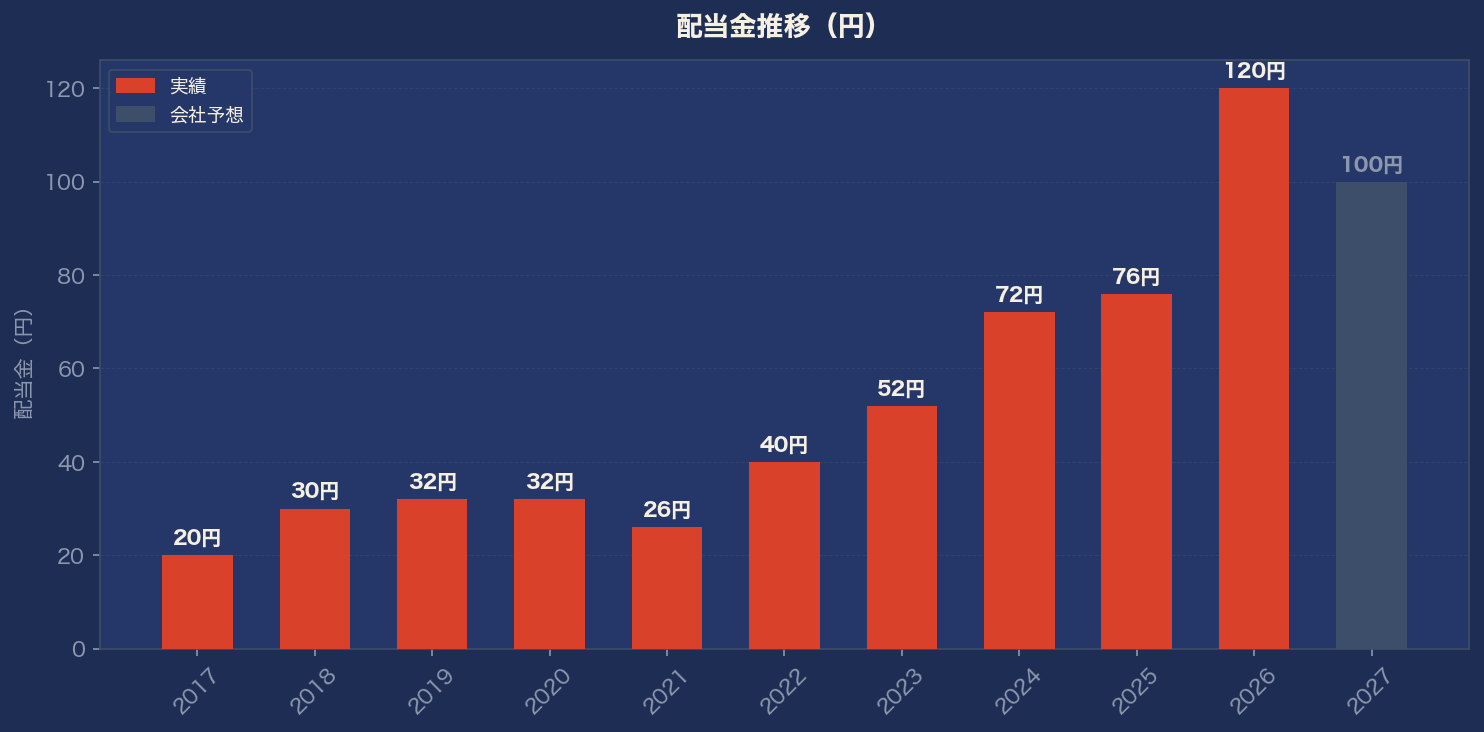
1株配当は2017年3月期の20円から、2026年3月期には120円まで着実に増配してきてます(この間、2021年3月期だけ32円→26円に一度減配。コロナで業績が落ち込んだタイミングだったみたい)。そこから5年連続増配中。
で、ここからが本題なんだけど、この120円ってFY2026の期末配当に「創業120周年の記念配当20円」が上乗せされてるんですよね(配当政策の開示にちゃんと書いてありました)。だから会社発表のFY2027(2027年3月期)予想配当は100円と、数字だけ見ると「減配?」って思っちゃうんだけど、記念配当の20円分を除けば実質横ばい〜微増ということみたい。「120円が今後も続く」と思って買うと期待外れになるので、ここは要注意ポイントだと思います。
配当利回りは?
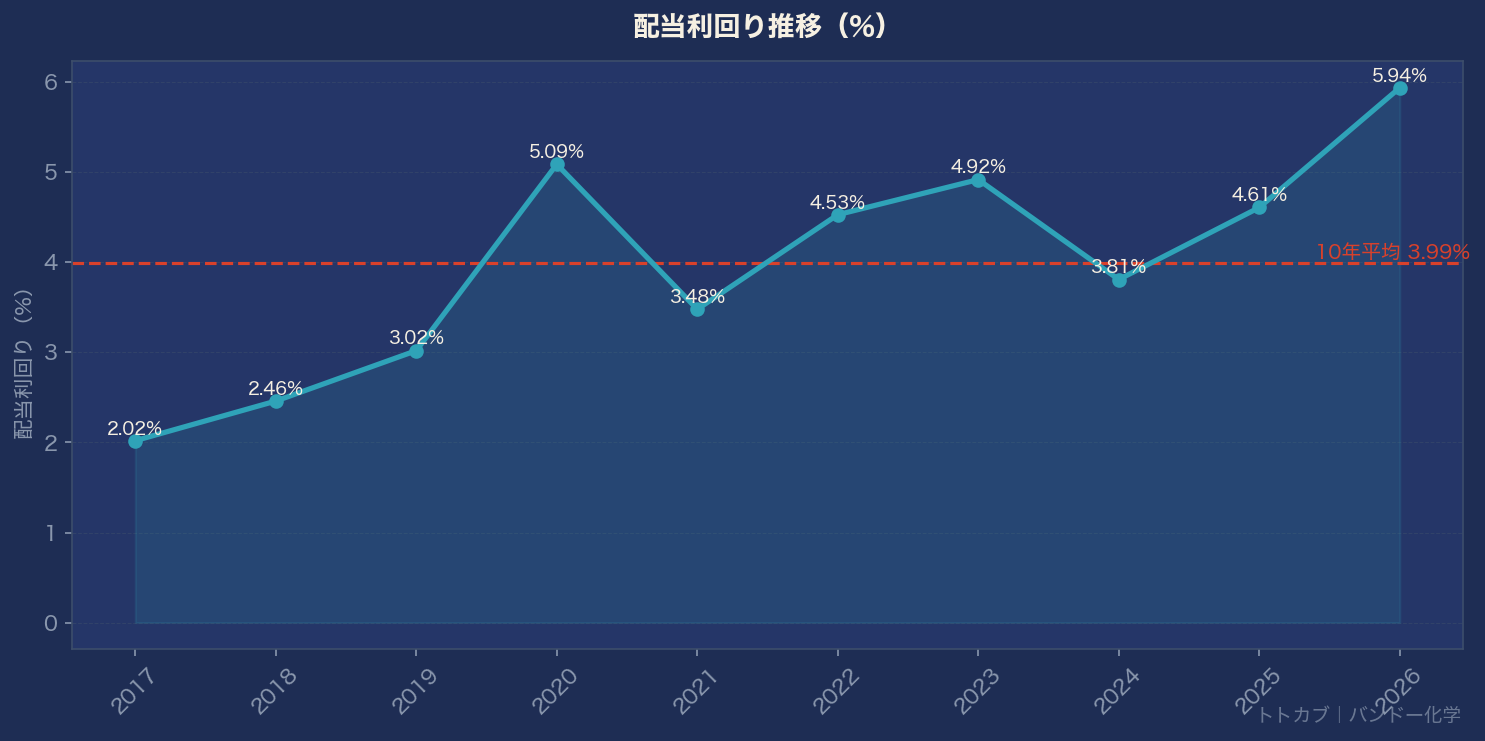
直近実績(120円)ベースの配当利回りは約4.88%(株価2,457円、2026年8月25日時点)。ただし上で書いた通り記念配当込みの数字なので、FY2027予想(100円)ベースだと利回り換算で約4.07%になります。それでも配当性向は46.8%(FY2026)で、会社の方針(連結配当性向50%を目処、下限は年26円)の範囲内には収まってるので、極端に無理した配当ではなさそう。
業績はどう?
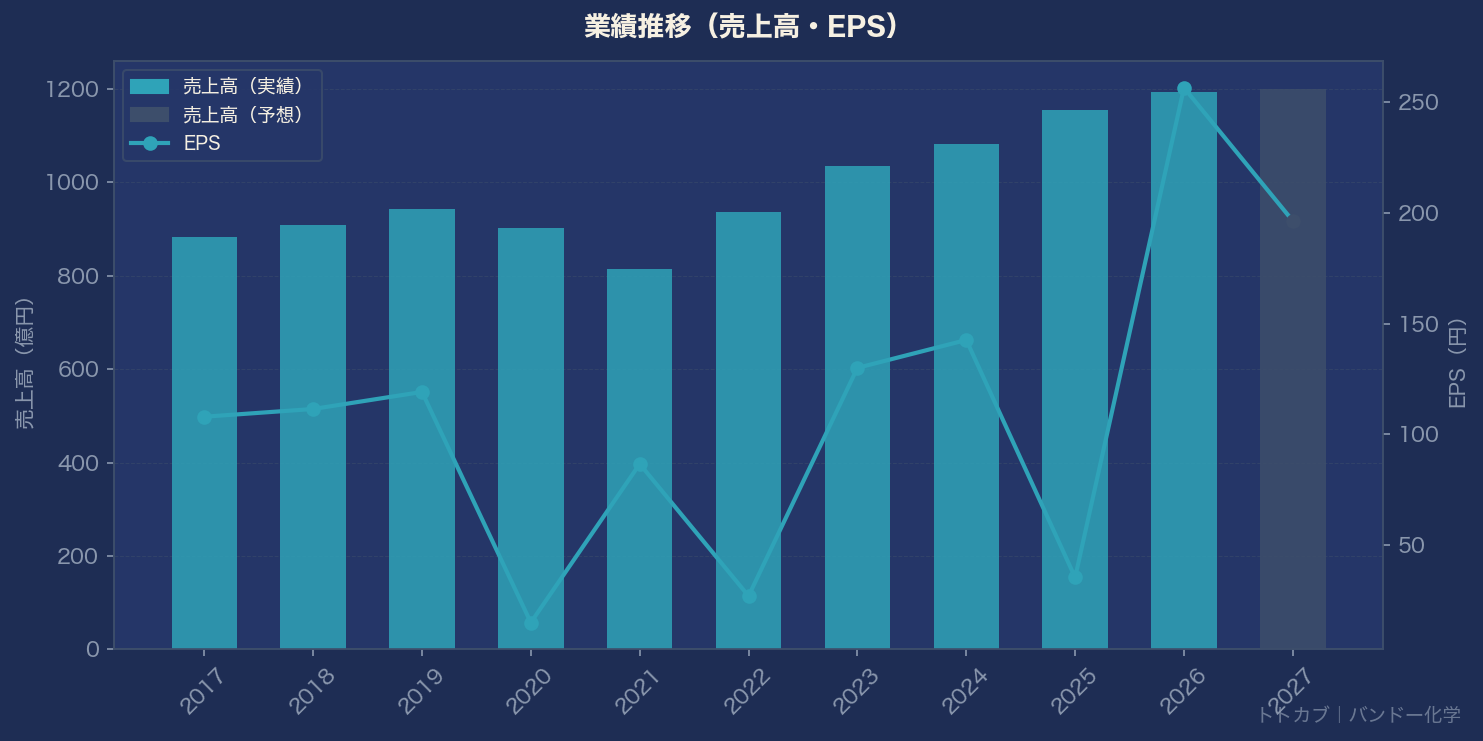
売上高は10年で883億円→1,193億円(FY2026)と約1.35倍。FY2027予想はさらに1,200億円を見込んでます。営業利益率はFY2026に10.1%まで改善(前期はまさかの3.0%)。ROEも12.1%まで戻ってきました。
ただ業績はけっこう波があって、2020年・2022年・2025年の3月期は減損損失の計上で純利益が大きく落ち込んでます(PERがその年だけ40倍超に跳ねたりしてる)。景気敏感な自動車部品・産業資材の会社なので、この振れ幅は今後もあるだろうなという前提で見た方がいい気がします(まだちゃんと調べられてないんですが、減損の頻度がやや気になるところ)。
気になるポイント
- 配当は実質横ばい見込み。FY2026の120円は記念配当込みで、FY2027は100円予想。「減配」というより一時要因の反動だけど、数字だけ見て飛びつくと勘違いする
- 業績の振れ幅が大きい。過去に配当性向が200%を超えた年もあり(利益が急減した年)、安定感という意味では課題あり
- 自動車部品のリコールリスクや原材料(原油価格連動)の高騰など、事業リスクも一通り抱えてる会社
銘柄メモ
- 証券コード:5195
- 株価:2,457円(2026年8月25日時点)
- 時価総額:約1,086億円(東証プライム・中型株)
- 配当利回り:4.88%(直近実績ベース)/4.07%(FY2027予想ベース)
- 連続増配:5年(2021年3月期に一度減配あり)
- PER:7.87倍/PBR:0.89倍
- 自己資本比率:70.2%
財務は堅くて割安感もあるし、配当政策自体は悪くなさそうなんだけど、「120円」という数字の一人歩きには気をつけたい銘柄でした。記念配当明けの来期以降の配当がどう推移するか、引き続きウォッチしていきたいと思います。
文章が長くなってきたので一旦ここまで!続きは次回。
では、バイバーイ👋
