ブリヂストン(5108)|タイヤ世界首位を改めて調べたら「株式分割後の数字が混乱する」件
みなさんー!高配当株やってる??
どうも、トトカブです!
今日はブリヂストン(5108)。
「なんで今さら?」って感じもするんですが、2025年に株式分割をやってから指標の数字がぱっと見ではちょっとわかりにくくなっていて。それを整理したくて調べてみました。
どんな会社?(今更だけど)
一応おさらいしておくと、タイヤで世界シェア約15%の世界最大手です(念のため:推定ベース)。乗用車・トラック・航空機・建設機械まで幅広いタイヤを作っていて、世界60か国以上で売っています。
ヨコハマタイヤや住友ゴムは国内でよく見かけますが、収益規模でいうとブリヂストンは両社合計の約2倍。それがグローバルでの圧倒的なポジションです。
2025年の「1:2株式分割」がやっかいな件
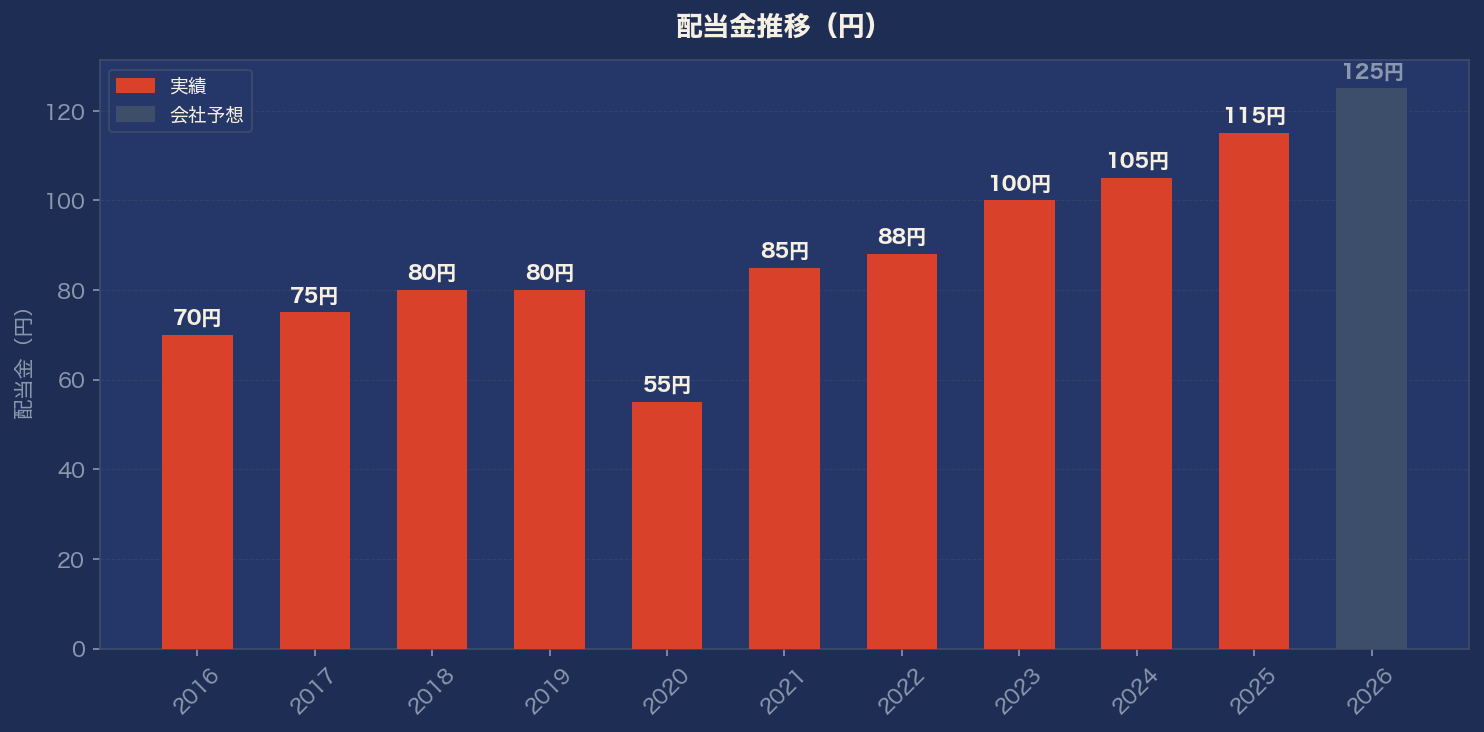
まずここを整理しないと数字が読めないんですが、ブリヂストンは2025年に1:2の株式分割を実施しています。
つまり「1株が2株になった」わけです。なので:
- 分割前の配当 230円/株 → 分割後ベースでは 115円/株 と同じ意味
- FY2026予想の 125円/株(新株ベース)は、実質+8.7%の増配
IRBankや一部サービスだと「2025年230円→2026年125円=45%の大幅減配!」と出てきたりしますが、これは分割を考慮できていない数値です(笑)。
分割調整後の配当推移を並べるとこうなります:
2016年 70円 → 2019年 80円 → 2020年 55円(コロナ減配) → 2021年 85円 → 2023年 100円 → 2025年 115円 → 2026年 125円(予想)
コロナ禍の2020年に一度だけ減配しましたが、2021年以降は5年連続で増配中です。FY2026も予想通り実現すれば6年連続。
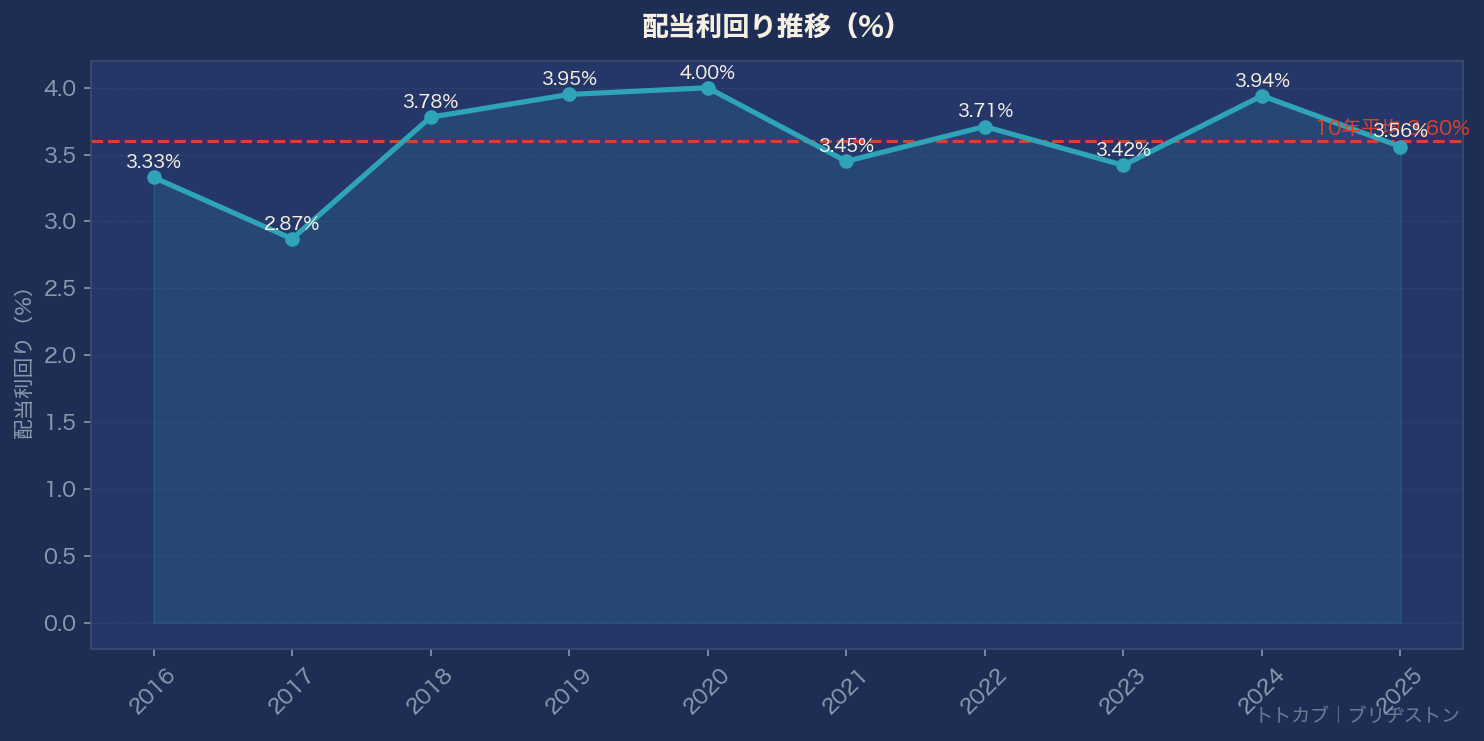
現在の利回りは3.56%(FY2026予想125円/株価3,513円)。過去10年の平均が約3.6%なので、ほぼ平均水準です。
業績の推移
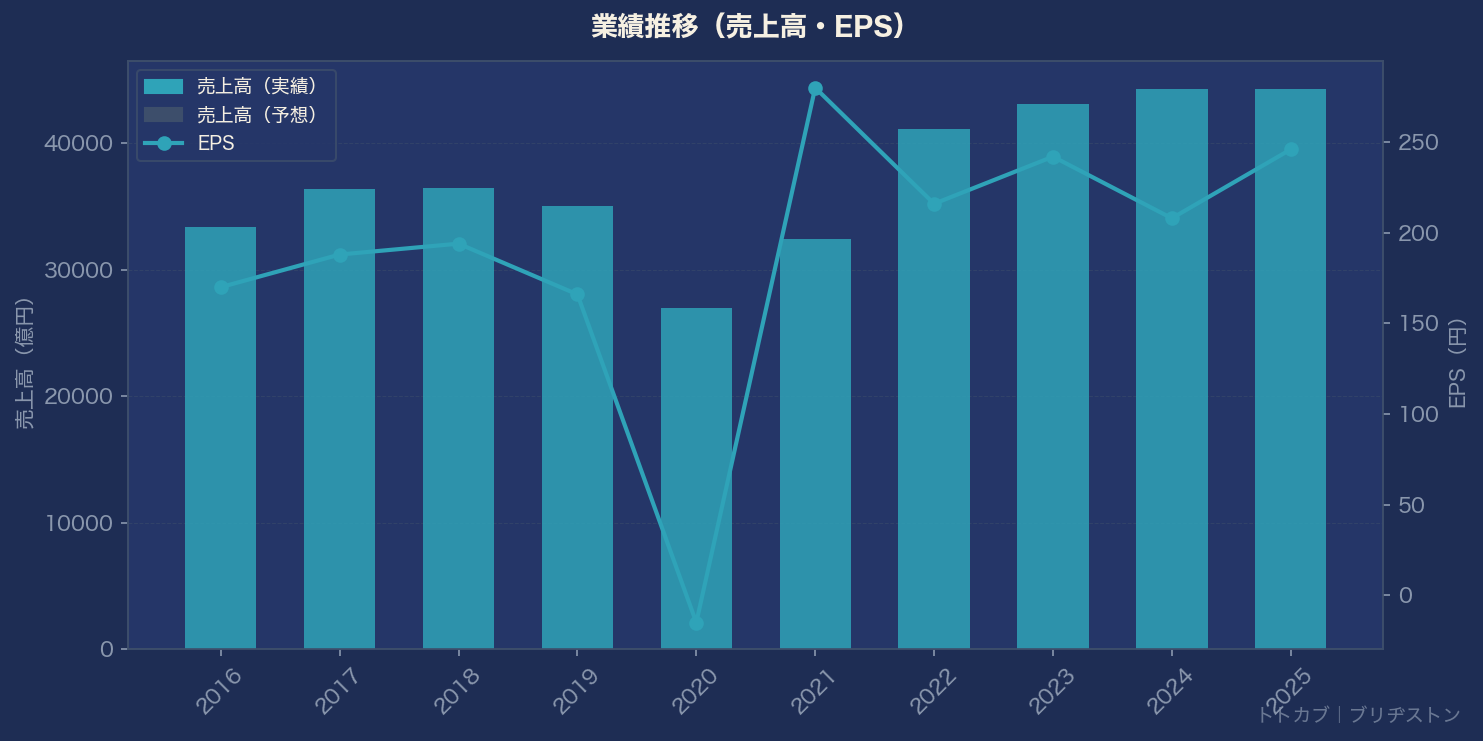
FY2025(2025年12月期)の結果:
- 売上高:4.4兆円(前年比±0%)
- 営業利益:3,812億円(同**-14.0%**)
- 純利益:3,273億円(同**+14.8%**)
…本業(営業利益)が-14%なのに純利益が+14.8%って不思議じゃないですか?
実はこれ、実効税率の異常な低下が原因です。FY2024が30.7%だったのに対し、FY2025はなぜか8.6%(!)まで下がっていて、それで純利益が押し上げられた模様。詳細な理由はちゃんと調べられていないですが、繰延税金資産の取崩しや何らかの税務上の処理があったと思います(素人目線ですが)。
なので「純利益がよかった」は一時的な要因が大きく、本業の実力を見るなら営業利益ベースのほうが参考になります。
ただし!FY2026 Q1(2026年1〜3月)は営業利益+41.7%と急回復しています。コスト高騰が落ち着いてきた+価格転嫁が進んできたということだと思います。FY2026通期の会社予想は純利益3,400億円(+3.9%)、EPS270円超。
気になるポイント
好きなところ:
- タイヤ世界首位のブランド力と参入障壁の高さは本物
- 営業CF6,604億円(FY2025、過去最高水準)と稼ぐ力は依然強い
- 分割調整後の配当は着実に増配継続
- EV普及は実はタイヤ需要にとって悪材料ばかりではない(EVのほうがタイヤが早く摩耗する)
気になるところ:
- 営業利益率が13%→8.6%と低下傾向。コスト上昇の転嫁が完全ではない
- ROE8.9%はプライム基準をギリギリクリアする水準。「世界首位なのに」という物足りなさ
- 長期では自動運転・ライドシェア普及でタイヤ需要がどう変わるか読みにくい
銘柄メモ
- 証券コード:5108(東証プライム)
- 株価:3,513円(2026年6月15日終値)
- 配当利回り:3.56%(FY2026予想125円ベース、分割後株数ベース)
- 連続増配:5年(FY2021〜FY2025)、FY2020に1回のみコロナ減配あり
- PER:13.2倍 / PBR:1.21倍
- 自己資本比率:63.7%
株式分割前後の数字が混在するのが今一番ハマりやすい罠なので、データを見るときは「分割後ベースで揃えているか?」を確認しながら見るのがよさそうです!FY2026 Q1の+41.7%という営業利益回復は素直に好材料だと思っているので、もう少し細かく追いかけてみます。
#高配当株 #ブリヂストン #日本株 #タイヤ #株式分割
では、バイバーイ👋
