LIFULL(2120)|利回り5%で引っかかったけど、実は「高配当株」って呼んでいいのか悩んだ銘柄
みなさんー!高配当株やってる??
どうも、トトカブです!
今回はスクリーニングに引っかかった「LIFULL(2120)」。PER5.0倍・ROE21.2%・配当利回り約5%と、数字だけ見るとかなり魅力的だったんだけど、配当の推移を見ていったら「あれ、これ毎年こんな感じの利回りだったっけ?」って違和感があって、深掘りしたら結構な「注意銘柄」だったので、正直ベースで書きます。
どんな会社?
LIFULLは、不動産・住宅情報サイト「LIFULL HOME’S」を運営する会社(旧社名は株式会社ネクストで、2016年に現社名に変更)。他にも不動産投資サイト「健美家」、老人ホーム・介護施設検索の「LIFULL介護」なんかもやってます。決算期は9月末。
あと知らなかったんだけど、楽天グループが18.57%出資してる持分法適用関連会社なんだよね(大株主として友好的な関係らしい)。2025年には海外事業を切り離して、国内中心に事業を再編してる最中みたいです。
配当の推移が、正直かなり荒い
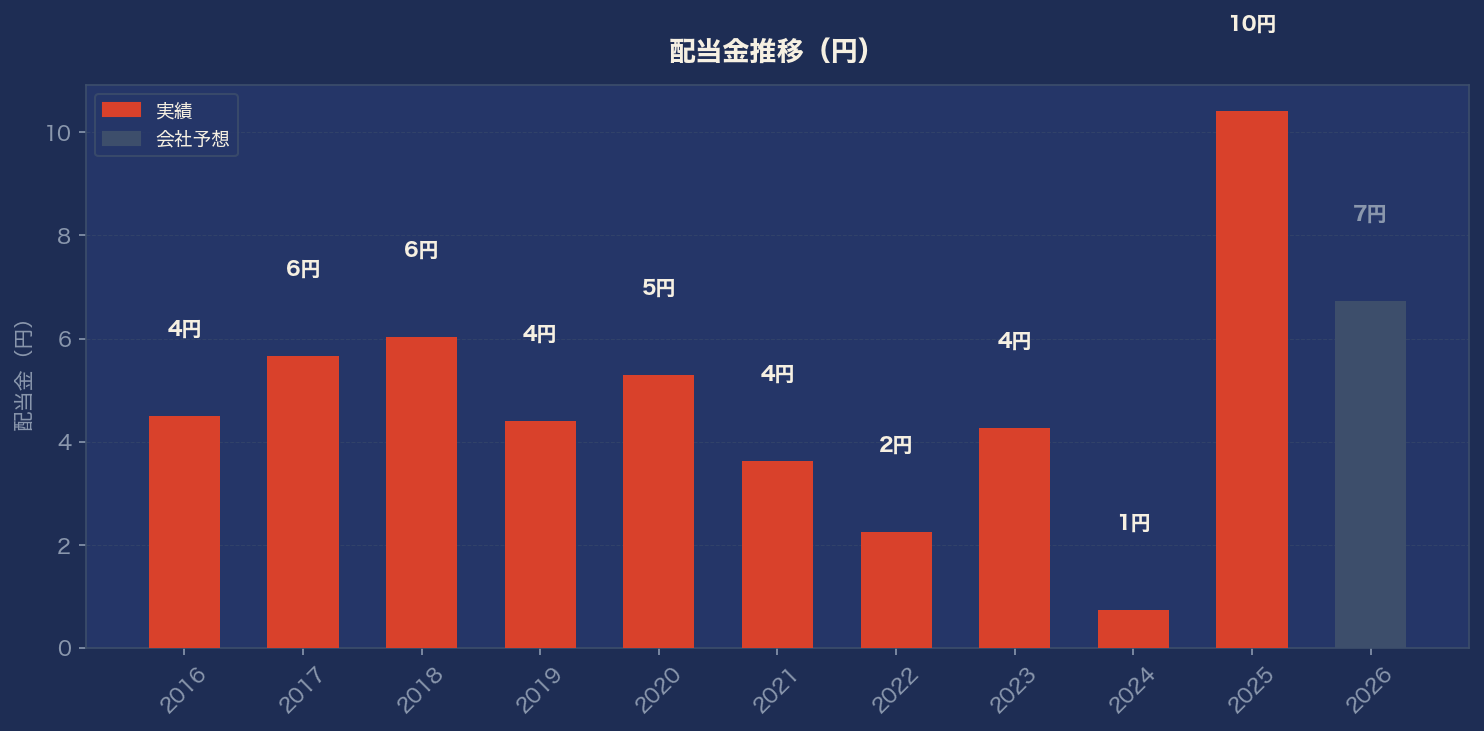
1株配当を並べてみると、2016年9月期4.5円→2019年4.4円→2021年3.62円→2022年2.25円→2023年4.26円→2024年9月期はまさかの0.73円→2025年9月期は一転して10.41円。過去10年で4回くらい減配してて、直近の急増は「連続増配1年目」というのが実態です(素人目線ですが、これは「高配当株」というより「業績次第で配当が大きく動く株」という印象)。
しかも2026年9月期の会社予想配当は6.72円。前期の10.41円から大きく減る見通しなんですよね。
なんで配当がこんなに動くのか
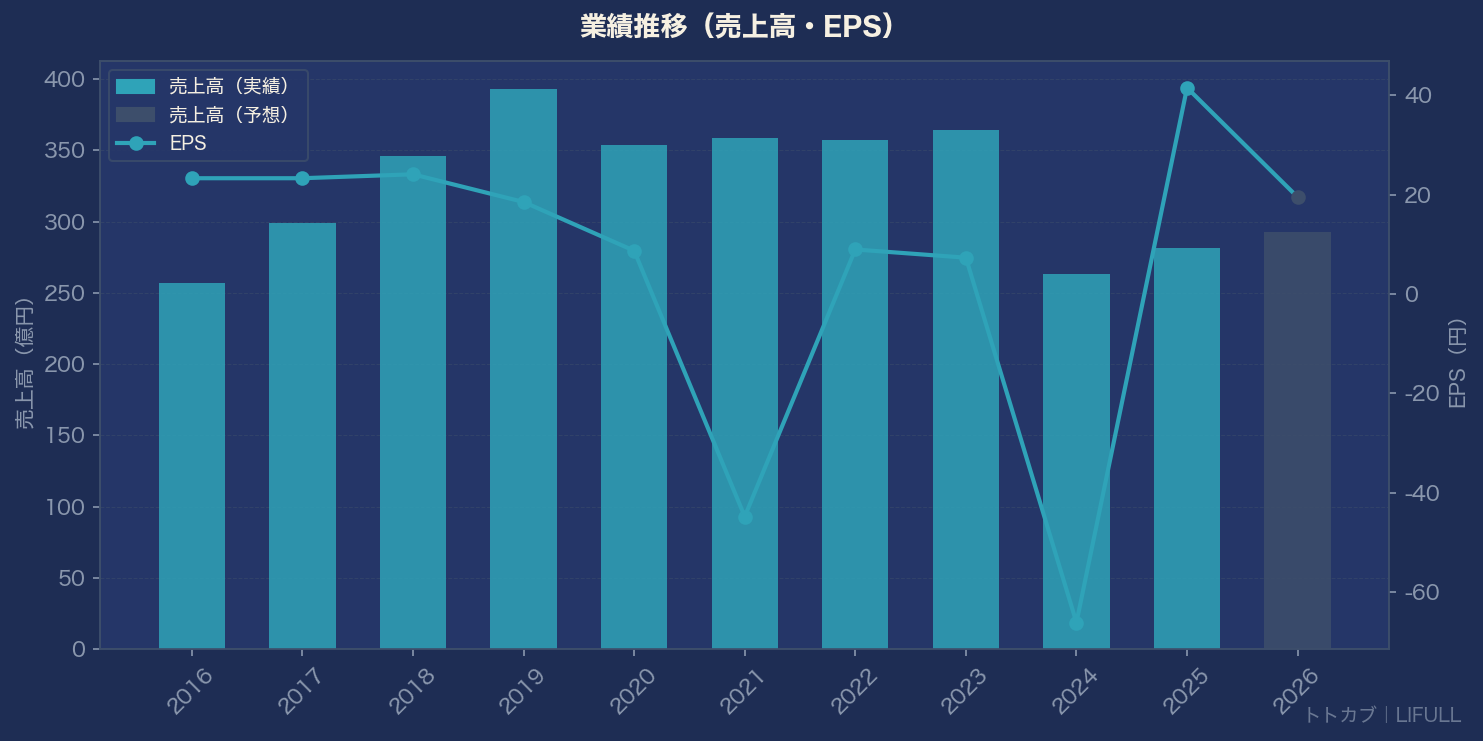
理由を調べてみたら、2025年9月期の純利益53.2億円(前期は84.6億円の赤字だったのに!)は、海外事業のリストラクチャリングに伴う「支配喪失損益」「債権放棄」「繰越欠損金の取り崩しによる税金の減少」みたいな、一時的な特殊要因がかなり効いてるみたいなんです(IR資料に明記されてました)。つまり本業がいきなり絶好調になったというより、事業整理に伴う会計上の要因が大きい、というのが正直な理解です(まだちゃんと調べきれてないんですが…)。
だからPER5倍台という数字だけ見て「激安!」と飛びつくのはちょっと危ないかもなと思ってます。過去のPER平均(赤字年除く単純平均で約32.9倍)と比べても異様に低いのは、EPSが一時要因で嵩上げされてる裏返しでもあるので。
配当利回りも、実は「たまたま今年だけ」説
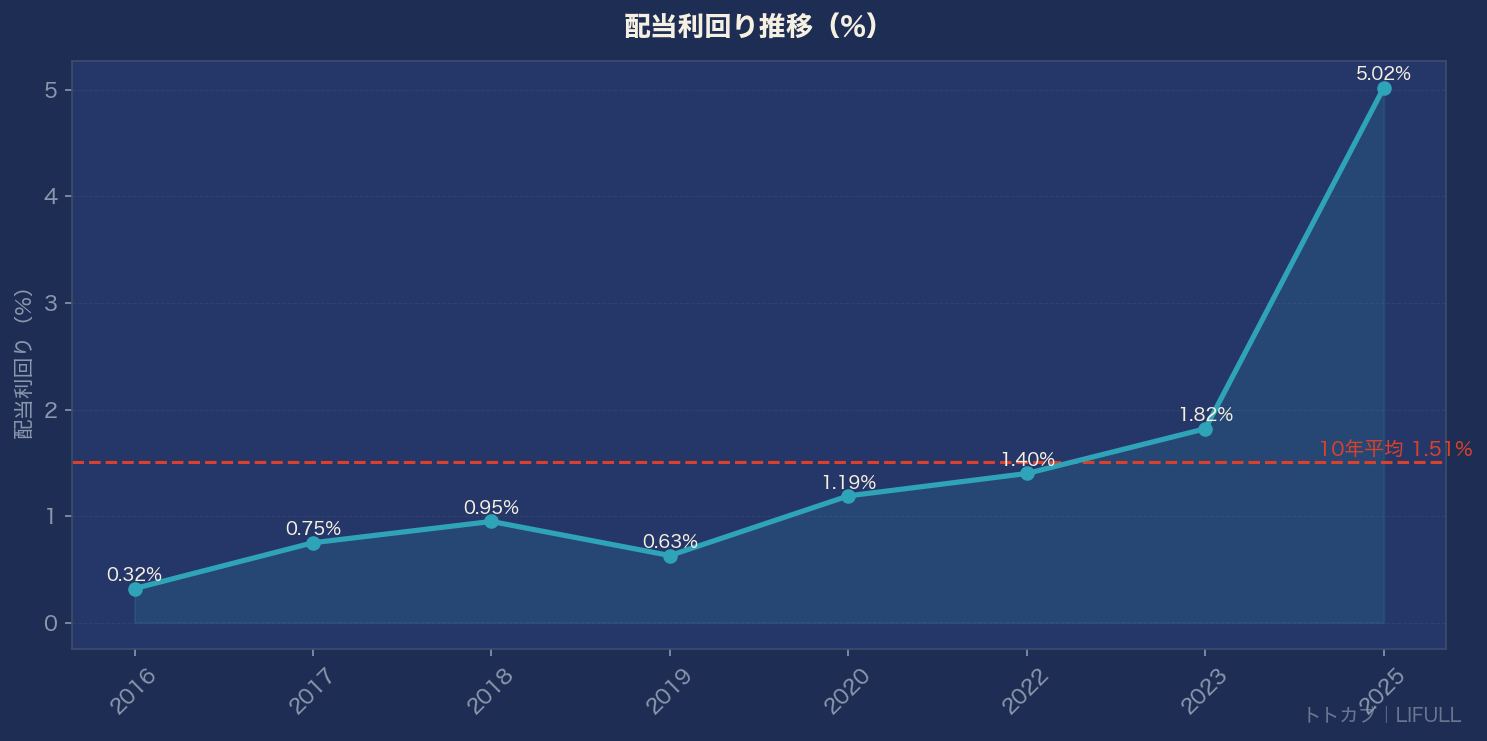
会社予想配当(6.72円)ベースで計算すると、配当利回りは約2.84%まで下がります。過去10年の配当利回り平均は1.51%程度なので、そもそもLIFULLは「高配当株」として安定して語られてきた銘柄ではなさそうなんですよね。今回スクリーニングに引っかかったのは、たまたまFY2025の数字が跳ねたタイミングだった、という理解の方が実態に近い気がしてます。
気になるポイント
- 配当政策として、会社自ら「単年度が赤字になった場合は配当金額をゼロとする可能性がある」と明言してます。実際2024年9月期は赤字転落で配当0.73円まで落ち込んだ実績あり
- 検索エンジン依存・広告市況・不動産市況など、外部環境の影響を受けやすい事業構造
- 財務自体は自己資本比率63.6%と堅実で、そこは安心材料
銘柄メモ
- 証券コード:2120
- 株価:237円(2026年8月25日時点)
- 時価総額:約319億円(東証プライム・小型株)
- 配当利回り:4.39%(直近実績ベース)/2.84%(2026年9月期予想ベース)
- 連続増配:1年(過去10年で複数回の減配あり)
- PER:5.71倍/PBR:1.17倍
- 自己資本比率:63.6%
スクリーニング上の数字は魅力的だったんだけど、掘れば掘るほど「高配当株として組み入れるにはもう少し様子見が必要かも」という結論になりました。次の決算(本業ベースの利益がどこまで積み上がるか)は引き続きチェックしたいと思います。
文章が長くなってきたので一旦ここまで!続きは次回。
では、バイバーイ👋
