円谷フィールズホールディングス(2767)|あの「ウルトラマン」の会社、実は配当利回り5.66%まで来てた
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は「円谷フィールズホールディングス(2767)」。名前を見て「あ、ウルトラマンの!」ってピンと来た人もいるんじゃないかな。自分もスクリーニングしてて見つけて、「え、あの会社が高配当株?」って気になって掘ってみました。
どんな会社?
円谷フィールズホールディングスは持株会社で、「ウルトラマン」IPを持つ円谷プロダクションを傘下に持ってるんだけど、実は売上の9割超を占めているのは別の事業なんだよね。それが「アミューズメント機器事業」(パチンコ・パチスロ機の企画・製造・販売)。主要子会社の(株)フィールズが業界大手で、ここが業績を牽引してます。
つまり「ウルトラマンの会社」というより「パチンコ機器の会社」に近い、というのが調べてみての正直な印象(素人目線ですが)。ウルトラマンなど含む「コンテンツ&デジタル事業」は売上の1割弱にとどまってます。
あと2017〜2021年3月期は赤字が続く再建期だったみたい。2022年3月期から急回復していて、なかなかドラマチックな会社です。
配当の推移
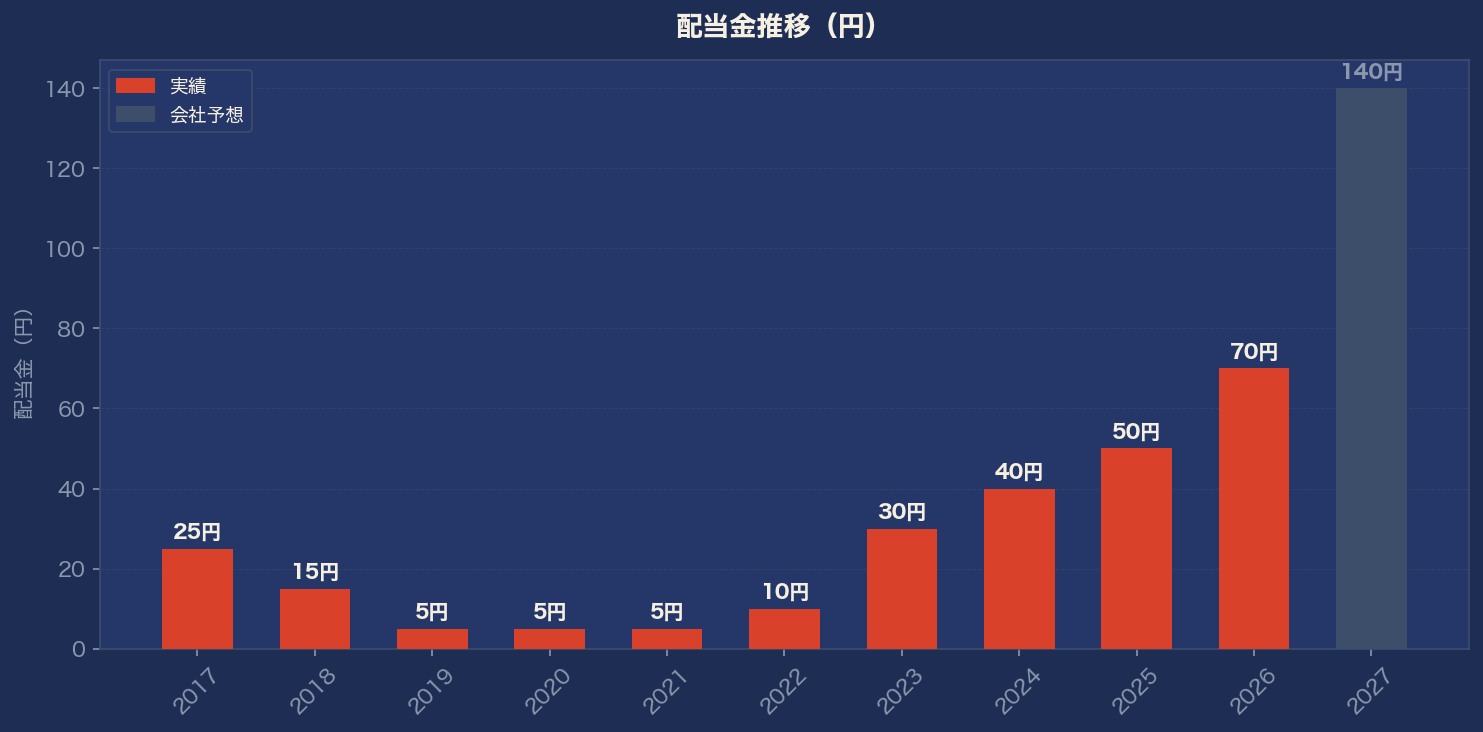
1株配当は2021年3月期の5円が底で、そこから2022年3月期10円→2023年30円→2024年40円→2025年50円→2026年70円と急ピッチで増配。さらに2027年3月期は前期比+100%の140円を予想してるんです…!増配率で見ると直近5年で年平均70%近くという、かなり異例のペースになってます(もちろん底値からの回復なので、この伸び率がずっと続くとは思っていません)。
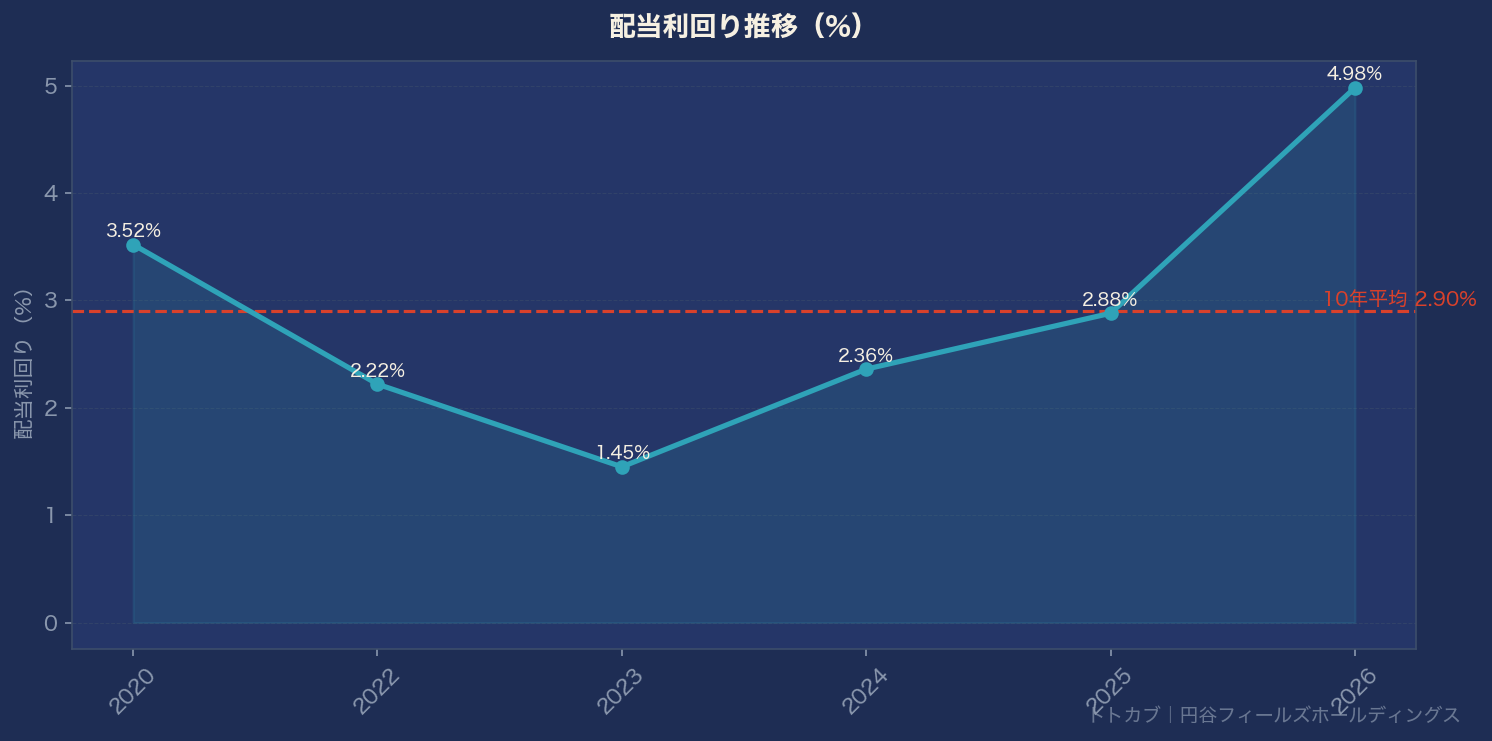
配当利回りは2026年8月時点で5.66%(会社予想)。過去の赤字期は配当利回りのデータがそもそも安定してなかったので、直近数年(2020年3.5%→2026年5.0%)の流れで見ると右肩上がりです。
業績はどう?
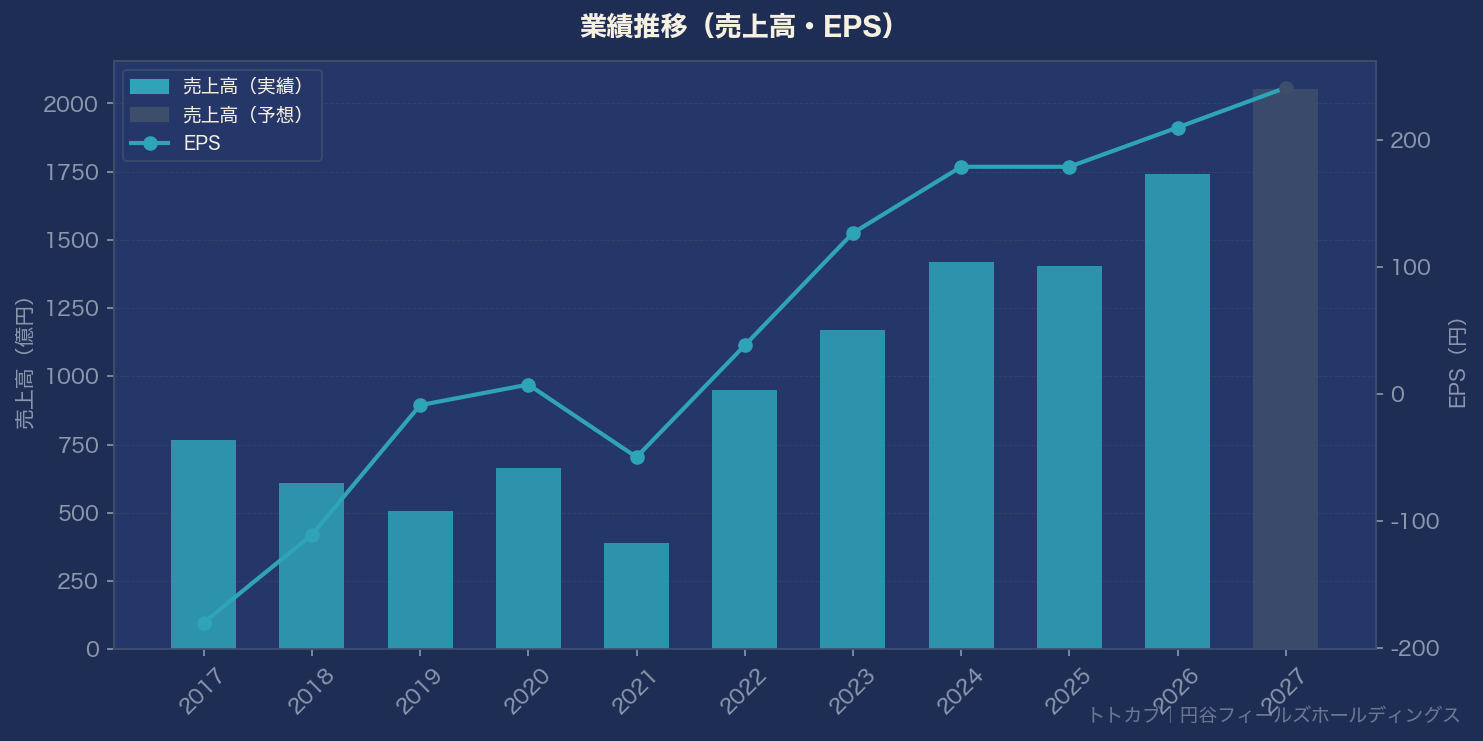
売上高は2021年3月期の388億円を底に、2026年3月期には1,741億円まで約4.5倍に急拡大。ただ内訳を見ると、伸びを牽引してるのはやっぱり「アミューズメント機器事業」(前期比+29.3%)で、「コンテンツ&デジタル事業」(ウルトラマン含む)は逆に-15.9%と減速してるんですよね。ここはちょっと意外でした。
PERは10倍前後、ROEは20%超と、収益性の割に評価はまだ控えめかなという印象。財務面も自己資本比率が2022年3月期の43%台から2026年3月期には58.9%まで改善してます。
気になるポイント
パチンコ業界って遊技機の入替需要が規制動向や新台の人気に左右されやすくて、業績の振れ幅が大きい業界だと思うんですよね。実際この会社も過去に複数年赤字を経験してます。今の急成長がどこまで続くかは、正直まだ見極めが必要かなと(まだちゃんと調べられてないんですが…)。
あと2027年3月期の配当予想140円は前期比2倍という急拡大。連続増配の実績としてはまだ5年目なので、このペースがどこまで持続できるかは今後の決算で確認したいところです。
銘柄メモ
- 証券コード:2767
- 株価:2,473円(2026年8月15日時点)
- 時価総額:約1,618億円
- 配当利回り:5.66%(会社予想)
- 連続増配:5年
- PER:10.3倍/PBR:2.52倍
- 自己資本比率:58.9%
正直「ウルトラマンの会社」というイメージで見に行ったら、中身はパチンコ機器メーカーだったという、いい意味で予想を裏切られた銘柄でした(笑)。急成長・急増配の裏側にある業界特性は引き続きウォッチしていきたいと思います。
文章が長くなってきたので一旦ここまで!続きは次回。
では、バイバーイ👋
