あいホールディングス(3076)|利回り4.6%・16年無減配で財務Sランクってどういう会社?
みなさんー!高配当株やってる??
どうも、トトカブです!
「あいホールディングス」って名前だけじゃ何をしてるか全然わからないと思うんですが(笑)、調べてみたら財務内容がめちゃくちゃ良くて「なんでこれもっと知られてないんだろ」ってなった銘柄です。
どんな会社?
防犯カメラ・入退室管理などのセキュリティ機器、証明写真機や大判プリンタなどの情報機器・カード機器を手がけるグループの持株会社です。「ドッドウエル ビー・エム・エス」と「グラフテック」が経営統合して2007年に誕生した会社が前身で、今も両社がグループの核になっています。
で、2025年6月にビジネスホン大手のナカヨを完全子会社化していて、売上規模が約500億円→900億円(予想)に一気に拡大しています。けっこう積極的なM&Aをやってる会社です。
財務健全性スコアはedinentdbで93/100(Sランク)。自己資本比率は77.7%で、有利子負債もほぼない実質無借金経営。高配当株のスクリーニング基準を財務面ではしっかりクリアしている感じ。
配当の推移
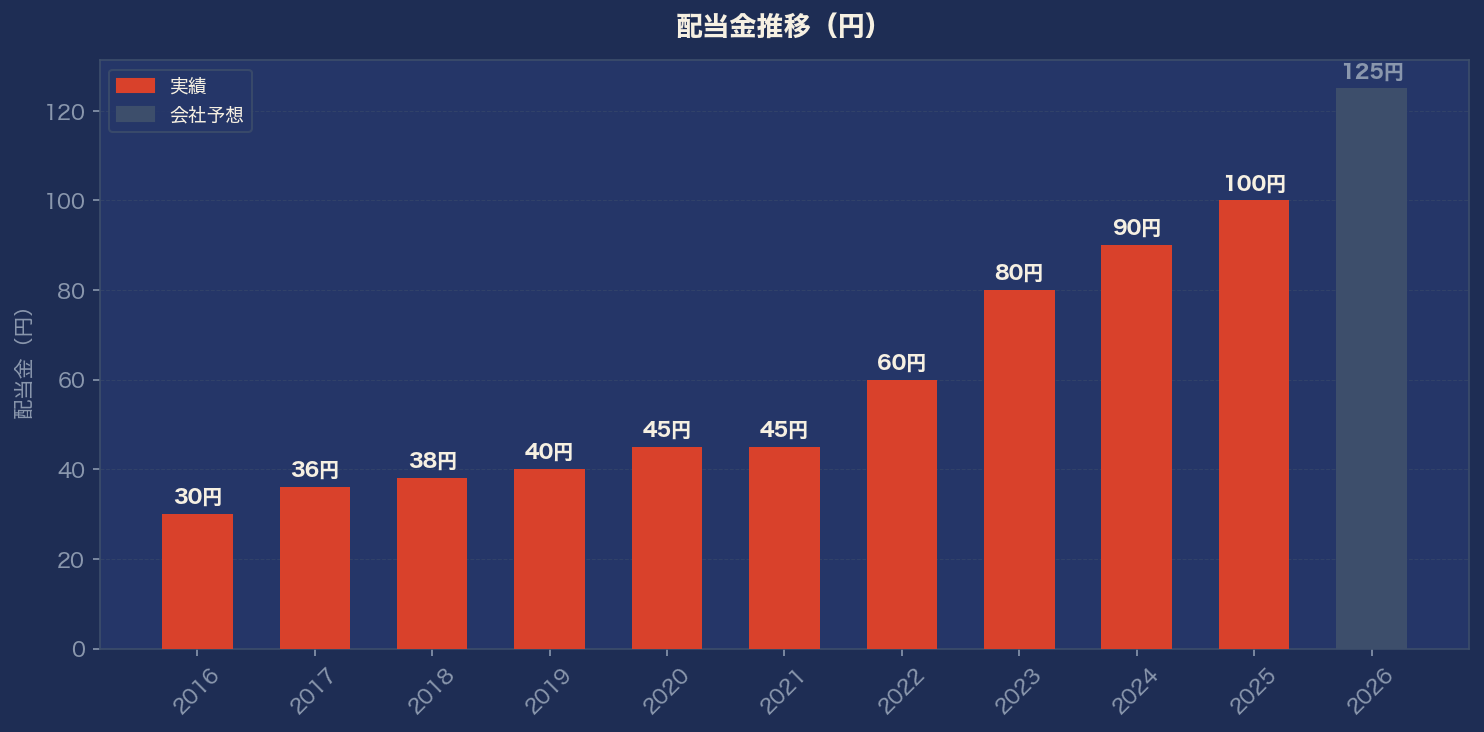
- 2016年 30円 → 2020年 45円 → 2021年 45円(据え置き)→ 2022年 60円 → 2023年 80円 → 2024年 90円 → 2025年 100円(確定)→ 2026年 125円(予想)
2021年だけ据え置きがありましたが、それ以外は右肩上がりで増配を継続しています。確認できる範囲(2010年以降)で16年以上減配なし。
FY2022〜FY2026の5年でみると、60円→125円と配当が約2倍になっています。
現在の株価2,702円に対してFY2026予想125円なら利回り4.63%。
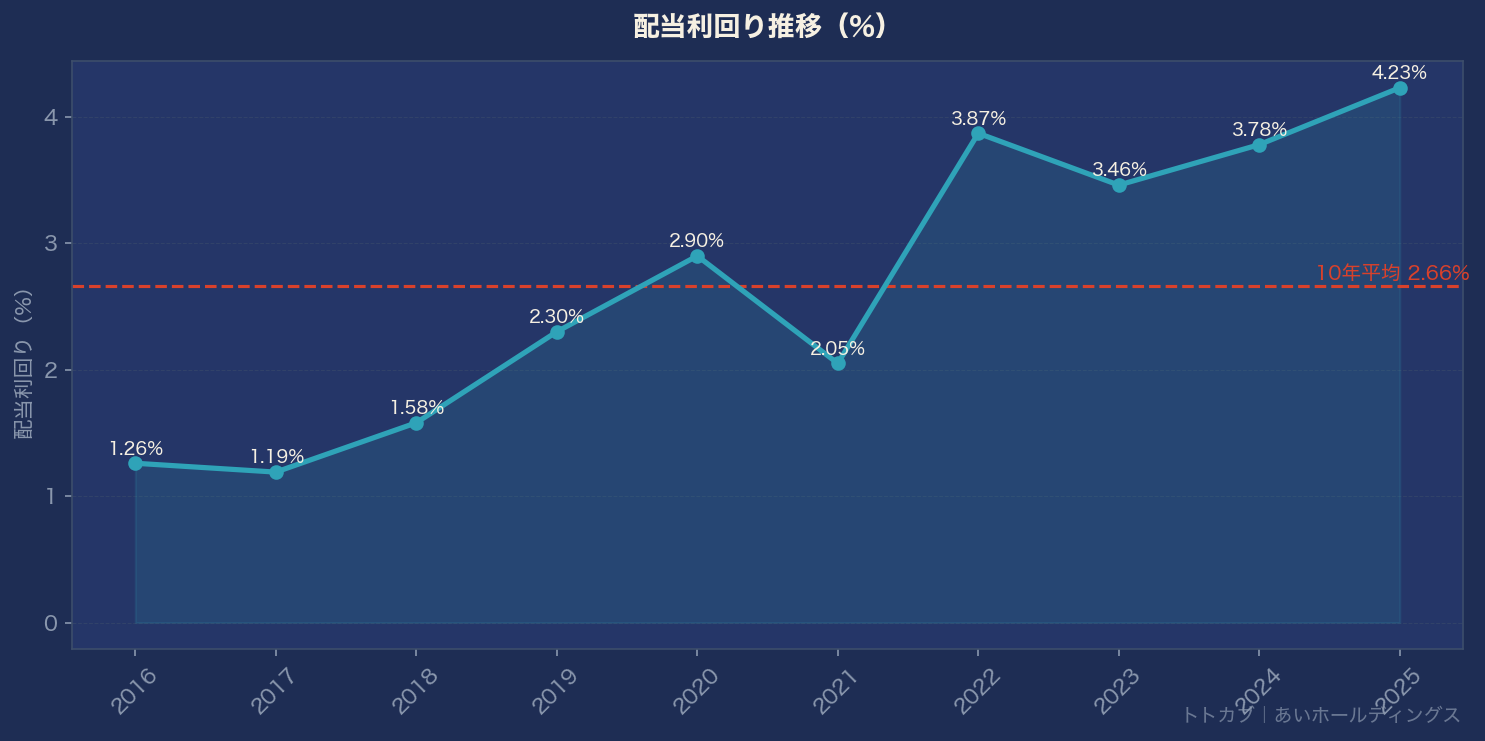
過去10年の平均利回りが2.66%だったことを考えると、今の利回りはかなり高めのゾーンです。
配当の「方針」がおもしろい
この会社の配当方針が個人的には気に入っています。
「**DOE(株主資本配当率)6%**もしくは配当性向50%のいずれか大きい額」を基準に設定、と明示しています。
つまり、純資産(BPS)が増えるほど配当の計算基準額も上がる仕組みです。FY2025のBPSは2,103円なので、DOE 6%なら 2,103×6%=126円 → 予想の125円と計算が合います。
自己資本が積み上がっている会社なので、利益の変動が多少あっても配当の下限が守られやすい構造だと思っています(素人目線ですが)。
業績について注意点がある
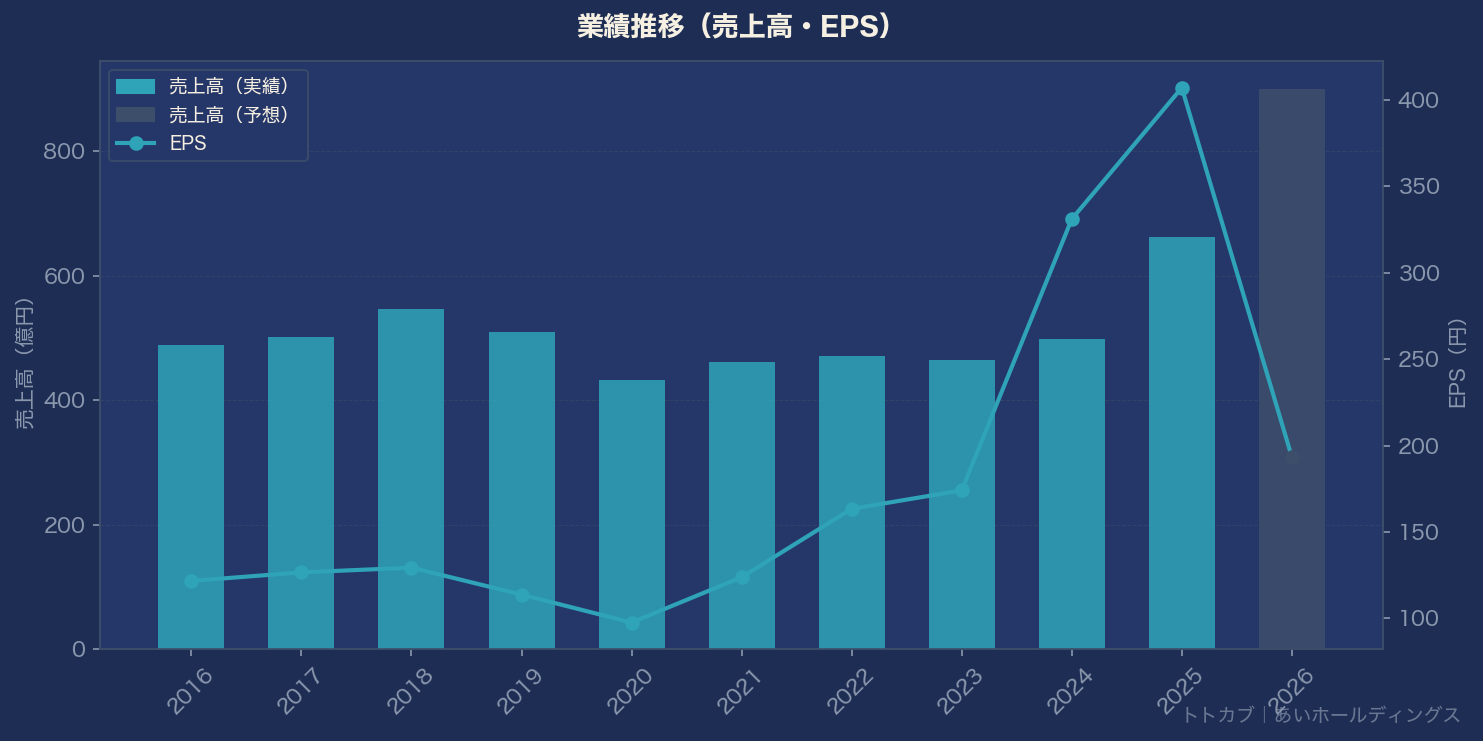
ここは少し説明が必要で、FY2025のEPSが407円・ROEが22.5%と見えるんですが、これ特別利益(ナカヨ買収に伴う負ののれん)が含まれているんですよね。
ナカヨを安く買収できたことで会計上「一時的な利益」が計上される形になって、見た目の利益がかさ上げされています。
FY2026の会社予想EPS 193円が「実力ベースの正規化した利益水準」に近い数字です。FY2025の407円より低くなりますが、それは特益の反動であって業績が悪化したわけではないです。
本業の営業利益は FY2026 予想107億円で、前期比+20%増の過去最高更新見込みです。
気になるポイント
良いとこ
- 財務がとにかく健全(自己資本比率77%、無借金経営)
- 16年以上無減配、5年連続増配
- DOE 6%方針 = 純資産が増えるほど配当が増えやすい構造
- ナカヨ買収で成長規模が一段階上がった
ちょっと気になるとこ
- ナカヨ連結で営業利益率が20%台→12%台に低下。M&Aで規模は増えたが利益率は薄まった
- FY2026の配当性向は約65%と高め(実力EPS 193円に対して125円)。ここは少し気になる
- ビジネスホン市場は成熟しているので、ナカヨのシナジー次第で評価が分かれそう
銘柄メモ
- 証券コード:3076
- 株価:2,702円(2026年6月時点 ※IRBank参照、最新値は要確認)
- 配当利回り:4.63%(FY2026予想125円ベース)
- 連続増配:5年(FY2022〜)
- 無減配:16年以上
- PER:13.98倍(FY2026予想)
- PBR:1.26倍
- 自己資本比率:77.7%
- 財務健全性スコア:93/100(Sランク)
財務の安心感と配当利回りの高さは本当に魅力的。FY2025の特別利益に惑わされずに「本業の稼ぐ力がちゃんと伸びているか」を追いかけていきたい銘柄です!
では、バイバーイ👋
