蔵王産業(9986)|配当利回り4%超・超堅実財務のニッチ清掃機器商社を調べてみた
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は蔵王産業(9986)を調べてみました。
「蔵王産業ってなに?」って感じですよね(自分もそう思ってた)。業務用・産業用の清掃機器・洗浄機器を輸入して国内で売る、ニッチな専門商社です。欧米や中国のメーカーから「自社仕様で作らせた」フロアクリーナーや高圧洗浄機を、ビルや工場、病院、ホテル向けに全国販売してる会社なんですね。
なんで気になったかというと、「配当利回り4%超かつPBR1倍前後の小型株」というスクリーニングに引っかかってきたから。東証スタンダード上場で時価総額163億の小型株です。
配当の話
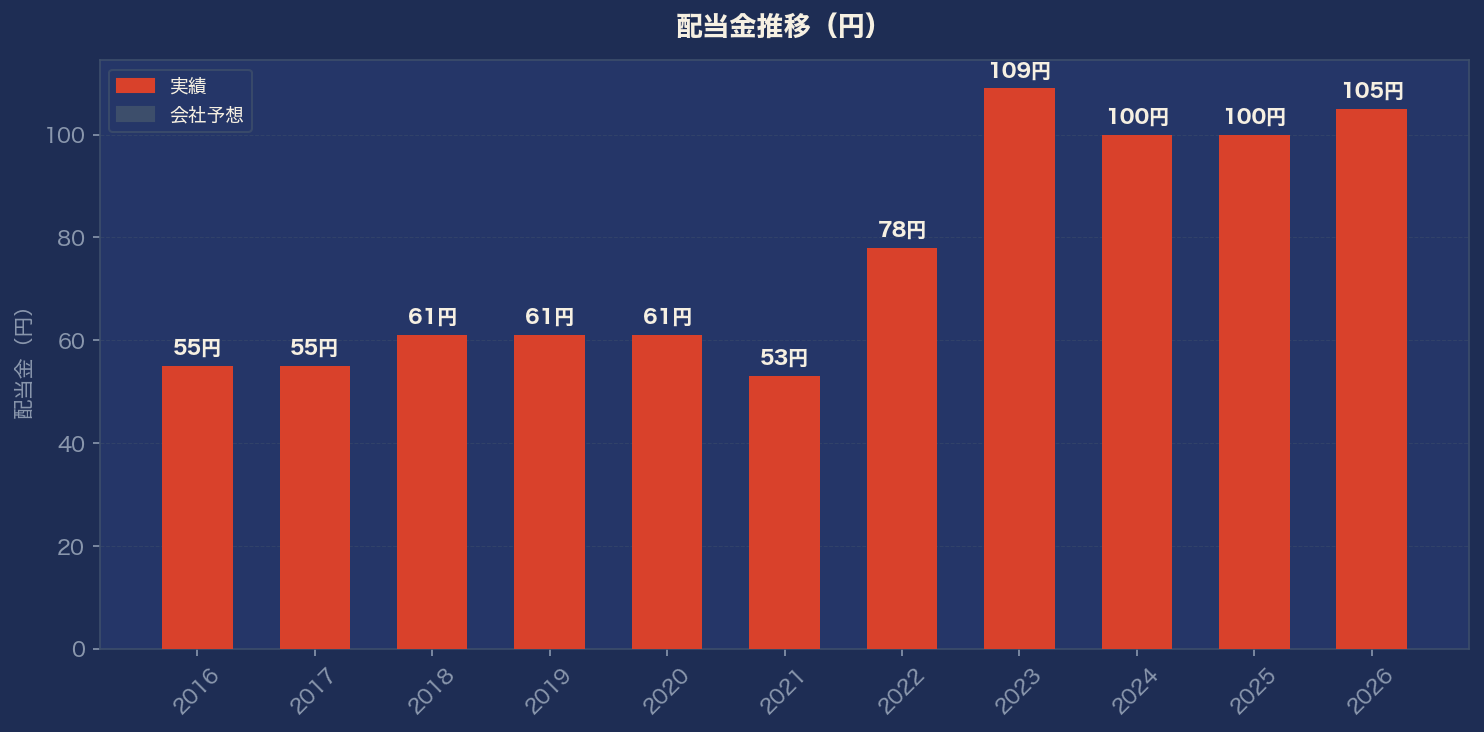
直近の配当金の推移はこんな感じ:
2016年 55円 → 2018年 61円 → 2021年 53円 → 2022年 78円 → 2023年 109円(最高!)→ 2024年 100円 → 2025年 100円 → 2026年 105円
…てなっています。正直に言うと、連続増配銘柄じゃないんですよね。2021年に61円→53円の減配があって、2023年に109円まで上がったと思ったら2024年に100円に戻ってる。増えたり減ったり、わりとダイナミックです(笑)。
ただ現在の配当利回りは約4.04%(株価2,600円・2026年3月期105円)で、高配当の水準は十分キープしてます。
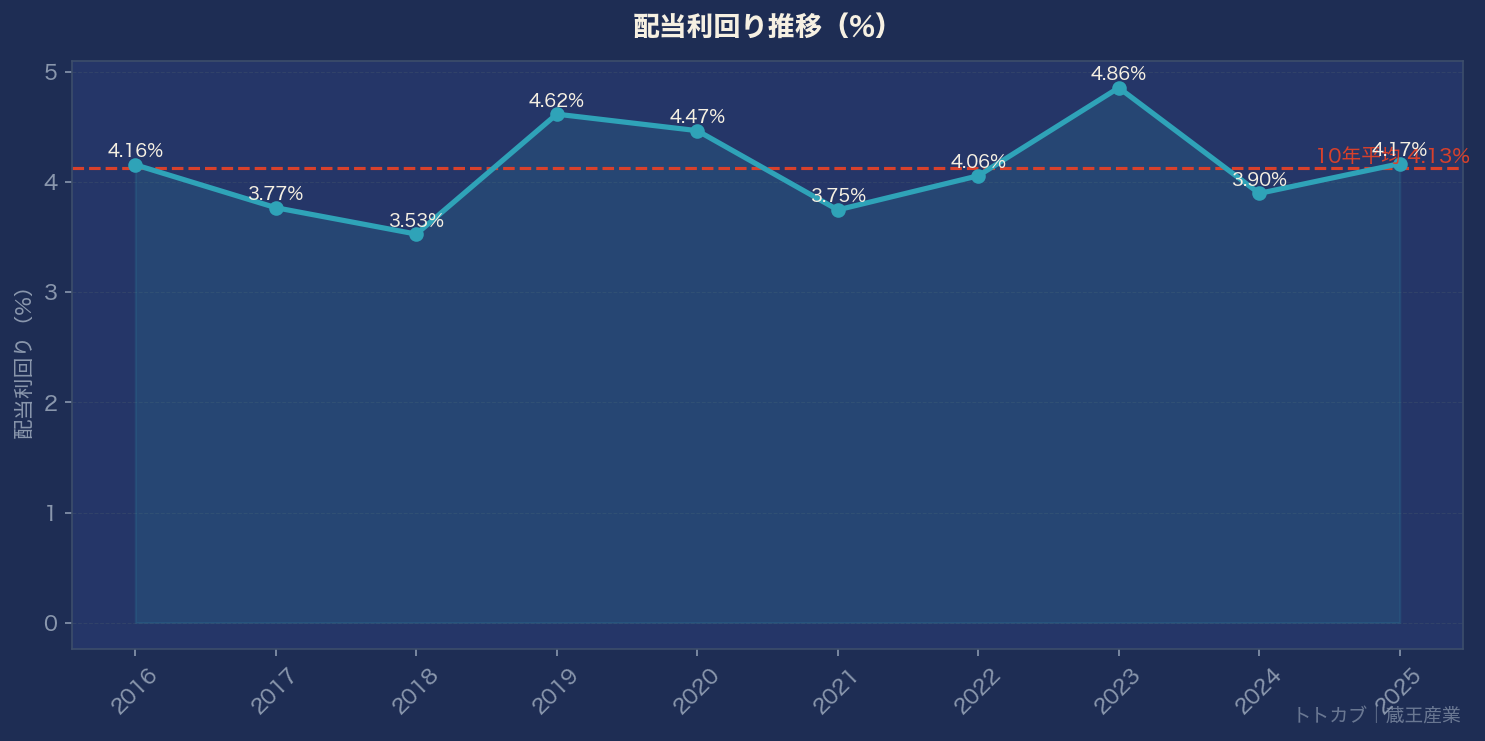
配当利回りの過去10年平均は約4.1%で、現在の水準はほぼそのど真ん中。割高にも割安にも見えない…素人的にはまずまずかなと思ってます。
財務はびっくりするくらい堅い
これが一番驚いたんですが、自己資本比率87%超・無借金経営なんです。しかも営業キャッシュフローは10年超連続でプラス。卸売業でこの財務健全性はなかなかレアな気がします。
ただ……ROEが4.8%(FY2025)なんですよね。東証プライム基準の8%を大幅に下回ってる。お金はめちゃくちゃあるんだけど、それをうまく使い切れてない感じ?資本効率の低さはちょっと気になるポイントです。
業績の話
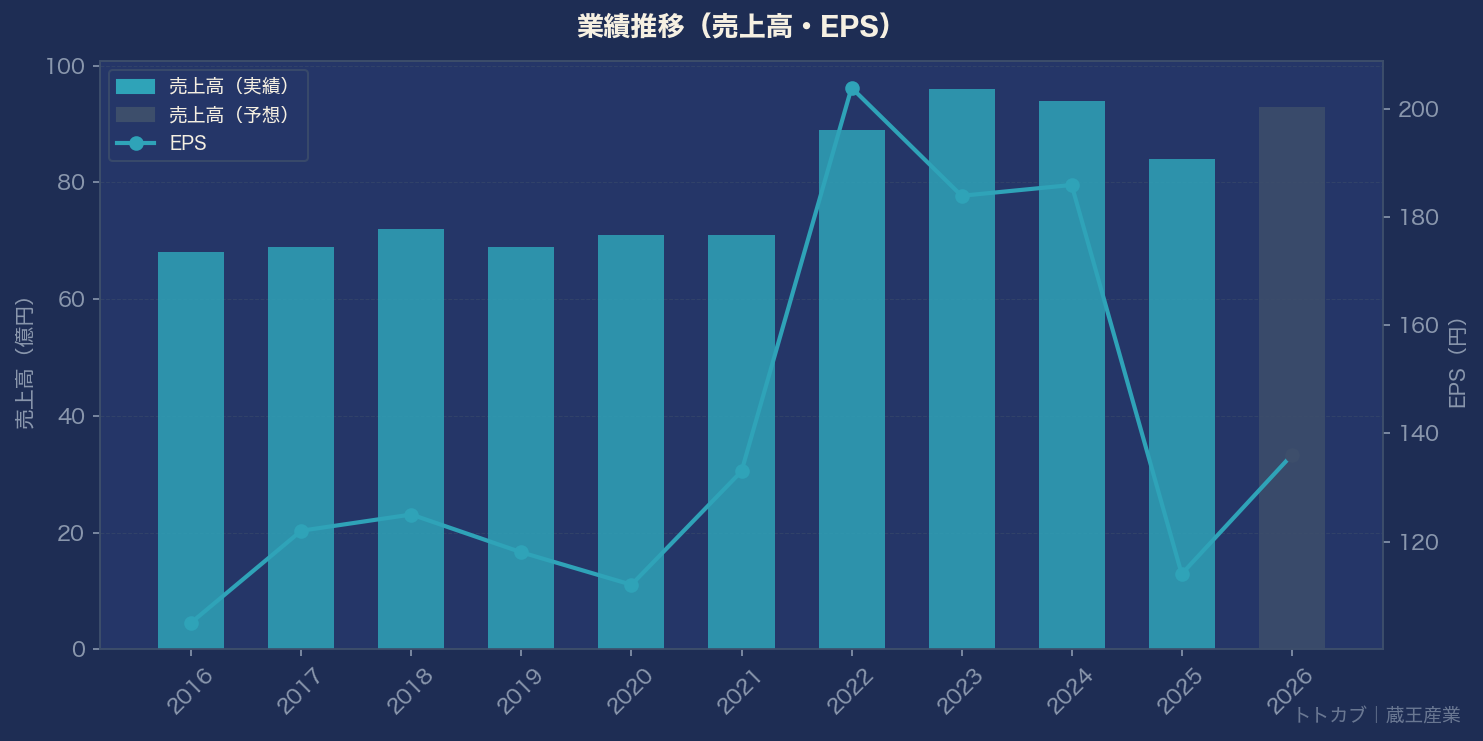
売上高の推移はこんな感じ:
2021年 71億 → 2022年 89億(急増!)→ 2023年 96億(ピーク)→ 2024年 94億 → 2025年 84億(前期比-10%)→ 2026年 93億(予想)
FY2023(2023年3月期)の96億がピークで、そこから下がってきてる。FY2025は84億と、4〜5年前の水準まで戻っちゃった感じです。
それに伴ってEPSも落ちてて、FY2025は114円まで下落。配当100円を払うと配当性向が**88%**になっちゃうんですよ。これは高い。純利益に対してほぼ全部配当に出してる状態で、「この配当、持続できる?」って思っちゃいますよね(笑)。
ただFY2026(2026年3月期)は回復の見込みで、売上93億・EPS136円予想。それなら配当性向は77%くらいに下がる計算です。今期の数字が予想通り回復するかどうか、注目かなと思ってます。
銘柄メモ
- 証券コード:9986
- 株価:2,600円(2026年5月時点)
- 配当利回り:4.04%(2026年3月期 105円)
- PER:約19.1倍(来期予想ベース)
- PBR:約1.1倍
- 自己資本比率:87.3%
- ROE:4.8%(FY2025)
雑感
超堅実な財務と4%超の利回りは魅力なんだけど、「成長はしにくく、配当余力も細い」という側面もある感じ。株価が大きく動くタイプじゃなくて、インカムゲイン目的でじっくり持つ人向けかな〜という印象です(まだちゃんと調べられてないんですが..)。
ニッチ市場で堅実にやってる会社、嫌いじゃないんですよね。今後の業績回復を見ながらウォッチしてみようと思います!
では、バイバーイ👋
