あいホールディングス(3076)|利回り4.6%でROE22%!?スクリーニングで見つけた「強すぎる指標」のカラクリ
みなさんー!高配当株やってる??
どうも、トトカブです!
先日、いつものスクリーニング(営業利益率10%以上・ROE10%以上・PER15倍以下…みたいなやつ)を回してたら、指標が強すぎる銘柄が引っかかりました。
それがあいホールディングス(3076)!
- 予想配当利回り:4.64%
- ROE:22.5%(FY2025実績)
- 自己資本比率:77.7%
- PER:13.9倍 / PBR:1.25倍
…いや、強すぎない!?ROE22%で利回り4.6%って、普通ならもっと買われてるはずじゃない!?(こういう時はだいたい何かカラクリがあるんですよね…)
ということで調べてみました!
どんな会社?
あいホールディングスは2007年設立の持株会社で、主力は防犯カメラや入退室管理などのセキュリティ機器。オフィスビルや店舗向けに強くて、ここがグループの利益の柱です。ほかにも証明写真機とか大判プリンタとか、地味だけど堅い事業をいろいろ持ってます。
そして大きいのが、2025年6月にビジネスホン大手のナカヨを完全子会社化したこと。これで売上規模が約500億円→900億円規模へ一気に倍近くになりました。
配当の推移
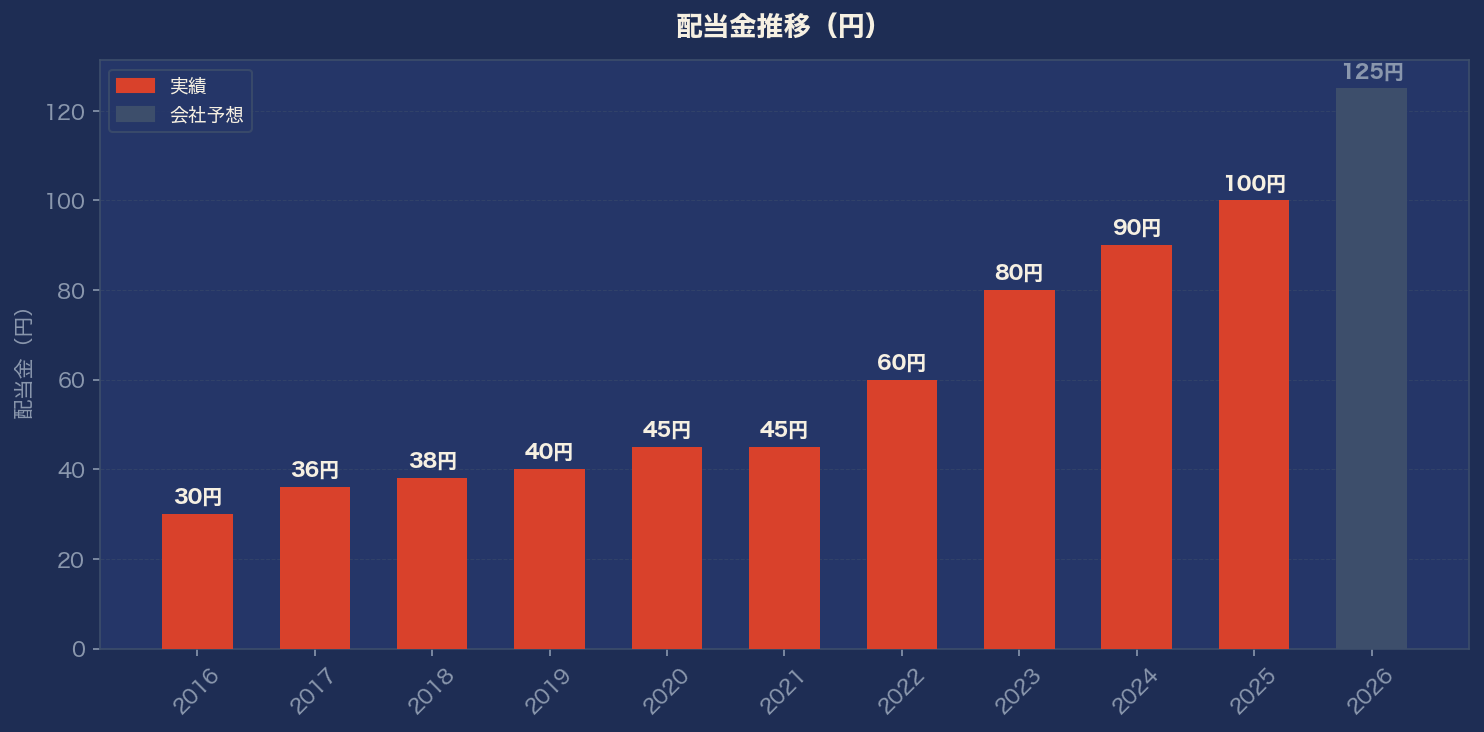
2016年 30円 → 2020年 45円 → 2022年 60円 → 2023年 80円 → 2025年 100円 → 2026年 125円(予想)
10年で4倍超!しかも確認できる範囲(2010年以降)で16年減配なし。直近は4年連続増配中で、今期2026年6月期はなんと前期比+25%の125円を予想してます。増配ペースが明らかに加速してるんですよね(ここ好きポイント)。
業績と「カラクリ」の正体
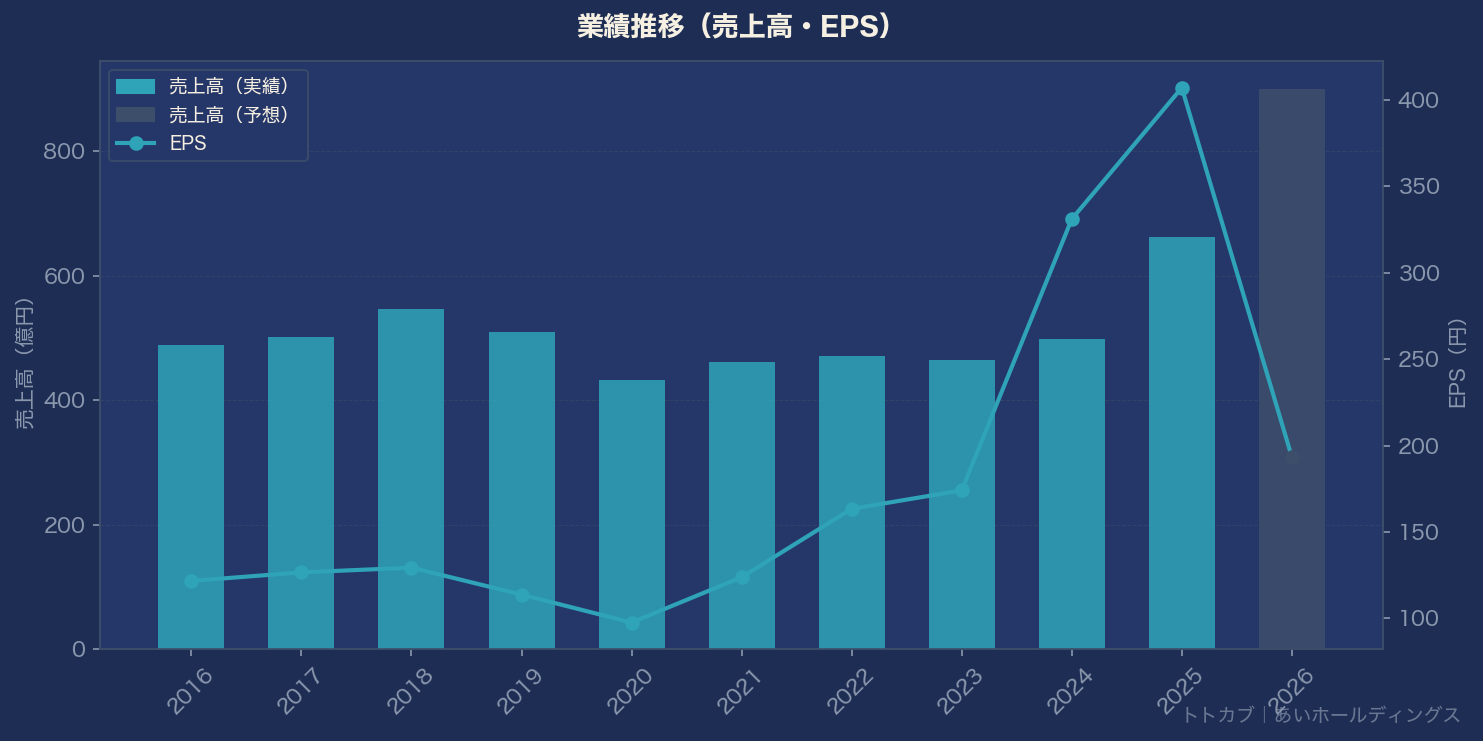
で、冒頭の「強すぎる指標」のカラクリですが…
FY2025の純利益は213億円と過去最高なんですが、これ、ナカヨ買収で発生した「負ののれん発生益」という一時的な会計上の利益でかさ上げされた数字なんです(安く買収できた時に出る、現金の入ってこない利益です)。ROE22.5%もこの特別利益込み。
だから今期FY2026の純利益予想は103億円(-52%)と半減見込み。…と聞くとギョッとするんですが、本業の営業利益は107億円(+20%)と過去最高を更新する予想なんですよね。稼ぐ力自体はちゃんと伸びてる。ここを分けて見るのが大事な銘柄だと思います。
気になる点としては、ナカヨ連結で営業利益率が20%前後→12%前後に下がったこと。あと配当性向も今期予想ベースだと約65%まで上がるので、来期以降も増配を続けられるかは実力ベースの利益次第かなと(素人目線ですが、ここは決算ごとにチェックしたいところ)。
利回り水準は歴史的に見ても高め
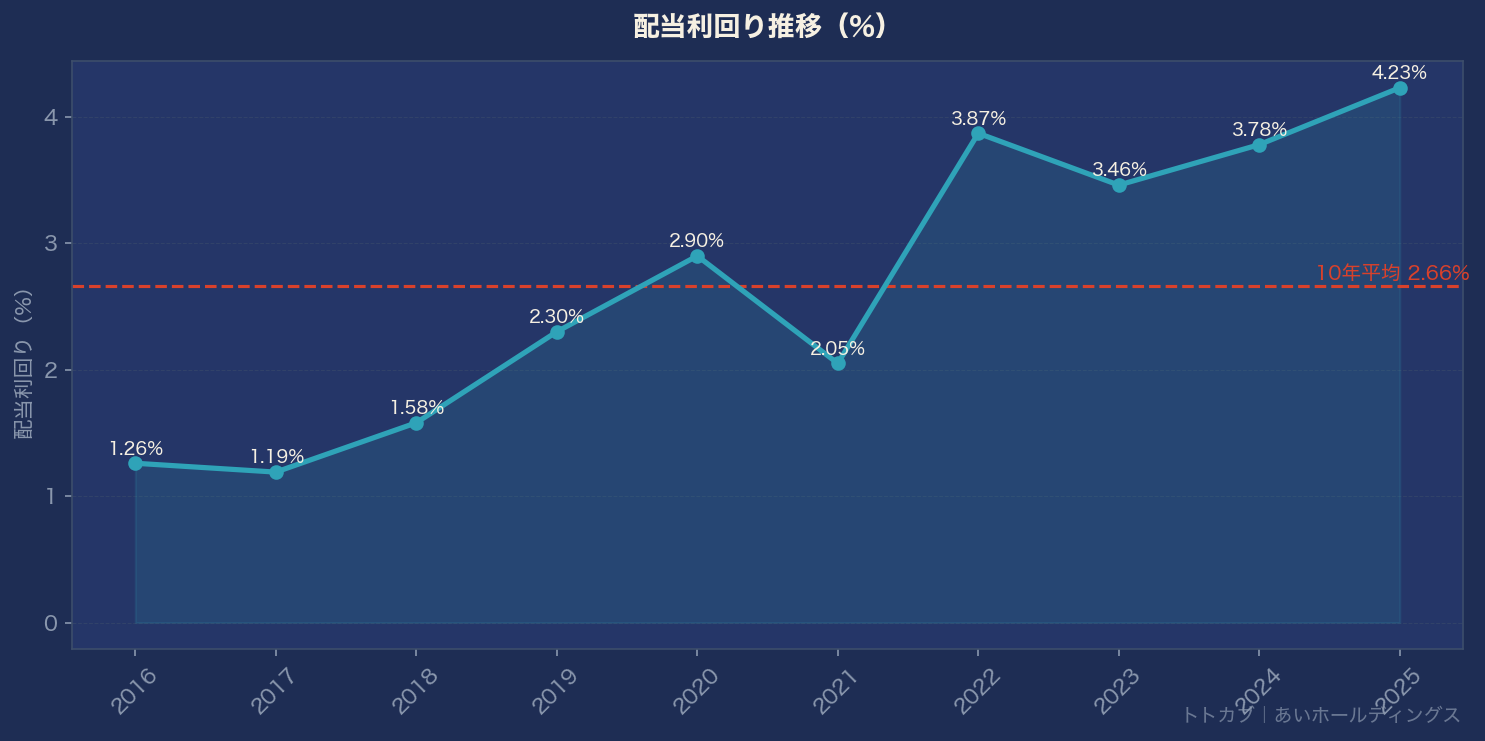
予想利回り4.64%は、過去10年平均(2.66%)を大幅に上回る水準。買収の不確実性が嫌気されてるのかもしれないけど、財務は自己資本比率77.7%・実質無借金で盤石です。
銘柄メモ
- 証券コード:3076(東証プライム)
- 株価:2,694円(2026年6月12日終値)
- 予想配当利回り:4.64%(年間125円予想)
- 連続増配:4年(今期予想実現なら5年)、2010年以降減配なし
- PER:13.9倍 / PBR:1.25倍
- 自己資本比率:77.7%
特別利益の反動減をどう評価するかが分かれ目ですが、増配+25%という会社の自信は素直にポジティブに受け取りたい…!まだナカヨ統合の中身まではちゃんと調べられてないので、続きは決算を見ながらまた書きます!
#高配当株 #あいホールディングス #日本株
では、バイバーイ👋
