エレコム(6750)|PER6倍の裏側。マウス・キーボードの国内王者を覗いてみた
みなさんー!高配当株やってる??
どうも、トトカブです!
今回はエレコム(6750)。PCのマウスとかキーボード、USBケーブルとか、たぶん家に1個はエレコム製品があるんじゃないかってくらい身近な会社です。スクリーニングしてたらPER6倍台っていう数字が出てきて「え、そんな安いの!?」って二度見したのがきっかけです。でも調べてみたら、この安さには理由がありました。
どんな会社?
- 1986年設立、大阪市中央区に本店を置くPC・デジタル機器のファブレスメーカー(自社工場を持たず、企画・開発に特化して製造は外部委託するスタイル)
- マウス・キーボードなどのPC周辺機器やスマホ関連アクセサリで国内トップ級のシェア
- サンワサプライ・ロジテックなどグループ会社17社を傘下に持ち、法人向け(BtoB)にも展開中
- 2006年11月に東証上場(現:東証プライム)
配当の推移
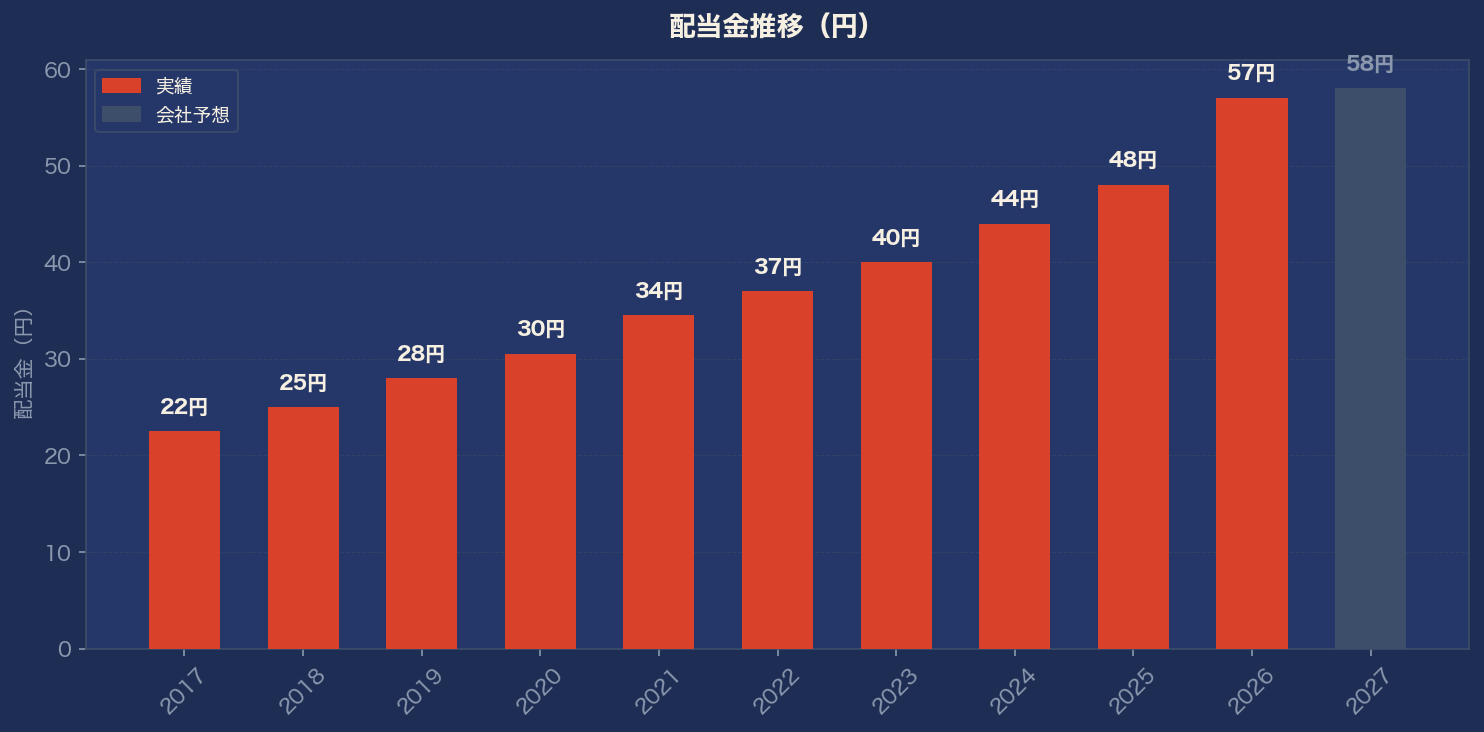
2021年4月に1:2の株式分割をしているので、分割調整後の数字で見ると2017年3月期からの推移はこちら。
22.5円 → 25円 → 28円 → 30.5円 → 34.5円 → 37円 → 40円 → 44円 → 48円 → 57円 → 58円(2027年3月期・予想)
確認できる範囲ではここ10年近く減配なしで、じわじわ増配を続けてます。分割の影響で配当額の並びだけ見ると2022年3月期にガクッと下がったように見えるんですが(69円→37円)、あれは分割調整すればちゃんと増加してるので、単純な数字の比較には注意が必要でした(自分も最初「減配した!?」って一瞬焦りました…笑)。
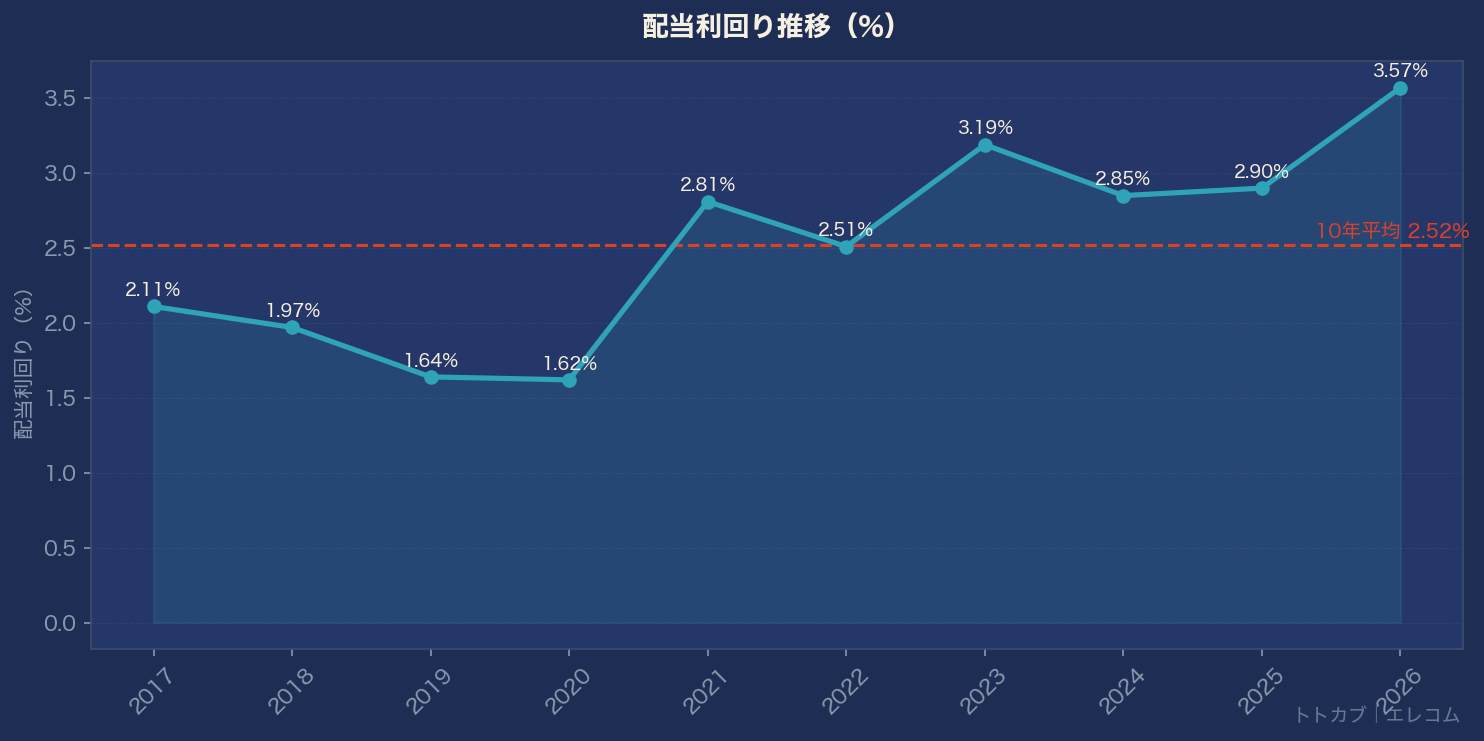
利回りは会社予想の58円ベースで3.12%。過去10年平均(2.52%)を上回る水準です。
業績はどう?
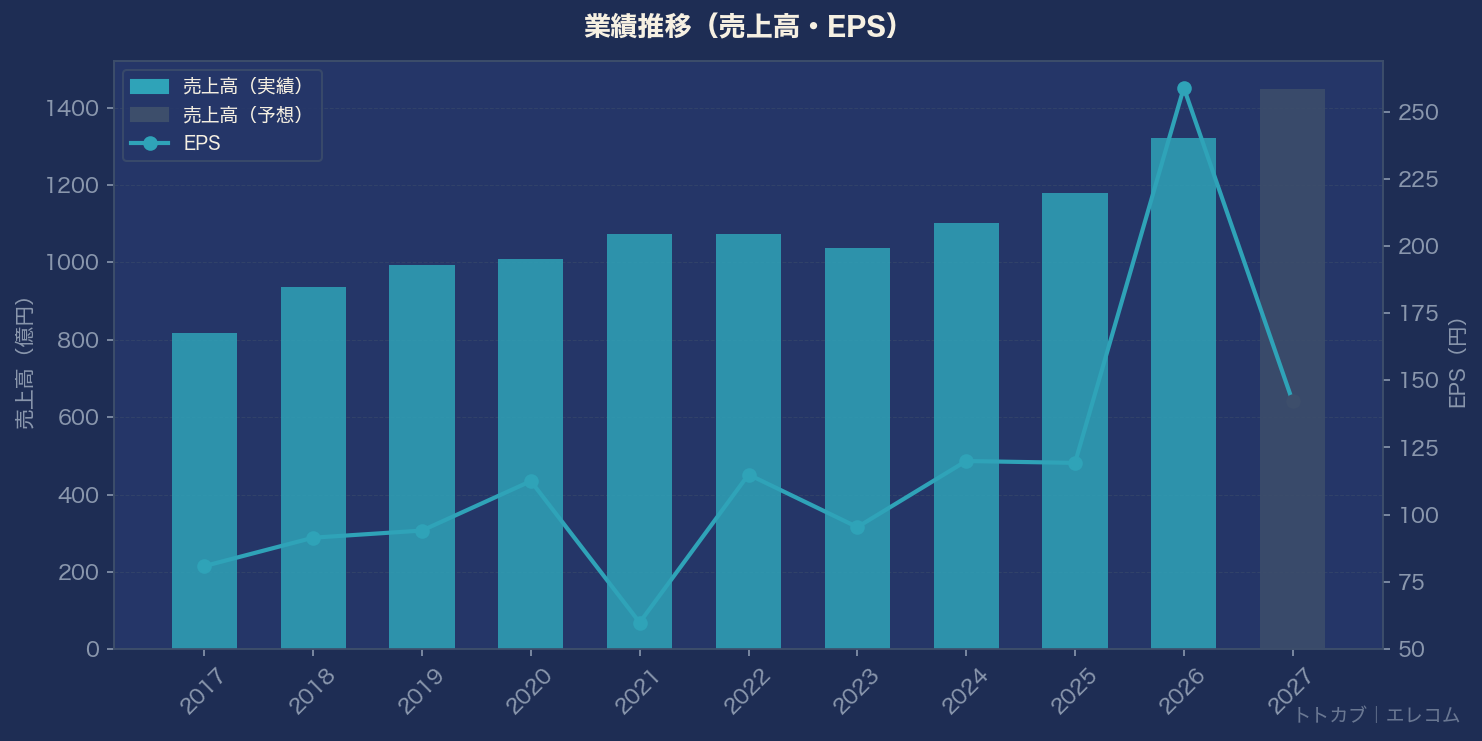
売上高は10年で818億円→1,321億円まで拡大。FY2026(2026年3月期)は前期比+12.0%の増収で過去最高を更新してます。営業利益率も11〜14%のレンジで安定していて、ファブレス経営らしい効率の良さが出てるのかなという印象です。
で、ここからが今回一番書きたかったところなんですが。FY2026の純利益は201億円で、これだけ見ると「実績PER6.16倍」というとんでもなく安い数字が出てきます。ただこの純利益、特別利益85億円を含んだ数字なんです(まだちゃんと調べきれてないんですが、資産か何かの売却益っぽいです)。実際、会社自身が出してるFY2027予想の純利益は114億円と、前期比-43%の大幅減益を見込んでます。つまり実力ベースで見ると、PERは6倍じゃなくて会社予想ベースで13.09倍くらいというのが実態に近そうです(それでも極端に割高ではないと思いますが)。
気になるポイント
- FY2026の好決算・PERの安さは特別利益による一時的なもの。表面上の数字に飛びつくと実力を見誤るかもしれません
- 配当も株式分割の影響で単純な数字の並びだけでは比較しづらい(分割調整後で見ればちゃんと増配基調です)
- PC周辺機器は輸入部材や為替の影響を受けやすい業態なので、コスト面の変動には注意かなと思います
とはいえ自己資本比率は74%超、営業CFは10年超連続でプラスと、財務面はかなり手堅い印象です。PBR1.39倍も、この財務の良さを考えれば妥当な水準に見えます(素人目線ですが)。
銘柄メモ
- 証券コード:6750
- 株価:1,861円(2026年7月31日時点)
- 時価総額:約1,716億円
- 配当利回り:3.12%(2027年3月期予想58円ベース)
- 連続増配:確認できる範囲で約9期(株式分割調整後)
- PER:13.09倍(会社予想ベース)/ PBR:1.39倍
- 自己資本比率:74.4%
では、バイバーイ👋
