マルゼン(5982)|外食店の厨房を支える裏方株、5期連続増配で利回り3.1%
みなさんー!高配当株やってる??
どうも、トトカブです!
今回はマルゼン(5982)。正直、社名だけ見ても何の会社かピンと来なかったんですが(笑)、調べてみたら業務用厨房機器の専業メーカーでした。飲食店の厨房にあるフライヤーとかレンジとか、あの辺を作ってる会社です。外食に行くたびにお世話になってるかもしれない、地味だけど超身近な裏方企業だなーと思って気になり始めました。
どんな会社?
- 1961年設立、東京都台東区に本店を置く業務用厨房機器の専業メーカー
- 加熱機器(フライヤー・レンジなど)が主力で、自社製品比率は5割超
- 冷機器・洗浄機・調理サービス機器・作業機器まで幅広く手掛けていて、設計から施工・保守までワンストップで厨房をまるごとプロデュースしてる
- マルゼン工業・フジサワマルゼンとグループを組んで、全国90拠点の営業・サービス網を展開
- 主要取引先は外食チェーン・ホテル・給食施設など。M&Aでベーカリー機器分野にも進出中
配当の推移
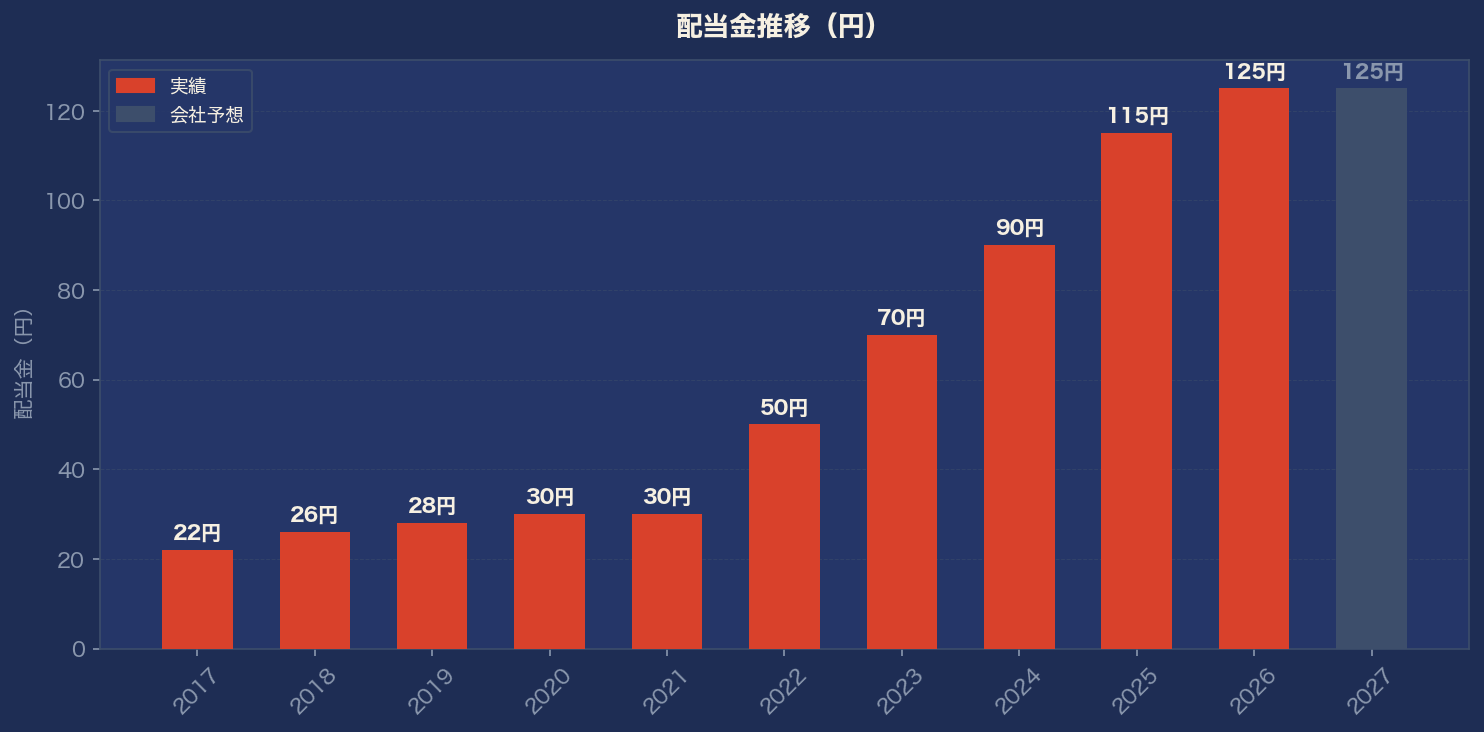
2017年2月期からの推移がこちら。
22円 → 26円 → 28円 → 30円 → 30円 → 50円 → 70円 → 90円 → 115円 → 125円 → 125円(2027年2月期・予想)
2021年2月期は据え置きだったものの、2022年2月期から5期連続で増配。10年間で配当金は約5.7倍に増えてます(22円→125円)。ただ2027年2月期の予想は125円で前期と同額。増配記録は一旦足踏み中みたいです。
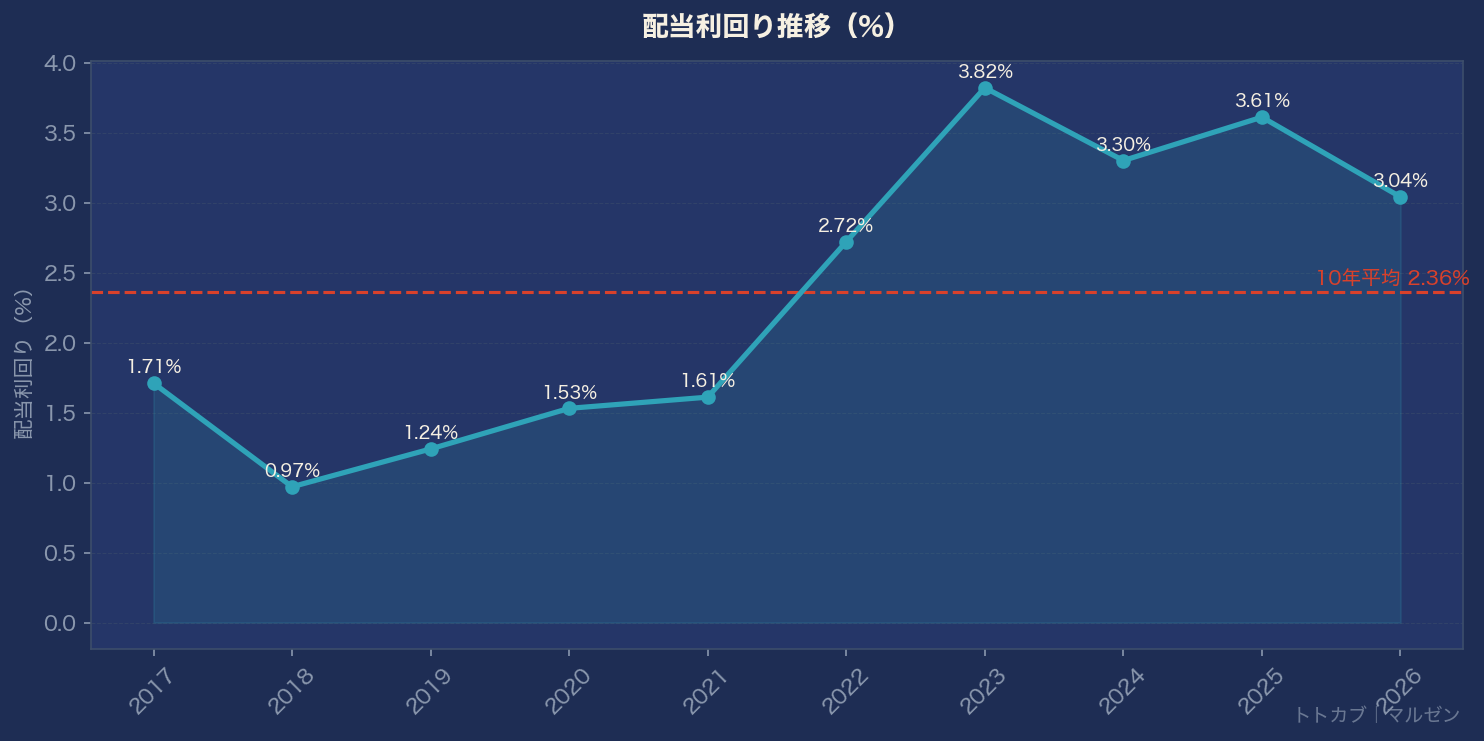
利回りは現在の株価(4,015円)ベースで3.11%。過去10年平均(2.36%)を上回る水準になってます。
業績はどう?
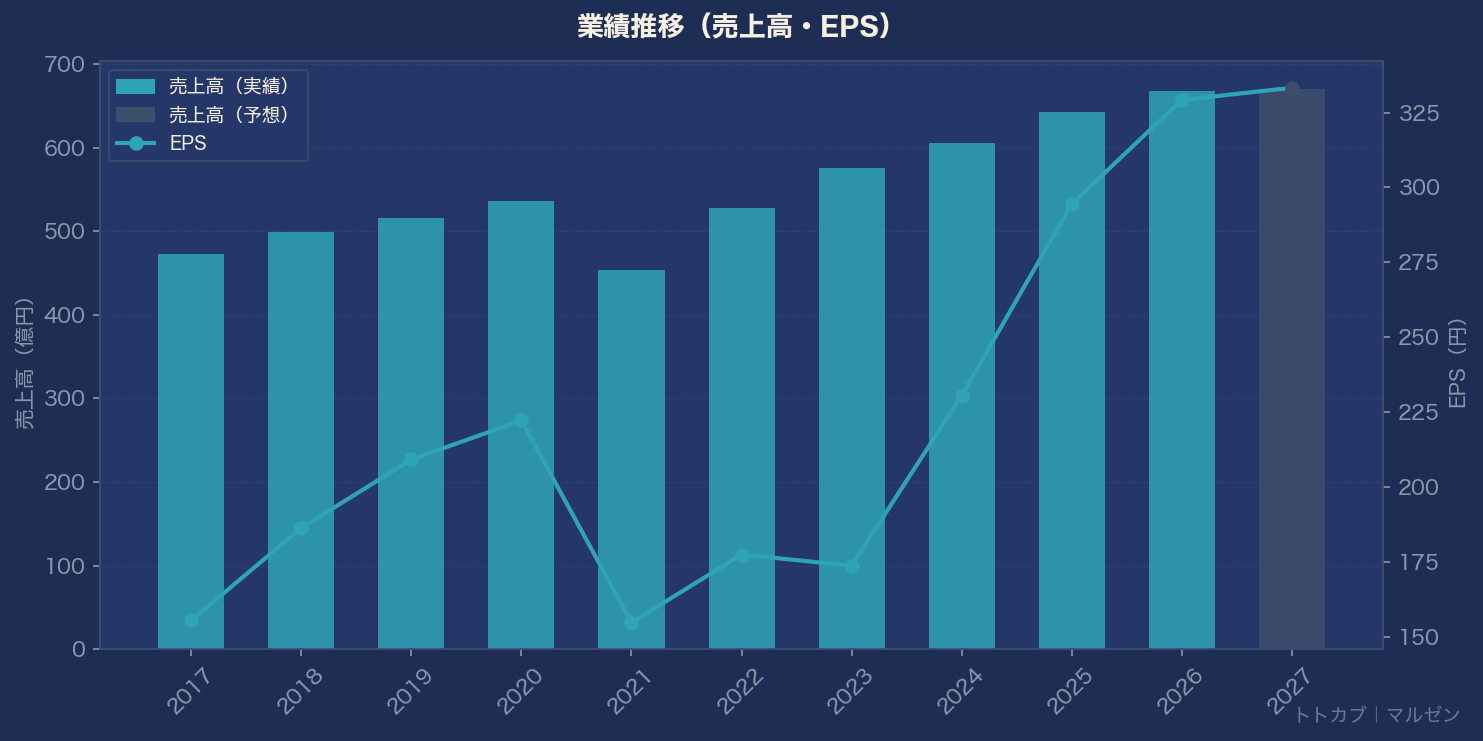
売上高は10年で473億円→668億円と約1.4倍に拡大。2021年2月期はコロナ禍の影響で454億円まで落ち込んだんですが、そこから外食需要の回復と一緒にV字回復して、2024〜2026年2月期は3期連続で過去最高を更新してます。
営業利益率は2023年2月期に6.2%まで下がった時期があったものの、そこを底に改善が続いていて、2026年2月期は9.9%まで戻ってきました。ROEも10%台に乗せてきてます。まだちゃんと調べきれてないんですが、原材料費とか人件費の上昇があった時期に利益率が下がったんじゃないかなという印象です。
気になるポイント
- 主要顧客の外食産業は、新規出店とか改装の意欲が景気動向に左右されやすいので、業績が波を打ちやすい気がします(実際2021年2月期はコロナで減収減益でした)
- 2027年2月期の配当予想は前期と同額の125円。5期続いた増配記録がここで止まってます
- 営業利益率が過去に6.2%まで沈んだこともあるので、コスト上昇には引き続き敏感な業態かもしれません
とはいえ自己資本比率は70%超、営業CFは過去10年超ずっとプラスと、財務面はかなり手堅い印象です。PER12.05倍・PBR1.22倍も、業界大手のホシザキ(PER19倍くらい)と比べると割安圏に見えます(素人目線ですが)。
銘柄メモ
- 証券コード:5982
- 株価:4,015円(2026年7月29日時点)
- 時価総額:約794億円
- 配当利回り:3.11%(2027年2月期予想125円ベース)
- 連続増配:5期(2027年2月期予想は据え置き)
- PER:12.05倍 / PBR:1.22倍
- 自己資本比率:70.1%
- 配当性向:38%前後
文章が長くなってきたので一旦ここまで!続きはまた気が向いたら書きます。
では、バイバーイ👋
