いすゞ自動車(7202)|配当が10年で3倍になったトラック屋さん。ただし減配歴あり
みなさんー!高配当株やってる??
どうも、トトカブです!
最近「株価3,000円以下で買いやすくて、時価総額もそこそこ大きい高配当株ないかな〜」と探してまして。そこで出てきたのが、いすゞ自動車(7202)です。
トラックって正直地味じゃないですか(ごめんなさい笑)。でも調べてみたら、ネット通販で荷物が届くのも、コンビニに商品が並ぶのも、ぜんぶトラックのおかげなんですよね。物流の主役です。しかも株価2,391円で1単元約24万円。時価総額1.6兆円の大型株としては、かなり手が届きやすい部類だと思います。
どんな会社?
- 1916年創業。実は日本で一番歴史の長い自動車メーカー
- 小型トラック「エルフ」は国内シェアトップクラス
- ピックアップトラック「D-MAX」がタイなど東南アジアで大人気。売上の半分以上は海外
- 2021年にボルボからUDトラックスを買収
- トヨタと資本提携して、商用車のEV化・自動運転も共同開発中
乗用車メーカーだと思ってる人もいるかもですが、トラック・バス専業です。ここ、けっこう大事なポイントな気がします(乗用車よりも需要が安定しやすい)。
配当の推移
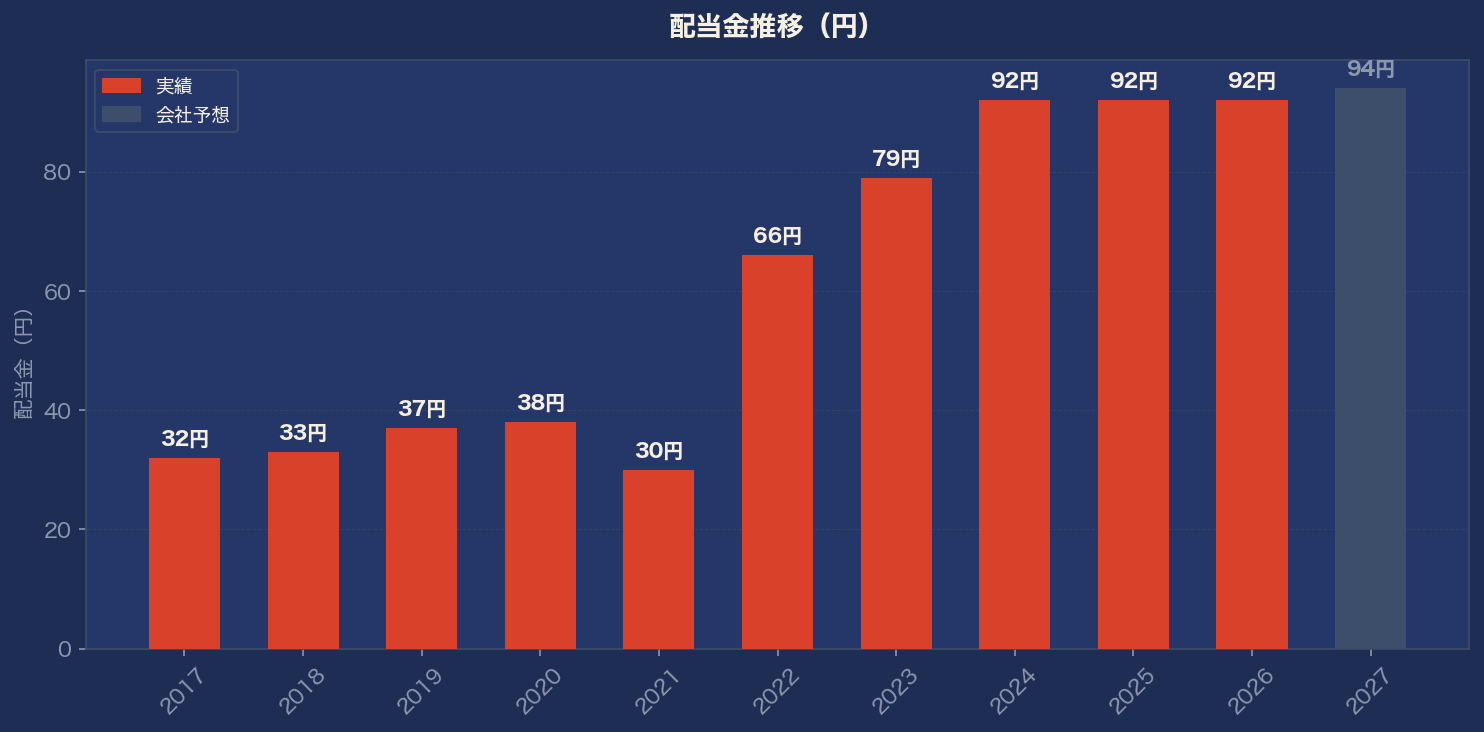
2017年3月期の32円から、直近の2026年3月期は92円。10年で約3倍です!!
ただし、注意点がひとつ。コロナ期の2021年3月期に38円→30円へ減配してます。いすゞは「連続増配株」ではなく、業績に応じて配当が動くタイプ。ここは好みが分かれるところかもしれません。
それでも2022年以降は30円→66円→79円→92円と一気に回復して、92円で3年キープ。そして今期(2027年3月期)は94円へ増配予想が出てます。横ばいが続いてた配当がまた動き出しそうな気配、ちょっとワクワクしますよね。
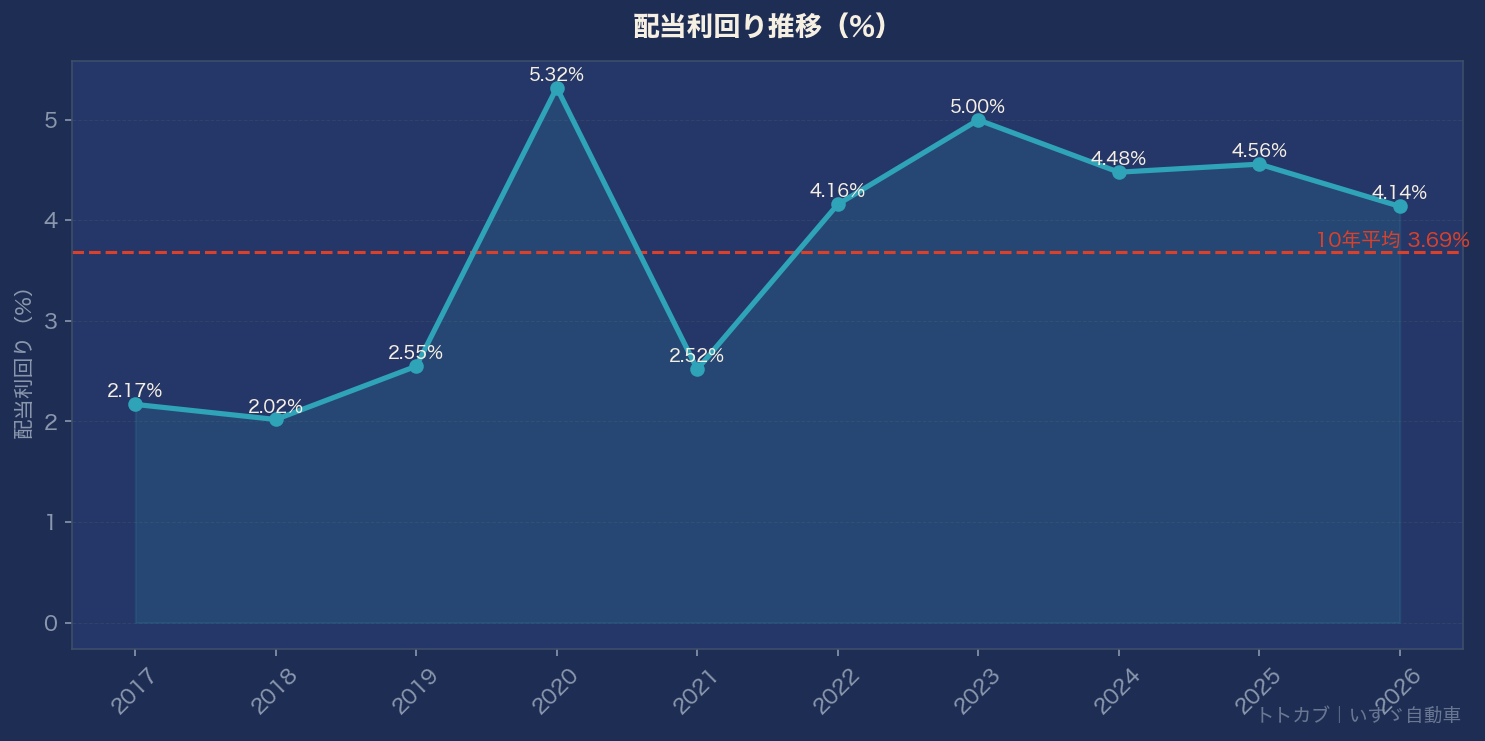
利回りは予想94円ベースで3.93%。過去10年の平均利回り(3.69%)をやや上回る水準です。
業績はどう?
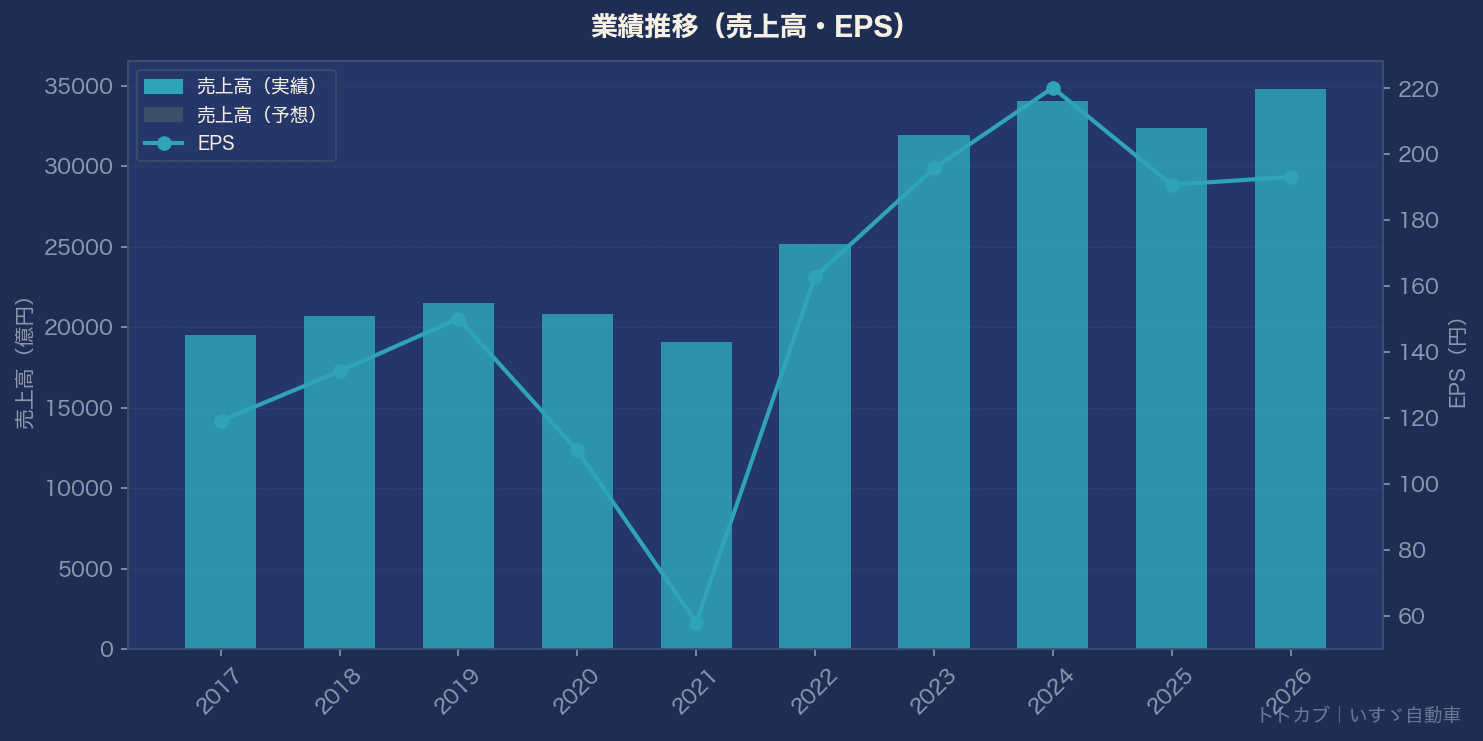
売上高は2026年3月期で3兆4,791億円と過去最高を更新。UDトラックス買収で規模が一段大きくなりました。
ただ気になるのは、営業利益が2期連続で減ってること(2024年3月期2,816億円→2026年3月期2,037億円)。営業利益率も5.9%まで下がってます。売上は伸びてるのに利益が伸びてない、というのは要ウォッチかなと。
一方で嬉しいのは自社株買い。発行済株式数はこの10年で約19%も減少してます。消却もちゃんとやってるので、持ってるだけで1株の価値が上がっていく構図。こういう還元姿勢、個人的にかなり好きです。
銘柄メモ
- 証券コード:7202
- 株価:2,391円(2026年7月6日終値)
- 時価総額:約1兆6,468億円
- 配当利回り:3.93%(2027年3月期予想94円ベース)
- 配当性向:47.6%(2026年3月期実績)
- PER:12.4倍(実績)/ PBR:1.11倍
- 自己資本比率:40.4%
- 営業CF:10年超連続プラス
まだ営業減益の中身(原価なのか関税なのか)をちゃんと調べられてないんですが、文章が長くなってきたので一旦ここまで!景気敏感株なので、買うなら減配歴があることを覚悟のうえで、というのが素人目線の正直な感想です。
では、バイバーイ👋
