トヨタ自動車(7203)|PER7倍・配当利回り3.6%の「割安大型株」を調べてみた
みなさんー!高配当株やってる??
どうも、トトカブです!
今日はちょっと普段と毛色が違う銘柄のご紹介。トヨタ自動車(7203)。
そう、あの世界最大の自動車メーカー。「高配当株ブログで今更トヨタ?」って思うかもしれないんですが、ちょっと待って。いろいろ調べてたら「あれ、これ結構おもしろいな」ってなったので、メモがてら書いていきます!!
なぜ気になったか
最近、PBR1倍割れの大型株をスクリーニングしてたんですよ。で、出てきたのがトヨタ。
PBR 0.95倍。世界最大の自動車メーカーが「解散価値以下」で買えるってどういうこと??ってなって、もうちょっと深掘りしてみました。
どんな会社か
- 世界最大の自動車メーカー(販売台数・売上ともに世界首位クラス)
- ハイブリッド車(HV)のパイオニア。1997年に「プリウス」を世界初投入
- グループ傘下にデンソー・豊田自動織機・ダイハツ・日野自動車など
- 売上高50兆円超、純資産35兆円超のバケモノ企業
改めて数字で見るとすごいですよね。
配当の推移
2021年10月に1:5の株式分割をしているので、以下は分割調整後の数値です。
2016年 42円 → 2020年 44円 → 2022年 52円 → 2024年 75円 → 2025年 90円 → 2026年 95円(確定)→ 2027年 100円(予想)
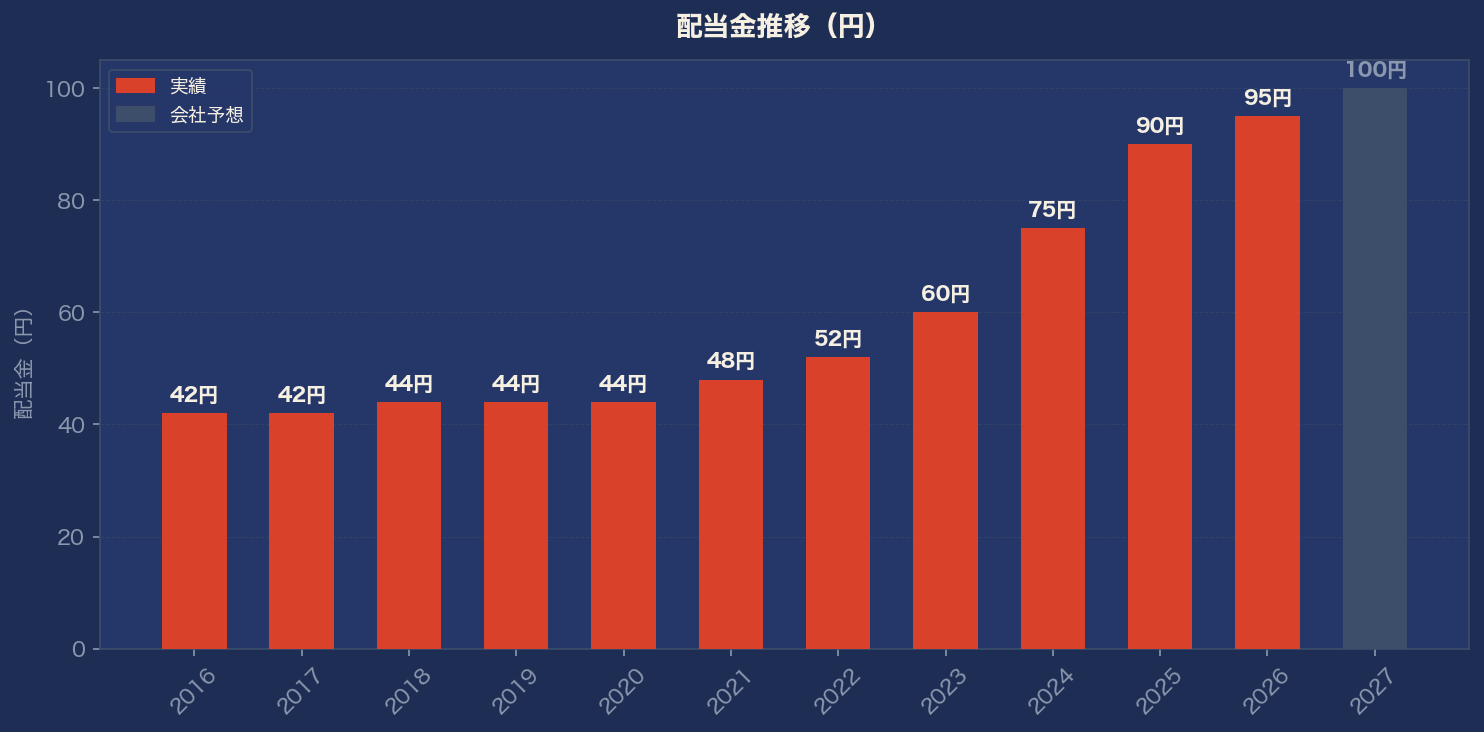
直近6年連続増配!10年以上減配なし!!
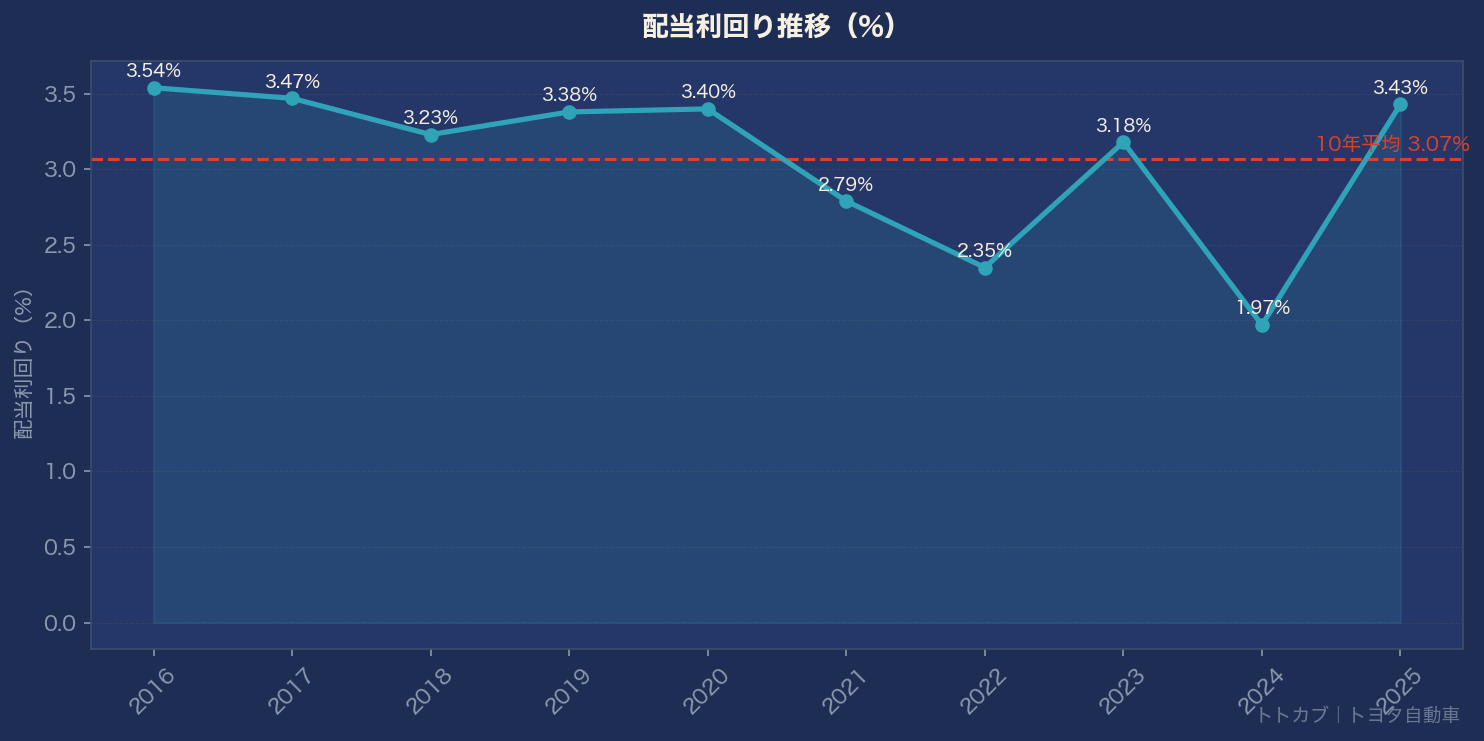
配当利回りは足元3.6%台。高配当株スクリーニングの基準(4%超)には届かないんですが、増配ペースが年平均8.5%(直近10年CAGR)と結構速い。今は3.6%でも、数年後には利回りが上がってくるかもしれない…(もちろん増配が続けばの話ですが)。
業績はどうなの
これが少し複雑で…
売上高はコロナ禍のFY2021(27.2兆円)を底に回復し、FY2026(2026年3月期)には50兆円を突破。これは素直にすごい。
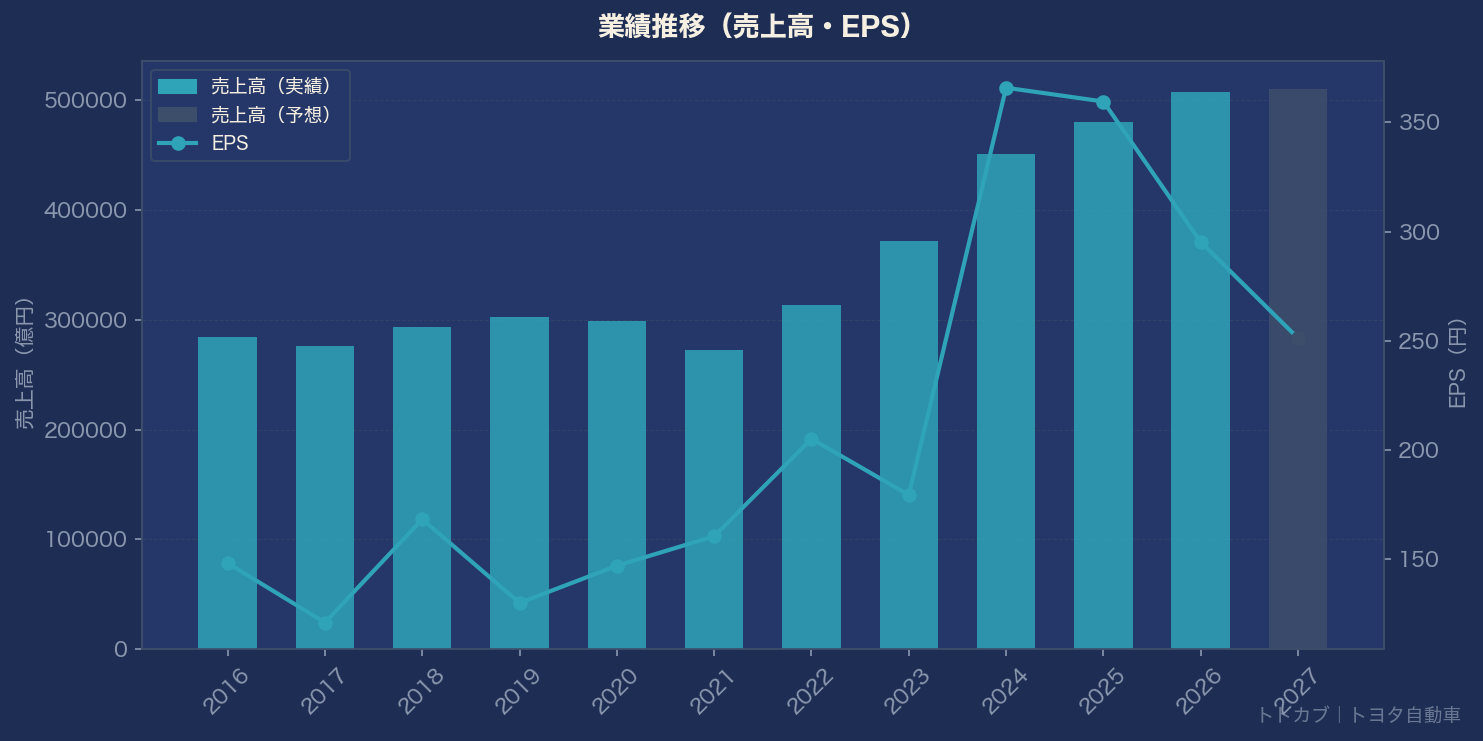
ただ、利益率が問題で。FY2024(2024年3月期)に営業利益率が約12%まで上昇して「おっ!!」ってなったんですが、FY2026は7.4%、そしてFY2027予想はなんと約5.9%まで低下するとのこと。
関税問題・円高・EV移行コストが重なって、利益を圧迫しているみたいです。EPSも直近は右肩下がりで、FY2024の365.9円をピークに、FY2026は295.3円、FY2027予想は251.3円…。それでも増配が続いているのはすごいんですが、配当性向(EPS比)が上がってきているのはちょっと気になるポイントです(FY2027予想で約40%)。
気になるポイント
良い点:
- PER 7.3倍(FY2025時点)は市場平均の半分以下。割安は割安
- PBR 0.95倍。世界最大の自動車会社が「解散価値以下」っていうのはどう見ても安い
- ハイブリッド車での圧倒的な競争優位。マルチパスウェイ戦略でEVシフトにも柔軟
- 営業CFは10年超安定してプラス。財務体質は盤石
気になる点:
- FY2024が利益のピークで、そこから減益が続く見込み
- 景気敏感株なので、景気悪化時はモロに業績・株価に影響を受ける
- ダイハツ・日野自動車の品質不正問題など、グループガバナンスのリスク
銘柄メモ
- 証券コード:7203
- 株価:約2,600円(FY2025有報時点の推定値、最新は証券サイトでご確認を)
- 配当利回り:約3.65%(FY2026実績配当95円ベース)
- 連続増配:6年(直近10年以上減配なし)
- PER:7.3倍 / PBR:0.95倍
- 自己資本比率:38.4%
正直「高配当株」としてポートフォリオに入れるか迷うんですよね〜。利回りが4%に届かないし、景気敏感なので安定感という意味では弱い。でも「世界最大の自動車会社がPBR1倍以下」という割安感はどうにも気になる…(笑)。
しばらく観察銘柄として追いかけていこうと思います!
では、バイバーイ👋
