大和ハウス工業(1925)|16年連続増配なのにPER8倍台、これは放置されすぎじゃない?
みなさんー!高配当株やってる??
どうも、トトカブです!
最近、住宅・建設系の銘柄をちょっと見直してたんですけど、大和ハウス工業(1925)がめちゃくちゃ気になってきたんですよ。
「えっ、大手住宅メーカーってなんか地味じゃない?」って思ってたんですが、調べたら全然地味じゃなかった(笑)
どんな会社?
1955年設立の総合住宅・建設メーカーで、日本最大手の建設グループです。
ただ、「ハウスメーカー」のイメージで止まってたらちょっともったいない会社で。戸建・賃貸住宅だけじゃなく、商業施設、物流施設、データセンター、さらにはホテル・介護施設まで手掛ける、もはや総合不動産ディベロッパー的な会社です。
特に最近力を入れてるのが物流施設。Amazonとかの配送センター的なやつですね。EC市場の拡大でこのニーズがすごいことになってて、国内最大規模の物流施設デベロッパーとして成長中。
あと、米国・オーストラリア・ASEANでの海外事業も積極的に拡大してます。
配当の話
ここが一番テンション上がったんですが、
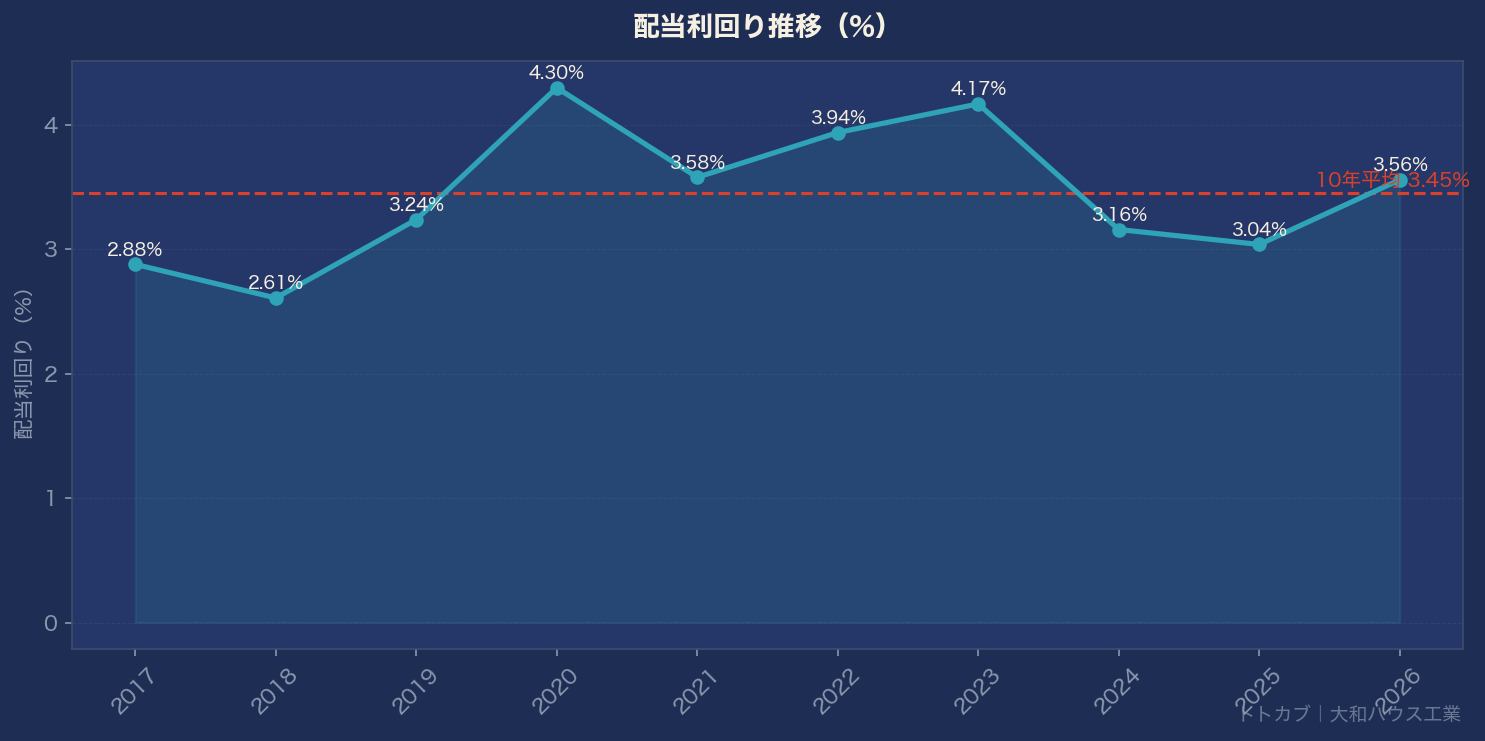
2026年3月期の配当:1株あたり175円 配当利回り:約3.56%(2026年6月時点)
で、一番すごいのが…
2010年から2026年まで、16年連続増配!!!!
この16年間、一度も減配してないんです。いや、それだけじゃなくて毎年増やしてる。
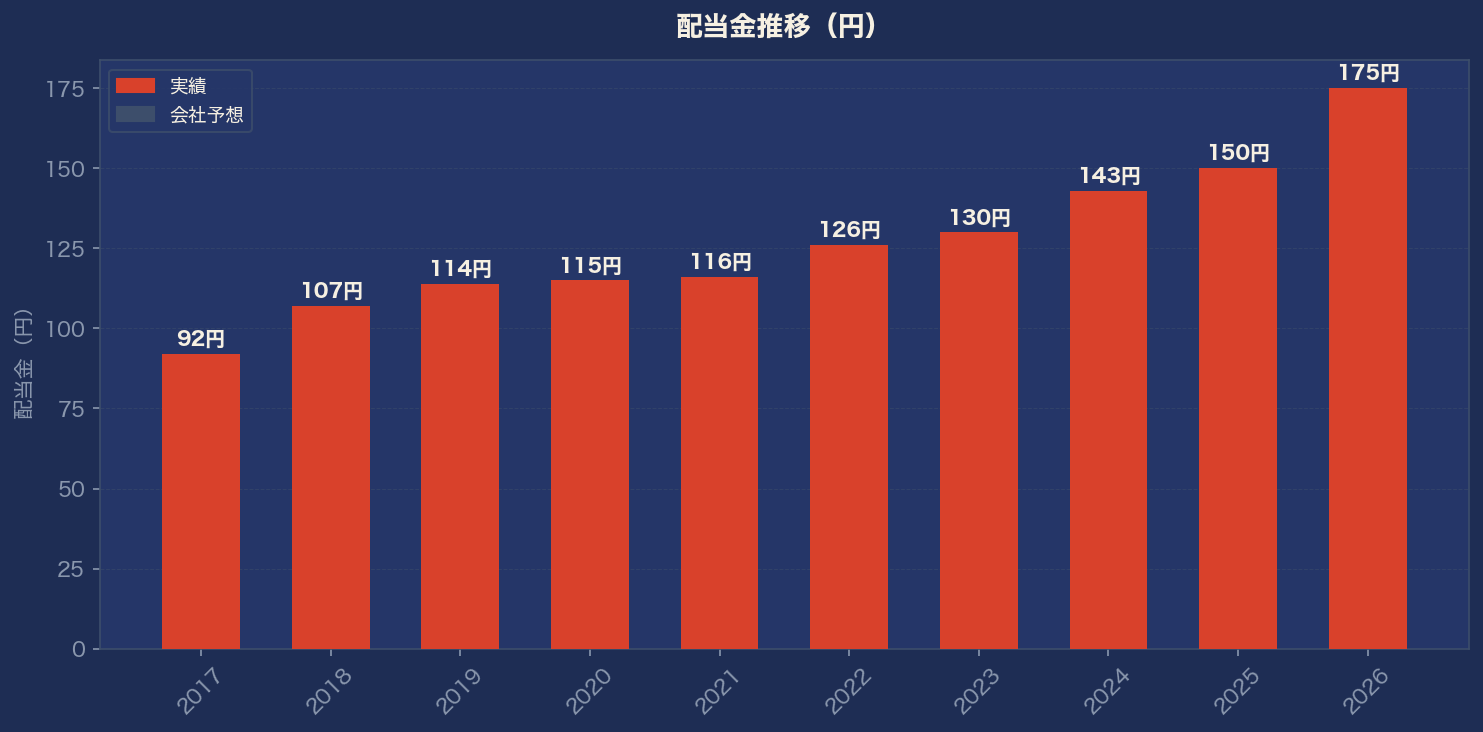
見てわかるように、2017年が92円だったのが2026年は175円。9年でほぼ2倍になってます(年率換算で約7.4%増)。
会社が「配当性向30%以上を基本方針」とはっきり打ち出してるのも好感。利益が伸びれば配当も伸ばしますよ、という姿勢が見える。
業績はどうなの
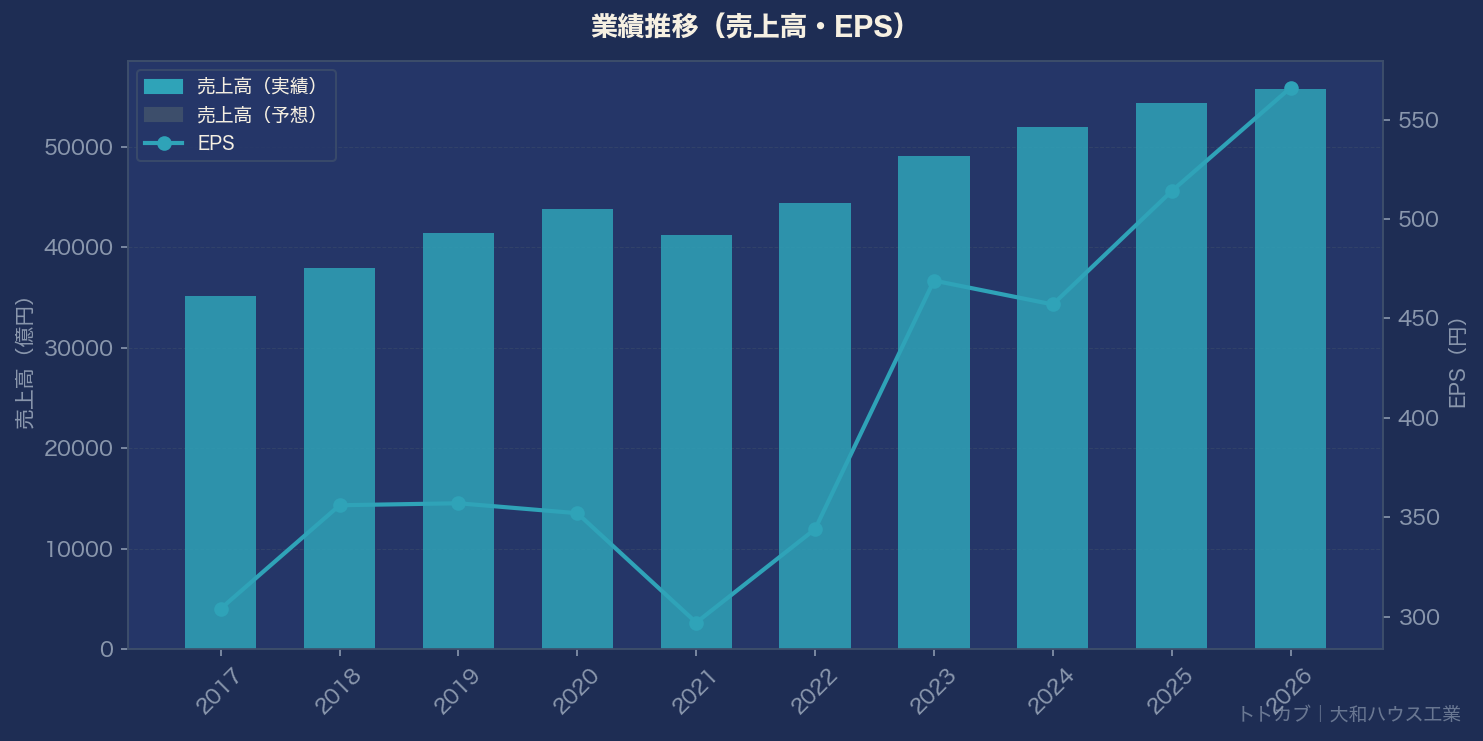
正直、FY2021はコロナの影響で売上・利益ともに落ち込んでます(あの頃はいろいろ大変でしたよね)。
でもその後の回復がすごくて。
- 売上高 FY2026:5兆5,769億円(FY2017比で約1.6倍)
- EPS FY2026:566円(過去最高)
- 営業利益率 FY2026:11%超(以前は8〜9%台だったのが改善中)
ROEも12〜13%台で東証プライムの基準(10%以上)を安定的にクリアしてます。
この会社、じわじわ収益性が上がってきてるんですよね。物流やデータセンターの比率が増えてきてるのが効いてるんじゃないかと、素人目線では思ってます。
気になるポイント
いいと思うところ
- PER 8.7倍、PBR 1.05倍と割安。日本株全体の平均PERが約15倍なので、かなり低い
- 16年連続増配というトラックレコードが強い
- 物流・データセンター・海外という成長領域への投資が進んでいる
ちょっと気になるところ
- FY2026に有利子負債が急増。投資が先行してFCFはマイナス(積極投資フェーズ、と前向きに見るかどうかですが)
- 自己資本比率が34%台まで低下傾向。もともと建設・不動産は高くないジャンルですが、さらに下がってきてる
- 金利上昇リスク。借入多めの会社なので、日本の金利正常化が進むと利払い負担が増える
なので「安全・安定」一辺倒ではなくて、成長に賭けてる部分もある会社だと思ってます。その点は景気敏感株としての側面がありますね。
銘柄メモ
- 証券コード:1925
- 株価:約4,920円(2026年6月時点推定)
- 配当利回り:3.56%
- 連続増配:16年
- PER:8.7倍 / PBR:1.05倍
- 営業利益率:11.0%(FY2026)
- 自己資本比率:34.4%
- 時価総額:約3.2兆円
PER8.7倍って、同じ建設・住宅系の積水ハウス(1928)とかと比べても低い水準なんですよね。なんでこんなに安いの?ってちょっと調べたくなってます(続きは次回かも)。
物流・データセンター拡大の恩恵が本格的に業績に乗ってくるタイミングで、もう少し見直される銘柄なんじゃないかな、とぼんやり思いつつ。
まだちゃんと調査しきれてない部分もあるのでまたアップデートします!
では、バイバーイ👋
