東急不動産ホールディングス(3289)|配当金が5年で3倍に!増配スピードが加速中の不動産大手
みなさんー!高配当株やってる??
どうも、トトカブです!
東急不動産ホールディングス(3289)を見ていたら「あれ、これ意外とおもしろくない?」ってなったので、ちょっとメモしておきたいと思います。
どんな会社?
東急グループの不動産事業をまとめている持株会社で、2013年に設立されたわりと新しい会社です。
傘下には東急不動産・東急コミュニティー・東急住宅リースなどが入っていて、やってること自体はかなり広い。都市開発・商業施設・ホテル・マンション分譲・フィットネスクラブ・不動産仲介まで、東京の生活インフラにめちゃくちゃ深く刺さってる感じ。
「渋谷ヒカリエ」や「東急プラザ表参道原宿」も東急不動産が運営してるやつです。渋谷周辺の再開発も東急グループが仕切ってて、まだ続いてるんですよね。
FY2026(2026年3月期)の売上高は1兆2,461億円(前期比+8.3%)、営業利益は1,669億円(+18.6%)で、どちらも過去最高を更新しました。
配当の推移が、なかなかすごい
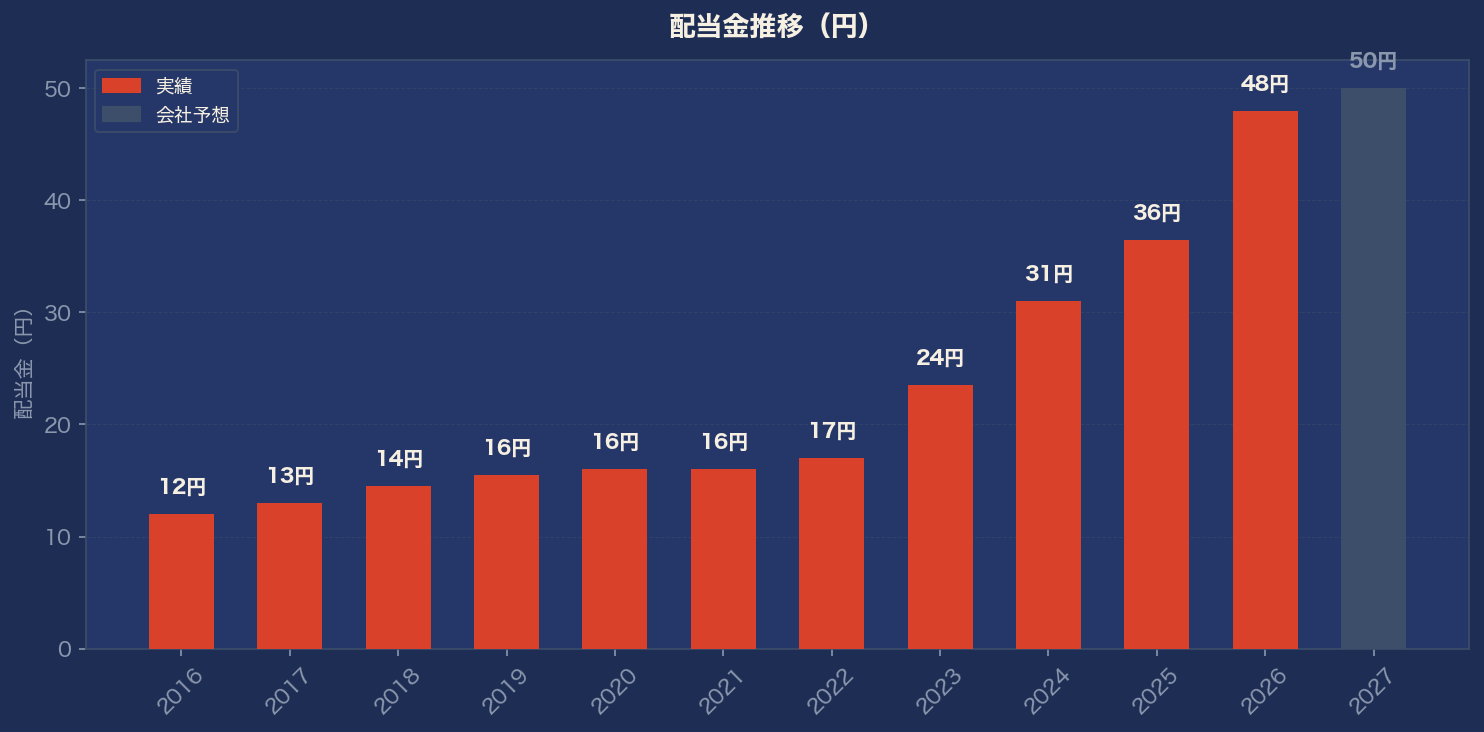
- 2016年 12円 → 2020年 16円 → 2021年 16円(コロナで据え置き)→ 2022年 17円 → 2023年 23.5円 → 2024年 31円 → 2025年 36.5円 → 2026年 48円(確定)→ 2027年 50円(予想)
FY2021はコロナ禍の影響で据え置きになってますが、そこからの回復っぷりがすごい。FY2022〜FY2026の5年連続で増配を続けて、48円まで上がってきた。5年前(17円)と比べると約2.9倍ですよ。
配当利回りは現在の株価1,296円ベースで、FY2027予想50円だと3.86%(来期予想ベース)。高配当の部類に入ってきたな、という感じ。
配当性向は35%台なので、利益に対してまだ余裕がある水準。増配余地はあると思っています(まだちゃんと確認できてないですが)。
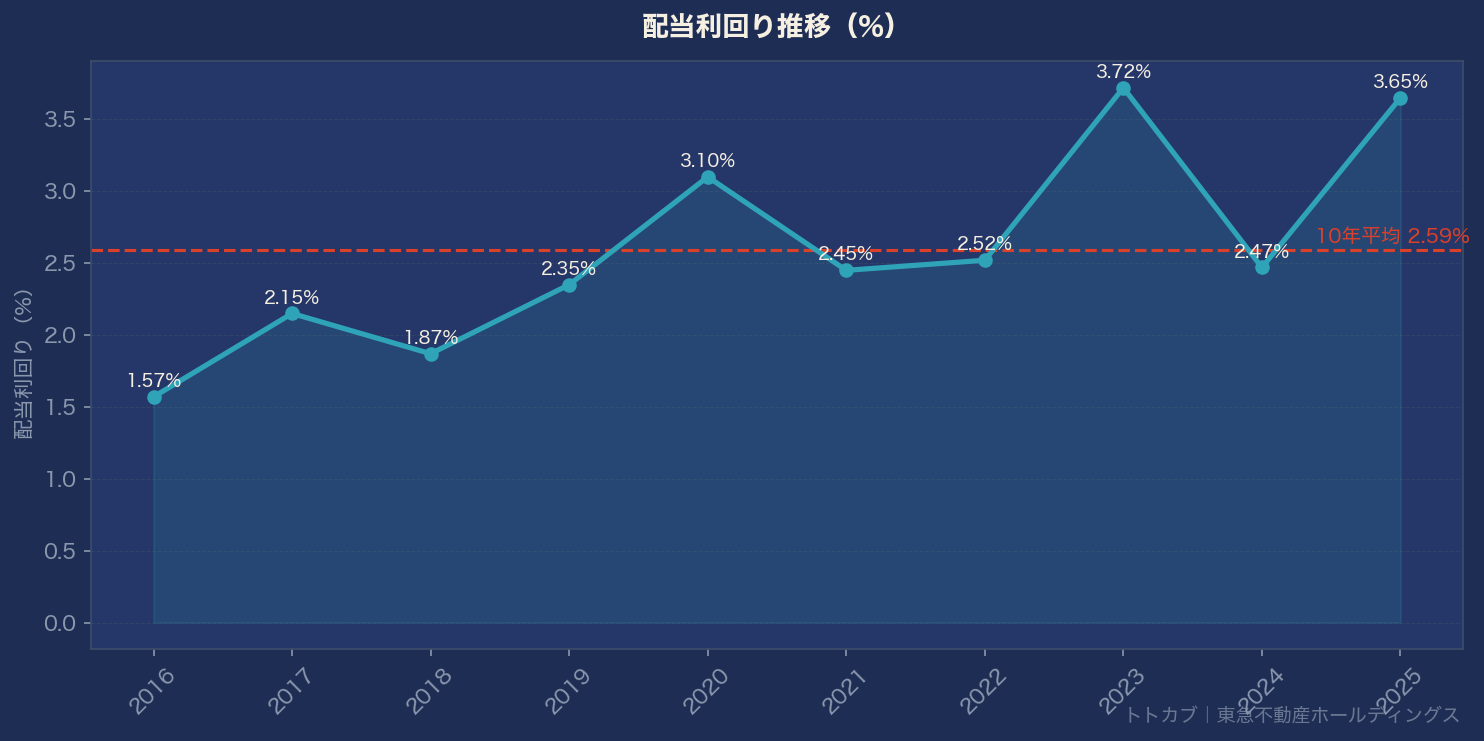
過去10年の平均利回りは2.59%で、今の利回りはそれを大きく上回ってます。
業績は?
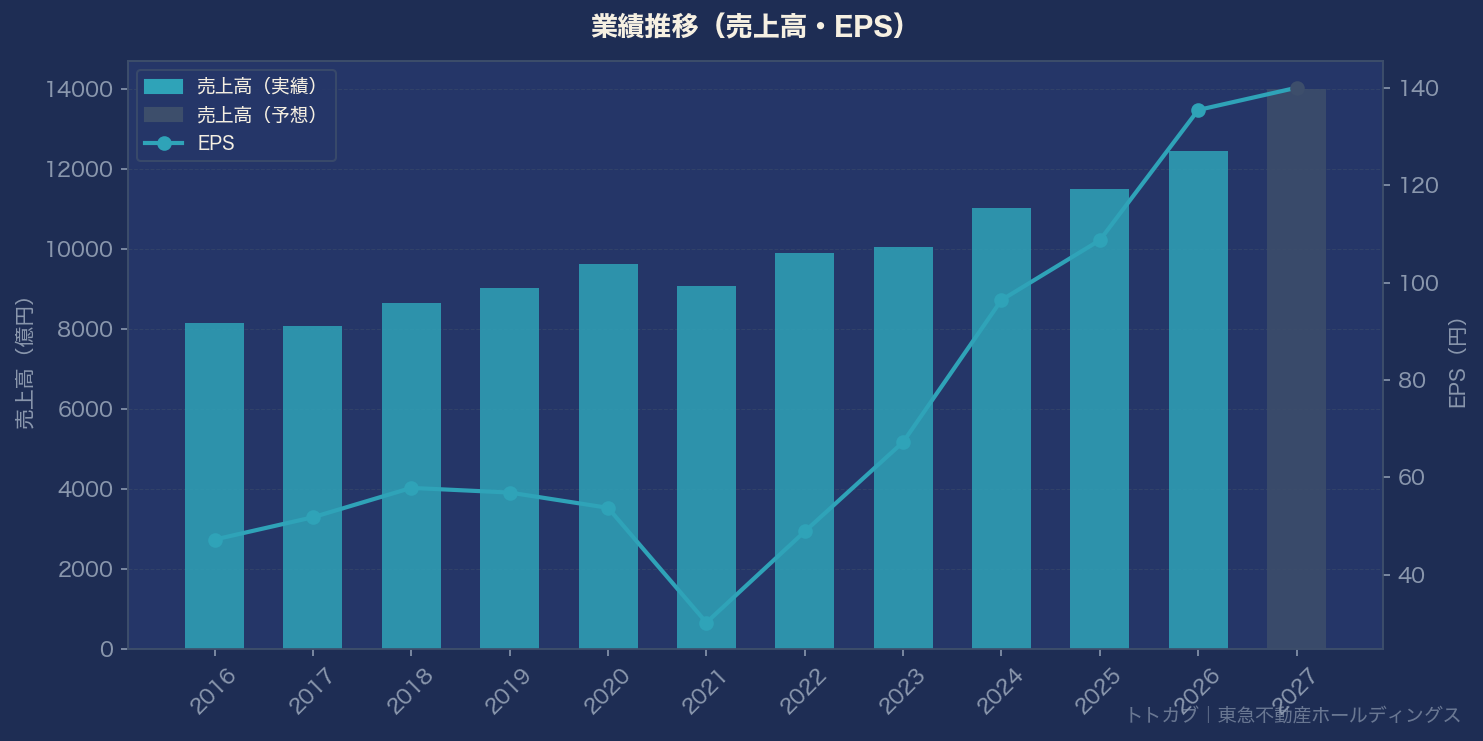
EPSはFY2021に30.13円まで落ち込んでいますが(コロナ禍で工事遅延・不動産市況悪化)、その後は急速に回復。FY2026実績は135.45円と5年で約4.5倍に拡大しました。
- 売上高:10年で1兆円超まで拡大中(FY2016: 8,155億円 → FY2026: 12,461億円)
- 営業利益率:FY2021に6.2%まで落ちたが、FY2026実績で13.4%まで回復・改善
- ROE:FY2021の3.7%からFY2026に12.5%まで急改善(推定値)
いろんな指標が「コロナ底」からV字で回復してきている感じです。
気になるポイント
良いとこ
- PERが約9.2倍(FY2027予想ベース)。不動産大手の平均は15倍前後なので、かなり割安圏
- 渋谷再開発という長期的なネタがある
- 業績が3期連続で過去最高更新中
ちょっと気になるとこ
- 自己資本比率が26%。高配当株のスクリーニングでよく使う「50%以上」の基準には全然届かない(笑)。不動産会社ってそういうもの、という見方もあるけど
- 長期借入金が1.2兆円超。金利が上がってくると利息コストが増えていく
- FY2021みたいにコロナ・リーマンショック級の何かが来ると、業績がドンと落ちる可能性もある
不動産会社としての財務体質(レバレッジの高さ)は最初から折り込んで考える必要があるな、というのが正直なところです。
銘柄メモ
- 証券コード:3289
- 株価:1,296円(2026年6月時点 ※IRBank参照、最新値は要確認)
- 配当利回り:3.86%(FY2027予想50円ベース)
- 連続増配:5年
- 無減配:13年以上
- PER:9.24倍(FY2027予想)
- PBR:1.03倍
- 自己資本比率:約26%(※注意)
割安感はあるし、増配ペースも魅力的なんですが、財務レバレッジの高さと金利上昇リスクをどう見るかで評価が分かれそうな銘柄だなと思っています。個人的には引き続きウォッチしていきたいです!
では、バイバーイ👋
