ヒューリック(3003)|配当9年で3.6倍、でもスクリーニング基準アウトな不動産株の話
みなさんー!高配当株やってる??
どうも、トトカブです!
高配当株スクリーナーをいじってたら、変な銘柄が引っかかったんですよ。
自己資本比率が26%。普段は50%以上を基準にしてるので、普通なら即除外案件。でもちょっと待って、と思ったのが配当の欄を見た時です。
2016年 17円 → 2025年 62円。
9年で3.6倍。
これ、増配ペースとして普通じゃないんですよ。年平均15.5%(CAGR)って、高配当株の世界ではほぼ異常値です(笑)。ということで、ヒューリック(3003)をちょっと掘ってみました。
どんな会社?
一言で言うと、東京都心の一等地を持ちまくってる不動産会社です。
旧富士銀行(現みずほ銀行)系のルーツを持つ会社で、銀座・新宿・渋谷を中心に超一等地の物件を保有・運営しています。オフィスビル賃貸が主力ですが、ホテル・商業施設・シニア住宅にも積極展開中。東証プライム上場で時価総額1.3兆円の大型株です。
- 証券コード:3003
- 株価:約1,701円(FY2025有報時点)
- 配当利回り:3.65%
- 連続増配:9年以上
- PER:11.3倍 / PBR:1.4倍
- 自己資本比率:26.0%
配当の推移
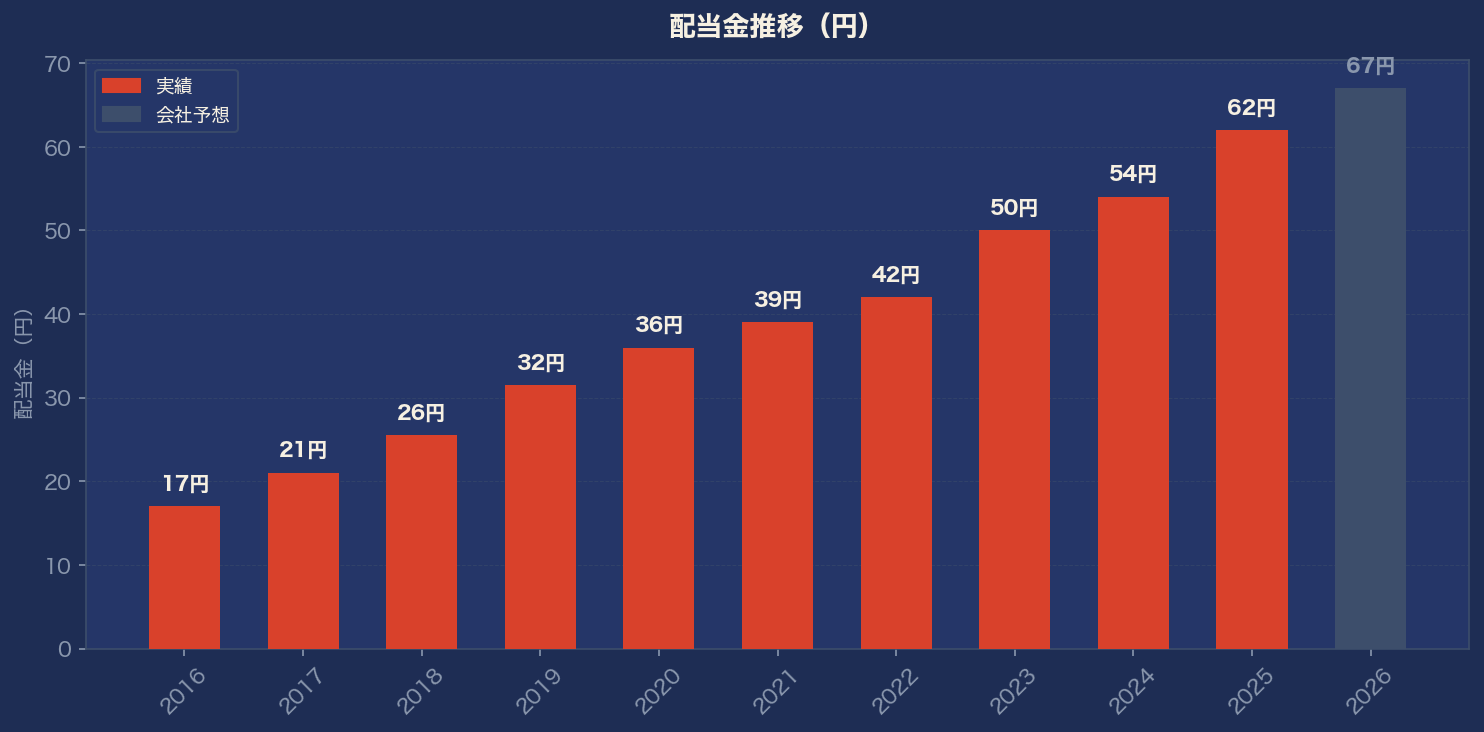
2016年 17円 → 2018年 25.5円 → 2020年 36円 → 2022年 42円 → 2024年 54円 → 2025年 62円 → 2026年 67円(予想)
9年間でこれだけ増えてる。配当性向は32%→41%と上昇しているものの、まだ40%台なので「増配余力が尽きてきた」感じはしない。EPSの成長が追いついてるのが大きい。
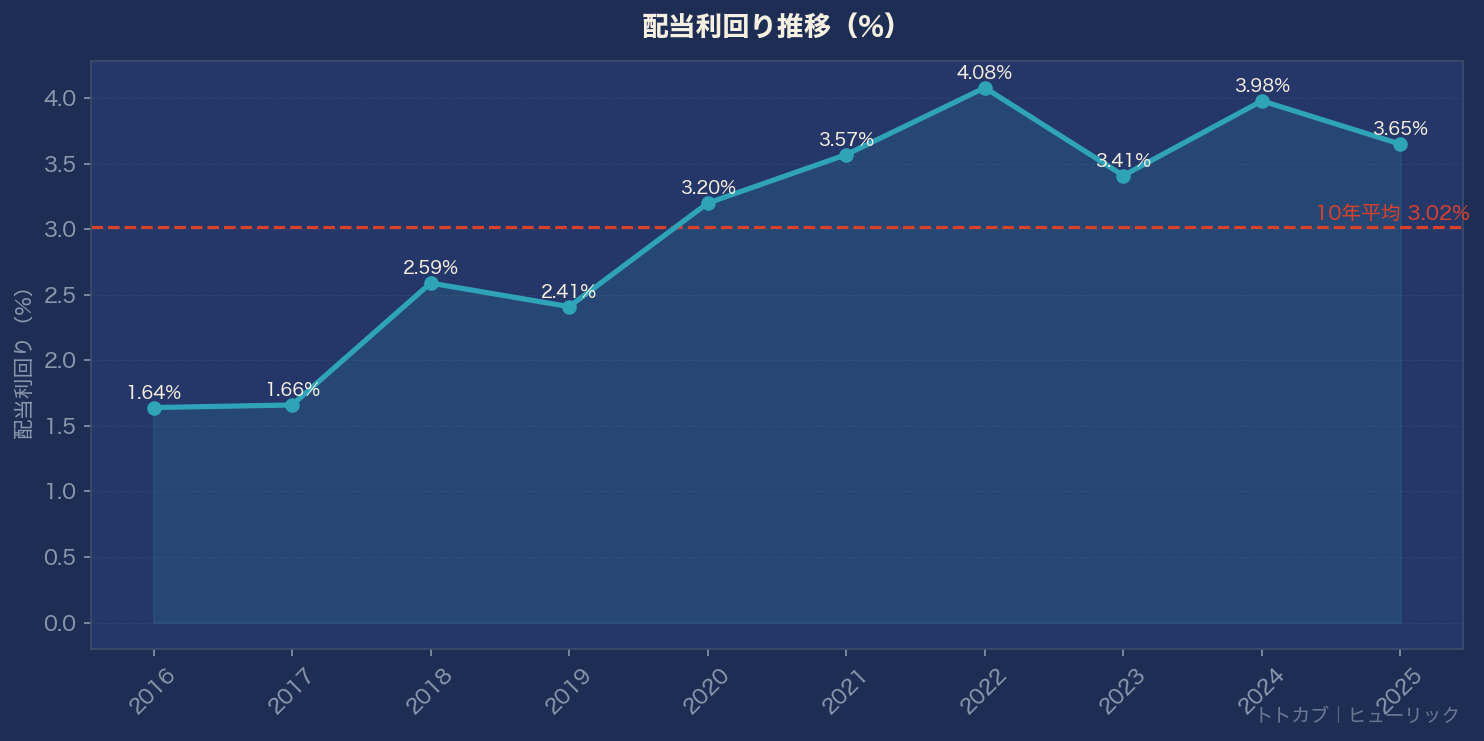
配当利回りは過去10年平均で3.0%。現在は3.65%と平均を上回る水準。2022年は4%超えてた時期もありました。利回りだけ見ると高配当株として合格ライン、という感じ。
業績
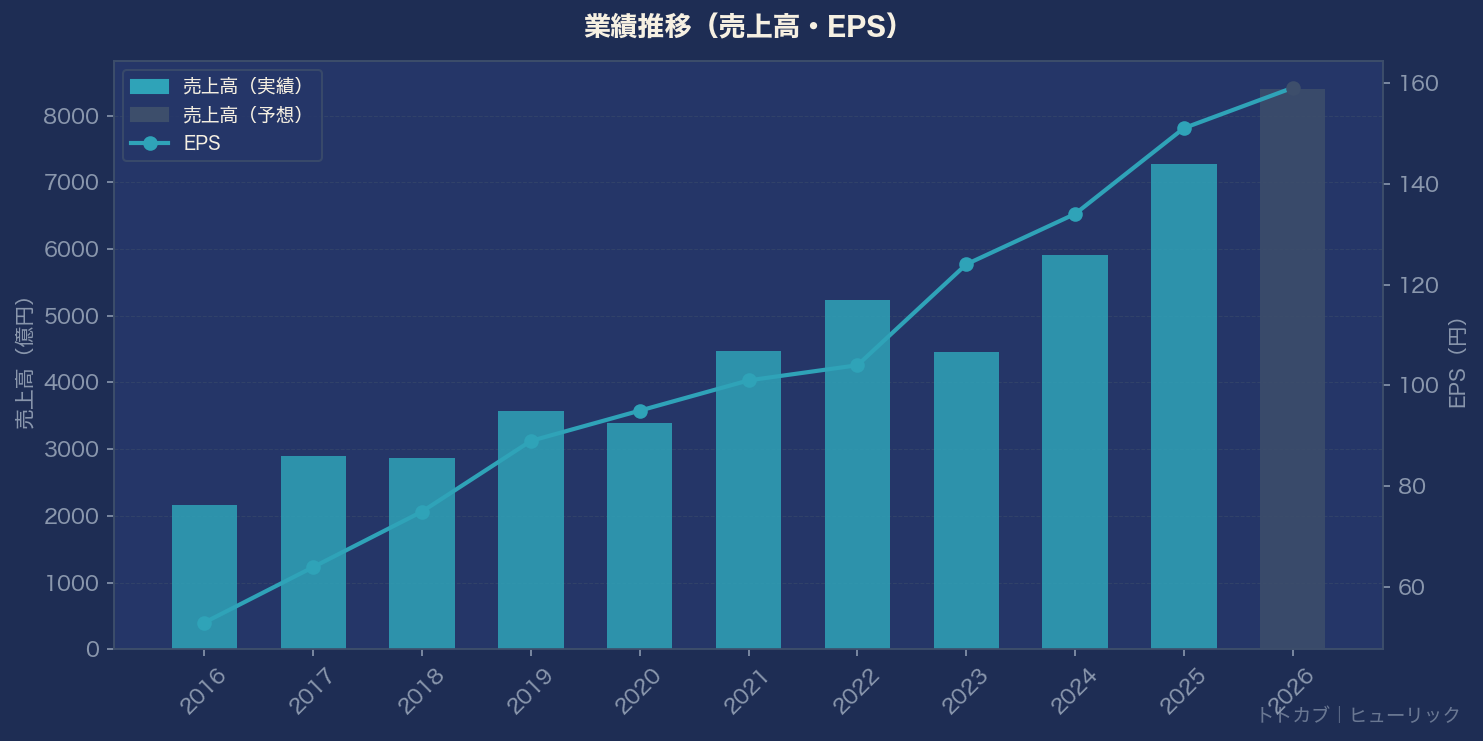
売上高は10年で2,158億円→7,274億円と約3.4倍に急拡大。EPSも53円→151円と2.8倍。
FY2025(2025年12月期)の純利益は1,143億円で過去最高。営業利益率は25.7%と高収益体質です。ROEも13%を安定してキープ。
2026年4月発表のQ1決算では、FY2026の通期予想が純利益1,210億円(+5.8%)、配当67円(+5円増配)と開示されています。成長継続見通しっていうのがポイント。
気になるポイント
良い点:
- 配当成長率15.5%(CAGR)という桁違いのペース
- 東京都心の含み益1兆円超という資産バッファー
- PER11倍台・PBR1.4倍は指標上で割安感あり
懸念点(これは素直に書きます):
- 自己資本比率26%。不動産会社はレバレッジを使うビジネスなので業種的には普通らしいんですが、高配当株の基準(50%超)からは完全アウト
- FCFがずっとマイナス。FY2025の設備投資が4,519億円と巨額。積極投資で成長してるのは分かるけど、配当は営業CFから払ってる構造なので、投資の持続性に依存してる
- 支払利息が増加中。FY2025の利息負担は218億円で、前年比66億円増(+43%)。金利が上がり続けると地味にきつい
まとめメモ
正直なところ、自己資本比率26%というのは自分のメインの投資基準には合わない(笑)。でも配当成長の実績と、都心不動産という資産の厚みは本物だと思う。「成長型の高配当株」というカテゴリで捉えるなら、面白い選択肢ではある。
金利動向と設備投資の収益化がポイントかなーと思っています(まだちゃんと調べられてないんですが..)。
- 証券コード:3003
- 株価:約1,701円(FY2025有報ベース)
- 配当利回り:3.65%(10年平均:3.02%)
- 連続増配:9年以上(2026年予想で10年目)
- 配当金:62円(FY2025)→ 67円(FY2026予想)
- PER:11.3倍(10年平均:13.3倍)/ PBR:1.4倍
- 自己資本比率:26.0%(※不動産業種のため参考値として)
- 営業利益率:25.7%(FY2025)
- ROE:13.0%(FY2025)
では、バイバーイ👋
