サンドラッグ(9989)|11期連続増配なのに、なんでみんな話題にしないの?
みなさんー!高配当株やってる??
どうも、トトカブです!
今回はドラッグストア株です。スクリーニングで引っかかって調べてみたら「あれ、これ知名度の割に話題少なくない?」となった銘柄を紹介します。
サンドラッグ(証券コード9989)。
マツモトキヨシとかウエルシアはよく名前を聞くけど、サンドラッグはちょっと地味な印象がありませんか?(自分の周りだけかも)
スクリーニング段階の数字はこちら:
- 配当利回り:3.09%
- PER:16.0倍(10年平均18.2倍より割安)
- PBR:1.83倍
- 配当性向:48.8%
- 連続増配:11期以上!
売上が毎年右肩上がりで、11期も増配続けてる会社なのにスルーされてる気がして、ちょっと気になってきました。
どんな会社?
1965年設立、多摩市発祥のドラッグストアチェーンです。薬・日用品・食品・化粧品をワンストップで提供するというよくあるスタイルですが、調剤薬局の併設率が高く処方箋調剤に強みがあるのが業界内での差別化ポイントだそうです(素人調べ)。
マツキヨコクミンHDやウエルシアHDと比べると規模は劣りますが、FY2026(2026年3月期)の売上高は8,425億円と10年で1.67倍に成長。FY2024にはM&A関連で約350億円の大型投資もしていて、規模拡大を続けています。
配当の推移
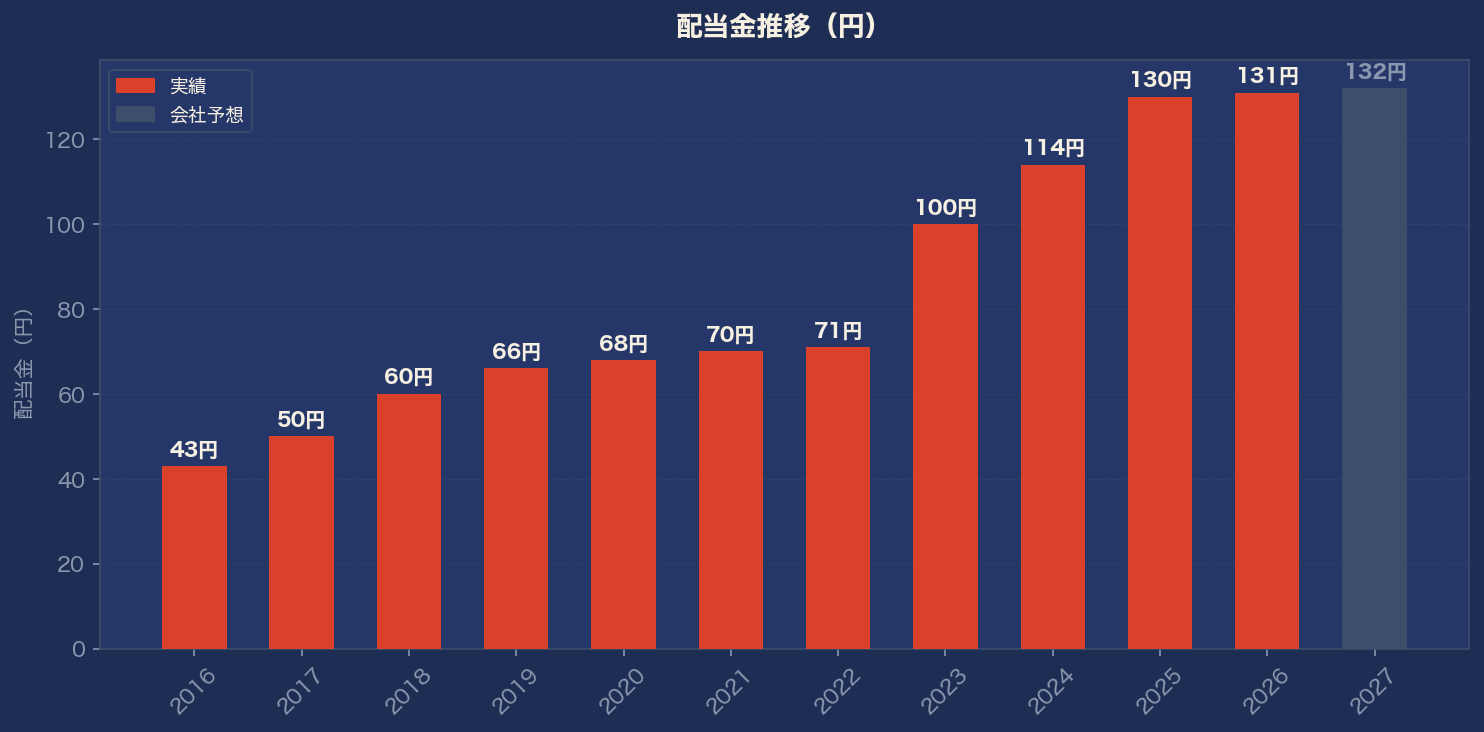
2016年 43円 → 2018年 60円 → 2020年 68円 → 2021年 70円 → 2022年 71円 → 2023年 100円 → 2024年 114円 → 2025年 130円 → 2026年 131円(確定) → 2027年 132円(予想)
注:2016〜2017の数値はFY2018の2:1株式分割を考慮した調整値です。
おー、きれいな右肩上がりですね!! しかもFY2023に71円→100円と大幅増配を断行したのが印象的です。
ただ、見てわかるとおりFY2026〜2027は131円→132円とほぼ横ばいに近い増配ペースになってきています(配当性向が49%近くまで来たので余力が減ってきてる感じ)。
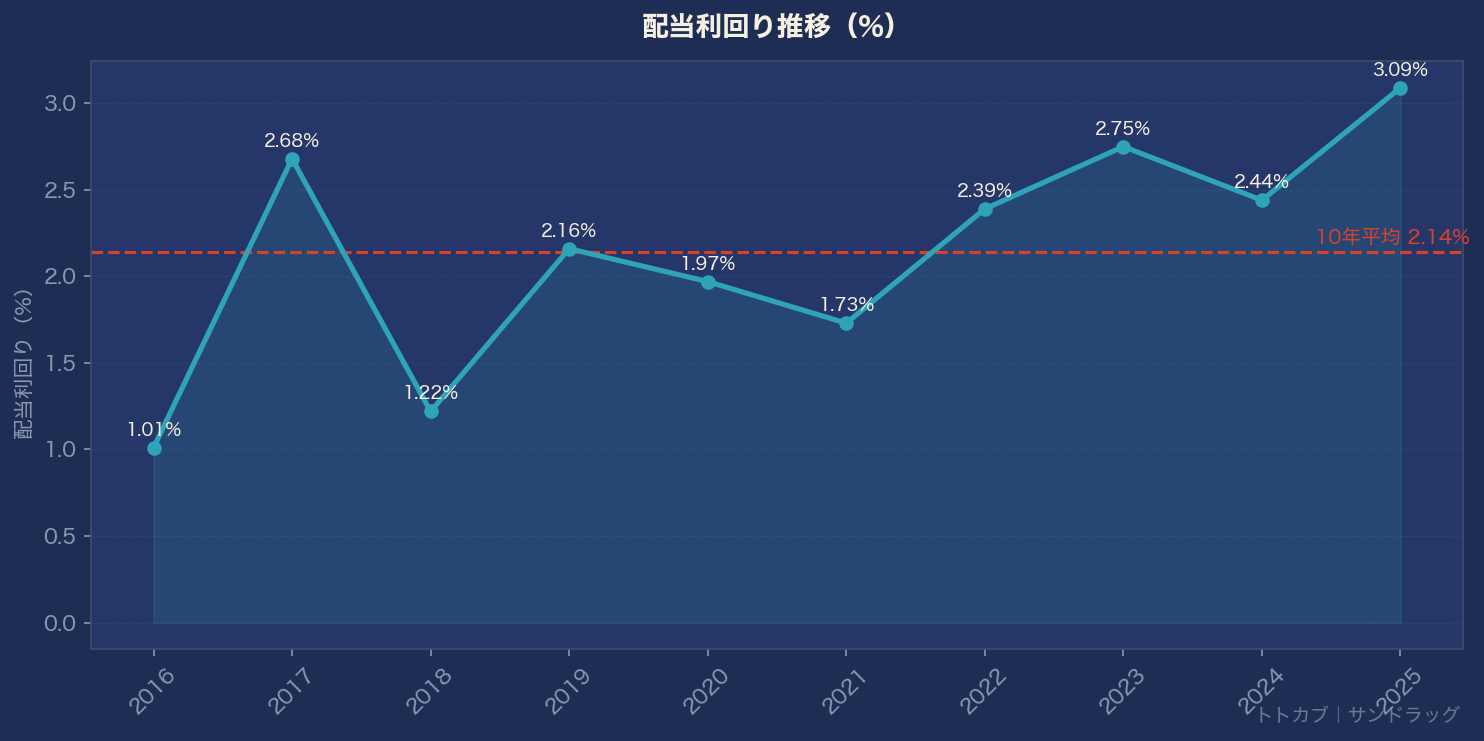
利回り推移を見ると、FY2016〜2022は1〜2.4%台で、正直あんまり高配当感はありませんでした。FY2023の大幅増配と株価の見直しがあって、FY2025でようやく3.09%に到達。過去10年平均(2.14%)を上回ってきたのは最近の話です。
業績の推移
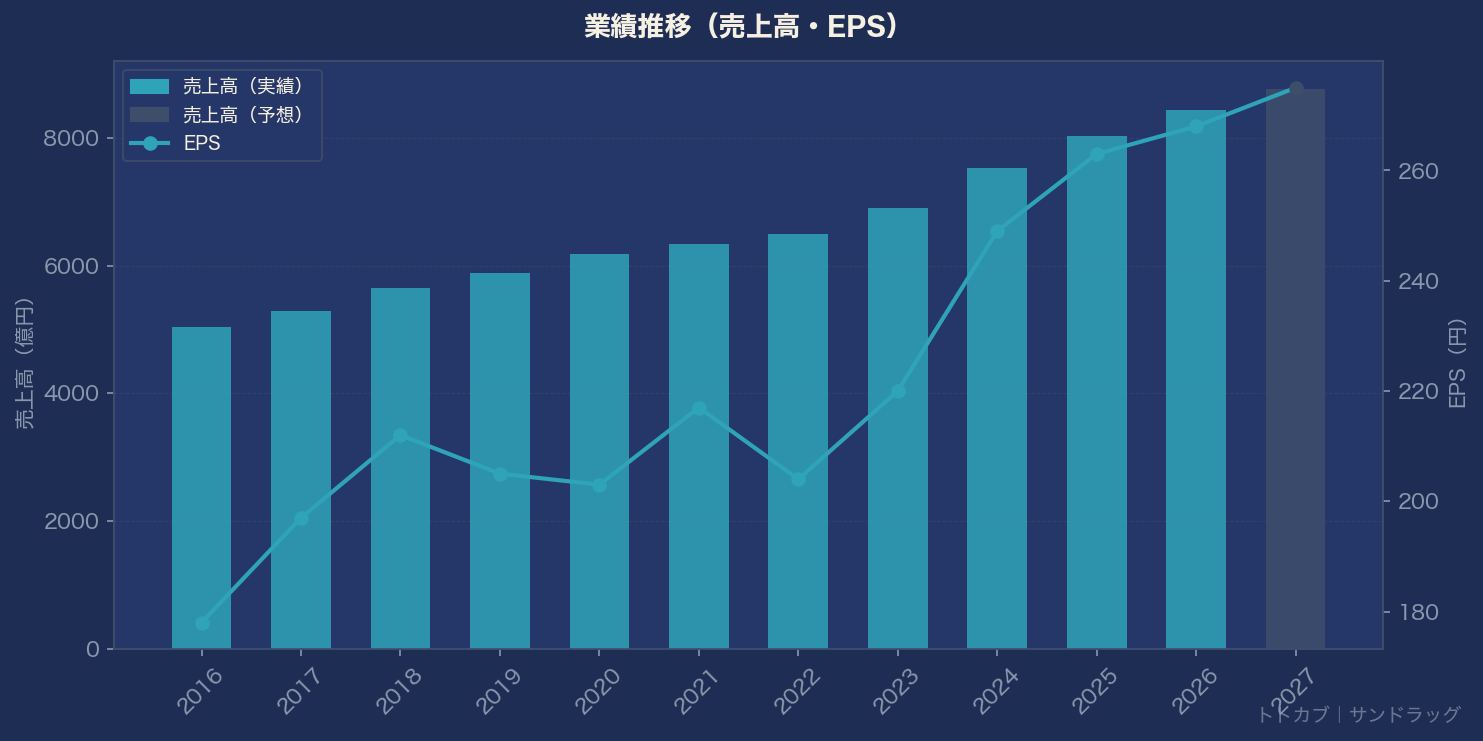
FY2026(2026年3月期)の結果:
- 売上高:8,425億円(前年比+5.1%)
- 営業利益率:5.56%(横ばい)
- EPS:268円(前年比+1.9%)
10年で売上が1.67倍になっているのはすごいんですが、営業利益率が6.5%台→5.5%台へじわじわ低下しているのが気になります。ドラッグストア業界全体が価格競争で利益率を上げにくい構造らしく、売上が伸びても利益率改善が難しいという感じ。
EPSも分割調整後で178円(FY2016)→268円(FY2026)と増加はしていますが、なんとなく伸びが緩やかになってきている印象です(素人目線ですが…)。
FY2027予想はEPS275円(+2.6%)と小幅増益見込みなので、まあ安定成長が続くという感じでしょうか。
気になるポイント
良い点:
11期連続増配・無減配というのはシンプルにすごいです。コロナ禍も含めてずっと増やし続けてきた実績がある。ドラッグストアという業態が生活必需品なので景気の波を受けにくいのが強みですよね。
配当性向が48〜49%で一応まだ余力あり。会社として「増配を続けていく」という姿勢は維持されているとみています。
PER16倍は過去10年平均(18.2倍)を下回っているので、若干の割安感はあるかも。
気になる点:
営業利益率5%台というのは、高配当株スクリーニングの基準(10%以上)を大きく下回っています(スクリーニングから漏れてたのはそのせいで、今回は別ルートで注目した銘柄)。マツキヨコクミンとかウエルシアも似たようなもので業界特性といえばそうなんですが、薄利多売ビジネスというのは間違いない。
流動比率が169%とスクリーニング基準の200%を下回っているのも少し気になります(これもドラッグストア業界の特性で、現金商売なので売掛金が少なく買掛金が多い構造らしい)。
あとM&A後の財務の余裕度は注視が必要かも。FY2024に大型投資してるので、その効果がちゃんと出てくるかどうか。
銘柄メモ
- 証券コード:9989(東証プライム)
- 株価:4,209円(FY2025有報基準推定、最新は要確認)
- 配当利回り:3.09%(年間131円ベース)
- 連続増配:11期以上(FY2016以降・無減配)
- PER:16.0倍(10年平均18.2倍より割安) / PBR:1.83倍
- 自己資本比率:60.7%
「派手さはないけど地味に強い」タイプの銘柄という印象です。利回りが高配当の仲間入りできたのが最近なので、まだあまり注目されていない感じがするのかも。引き続き決算ウォッチしてみます!
#高配当株 #サンドラッグ #ドラッグストア株 #日本株
では、バイバーイ👋
