サカタインクス(4633)|7年間30円固定だった配当が、FY2024に突然2倍になってた件
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は「サカタインクス株式会社(4633)」。
「印刷インキのメーカー」って言われてもピンとこないですよね(笑)。私も全く知らない会社だったんですが、調べたら「FY2016〜FY2022の7年間ずっと30円のままだった配当が、FY2024に突然70円(前年比2倍!)に跳ね上がってた」という事実に気づいて、え、何かあったの?ってなって掘り下げてみました。
どんな会社?
1896年創業の老舗印刷インキメーカーです。グラビア印刷・オフセット印刷・UV・インクジェット等の多様なインキを製造していて、国内最大手・世界でも有数の規模を持ちます。東証プライム上場。
メインの用途は食品・日用品のパッケージ(軟包装)向けインキで、スーパーに並んでるお菓子や飲料のパッケージを印刷するときのインキを作ってる会社です。中国・ASEAN・インド・欧米にも製造・販売拠点があって、グローバル展開してる。
「でも印刷って衰退産業じゃない?」って思いますよね。確かに本や雑誌向けの商業印刷は縮小してるんですが、パッケージ印刷は食品の衛生基準強化とかEC需要拡大でむしろ成長してるので、そこは一応区別が必要なポイントです。
配当の推移
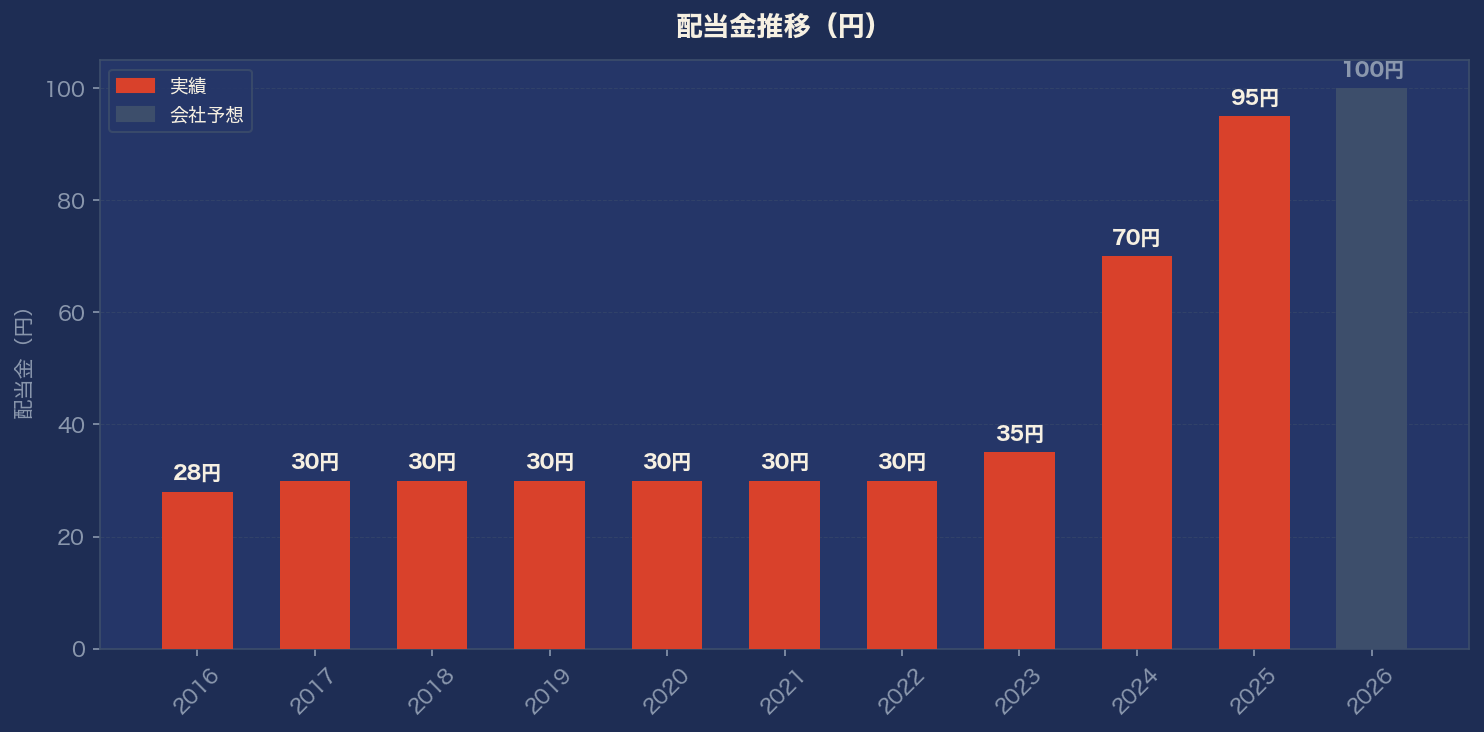
2016年 28円 → 2017〜2022年 30円(7年固定!) → 2023年 35円 → 2024年 70円 → 2025年 95円 → 2026年 100円(予想)
この配当チャート見てほしいんですが、FY2016〜FY2022のところが7年間ほぼ横ばいで、そこからFY2023以降急角度で上がってるグラフになってるはずです(笑)。
特にFY2024の35円→70円という倍増ぶりがすごい。この年にEPSが149円→180円に伸びた+会社が株主還元強化にシフトしたことが重なったタイミングで、一気に増配した感じ。
10年以上減配なし・3年連続増配中で、FY2026も100円予想でさらに増配継続見込み。
業績の推移
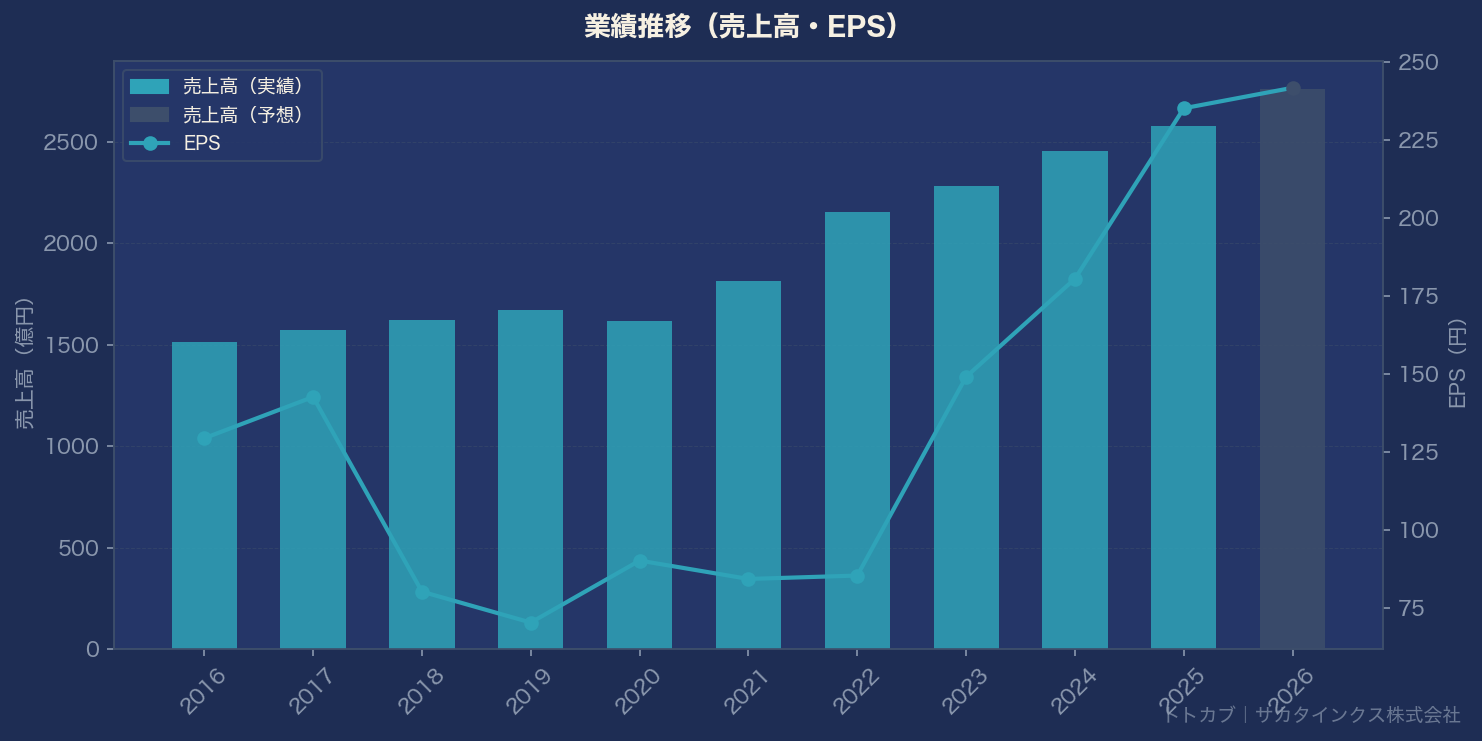
FY2025(2025年12月期)実績:
- 売上:2,577億円(前期比+4.9%)
- 営業利益率:5.9%
- EPS:235.26円
FY2026(2026年12月期)予想(Q1発表時点):
- 売上:2,760億円(+7.1%)
- 営業利益:170億円(+11.6%)
- EPS:241.84円
売上は10年で1,512億→2,577億円と約70%拡大してて、これは海外展開と円安効果の組み合わせ。
ただし注意が必要なのがFY2022で、この年は原材料(石油系・樹脂系)の急騰をまともに食らって営業利益率が1.9%まで落ちてる。EPSも85.52円と低い。それでも30円配当は維持してたので、財務的には余裕があったんでしょうが、こういうリスクがある業種だというのは頭に入れておく必要がある。
ROEはFY2022の5.3%底から回復してFY2025に10.0%を達成。
配当利回りの推移
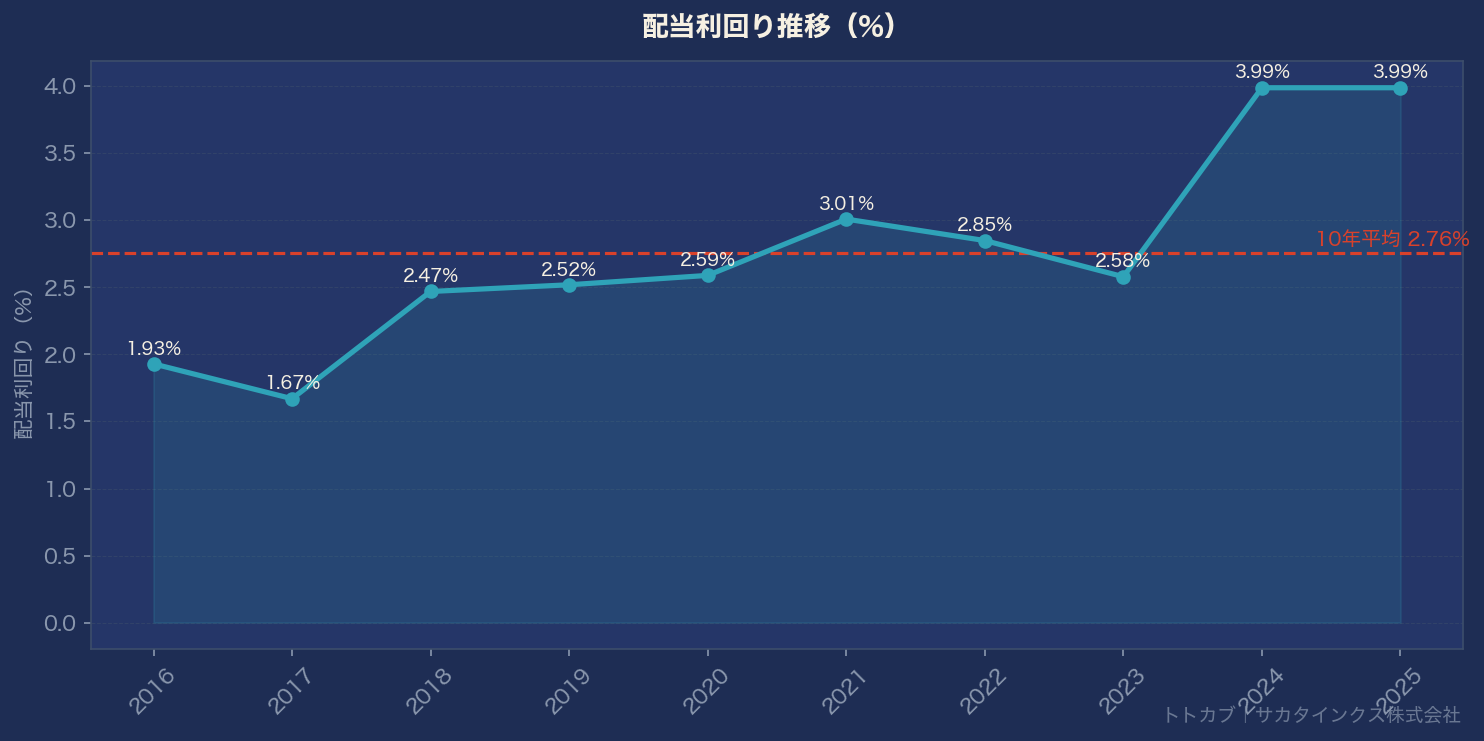
- 過去10年平均:2.76%
- FY2025実績95円ベース:3.99%
- FY2026予想100円ベース:4.21%
過去10年の平均利回りが2.76%だったことを考えると、今の4.21%はかなり高い水準です。株価がPBR1倍割れ(0.98倍)付近に抑えられてるぶん、利回りが高く出てる感じ。
気になるポイント
良い点
- 10年以上無減配・FY2023〜2026で3〜4年連続増配
- 原材料コスト急騰のFY2022でさえ30円配当を維持した財務体力
- PBR0.98倍(純資産割れ直前)・PER10.1倍(10年平均12.2倍を下回る)と割安
- 自己資本比率52.8%・営業CF10年連続プラス
- 軟包装インキという成長する細分野にポジションを持つ
気になる点
- 原材料コストが急騰するとFY2022みたいに利益率が一気に下がるリスク
- 商業印刷(書籍・雑誌)の構造的縮小は続く。軟包装への転換がどこまで補完できるか
- ROEはFY2022の底から回復中だが、FY2016〜2017の11%台にはまだ戻ってない
銘柄メモ
- 証券コード:4633
- 市場:東証プライム(化学)
- 株価:2,376円(2026年5月20日時点)
- 時価総額:約1,288億円
- 配当利回り:4.21%(FY2026予想100円ベース)
- FY2026予想EPS:241.84円
- 予想PER:10.1倍 / 10年平均PER:12.2倍
- PBR:0.98倍
- 自己資本比率:52.8%
- 連続増配年数:3年(FY2023〜FY2025)
- 無減配年数:10年以上
「印刷インキ」って聞いてもイメージわかないですよね…。でも7年間30円で固定されてた配当が、FY2024にいきなり倍になってさらに増配継続中っていうのは、会社の何かが変わった証拠な気がして。PBR1倍割れで利回り4%超えってのも地味に良い数字だと思いました。
パッケージ印刷の需要は当分なくならないでしょうし、もう少し深掘りしてみたい銘柄です。
では、バイバーイ👋
