東京海上ホールディングス(8766)|保険会社なのにROEが20%超。MUFGを調べた後に気になってしまった
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は東京海上ホールディングス(8766)の話。
先週MUFGを調べたんですが、「金融系つながり」でつい保険もチェックしたくなって。同じ金融でも銀行と保険って全然違うビジネスなんですよね。調べてみたら予想以上に面白かったです。
どんな会社か
国内最大の損害保険グループです。「東京海上日動」の名前の方が馴染みがある人も多いかも。傘下に東京海上日動火災保険、あとは生命保険や海外保険事業を持っています。創業1879年、140年超の歴史がある会社。
保険のビジネスって何かというと、加入者から保険料を集めて、それを運用しながら、事故・災害・死亡などのリスクを引き受けるビジネス。収益の柱は「保険料収入」と「集めた保険料の運用収益」の2本。
で、ここがポイントなんですが、東京海上は2000年代から北米・欧州への大型M&Aを積極展開していて、今や海外保険収益比率が全体の50%超を占めるグローバル企業になっています。「純ジャパン企業」じゃなくて、北米商業保険市場でも存在感がある会社。
ROEが20%というのが最初の驚き
高配当株を調べているとROEをよく見るんですが、東京海上のFY2025(2025年3月期)のROEは20.58%。
日本の大型株でROE20%超は相当珍しい。FY2016の7.21%から10年弱でここまで上がってきた。海外保険、特に北米商業保険の市場がハード化(保険料率が上がる局面)したことが追い風になって、海外子会社の利益率が大きく改善してきた。
配当の推移
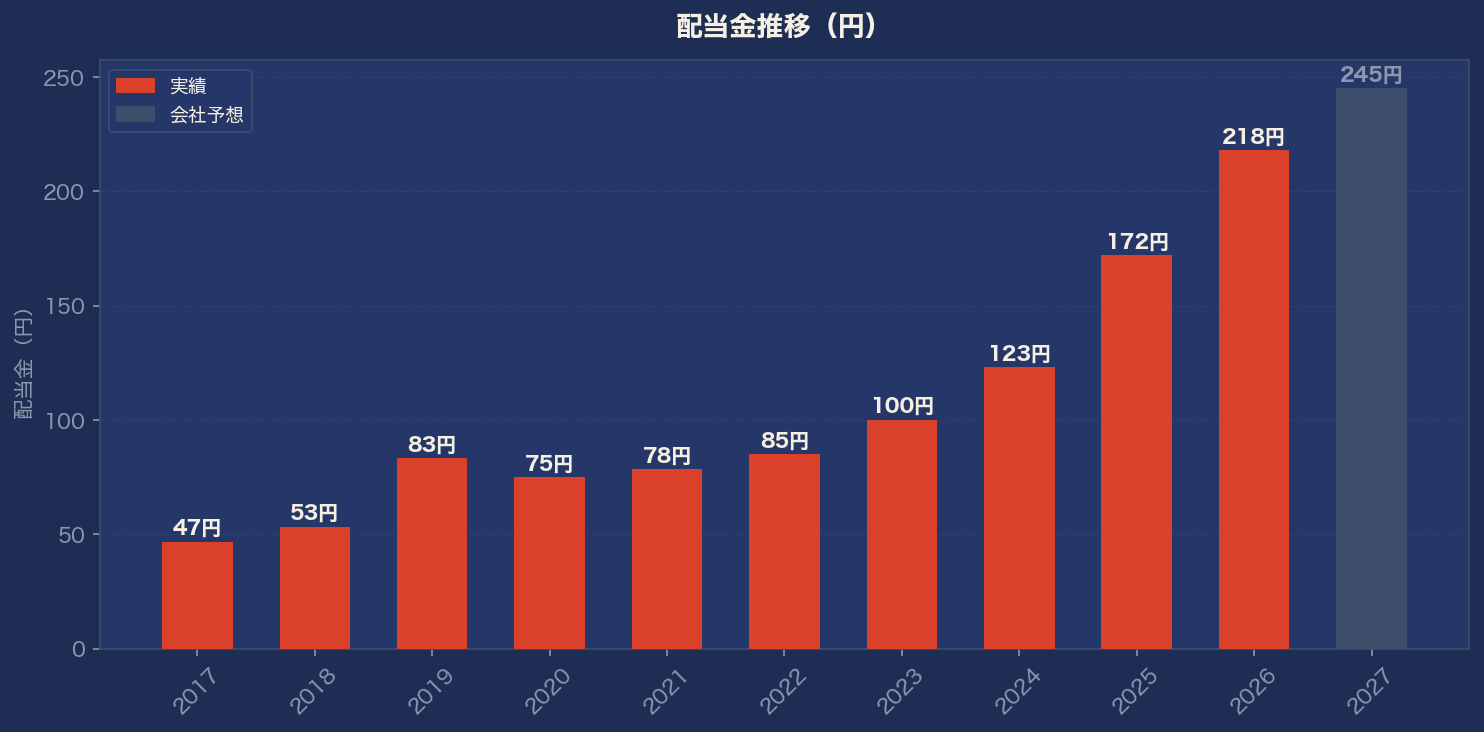
分割調整後の数値で書きます(FY2023前後に約1:3の株式分割を実施)。
2016年 37円 → 2019年 85円 → 2020年 76円(減配!)→ 2021年 80円 → 2022年 87円 → 2023年 101円 → 2025年 172円 → 2026年 218円(確定)→ 2027年 245円(予想)
今の連続増配ストリークはFY2021から数えて6年です。
2020年に一度だけ減配しています(85→76円、調整後)。コロナ禍の影響。なので「無減配」ではなく「6年無減配」が正確な表現。
で、面白いのがFY2021。この年、台風・水害などの大型自然災害が集中して、EPSが78.8円(調整後)まで急落しました。FY2020が125.6円だったので、約4割減。でも配当は80円でむしろ増配しています。配当性向が102%になっても減配しなかった。
「どんな逆境でも配当を守る」という意志を数字で示した年だと思っています。
業績について
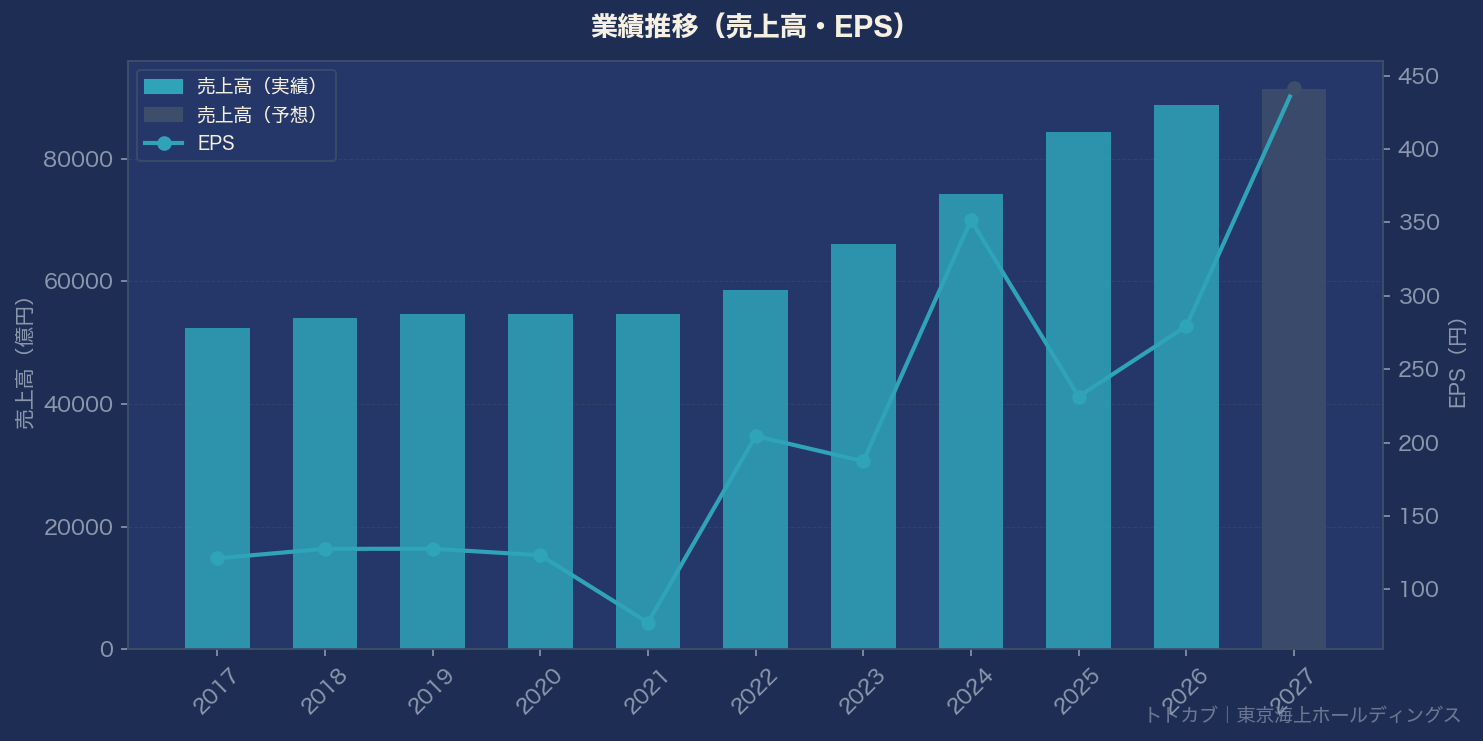
収益(保険料収入+運用収益等の合計)はFY2016の45,791億円からFY2026の88,723億円へ約1.9倍に拡大。
保険業なので「営業利益率」は使えません(保険会社の会計では製造業の「売上高」「営業利益」に相当するものがない)。代わりに経常利益/収益の比率で見ると、FY2025は17.3%と過去最高水準。FY2025の経常利益は1兆4,600億円で過去最高。
ただし注意点があります。
FY2026(確定)のEPS515.6円、FY2027予想のEPS441.8円と、FY2025のピーク(542.2円)から下がってきています。FY2027配当性向は55%の見込みで、これまでの32〜42%台より高い水準になる。「増配余力があった時代」から「少し慎重になる時代」に移りつつあるかもしれない。
気になるポイント
良い点:
- ROE20.6%(FY2025)は日本大型株でもトップクラス
- 6年連続増配(FY2021〜FY2026)、FY2027も245円予想で継続見込み
- 10年連続プラスの営業CF
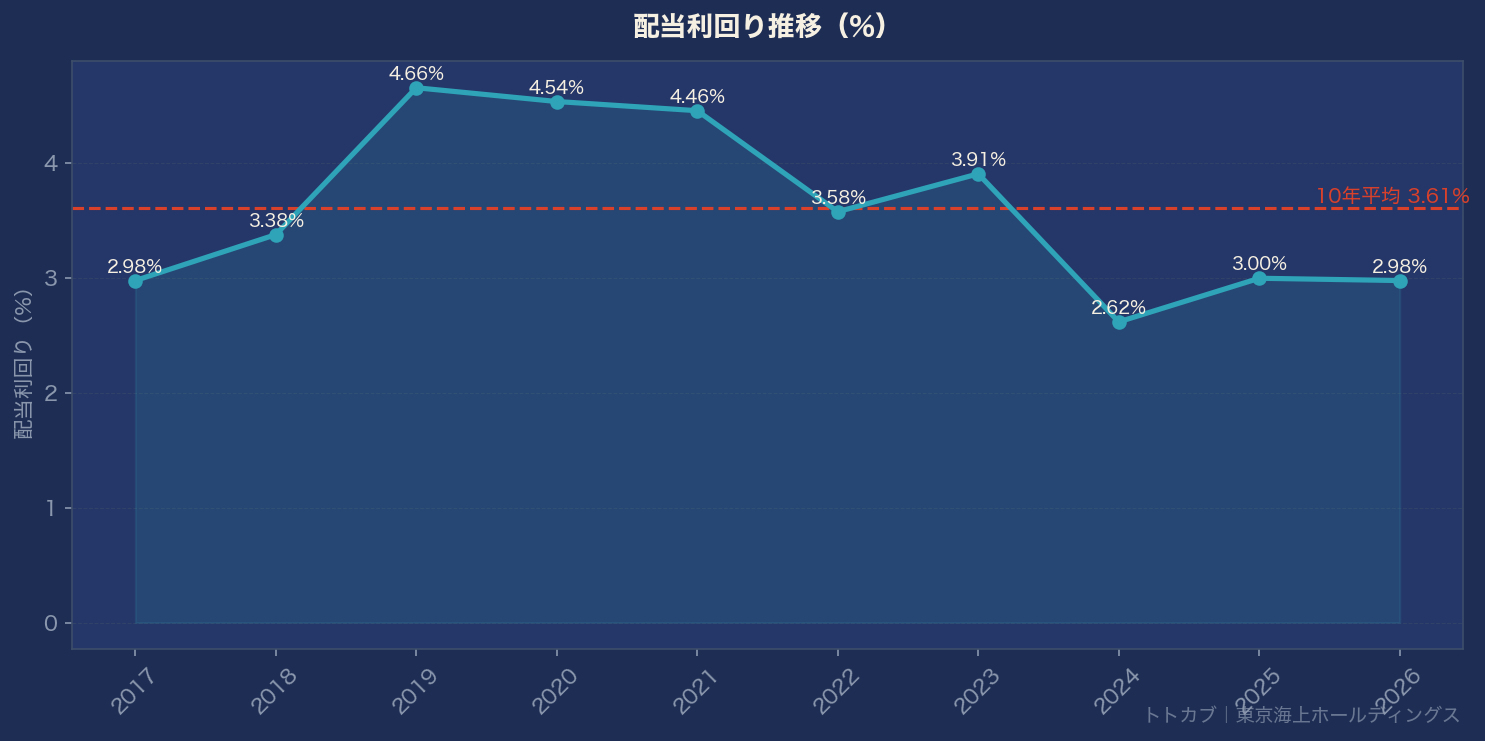
- 配当利回り3.8%(FY2026確定218円ベース)
気になる点:
- PBR2.17倍はスクリーニング基準(1.5倍以下)を大きく上回る。割安感はない
- FY2026・FY2027は業績が落ちてきている(EPS542→515→442と減少)
- 自己資本比率16.3%(基準の50%以上は下回るが、保険業はソルベンシーマージン比率という別指標が適用される業種。財務危険性の話ではない)
銘柄メモ
- 証券コード:8766
- 株価:約5,736円(FY2025有報時点の推定値、最新は証券サイトでご確認を)
- 配当利回り:約3.8%(FY2026確定218円ベース)
- 連続増配:6年(FY2021〜FY2026)/ 無減配:6年
- PER:10.58倍 / PBR:2.17倍
- 自己資本比率:16.3%(保険業種のため50%基準は適用外)
ROEの高さと増配継続の実績は本物だと思います。FY2021の自然災害でも配当を維持した判断は、会社の株主還元に対する本気度を示していると思っています。
ただ今の株価水準(PBR2.17倍)は「割安で拾える」局面ではない。FY2020のPBR0.32倍から見ると、すでに再評価が十分起きている。あとは業績の減少局面をどう乗り越えるか、ですね。
しばらくウォッチを続けます!
では、バイバーイ👋
