MS&ADインシュアランスグループHD(8725)|損保大手って高配当株になってたの、全然知らなかった件
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は「MS&ADインシュアランスグループホールディングス(8725)」。
私の保有する株のセクター割合を見ていたら、保険は未保有だったので業界で調べていて高配当株っぽいので調べてみたら14年連続増配・配当利回り3.78%・時価総額6.7兆円の超大型株で、「あ、これ全然スルーしていい銘柄じゃなかった…」ってなりました!
どんな会社?
三井住友海上グループ・あいおいニッセイ同和損保などを傘下に持つ、国内損保最大手グループの持株会社(2010年設立・東証プライム)です。
国内損保のシェアは約30%で業界トップ。企業向けから個人向けまで損保・生保・金融サービスを幅広く展開しています。海外も英国ロイズや米国・アジアに保険引受ネットワークを持っていて、グローバル展開を成長の柱にしてる感じ。
で、2024年4月に1:3の株式分割をしてるので、昔の配当金や株価は3で割って比較する必要があります(以下の数値はすべて分割後に調整済みです)。
配当の推移
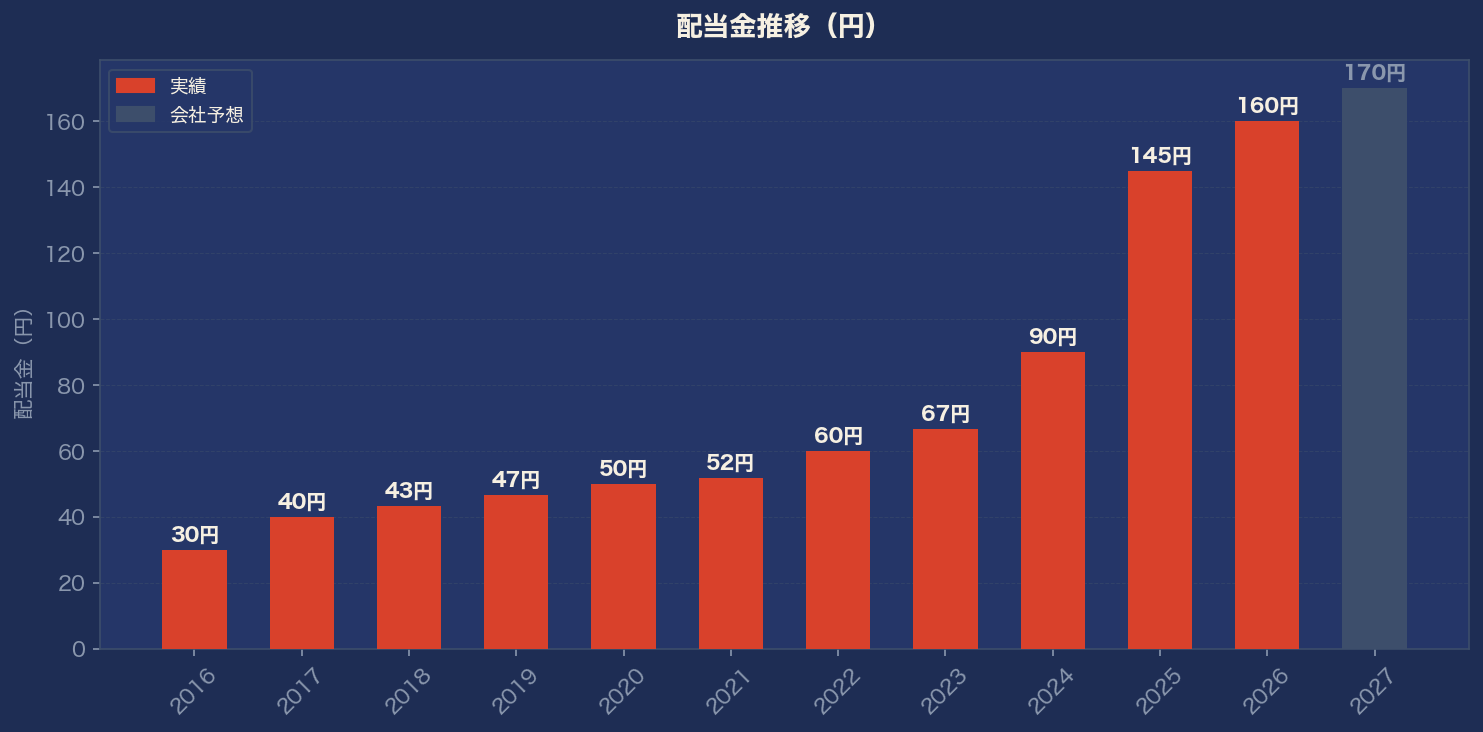
2016年 30円 → 2020年 50円 → 2022年 60円 → 2024年 90円 → 2025年 145円 → 2026年 160円 → 2027年 170円(予想)
(※全て2024年の1:3株式分割後の調整済み金額)
FY2016の30円からFY2026の160円へ、10年で5倍超の増配!しかも14年連続増配(分割調整後)で、減配は15年以上ない。
特に目立つのがFY2025の145円(前年90円から+61%)という急増ぶり。これ、政策保有株の大量売却益がドカッと出たことと、東証からの資本効率改善圧力への対応が重なったタイミングで一気に増配した感じです。
業績の推移
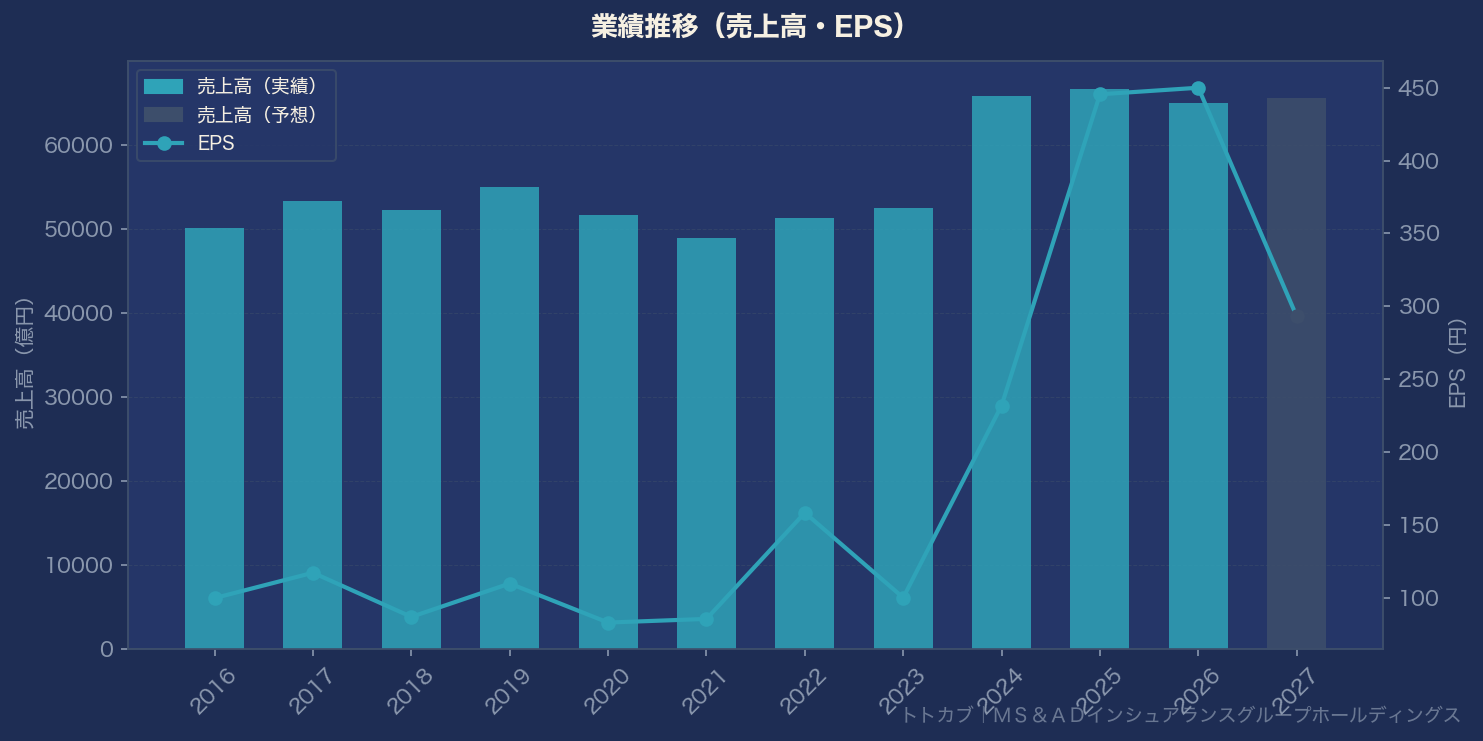
FY2025(2025年3月期)実績:
- 収保(保険料収入):6兆6,608億円
- 経常利益率:14.0%
- EPS:445.5円
FY2026(2026年3月期)推定:
- 収保:6兆5,000億円程度
- EPS:450円前後(推定)
FY2027(2027年3月期)予想:
- 収保:6兆5,500億円
- EPS:293円(利益「正常化」局面)
FY2025のEPS445円という数字は異例の高水準で、政策保有株の売却益が大量に乗ってます。FY2027の293円という大幅な下落予想は「売却益がなくなって本業ベースに戻る」という意味で、業績悪化というよりは正常化のイメージ。
ただし配当は170円予想で増配継続見込みなので、EPS落ちても配当は守る方針らしい。配当性向が58%まで上がる計算ですが、損保というビジネスの安定性を考えると今すぐ危ないとはなりにくいかな…と(素人目線ですが)。
配当利回りの推移
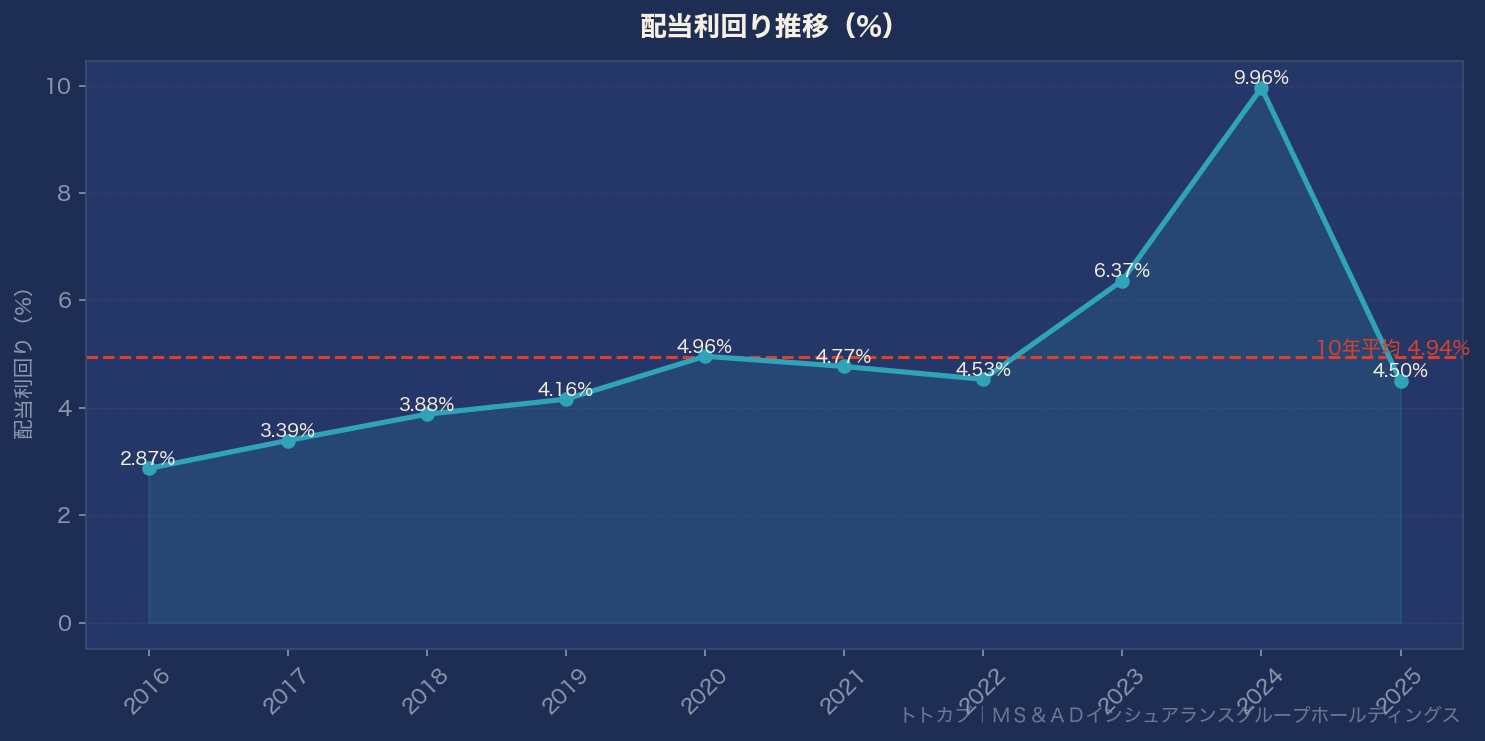
- 過去10年平均:4.94%
- FY2026確定160円ベース:現在約3.55%
- FY2027予想170円ベース:3.78%
今の3.78%は過去10年平均4.94%をやや下回る水準。株価が高値圏にあるぶん利回りが低く見える状態です。
気になるポイント
良い点
- 14年連続増配(分割調整後)。FY2010以降15年無減配
- 国内損保3強(東京海上・SOMPO・MS&AD)の一角。シェア約30%で参入障壁が高い
- 政策保有株削減で生じた売却益を増配・自己株買いに積極活用
- ROEがFY2021の5.2%からFY2025に16.3%まで改善。東証の資本効率要求への対応が進んでる
気になる点
- 自然災害リスク。台風・地震等で保険金支払いが急増すると業績が大きく悪化する(FY2018の台風21号など)
- EPS変動幅がかなり大きい。FY2025の445円→FY2027予想293円と正常化局面の落ち込みが激しい
- 政策保有株削減が一段落すれば増配ペースが鈍化するリスクも
銘柄メモ
- 証券コード:8725
- 市場:東証プライム(保険業)
- 株価:4,503円(2026年5月19日時点)
- 時価総額:約6.7兆円
- 配当利回り:3.78%(FY2027予想170円ベース)
- FY2027予想EPS:293円
- 予想PER:15.37倍 / 10年平均PER:10.6倍
- PBR:1.37倍
- 自己資本比率:15.2%(保険業のため低水準は正常)
- 連続増配年数:14年(分割調整後、FY2012〜FY2026)
- 無減配年数:15年以上
PERが過去平均10.6倍に対して今は15.4倍と割高感はあるんですが、損保3強の安定感と14年連続増配の実績を考えるとそんなに嫌いになれない銘柄でした。
株式分割で買いやすくなってるし、損保ってなんとなく地味で敬遠してたんですが、案外長期保有向きなのかも…と思ったりしています。
では、バイバーイ👋
