三菱UFJフィナンシャル・グループ(8306)|配当が5年で3.4倍に。金利上昇で別の会社になったMUFGを改めて調べた
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は三菱UFJ(8306)の話。
正直に言います。銀行株って私のスクリーニング基準とは相性が悪くて、ずっと避けてたんですよね。自己資本比率50%以上という基準があるんですが、銀行は構造的に5%前後しかないので(理由は後述します)、基準を満たせない。
でも最近の数字を見ていたら「ちょっとこれは別の話だな」ってなってしまって。調べてみました。
何がそんなに変わったのか
まず数字だけ並べます。
- EPS:FY2020の41円 → FY2026の213円(5.2倍)
- 配当:FY2021の25円 → FY2026の86円(3.4倍)
- PBR:FY2020の0.32倍 → FY2025の1.13倍(ついに1倍超え)
「なんか最近の銀行株、上がってるよね」くらいの認識だったんですが、実際の数字でこれを見るとインパクトがありますよね。
何が起きているかというと、日本銀行が金利を上げ始めたことが直接の原因です。
銀行って、「お客さんから預かった預金を元手に企業や個人に貸し出してお金を稼ぐ」ビジネスです。このとき「貸出金利 - 預金金利」の差(利ざや)が収益の源泉。金利が0%だと利ざやがほとんど取れないけど、金利が上がると貸出金利も上がって儲かる構造。
2024年以降の日銀の利上げ姿勢の転換が、銀行の利益に直接響いています。
どんな会社か
総資産413兆円。三菱UFJ銀行を中核とした、国内最大・世界有数の総合金融グループです。
銀行のほかに、三菱UFJモルガン・スタンレー証券・三菱UFJ信託銀行・アコムなどのグループ会社があります。海外にも積極展開していて、タイのアユタヤ銀行(76%超出資)をはじめ東南アジアを中心に海外収益比率が高い。
配当の推移
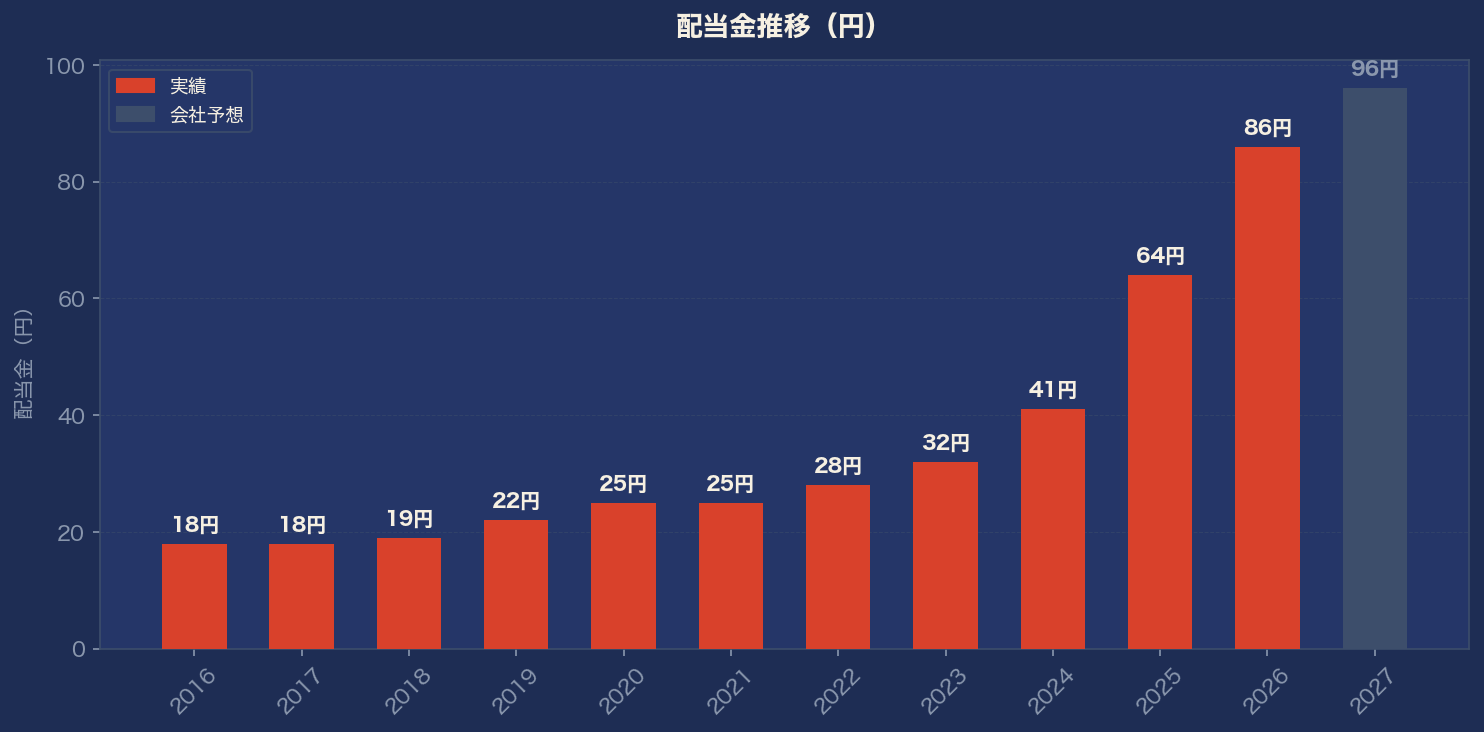
2016年 18円 → 2018年 19円 → 2021年 25円(横ばい) → 2024年 41円 → 2025年 64円 → 2026年 86円(確定)→ 2027年 96円(予想)
FY2017が横ばい、FY2021が横ばいと、「ずっと増配」という歴史ではありません。今の連続増配ストリークはFY2022から数えて5年です。
ただ直近の上がり方は別格。FY2025は前年比+56%増(41→64円)、FY2026は前年比+34%増(64→86円)。これは「コツコツ増やす」じゃなくて「一気に上げてる」感じ。
業績について(銀行の数字は普通と違う)
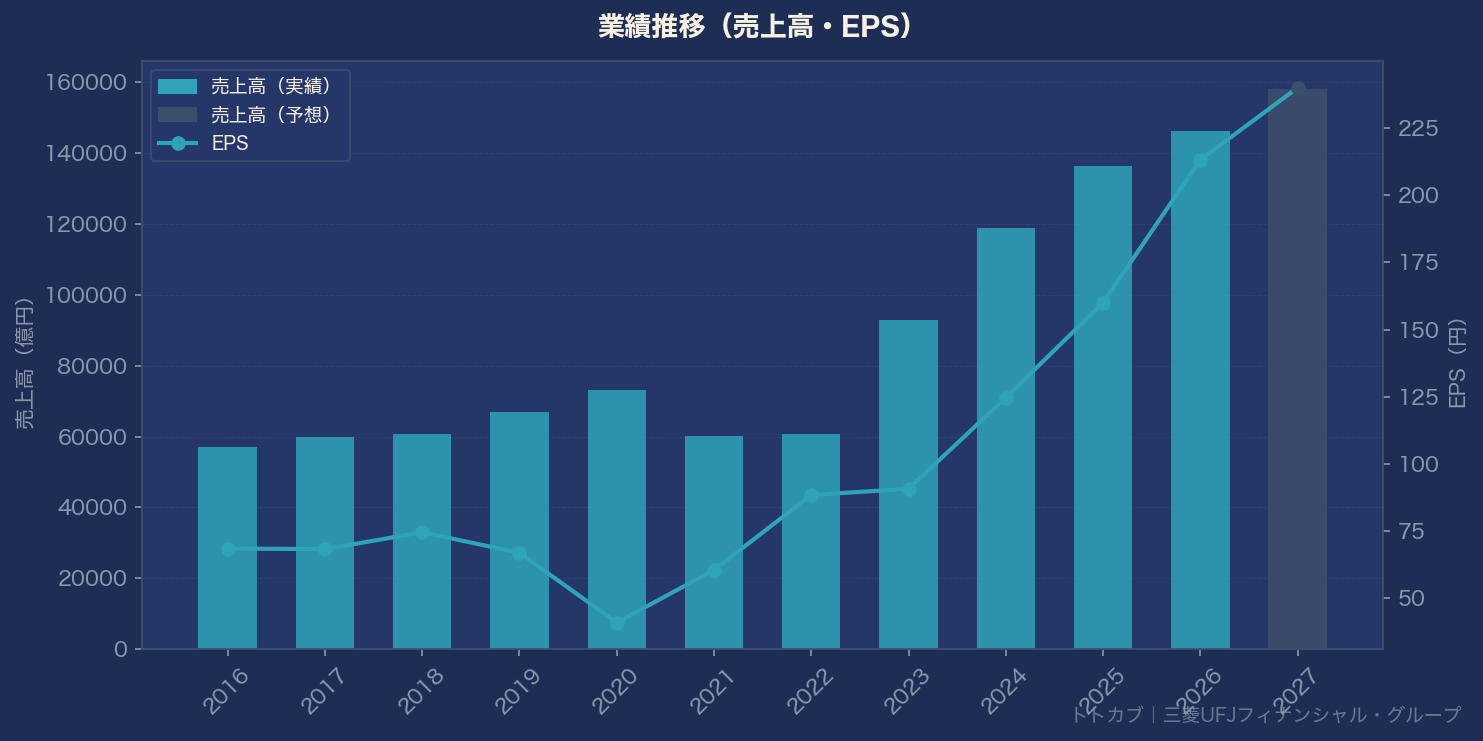
ここで注意が必要なことを1つ書きます。
銀行の「売上高」「営業利益率」は、製造業や商社とは全然意味が違います。銀行の収益は利息収入・手数料収入・トレーディング収益などで構成されていて、普通の会社の「売上高」とは別物。なので、私がいつも使っている「営業利益率10%以上」というスクリーニング基準は銀行には当てはまらない。
代わりに注目するのがEPSとROE。
- EPS:FY2020の40.95円 → FY2025の160.01円 → FY2026の213.17円(確定)
- ROE:FY2020の3.28% → FY2025の9.28% → FY2026推定11%台
ここ数年の改善ペースは本当に速い。
気になるポイント
良い点:
- 配当がFY2021(25円)→FY2026(86円)と3.4倍に急増
- EPSの急成長に連動した増配で、配当性向は40%台を維持(無理な増配ではない)
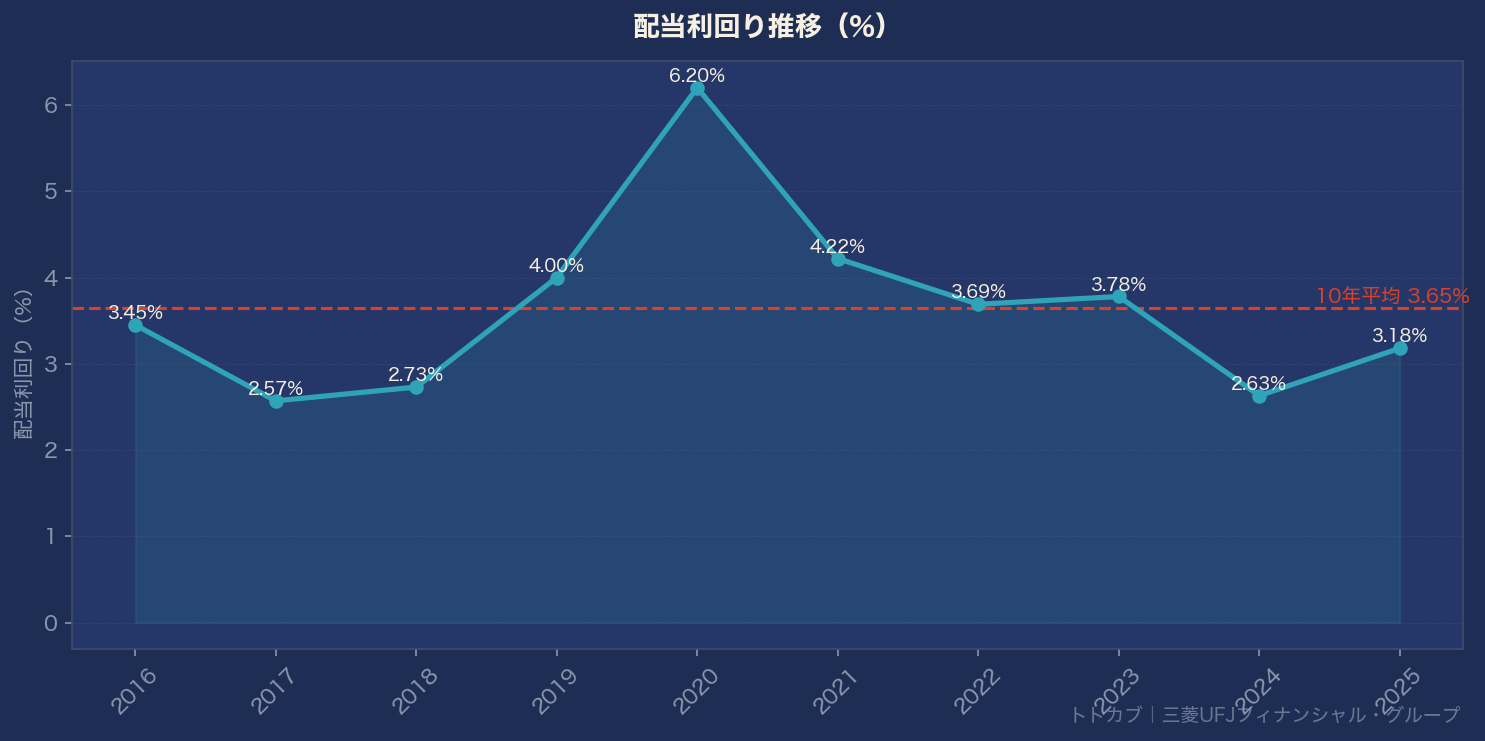
- 配当利回り4.3%(FY2026確定86円ベース)
気になる点:
- 自己資本比率5%(スクリーニング基準は50%だが、銀行は「BIS自己資本比率」という別の健全性指標を使う業種。預金を預かって運用するのが銀行なので、この5%は異常ではなく業種特性)
- ROEが11%前後でまだ低い(欧米大手銀行の15〜20%と比べると見劣り)
- 金利が逆風に転じたら業績が大きく悪化するリスク
銘柄メモ
- 証券コード:8306
- 株価:約2,010円(FY2025有報時点の推定値、最新は証券サイトでご確認を)
- 配当利回り:約4.3%(FY2026確定86円ベース)
- 連続増配:5年(FY2022〜FY2026)/ 無減配10年以上
- PER:12.6倍 / PBR:1.13倍
- 自己資本比率:5.0%(銀行業種のため50%基準は適用外)
「PBRがずっと1倍以下の割安銀行株」というイメージが、2025年についに変わりました。配当と業績の急成長は本物だと思いますが、その恩恵の多くが「金利上昇」という外部環境によるもの。金利環境が変わった時にどうなるかは、引き続き見ていく必要があると思っています。
ウォッチを続けておこうと思います!
では、バイバーイ👋
