稲畑産業(8098)|PBR1倍割れ・配当4%・8年連続増配。10年で配当3.5倍になった化学品専門商社を調べた
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は「稲畑産業」というかなりマイナーな銘柄の話。
証券コードは8098。化学品専門商社です。名前を見ても全然わからないですよね(笑)。でもスクリーニングしてたら数字がそこそこ気になってしまって、調べてみました。
なぜ気になったか
PBR0.83倍。
つまり「解散価値以下」で買えるということです。これって何かというと、会社を今すぐ解散して資産を全部分配したとしたら、今の株価より多く受け取れるという状態です(超おおざっぱな説明ですが)。
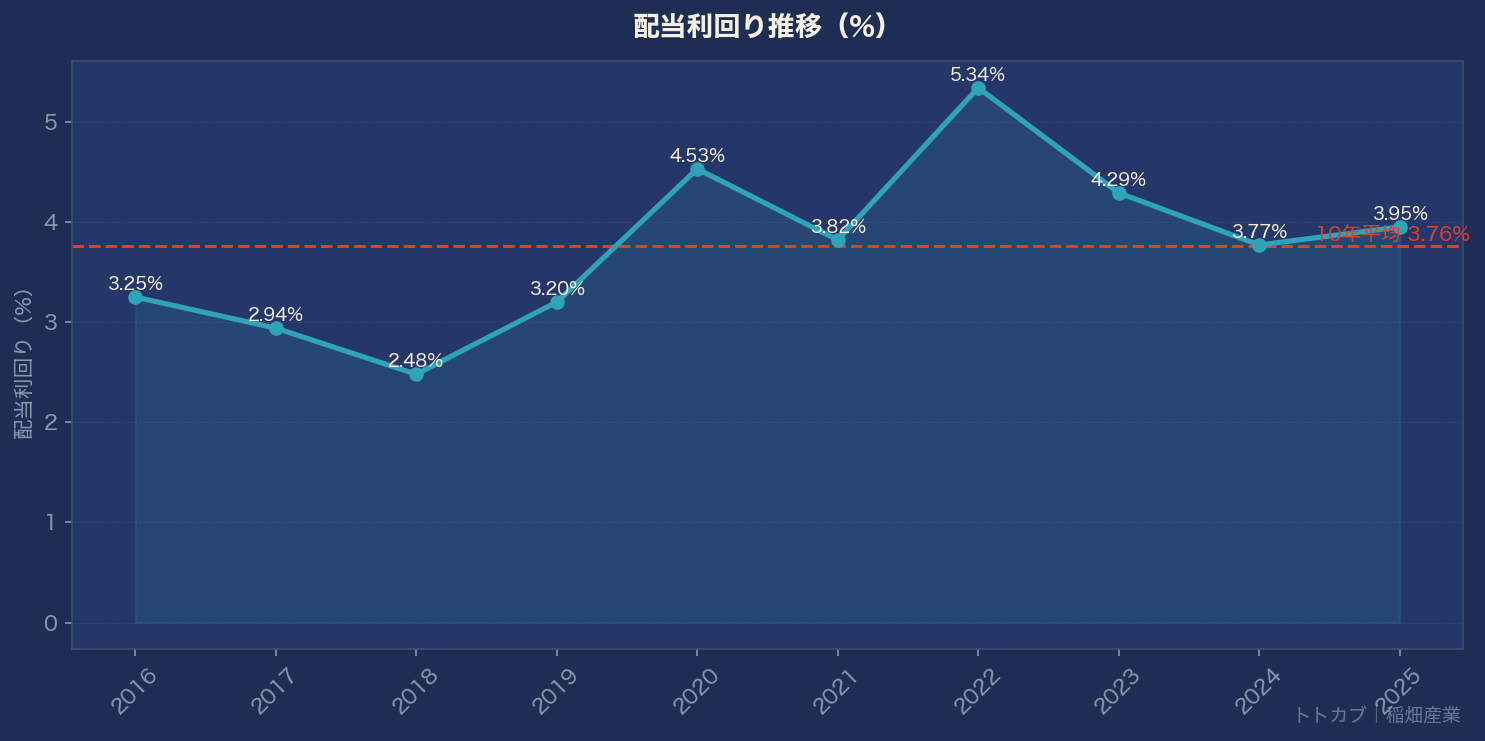
さらに配当利回り4%超・8年連続増配・PER8.7倍。
数字だけ並べると「なんで誰も気にしないの?」ってなりますよね。ちょっと掘り下げてみました。
どんな会社か
稲畑産業は1890年創業の化学品専門商社。住友化学グループの中核商社として、主に合成樹脂(プラスチック原料)・化学品・IT関連材料を扱っています。
「商社」というと三菱商事とか伊藤忠みたいな総合商社を思い浮かべると思いますが、稲畑産業は化学品分野に特化した「専門商社」です。製造業者に化学品や樹脂素材を供給する、いわばBtoBの材料屋さん。
住友化学という大きな仕入れ先・顧客を持ちつつ、アジア・欧米にも拠点を展開しています。
配当の推移
2016年 36円 → 2019年 48円 → 2022年 110円 → 2025年 125円 → 2026年 128円(確定)→ 2027年 143円(予想)
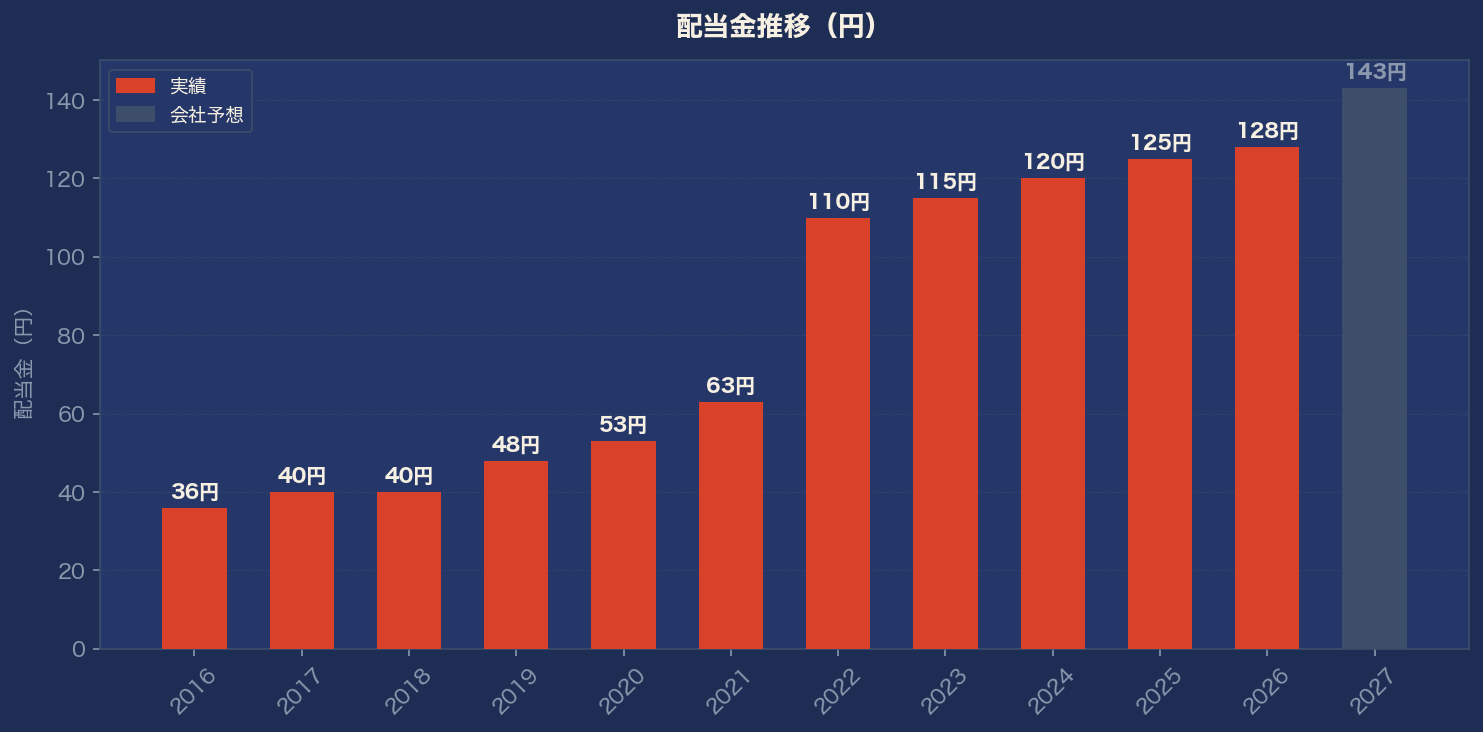
直近では2026年3月期(FY2026)の決算が2026年5月に発表されて128円が確定。FY2027予想は143円(前年比+12%増配)です。
FY2019から8年連続で増配が続いていて、10年以上にわたって一度も減配なし。
FY2022に110円と大きく跳ね上がっているのが目立ちますが、これはコモディティ価格高騰でその年だけ利益が大きく膨らんだため。FY2023には115円に落ち着いて、その後も5円ずつくらいコツコツ増やし続けています。
10年前(36円)から今(128円)で、3.5倍。
業績はどうなの
売上高は化学品市況に連動して多少ぶれますが、FY2025は8,378億円でFY2016比で1.5倍に拡大。
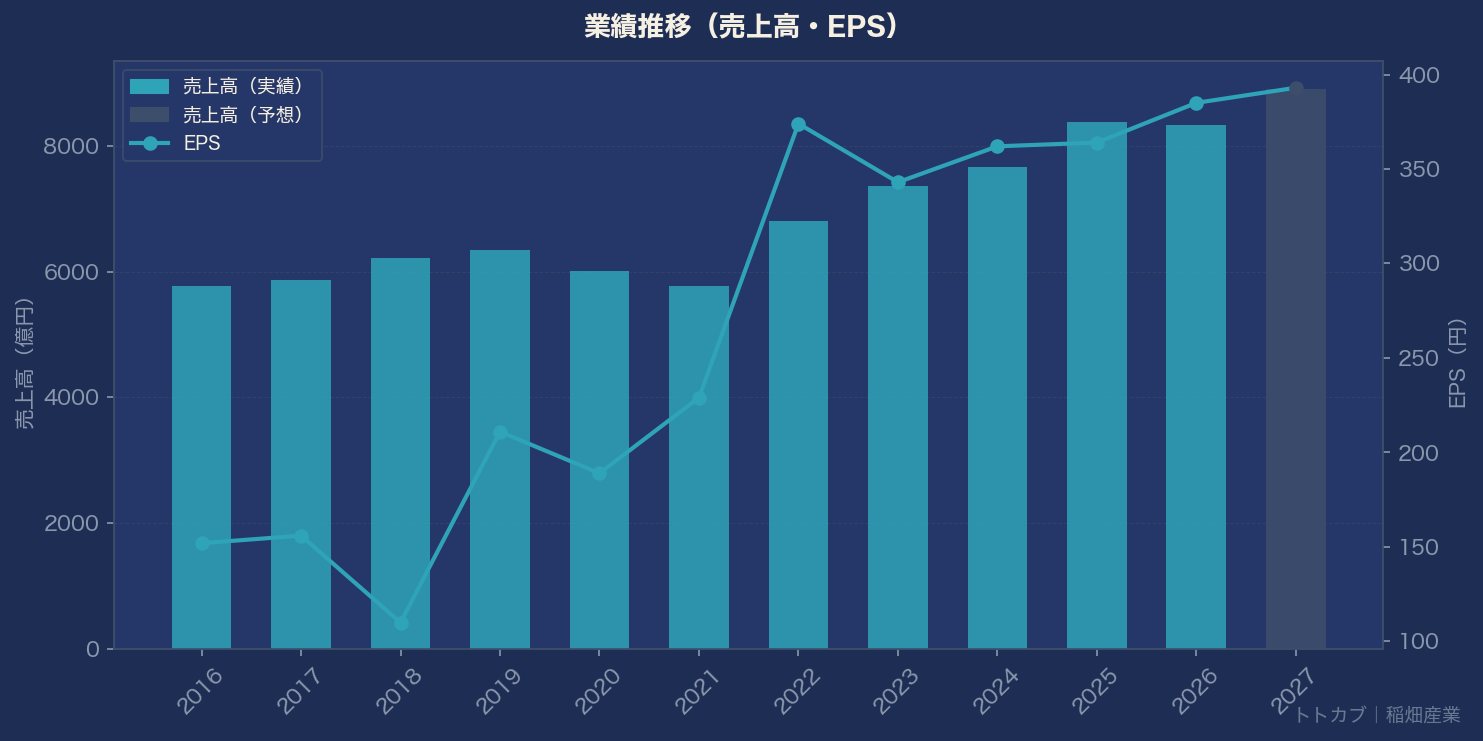
問題は営業利益率が3%台という点。これはスクリーニング基準の10%以上を大きく下回ります。
ただ、これは化学品商社という業種の宿命で、「仕入れた商品を少し上乗せして売る」というビジネスモデル上、利益率は構造的に低い。実際に同じような化学品専門商社の他社を見ても、2〜4%台というのは普通の水準です。
ただし配当性向は30%台で安定していて、増配余力は十分ある状態です。
気になるポイント
良い点:
- PBR0.83・PER8.7と明確に割安な水準
- 8年連続増配(FY2019〜FY2026)・10年以上無減配
- 配当性向33%台でまだまだ増配余力あり
- FY2027予想で143円(+12%増配)と加速
気になる点:
- 営業利益率3.1%はスクリーニング基準(10%以上)を満たさない(商社の業種特性)
- 自己資本比率47.1%は基準の50%をわずかに下回る
- FY2022の特需的増益・FY2023の反落など、化学品市況に業績が左右される
銘柄メモ
- 証券コード:8098
- 株価:約3,165円(FY2025有報時点の推定値、最新は証券サイトでご確認を)
- 配当利回り:約4.0%(FY2026実績128円ベース)
- 連続増配:8年(FY2019〜FY2026)/ 無減配10年以上
- PER:8.7倍 / PBR:0.83倍
- 自己資本比率:47.1%
営業利益率3%台と自己資本比率47%がスクリーニング基準に引っかかるのは正直なところですが、いずれも「商社という業種の特性」によるもの。配当の実績・バリュエーションの割安感・増配の継続性という観点では、かなり整ってる銘柄だと思っています。
FY2027の143円予想が実現すれば、3,165円で買えていた場合の利回りは4.5%超になる計算。ウォッチを続けておこうと思います!
では、バイバーイ👋
