サンリオ(8136)|高配当じゃないのに調べてしまった件ー ROE48%・営業利益率36%の「ハローキティ企業」が化けすぎてる
みなさんー!高配当株やってる??
どうも、トトカブです!
今日はちょっといつもと毛色が違う話。サンリオ(8136)。
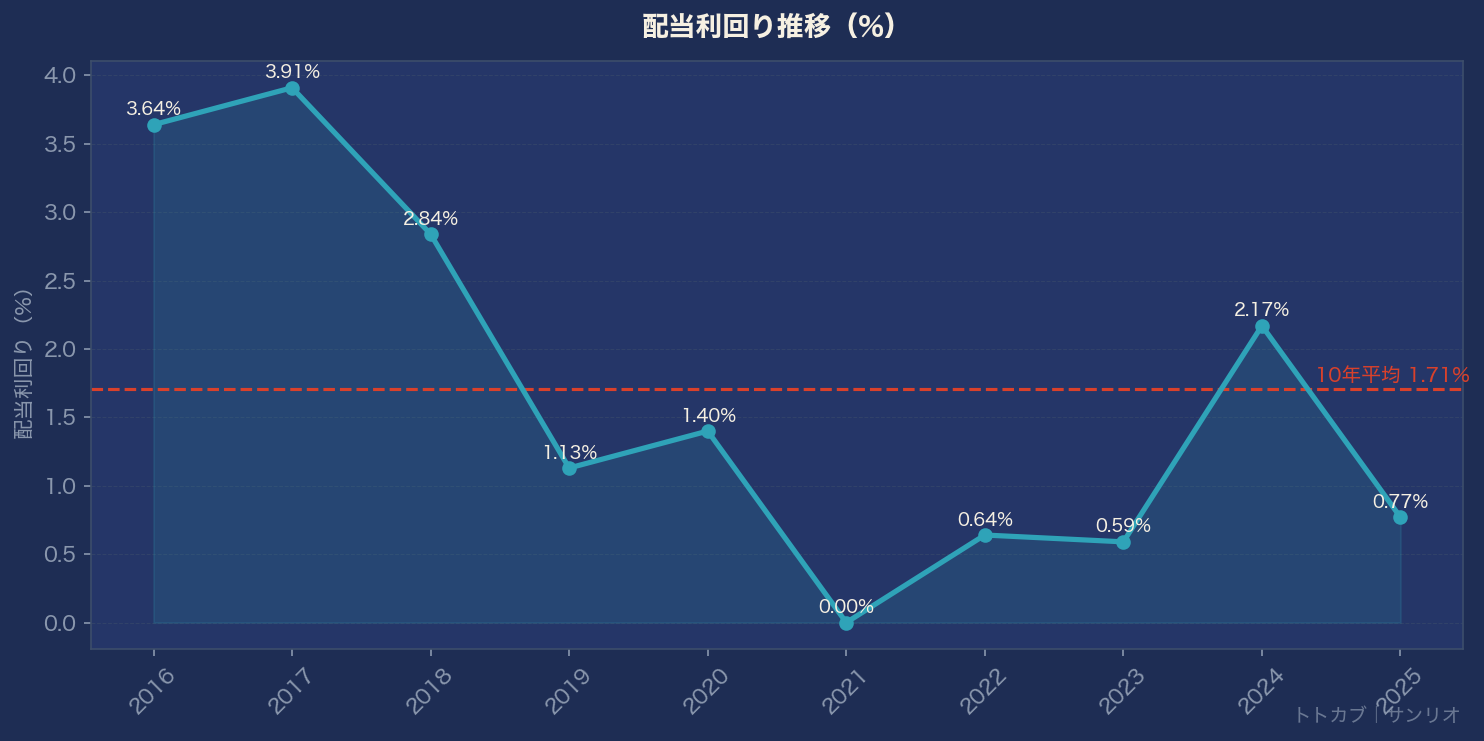
正直に言います。これ、高配当株じゃないです(笑)。配当利回り0.77%です。このブログの基準は3%以上なので、もう全然話にならないんですよ。
でもスクリーニングしてたらたまたまデータ見て、「なんやこのROEとか営業利益率は…」ってなってしまって。ちょっと調べたことを書いておきます。
どんな会社か
サンリオは1960年創業の、いわゆるキャラクタービジネス企業。
ハローキティ、シナモロール、クロミ… みなさんも一度は見たことあるキャラクターを多数持っている会社です。
で、何が面白いかというと、サンリオの収益の柱は「物を売る」ことじゃなくて、ライセンス収入なんです。
要するに、「うちのキャラクター使っていいよ。でも使用料払ってね」というビジネス。商品化権・キャラクター使用料をメーカー・小売各社からもらう仕組みです。
このビジネスモデルがすごいのは、「IPを持っていれば、あとは世界中でロイヤリティが入ってくる」という構造なんですよね。製造コストがほとんどかからないから、利益率が異常に高くなる。
何が起きたのか(FY2021→FY2025の変化)
ここが本題です。
FY2021(2022年3月期)、サンリオは大赤字でした。純損失、無配。営業利益率は-8%。コロナ禍で直営店が軒並み休業したのに加え、事業構造上の問題も重なって。
2020年に創業者の娘・辻朝子氏がCEOに就任して、そこから方針を転換。「直営店を整理してライセンス事業に集中」「海外展開を強化」という路線へ。
その後が下記の通りです。
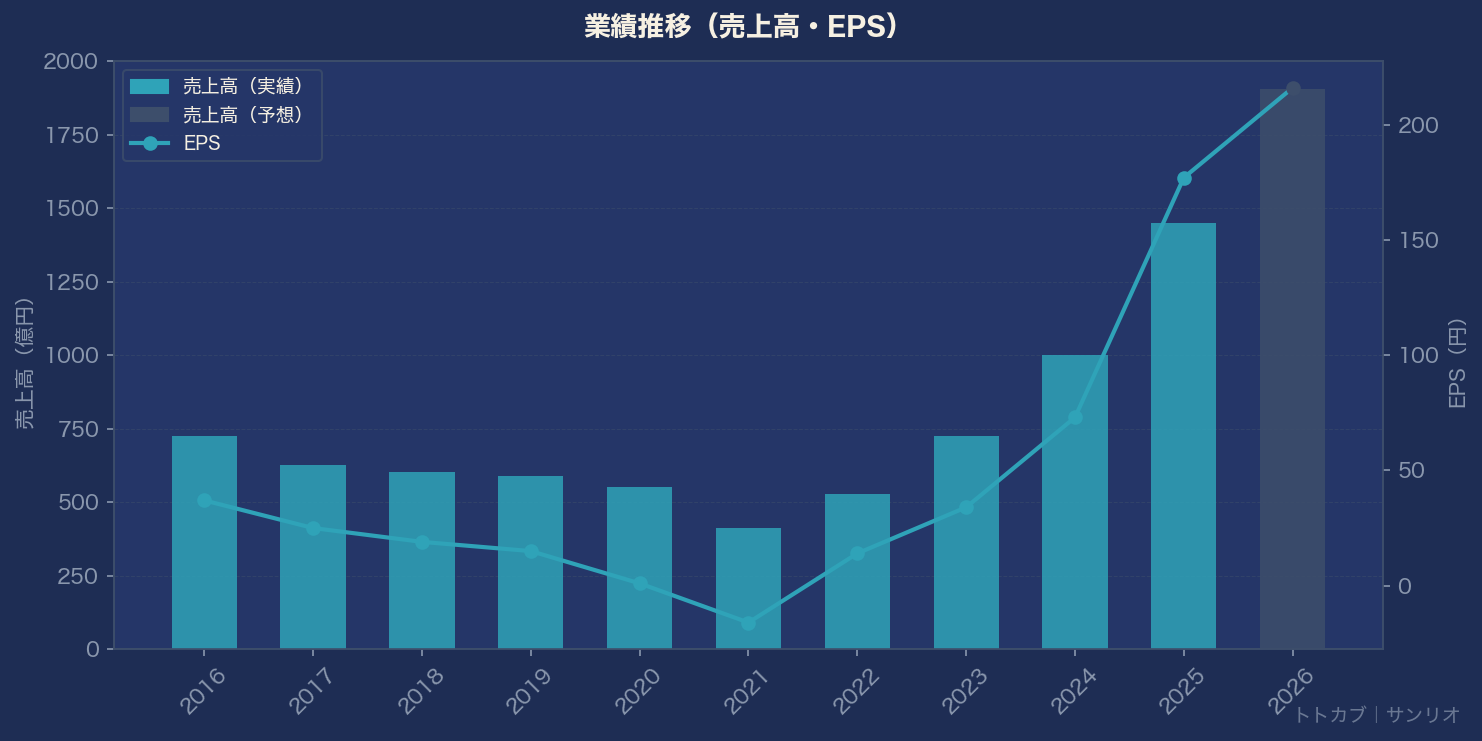
- FY2021:売上411億円、営業損失、EPS -16円、無配
- FY2022:売上528億円、復配(5円)
- FY2023:売上726億円
- FY2024:売上1,000億円超
- FY2025:売上1,449億円、営業利益率35.8%、ROE 48.6%、EPS 177円
4年でこんなに変わる会社、見たことないです(笑)。
配当の推移
2024年4月に1:3の株式分割をしているので、以下は分割調整後の数値です。
2016年 27円 → 2018年 18円 → 2019年 10円 → 2021年 0円(無配)→ 2022年 5円 → 2024年 22円 → 2025年 53円(確定)→ 2026年 66円(予想)
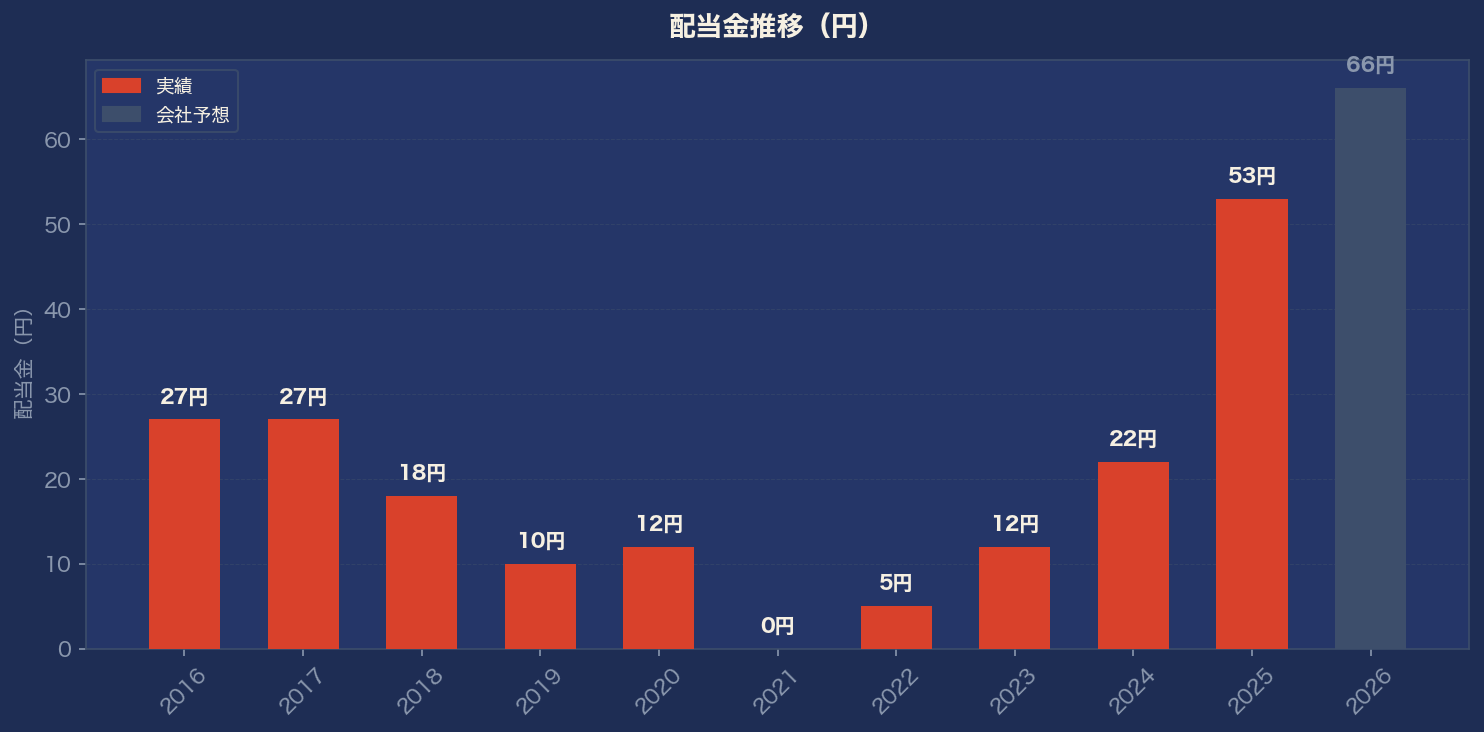
配当の歴史は正直「増配」とは言えない。何度も切り下げてきた。FY2021は赤字で無配。
ただFY2022以降は4年連続で増配中。FY2026予想も66円(前年+24%増)。 配当性向は30%台で、増配余力は十分ある状態になってきました。
数字がえぐすぎる(良い意味で)
- 営業利益率:35.8%(FY2025)。小売業でこれは本当に異常値
- ROE:48.6%。日本株でROE50%近いなんてほぼ見かけない
- EPS:FY2021の-16円→FY2025の177円→FY2026予想216円
- 売上CAGR(FY2021→FY2025の4年):約37%
これは純粋に「ビジネスの質」が高い。キャラクターIPって、一度世界中でブランドが確立すれば、あとはロイヤリティが雪だるま式に入ってくる。
じゃあ高配当株としてはどうなのか
正直に言います。ならないです。
- 配当利回り:0.77%(高配当株基準の3%には遠く及ばない)
- PER:38.9倍(基準は15倍以下)
- PBR:15倍超(基準は1.5倍以下)
スクリーニングの基準を1個も満たしていない(笑)。「高配当株として買う」銘柄ではないです。
ただ「ビジネスの質を見る」という視点では、日本株の中でもトップクラスだと思う。ハローキティが世界中で売れ続ける限り、ロイヤリティが入り続ける構造。
銘柄メモ
- 証券コード:8136
- 株価:約6,870円(FY2025有報時点の推定値、最新は証券サイトでご確認を)
- 配当利回り:約0.77%(FY2025実績53円ベース)
- 連続増配:4年(FY2022〜FY2025)/ FY2021に無配あり
- PER:38.9倍 / PBR:15倍超
- 自己資本比率:52.9%
高配当株として買うつもりはないですが、「日本にこういう会社があったのか」という発見感はあった。
FY2026の予想EPS216円が実現してさらに増配が続けば、5〜10年スパンで「利回りが上がってくる」ことはあり得る。ただしそれは「グロース株への投資」の話なので、このブログの本筋とはちょっとズレますね(笑)。
引き続きウォッチは続けておこうと思います!
では、バイバーイ👋
