高千穂交易(2676)|10年で配当が7倍になった専門商社、ただし「配当性向ほぼ100%」問題を正直に書いてみた
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は「高千穂交易」という、かなりマイナーな銘柄の話。
証券コードは2676。名前だけ見てもどんな会社か全然わからないですよね(笑)。でも配当の推移を見てびっくりしてしまって、ちょっと調べてみました。
どんな会社か
高千穂交易は、1952年創業の専門商社。
ただ、いわゆる「総合商社(三菱商事・伊藤忠みたいなやつ)」とは全然違って、取り扱い品目がかなり絞られています。主に電子計測器・試験機器・工場自動化(FA)機器などを専門に扱っています。
お客さんは国内外の製造業や研究機関・大学。半導体・EV・通信といった成長分野の計測需要が主な収益源です。
単純な「物の売り買い」だけでなく、機器をつなぎ合わせてシステムを構築する**システムインテグレーション(SI)**にも力を入れているのがポイント。付加価値の高い領域に踏み込んでいるので、利益率が商社としては高めなんですよね。
配当の推移
2025年に1:2の株式分割をしているので、以下は分割調整後の数値です。
2016年 12円 → 2021年 12.5円 → 2022年 27.5円 → 2024年 79円 → 2025年 80円(確定)→ 2026年 76円(確定)→ 2027年 76円(予想)
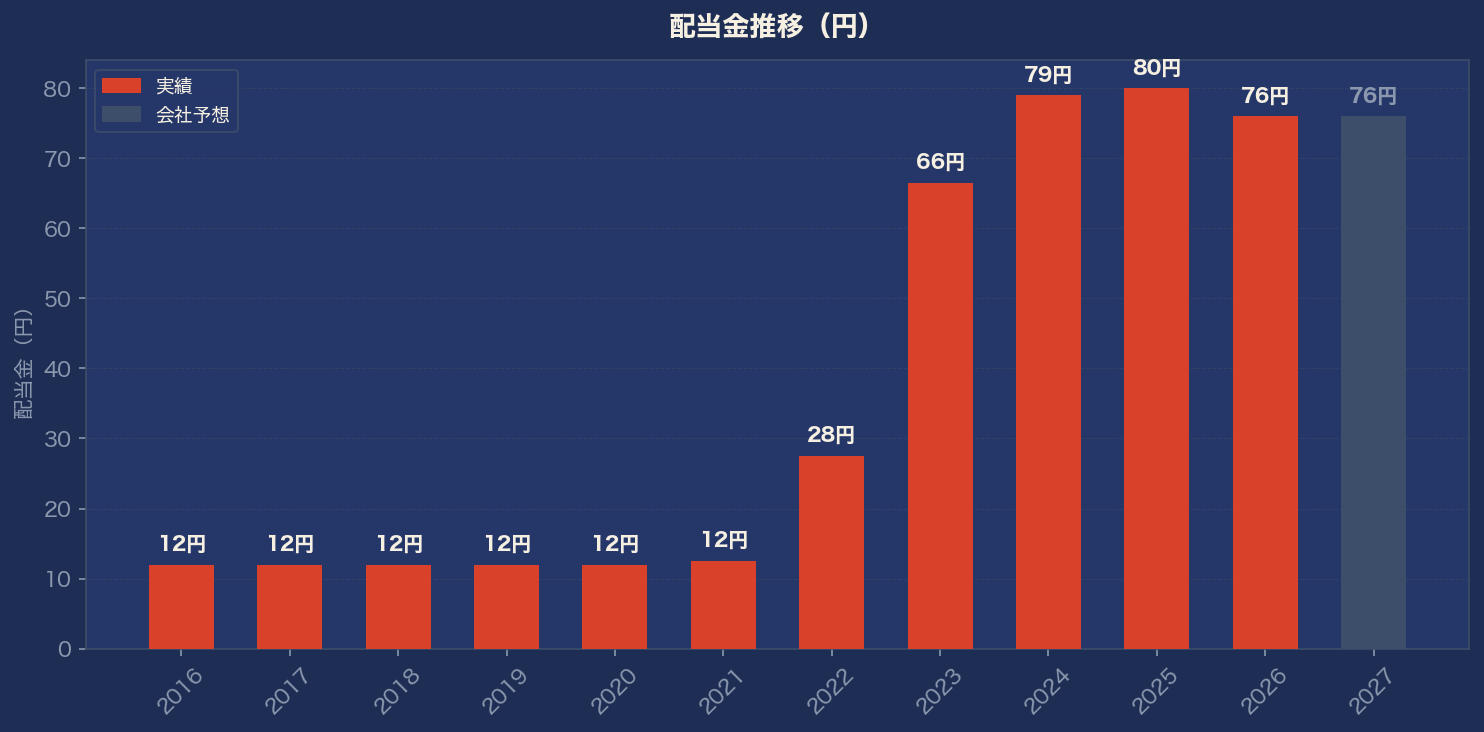
数字だけ見ると、FY2016から FY2025の10年間で配当が約7倍に増えてます(12円→80円)。10年以上にわたって減配なし。
ただし!FY2026(2026年3月期)に80円→76円の微減配が発生しました。5年続いた連続増配がここで一旦ストップ。
なぜ減配になったかというと、後ほど書く「配当性向ほぼ100%問題」が原因です。
業績はどうなの
売上高は10年で1.5倍に拡大しています(200億円→295億円)。FY2027予想は320億円とさらなる成長を見込む。半導体・EV向けの計測需要が追い風で、ここ数年でかなり伸びてきた感じです。
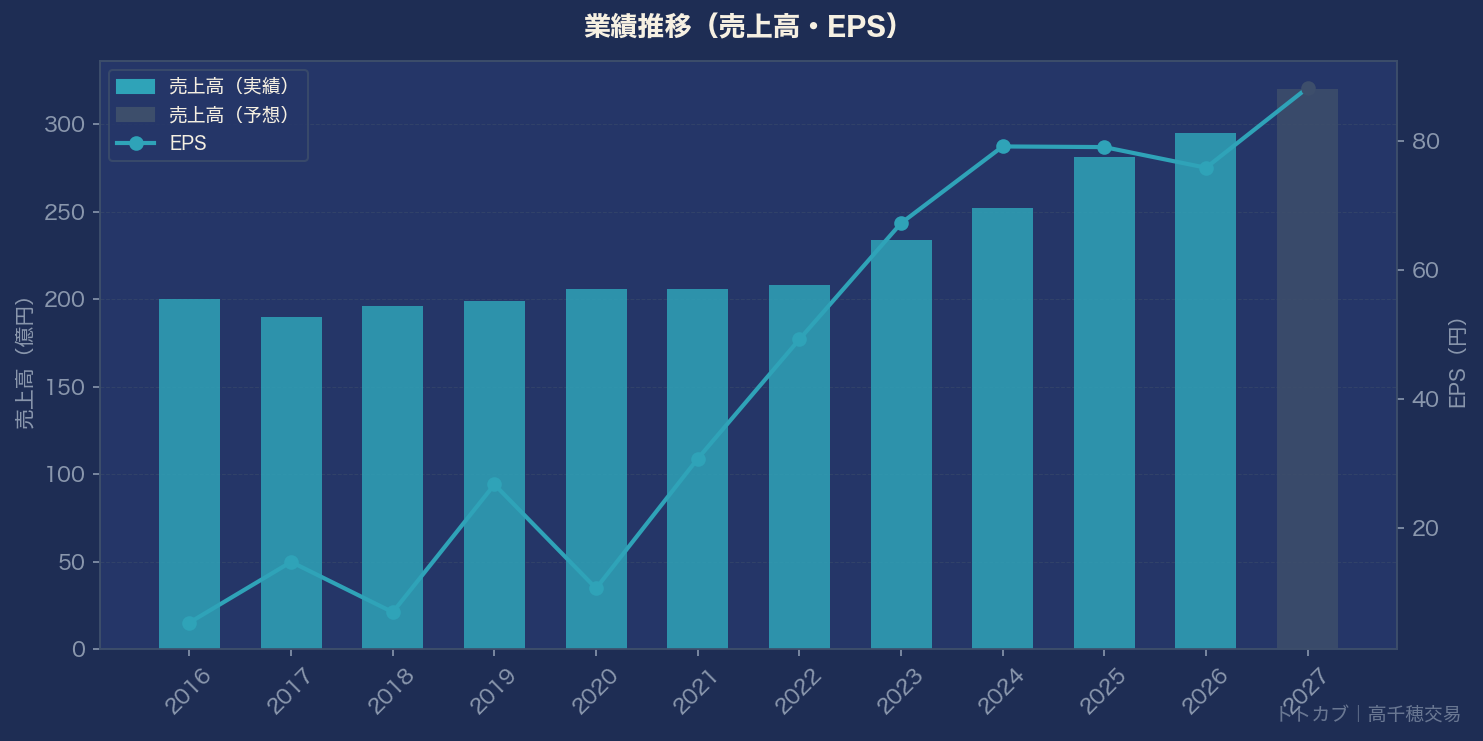
営業利益率も2%台→7%台へ改善してきました。ただし、商社という業種の特性上、製造業やIT企業と比べると利益率は高くないので、そこは加味して見る必要があります。
「配当性向ほぼ100%」問題、正直に書きます
ここが一番大事なポイントです。
配当性向というのは「純利益のうち配当にいくら使ったか」の比率です。仮にEPS(1株あたり利益)が100円の会社が配当50円なら、配当性向は50%。一般的には50%以下が「稼ぎの範囲内で無理せず配当してる」目安とされます。
高千穂交易のFY2023〜FY2026の配当性向を見ると…
FY2023:99%、FY2024:100%、FY2025:101%、FY2026:100%
…ほぼ**100%**です。稼いだ利益のほぼ全部を配当に出している状態。
これが意味することは、EPSが少しでも下がったら増配余力がゼロで、すぐ減配につながるということ。FY2026の微減配(80→76円)は、EPSが79.1円→75.9円とわずかに下がったことで起きました。
構造的に「稼ぎが増えれば配当も増えるし、稼ぎが減れば配当もすぐ減る」という状態なんです。長期保有前提なら、EPS(業績)の動向を常にチェックしておく必要がある銘柄です。
気になるポイント
良い点:
- 自己資本比率72%と財務は安定。D/E比率は0.002でほぼ無借金
- 10年以上にわたって売上・利益ともに基本的に右肩上がり
- FY2027予想はEPS88.3円(前年比+16%)と回復見込み。増配再開の可能性あり
気になる点:
- 配当性向ほぼ100%で、EPSが少し下がるだけで減配になる構造
- PER25倍・PBR2.17倍はスクリーニング基準(PER15倍以下・PBR1.5倍以下)を大きく超過。割安とは言えない水準
- EPS変動が大きい(過去10年で5円〜79円と乱高下)
銘柄メモ
- 証券コード:2676
- 株価:約1,960円(FY2025有報時点の推定値、最新は証券サイトでご確認を)
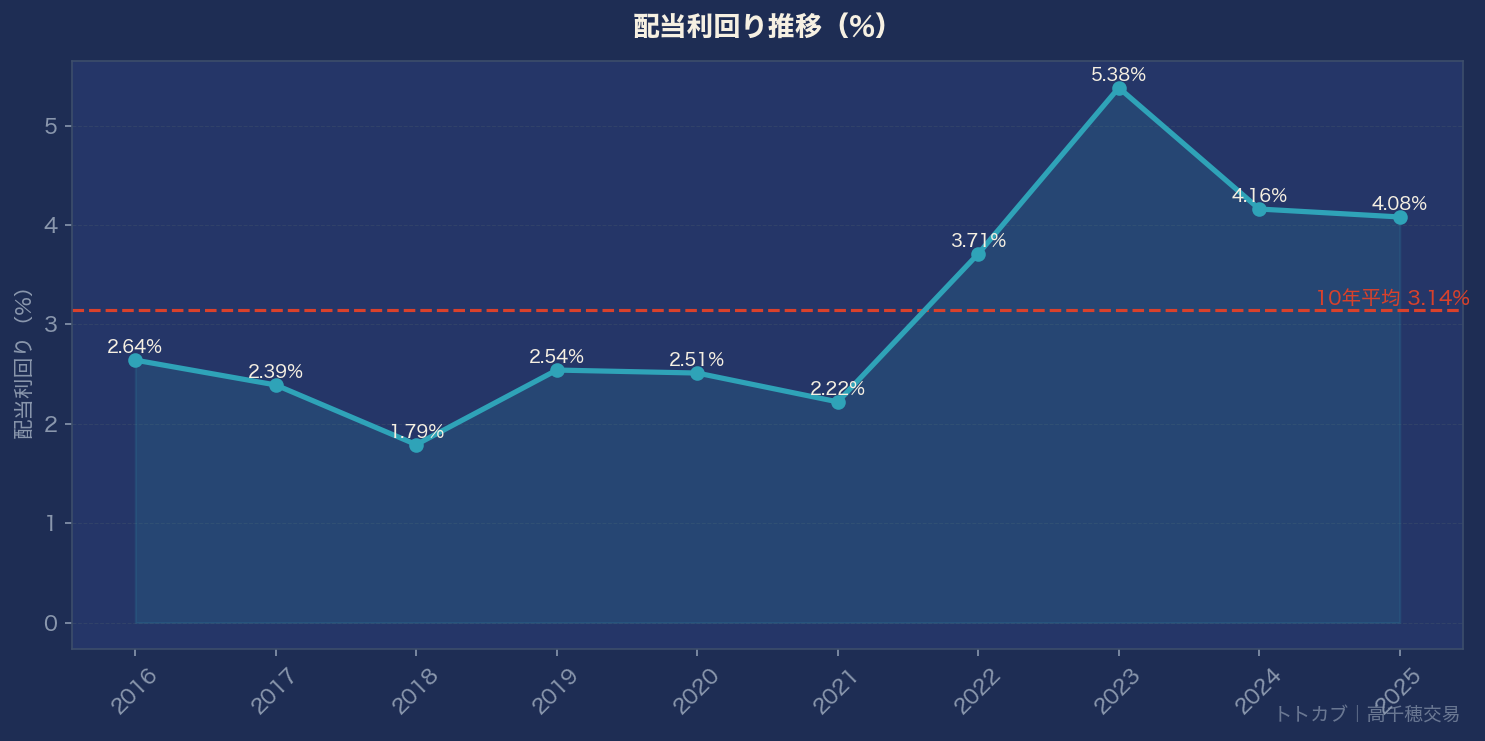
- 配当利回り:約3.88%(FY2026実績76円ベース)
- 連続増配:5年(FY2026で一旦ストップ)/ 無減配10年(FY2016〜FY2025)
- PER:24.8倍 / PBR:2.17倍
- 自己資本比率:71.8%
FY2027はEPS88.3円の予想が出ていて、これが実現すれば増配再開の可能性もある。「配当性向100%の構造リスクはあるけど、業績次第で面白くなる銘柄」という感じで、しばらくウォッチしていこうと思います。
ただし、PER・PBRがスクリーニング基準を大きく超えている点は正直に気になるので、そこも含めて判断したいですね。
では、バイバーイ👋
