アイチコーポレーション(6345)|高所作業車の国内No.1、17年無減配でひっそり増配続けてた件
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は「株式会社アイチコーポレーション(6345)」。
全く知らない会社だったんですが、知り合いが所有していたので調べてみたら「高所作業車の国内シェアNo.1」「トヨタグループ」「17年無減配」って出てきて、え、これ全然有名じゃないのに良い銘柄なんじゃ…ってなりました。
どんな会社?
電柱の工事や高い場所での作業で使う「高所作業車(バスケット付きのクレーン車みたいなやつ)」の国内最大手メーカーです。1961年設立で、東証プライム上場。
主力は:
- 高所作業車(トラック搭載型・自走式)
- 穴掘建柱車・橋梁点検車などのインフラ向け特殊車両
- 部品販売・修理サービス
主なお客さんは電力会社・NTT・建設会社・重機レンタル会社です。要するに「社会インフラを支える会社たちが使う道具を作ってる会社」なんですよね。
そしてトヨタ産業(豊田自動織機)が大株主のトヨタグループ。この安心感はけっこう大事。
配当の推移
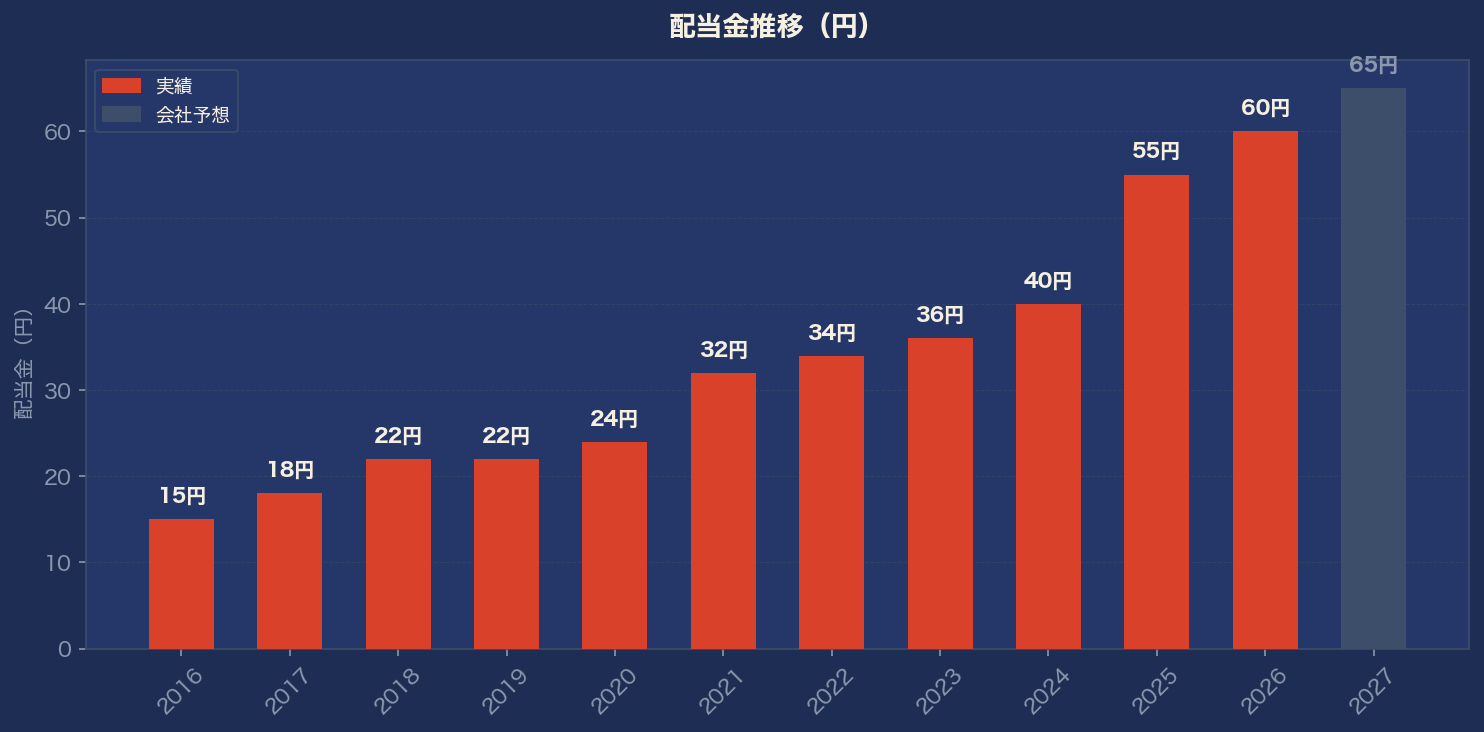
2016年 15円 → 2018年 22円 → 2020年 24円 → 2021年 32円 → 2023年 36円 → 2025年 55円 → 2026年 60円 → 2027年 65円(予想)
FY2019は22円のまま据え置きでしたが、FY2020から7年連続増配!FY2010以降は一度も配当が下がっていない(17年無減配)というのがすごい。
特にFY2025に55円へ急増(前年40円から+37.5%)したのが目立ちます。それまでは毎年2円ずつくらいのじわじわ増配だったのが、突然ペースが上がった感じ。
業績の推移
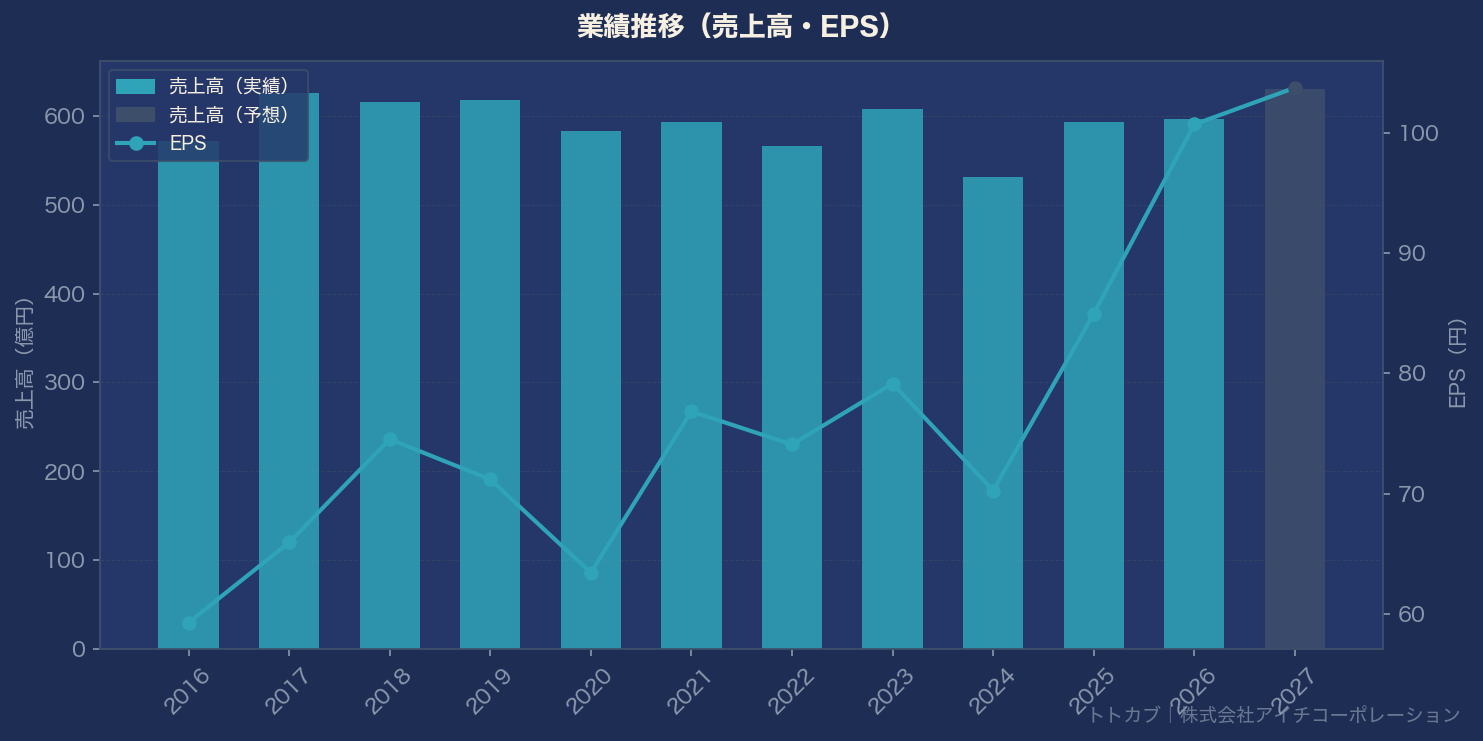
FY2026(2026年3月期)の実績:
- 売上:596億円(前期比+0.5%)
- 営業利益:75億円(同+1.0%)
- 営業利益率:12.6%
FY2027(2027年3月期)予想:
- 売上:630億円(+5.7%)
- 営業利益:79億円(+5.2%)
で、個人的に一番好きなポイントが「営業利益率が10〜12%台でほぼ揺れない」こと。FY2024に売上が531億まで落ちたとき(前年607億から12%減)も、利益率は11.9%を維持してたんですよ。景気が悪くてもマージンを守れてる、ってこれけっこう強いと思うんですよね。
EPS(1株利益)はFY2026に100.73円と初めて3桁に!FY2027予想は103.78円。着実に成長してます。
配当利回りの推移
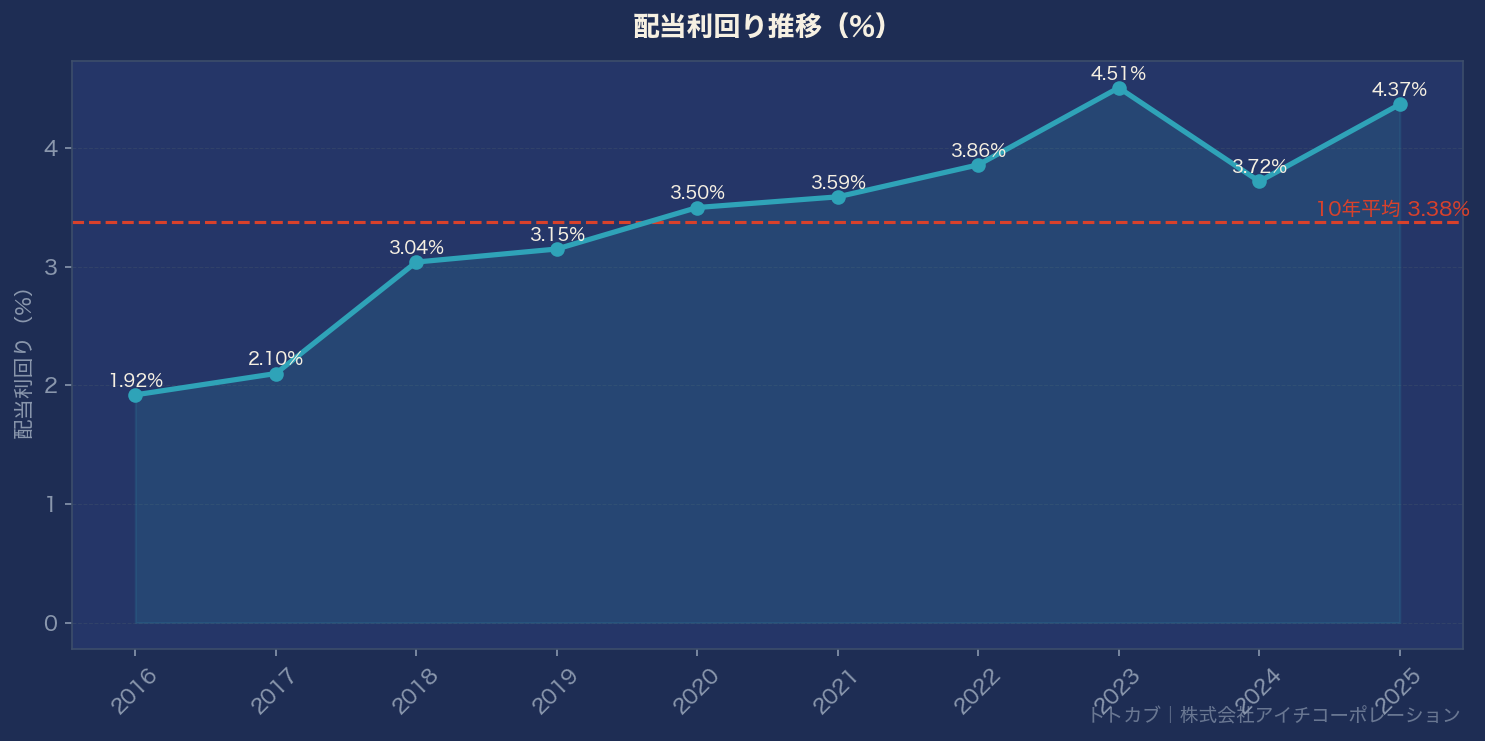
- 過去10年平均:3.38%
- FY2026実績60円ベース:4.27%(推定)
- FY2027予想65円ベース:4.62%
現在の4.62%は過去10年平均3.38%を大きく上回る水準。配当性向は60%台に上がってきていますが、財務体力(自己資本比率83%・無借金)を考えると急に配当を切る理由はなさそう。
気になるポイント
良い点
- FY2020〜2026で7年連続増配、FY2010以降17年無減配
- 自己資本比率83.7%・有利子負債ほぼゼロ
- 営業利益率10〜12%台で安定(景気後退局面でもブレない)
- 10年超連続で営業CFがプラス
- 高所作業車の国内シェアトップ(参入障壁高め)
- トヨタグループの後ろ盾
気になる点
- 配当性向が25%台→60%台に急上昇。EPSが伸びなければ増配余地は限られる
- FY2024は前年比12%減収と、建設需要の落ち込みには素直に影響を受ける
- ROEが7〜8%台と低め(財務が健全すぎて逆に資本効率が上がりにくい構造)
銘柄メモ
- 証券コード:6345
- 市場:東証プライム(機械)
- 株価:1,406円(2026年5月15日時点)
- 時価総額:約908億円
- 配当利回り:4.62%(FY2027予想65円ベース)
- FY2027予想EPS:103.78円
- 予想PER:13.55倍 / 10年平均PER:12.0倍
- PBR:1.20倍
- 自己資本比率:83.7%
- 連続増配年数:7年(FY2020〜FY2026)
- 無減配年数:17年以上(FY2010〜FY2026)
「高所作業車」って聞いてピンとこなかったんですけど、電柱とか橋とかのメンテ・工事が続く限り絶対必要な機械ですよね。しかも国内シェアトップで財務も超健全で、17年も減配なし。
地味すぎて注目されにくい銘柄だけど、こういう「地味だけど確実」な銘柄が長期投資には向いてるなーと思いました。
では、バイバーイ👋
