トーモク(3946)|段ボール箱の会社がEC全盛の恩恵を受けて増配続けてた件
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は「株式会社トーモク(3946)」。
高配当株特集の雑誌を見ていたときにおすすめで紹介されていたので、調べてみました!
どんな会社?
段ボール原紙と段ボール箱を作ってる包装材メーカーです。旧社名は東北木材。
原紙の製造から段ボール箱の加工まで一貫してやってて、食品・日用品・通販向けを全国展開しています。売上は年間2,200億円超で、時価総額760億円の中型株。
で、この会社の面白いところが「ECの追い風をそのまま受けてる」という構造。Amazon・楽天などのネット通販が伸びると、荷物を運ぶ段ボール箱の需要も増える。コロナ禍以降のEC普及でこのトレンドが加速して、FY2022以降に売上が2,000億円台に乗りました。
地味に見えるけど、EC依存度が高まる社会構造的には、段ボールって結構いい商売なんですよね。
配当の推移
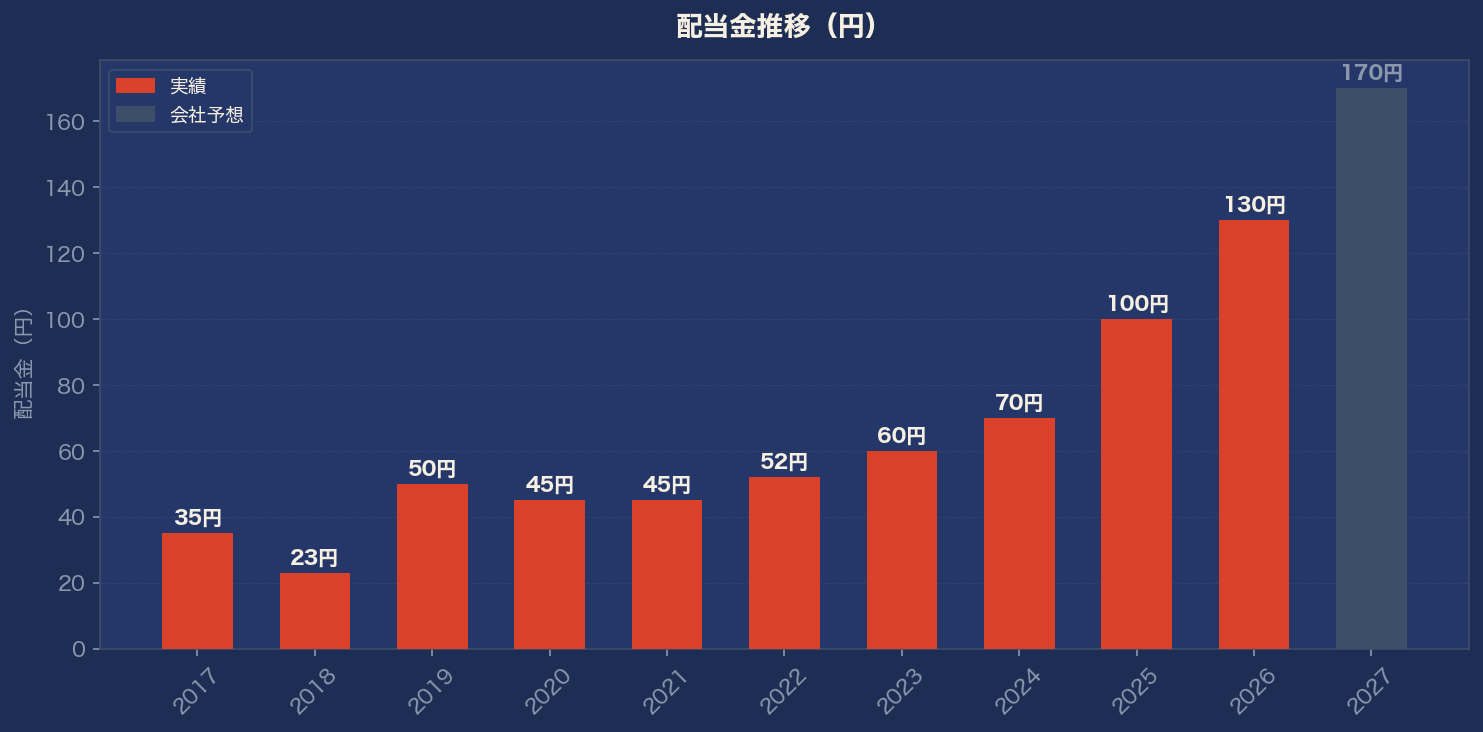
2021年 45円 → 2022年 52円 → 2023年 60円 → 2024年 70円 → 2025年 100円 → 2026年 130円 → 2027年 170円(予想)
FY2022〜FY2026の5年で5期連続増配。しかも増配ペースが年々加速してます。
特筆すべきは配当性向がまだ35%以下という点。EPSも着実に伸びていて(FY2026: 446円、FY2027予想: 491円)、利益成長×還元比率引き上げのダブルエンジンで増配が続いてる状態です。まだ余裕があるよ、というのが心強い。
業績の推移
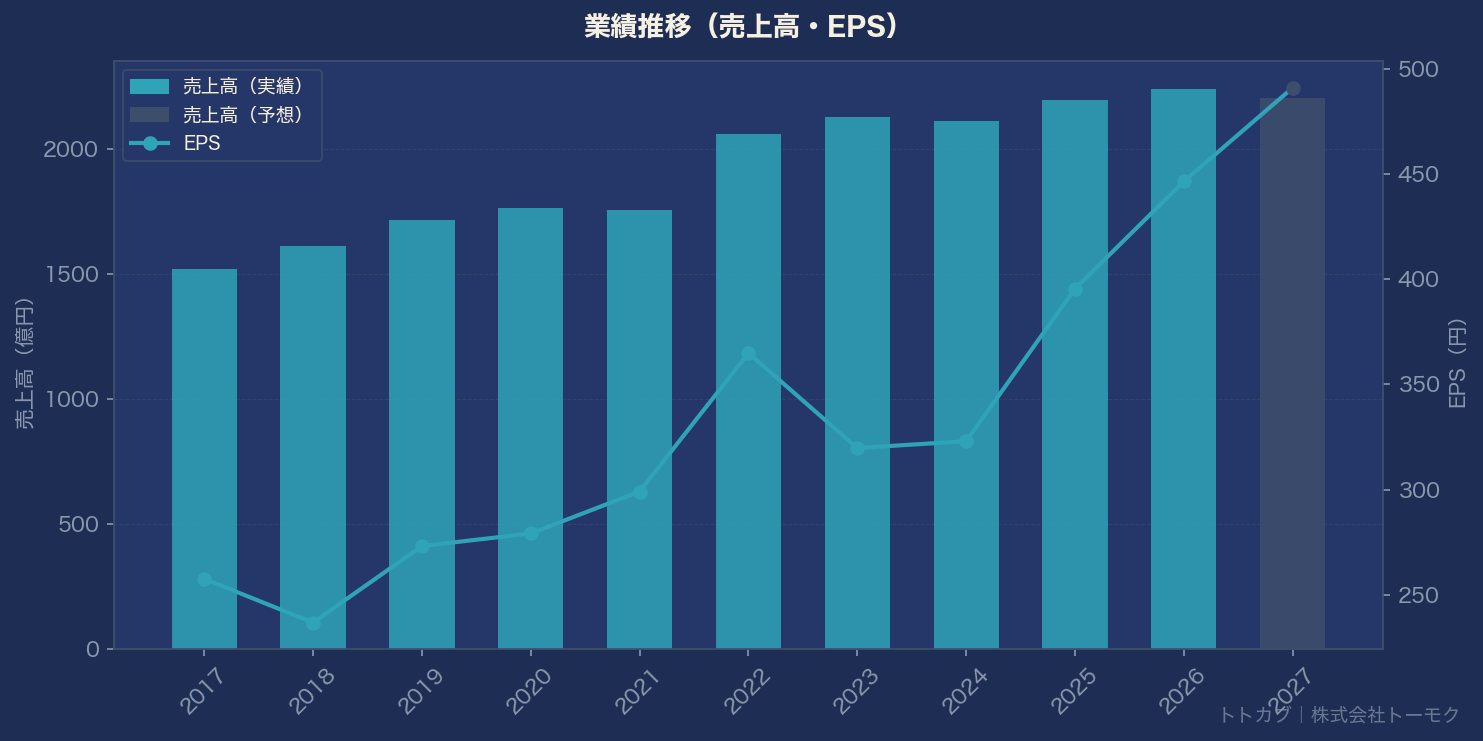
FY2022に売上が2,000億円台に乗ってから、業績ステージが一段切り上がった感じ。
FY2026(2026年3月期)の実績:
- 売上:2,241億円(前期比+2.0%)
- 営業利益:114億円(同+21.6%)
- 営業利益率:5.1%
FY2027(2027年3月期)予想:
- 売上:2,205億円(▲1.6%)
- 営業利益:127億円(+11.6%)
- 営業利益率:5.8%(さらに改善)
売上は若干減の見込みでも、利益はしっかり増える予想。コスト改善が効いてきてるっぽい。
配当利回りの推移
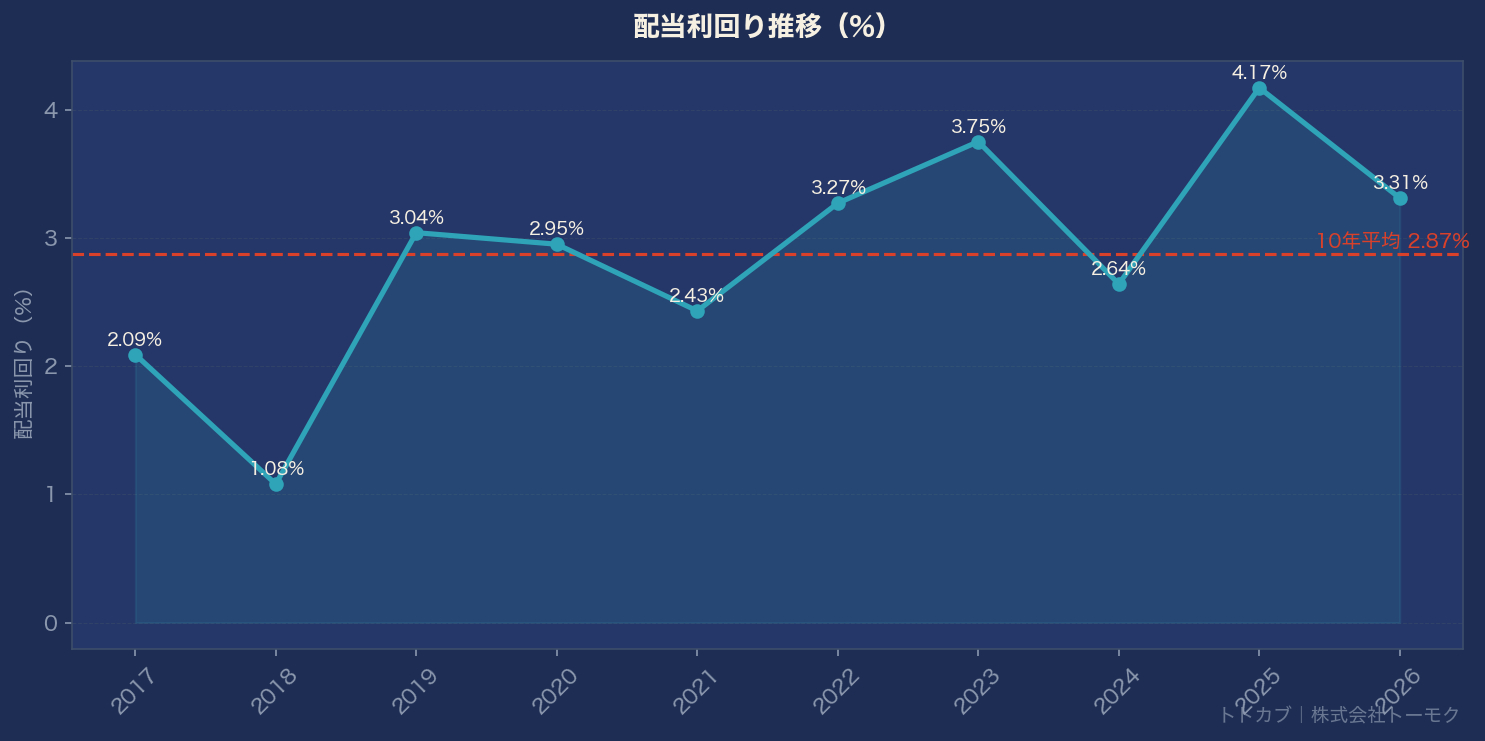
- 過去10年平均:2.87%
- FY2026実績130円ベース:3.31%
- FY2027予想170円ベース:4.33%
株価が上がっているので利回りはそこまで高くないですが、過去平均の2.87%と比べるとまだ高め。そして配当額自体はこれからも増えていく可能性が高いので、「今は3〜4%でも、3年後には5%超になってるかも」という期待がありますね。
気になるポイント
良い点
- FY2022〜2026で5期連続増配、FY2027予想も増配
- 配当性向34.6%(FY2027予想)でまだ余力がある
- 営業利益率が改善トレンド(3%台→5%台)
- EC需要という構造的追い風がある
- 10年以上連続で営業CFがプラス
気になる点
- 古紙・エネルギーコストの変動に業績が左右される(FY2022〜23はこれで利益率が下がった)
- 自己資本比率45%・有利子負債約680億円でやや財務がタイト
- 営業利益率は3〜5%台と業種水準。劇的な改善は難しい
銘柄メモ
- 証券コード:3946
- 市場:東証プライム(パルプ・紙)
- 株価:3,930円(2026年5月14日時点)
- 時価総額:約760億円
- 配当利回り:4.33%(FY2027予想170円ベース)
- FY2027予想EPS:491.01円
- 予想PER:8.0倍(FY2027)/ 10年平均PER:6.3倍
- PBR:0.70倍
- 自己資本比率:45.1%
- 連続増配年数:5期(FY2022〜FY2026)
地味に見えて実は面白い銘柄、という印象でした。「段ボール」って聞くとピンとこないですが、ECが当たり前になった今の社会だと、段ボールって絶対需要があるインフラに近い存在な気もして。業績が伸びてる中で増配余地もある、という今の状況はなかなか魅力的だと思います。
ただ原料コストの変動リスクは無視できないので、そこだけ気をつけながら見ていきたい銘柄です。
では、バイバーイ👋
