ヨドコウ(5451)|PBR0.93倍の鉄鋼株、でも含み資産がすごいらしいので調べてみた
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は「株式会社ヨドコウ(5451)」です。
きっかけは「配当利回り4%以上+株主優待あり」の銘柄を探してたとき。一覧に出てきて、なんとなく名前を見て「ヨドコウ?鉄鋼会社?」ってなったんですよ。でも調べてみたら「実は不動産もけっこう持ってる」「含み資産がすごい」って話が出てきて。これはちゃんと見ておかないとな、と思ったわけです。
どんな会社?
「カラー鋼板」「メッキ鋼板」を中心に作っている薄板系の鉄鋼メーカーです。旧社名は「淀川製鋼所」。大阪発祥の老舗で、1935年設立。
事業は主に3本柱。
鉄鋼事業:カラー・メッキ鋼板の製造販売。建設向けが多い。 建材事業:屋根材・外壁材など。鉄鋼と連携した製品ラインナップ。 不動産事業:大阪梅田エリアや東京に優良ビルを保有。毎期の営業外収益に安定して貢献。
この不動産事業がくせ者で、投資有価証券の含み益と合わせると「簿価に載ってない実力」が相当大きい。PBR0.93倍=名目上は資産価値割れですが、実態はだいぶ割安感があるんじゃないか、という見方ができます(まあ含み益が顕在化するかどうかはまた別の話ですが)。
売上は年間1,900〜2,200億円規模で、時価総額は約1,978億円。東証プライム上場の中型株です。
配当の推移
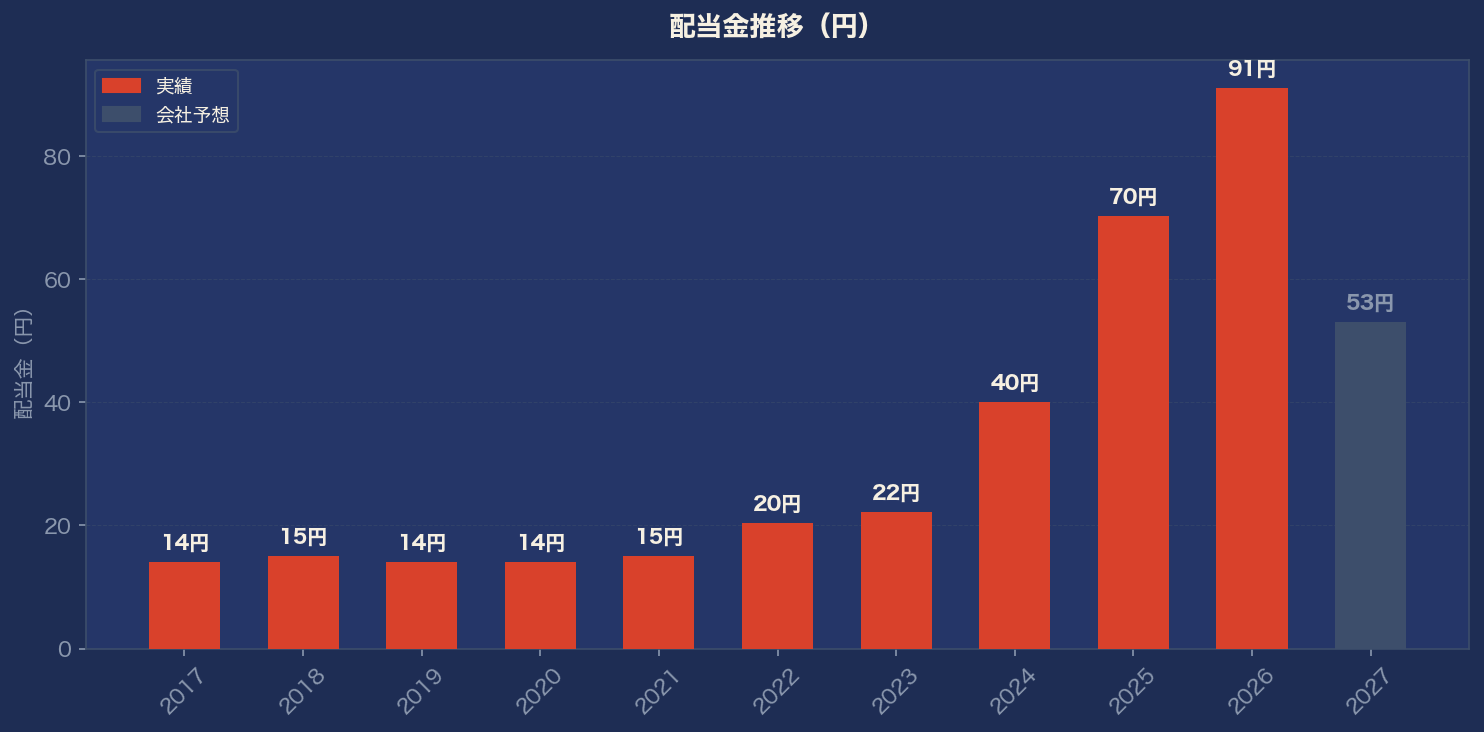
2021年 15円 → 2022年 20.4円 → 2023年 22.2円 → 2024年 40円 → 2025年 70.2円 → 2026年 91円 → 2027年 53円(予想)
※上記の数値はすべて1:5株式分割後の調整済み値です。
FY2021以降で6期連続増配を達成してきました。ところがFY2027の予想は53円と、91円から大幅ダウンの見込み。
なぜ減配になるの?
FY2026の純利益174億円は営業利益118億円より大きい(!)という状態で、投資有価証券の売却益など非経常要因でかさ上げされていました。FY2027はそれが剥落して利益が正常化するため、配当も一緒に下がる、という流れです。配当性向75%を維持する方針なので、EPS 69.81円 × 75% ≈ 52円 → 53円という計算になります。
業績の推移
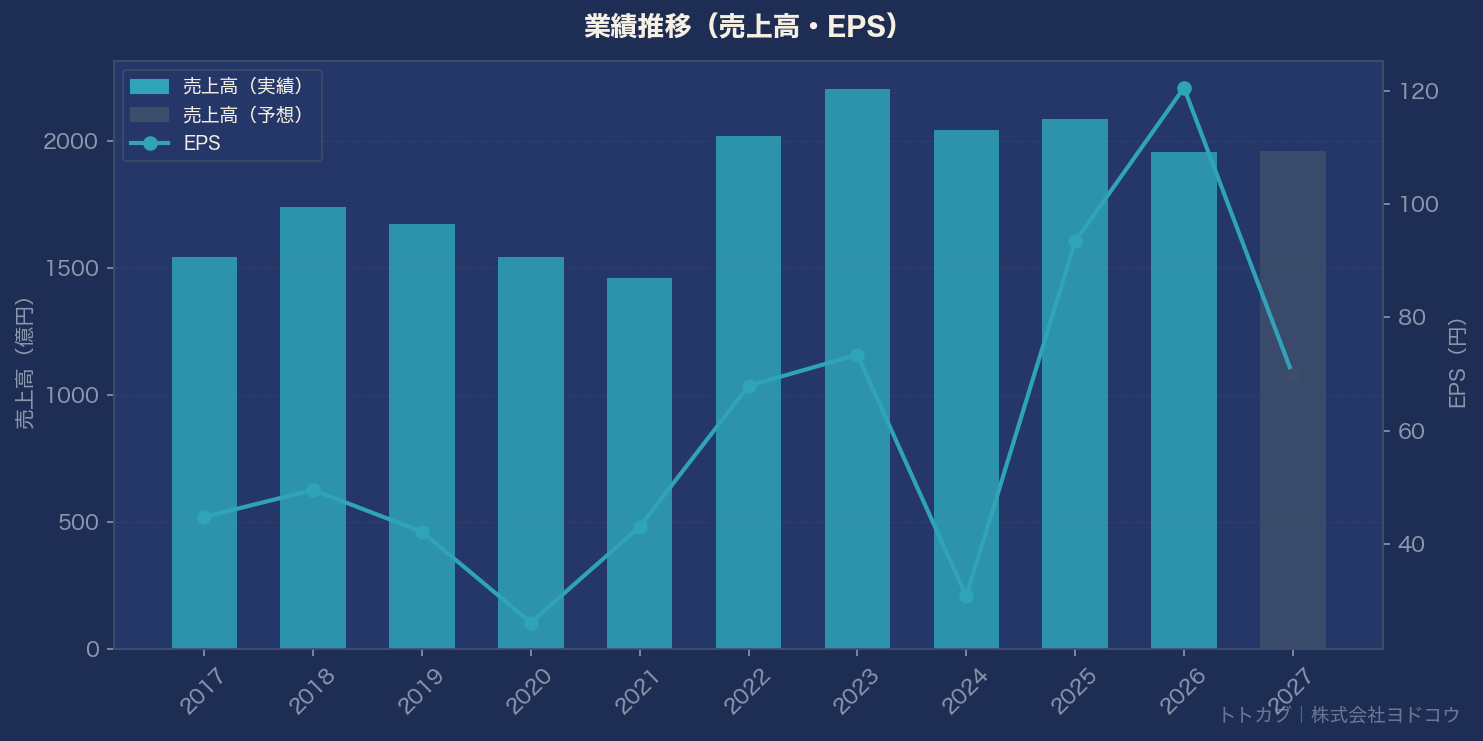
売上高はウクライナ情勢での鋼材価格高騰があったFY2022に2,203億円のピークを記録。その後は落ち着いて1,950〜2,100億円台で推移中。
営業利益率は3.5〜8.5%の幅で動く景気敏感型。建設需要や鋼材スプレッド(原料と製品の価格差)に業績が左右されやすい構造です。
ROEは4〜7%台が多く、東証プライムの目安とされる8%をなかなか超えられないでいます。でもFY2026は8.1%まで来てる。
配当利回りの推移
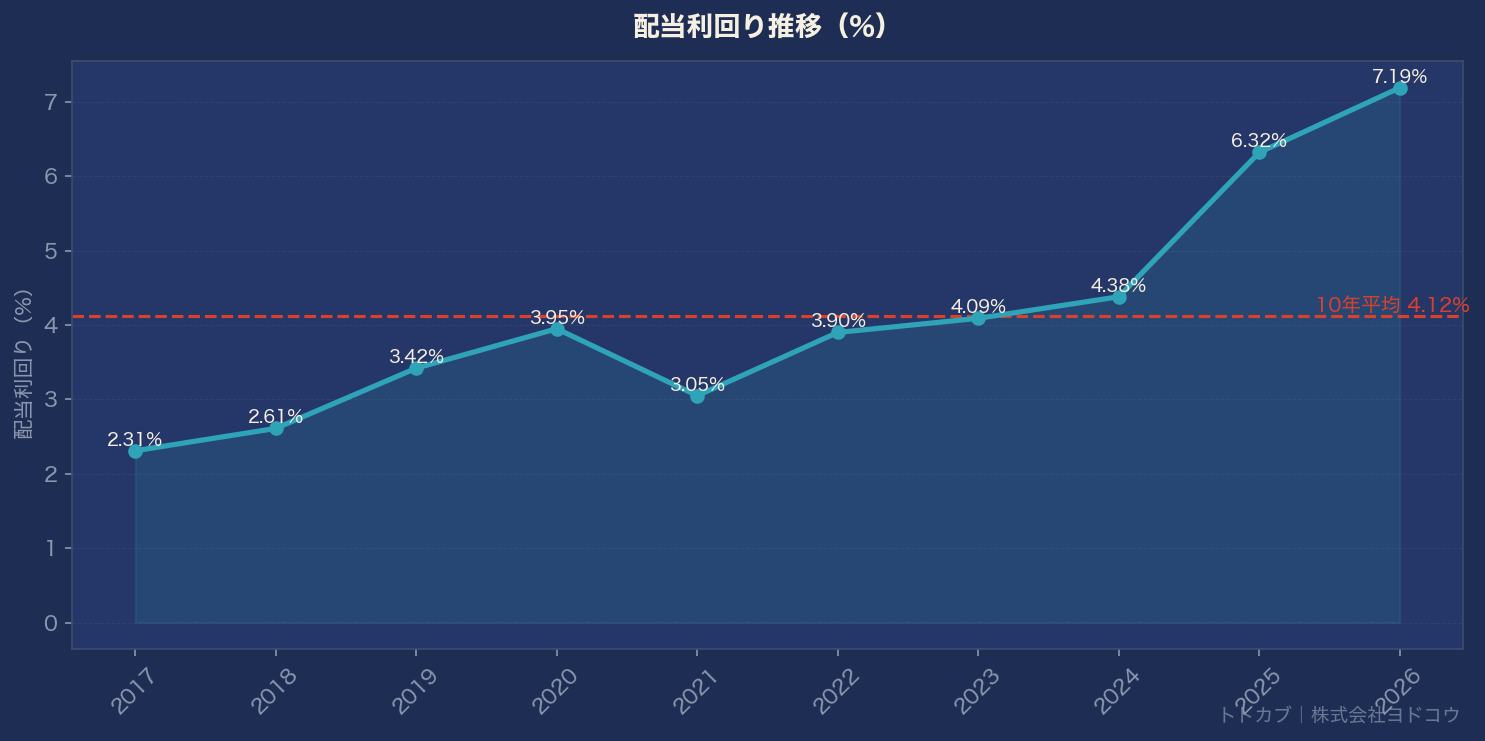
- 過去10年平均:4.12%
- FY2026実績91円ベース:7.19%(今の水準だとこうなる)
- FY2027予想53円ベース:4.19%
直近は株式分割後に株価が上昇してきた分、FY2027ベースの利回りは過去平均とほぼ同じ水準に落ち着いています。株主優待(カタログギフト)を加えると実質利回りはもう少し上乗せされる感じ。
気になるポイント
良い点
- PBR0.93倍・PER10.5倍と割安水準。含み資産(不動産+株式)を考えると実質的な割安感はさらに大きい
- 自己資本比率73.7%・有利子負債ほぼゼロの超健全財務
- 7年間無減配・6期連続増配の実績
- カタログギフト優待(年1回)がある
気になる点
- FY2027は減配予想(91→53円)。非経常利益が剥落した結果なので構造的な問題ではないが、利回り目当てで買うと期待値がズレる
- 鉄鋼は景気敏感。建設需要の落ち込みや鋼材安が続くと業績が一気に下がることがある
- ROEが低め(7%台)。自己資本が厚い分、資本効率は課題として残る
銘柄メモ
- 証券コード:5451
- 市場:東証プライム(鉄鋼)
- 株価:1,266円(2026年5月時点)
- 時価総額:約1,978億円
- 配当利回り:4.19%(FY2027予想53円ベース)
- 株主優待:カタログギフト(2,000円相当〜)/ 3月末権利
- FY2027予想EPS:69.81円
- 実績PER:10.5倍(FY2026) / 10年平均PER:12倍
- PBR:0.93倍
- 自己資本比率:73.7%
- 連続増配年数:6期(FY2021〜FY2026)
- 無減配年数:7年
まとめると「財務も含み資産も文句なしだけど、景気敏感で来期は減配予定」という銘柄でした。「割安な含み資産株を長期で持ちたい」ならアリだと思いますが、高利回り期待で飛びつくには来期の減配が痛い、という整理です。
建設業の動向と鋼材価格が回復してきたら業績ももっと伸びそうなので、そのタイミングで改めて考えてみたいですね。
では、バイバーイ👋
