アイティメディア(2148)|ITmedia運営の高収益デジタルメディア、100円配当から50円に落ちた理由を調べてみた
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は「アイティメディア(2148)」を調べてみました。
きっかけはちょっとした違和感で。「配当利回り7%超ってなんか高すぎない?」って思ったんですよね。普通に考えてそんなに利回り出てたら何かあるんじゃないかと。で調べてみたら、案の定というか、なかなか複雑な事情がありました。
結論から言うと、2027年3月期から配当が100円→50円に半減予定なので、現在の利回りは「実質3.9%」と思っておいたほうがよさそうです。この会社の面白いところをメモしておきます。
どんな会社?
「ITmedia」って知ってますか? IT系のニュースサイトで、エンジニアやIT担当者がよく読んでるやつです。あれを運営している会社がアイティメディア株式会社。
事業は大きく2つ。
B2B媒体事業(主力):ITmedia・TechTarget Japanなどを通じたB2B向けの「リードジェネレーション」ビジネス。IT企業が「見込み顧客リストを作りたい」というニーズを、媒体力を使って支援するやつです。これが収益の柱。
B2C媒体事業:「ねとらぼ」「FASHIONSNAP.COM」などの消費者向けメディア。広告収入モデル。
従業員は346名とコンパクトな組織で、2025年3月期の売上は81億円。営業利益率が25%って、かなりすごいですよね(しかもピーク時は33%超)。
財務がまた異常に健全で、自己資本比率85%超・有利子負債ほぼゼロ・ROIC70%超という数字を叩き出しています。ROIC70%はちょっと意味わからないレベルです(笑)。
配当の推移
これが本題。
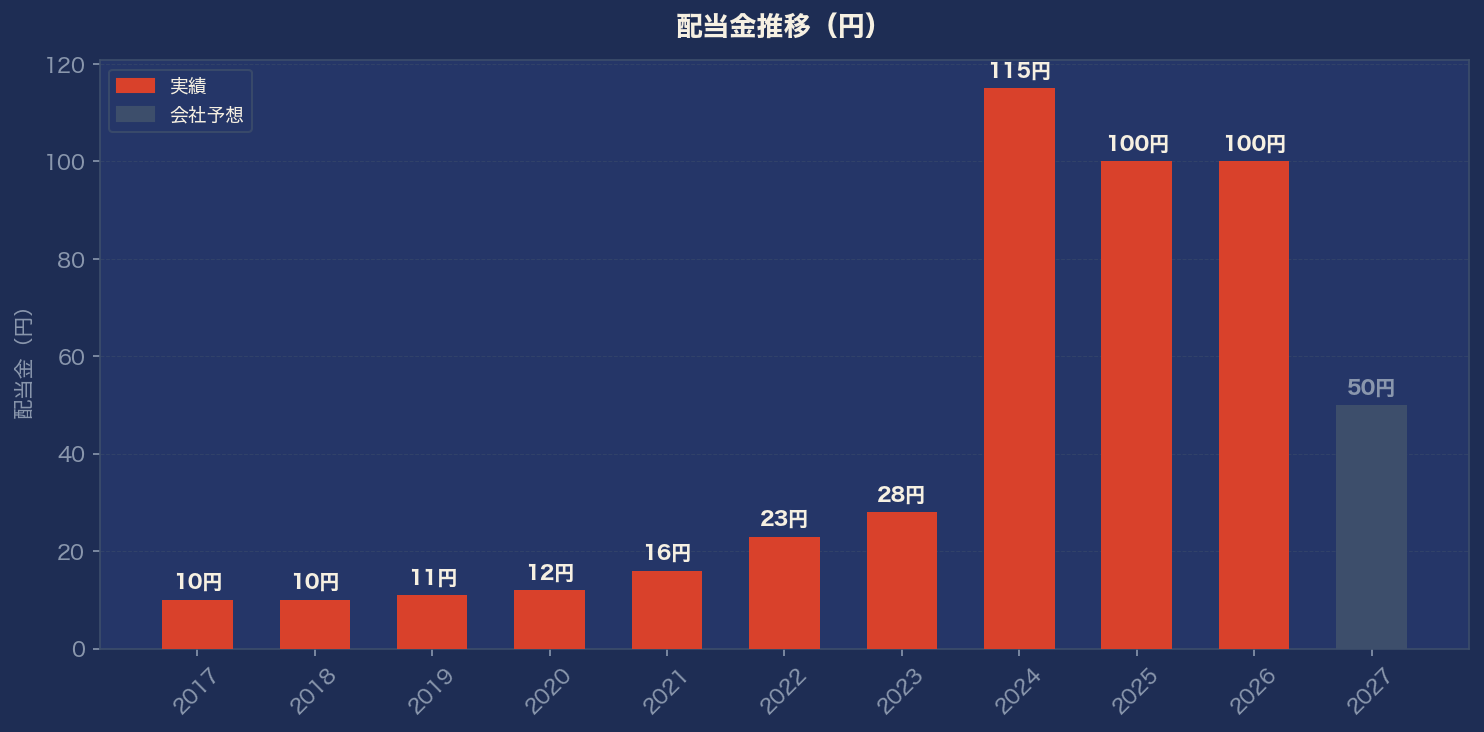
2017年 10円 → 2020年 12円 → 2023年 28円 → 2024年 115円(!) → 2025年 100円 → 2026年 100円 → 2027年 50円(予想)
2021〜2023年にかけてコロナ禍でのオンライン化需要を受けて業績が急拡大。で、2024年3月期から突然「100〜115円」という超高配当に切り替わりました。
これ、会社がしばらく「DOE(自己資本配当率)約20%」という方針をとっていたためで、EPSが70〜80円程度でも株主純資産(BPS約480〜510円)の20%を配当として出していた結果です。
で、当然それは長くは続かず、2027年3月期からは「連結配当性向70%以上」に方針転換。EPS70.86円(FY2027予想)×70% ≈ 50円という計算で、半分に下がります。
ここが株価下落の大きな理由ですね(6%超の利回りを期待して買っていた人がいたはず)。
業績の推移
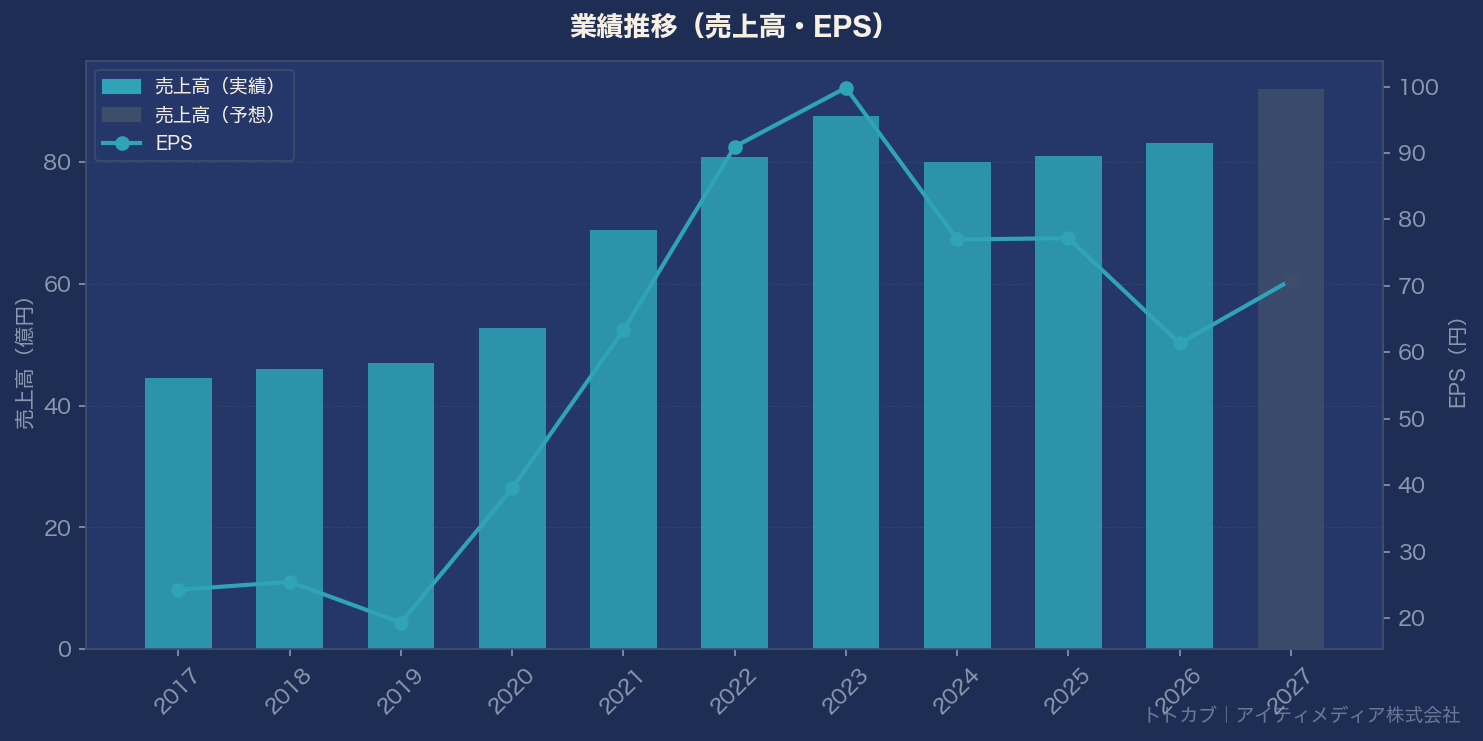
FY2020〜2023にかけてコロナ禍で業績が急伸。特にFY2022-23はITまわりのマーケティング需要が爆増して営業利益率が33%超を記録しています。
ただFY2024以降、国内SaaS企業がマーケティング予算を絞り始め、業績は調整局面へ。
FY2026(2026年3月期)の実績:
- 売上 83.1億円(前年比+2.6%)
- 営業利益 17.65億円(同**▲13.0%**)
- 純利益 11.91億円(同▲20.4%)
で、FY2027(2027年3月期)の会社予想:
- 売上 92.0億円(+10.7%)
- 営業利益 20.0億円(+13.3%)
この回復予想をどう見るかで評価が分かれますが、一応「減益底打ち→回復」のシナリオは出ています。
配当利回りの推移
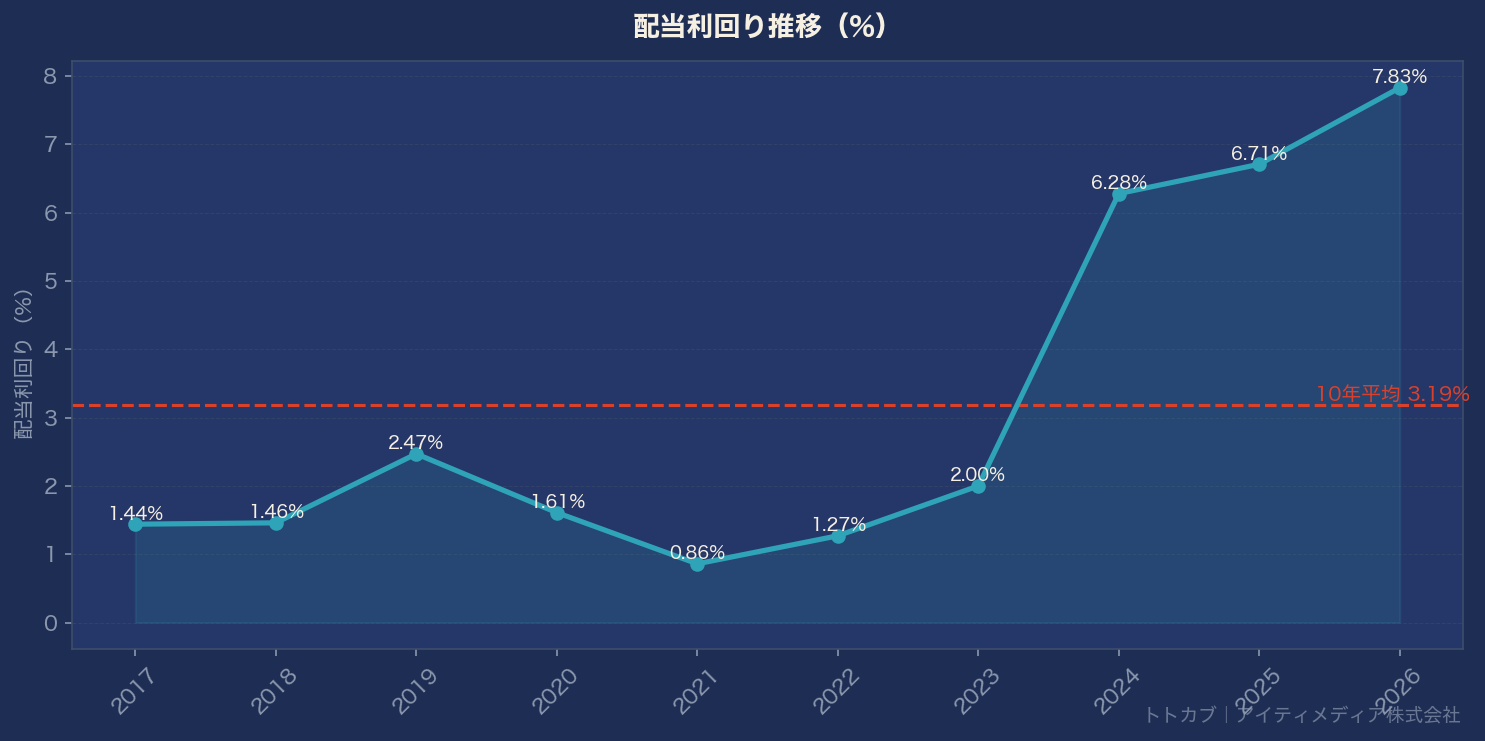
2017〜2023年は1〜2.5%前後のふつうの利回りで推移していました。FY2024から異常に高くなっているのは、配当方針変更(DOEベース高配当)があったから。
過去10年平均は3.19%ですが、これはFY2024-2026の異例高利回り期(6〜8%)に引き上げられた数字です(グラフも一部5%の上限を超えて見切れます)。
FY2027予想ベースの利回り:3.92%(1,277円÷50円)
これを「高い」と見るか「特殊事情があって下落した」と見るかは人によりますね。
気になるポイント
良い点
- ROIC 70%超・営業利益率20%超という際立った収益性
- 財務が超健全(自己資本比率85%・実質無借金)
- FY2027で業績回復に転換予想
- 「配当性向70%以上」という明示的な還元方針(2029年3月期まで)
- PER18倍は過去平均23.9倍と比べてやや割安
気になる点
- 50円への大幅減配は正直きつい(100円から半減)
- 時価総額269億円とプライム市場では小型。流動性に注意
- SaaS企業のマーケティング予算動向に業績が依存しやすい構造
銘柄メモ
- 証券コード:2148
- 市場:東証プライム(サービス業)
- 株価:1,277円(2026年5月13日時点)
- 時価総額:約269億円
- 配当利回り:3.92%(FY2027予想50円ベース)
- FY2027予想EPS:70.86円
- 予想PER:18.0倍 / PBR:2.87倍
- 自己資本比率:85.3%
- ROIC:70%超
- 配当方針:連結配当性向70%以上(2029年3月期まで)
まとめると「財務・収益性は文句なし、でも高配当期待で買うと減配がつらい」という銘柄です。業績回復して増配トレンドに乗ってきたら改めて検討したい銘柄だな、という印象でした。
では、バイバーイ👋
