伊藤忠商事(8001)|3期連続最高益・11年増配でも、いま買うべき?
みなさんー!高配当株やってる??
どうも、トトカブです!
最近ちょっと気になってた銘柄をまとめてみました。伊藤忠商事(8001)です。
いや、知ってる知ってる、って感じですよね(笑)。誰もが知ってる大手総合商社。でもここ最近、「5:1の株式分割で買いやすくなった」「3期連続最高益ってすごくない?」って話をよく見かけるようになって、ちゃんと調べてみよ、となりました。
どんな会社?
1858年創業。五大総合商社のひとつで、時価総額は約14.5兆円の超大型株です。
繊維・機械・金属・エネルギー・化学品・食料など8つのカンパニー制で世界中でビジネスしてます。意外と知られてないのが、ファミリーマートの大株主だってこと。食料・生活消費財系が収益の柱になっていて、景気にある程度左右されながらも安定感があります。
商社ってよく「何やってるかわかんない」って言われるじゃないですか(自分もそう思ってた)。でも要は「世界中でモノを動かして稼ぐ事業を持ちまくってる会社」と理解してます。
株式分割が気になったきっかけ
2026年1月1日に1株→5株の株式分割を実施しました。
分割前は株価が9,000円台で「買いにくい」って思ってたんですが、分割後は1,937円(2026年5月時点)まで下がって、100株から約19万円で買えるように。個人投資家としては地味にうれしい。
配当金も分割調整後で42円(2026年3月期確定)→44円(2027年3月期予想)と増配継続中。
配当の推移
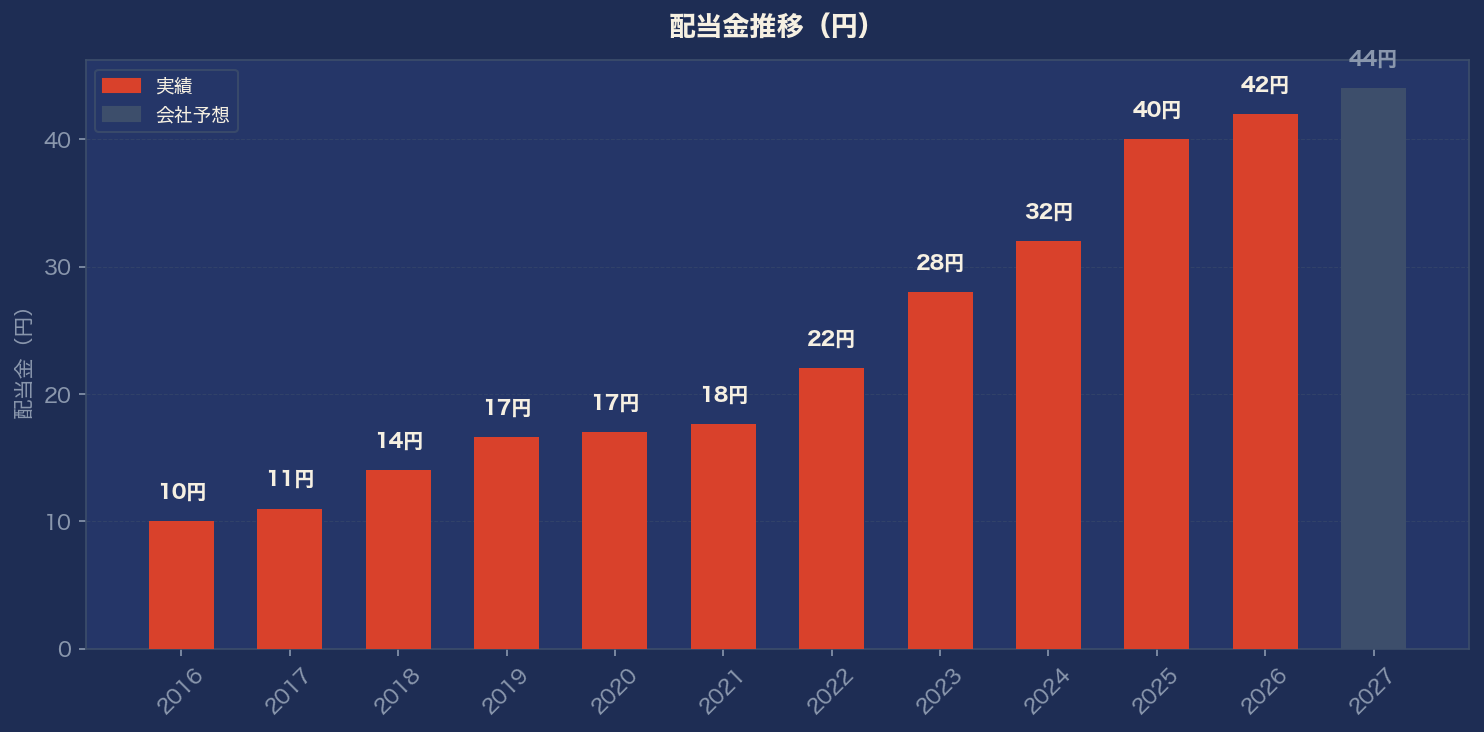
分割後ベースでの推移はこんな感じ。
2016年 10円 → 2019年 16.6円 → 2022年 22円 → 2025年 40円 → 2026年 42円(確定)→ 2027年 44円(予想)
10年で10円→44円と約4.4倍。ここ数年の増配ペースが特に速いです。
配当利回りは現在約2.27%(来期予想ベース)。正直、高配当株として見るには物足りない水準ですよね..(笑)。このへんはあとで触れます。
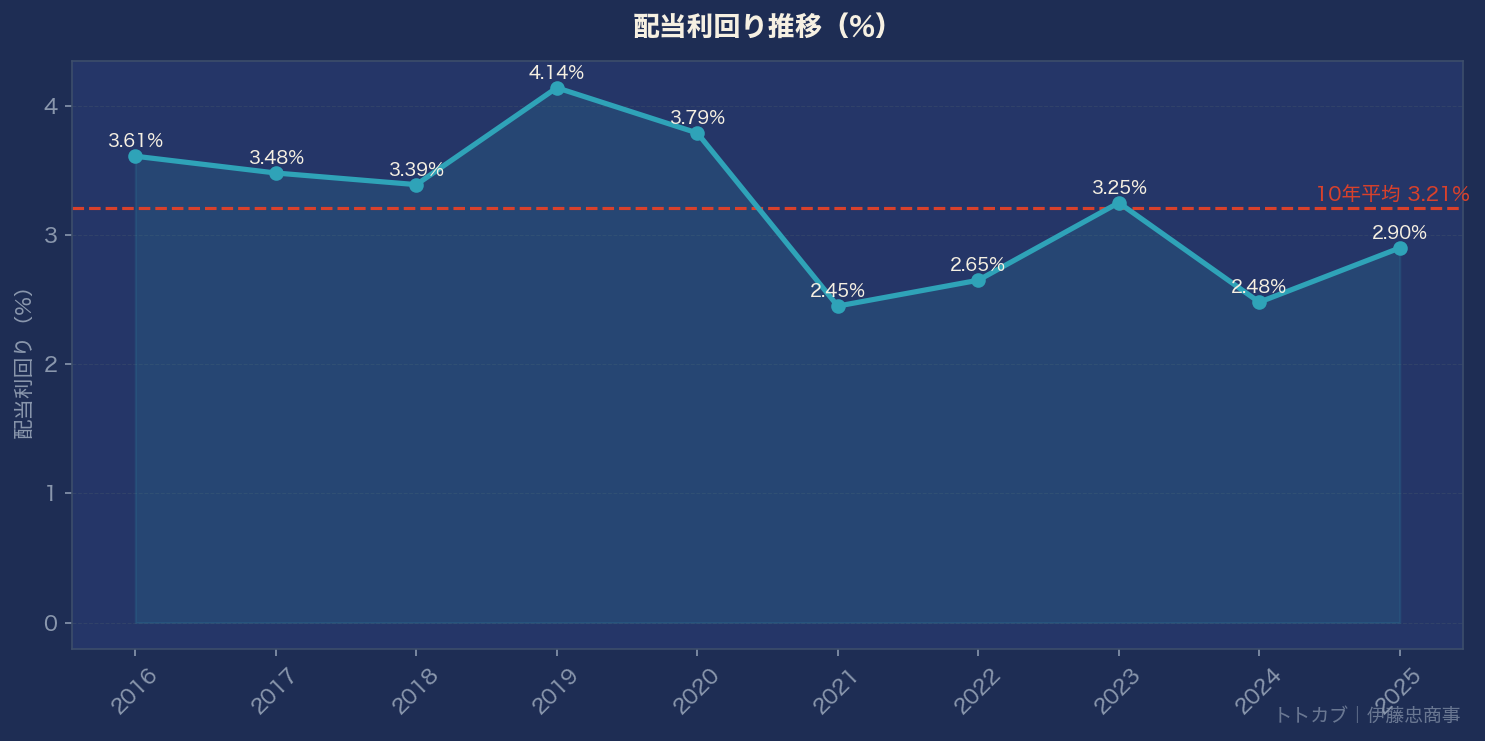
過去10年の平均利回りが約3.21%なので、今の2.3%は歴史的に見てやや低め。それだけ株価が上がってきたってことでもあります。
業績
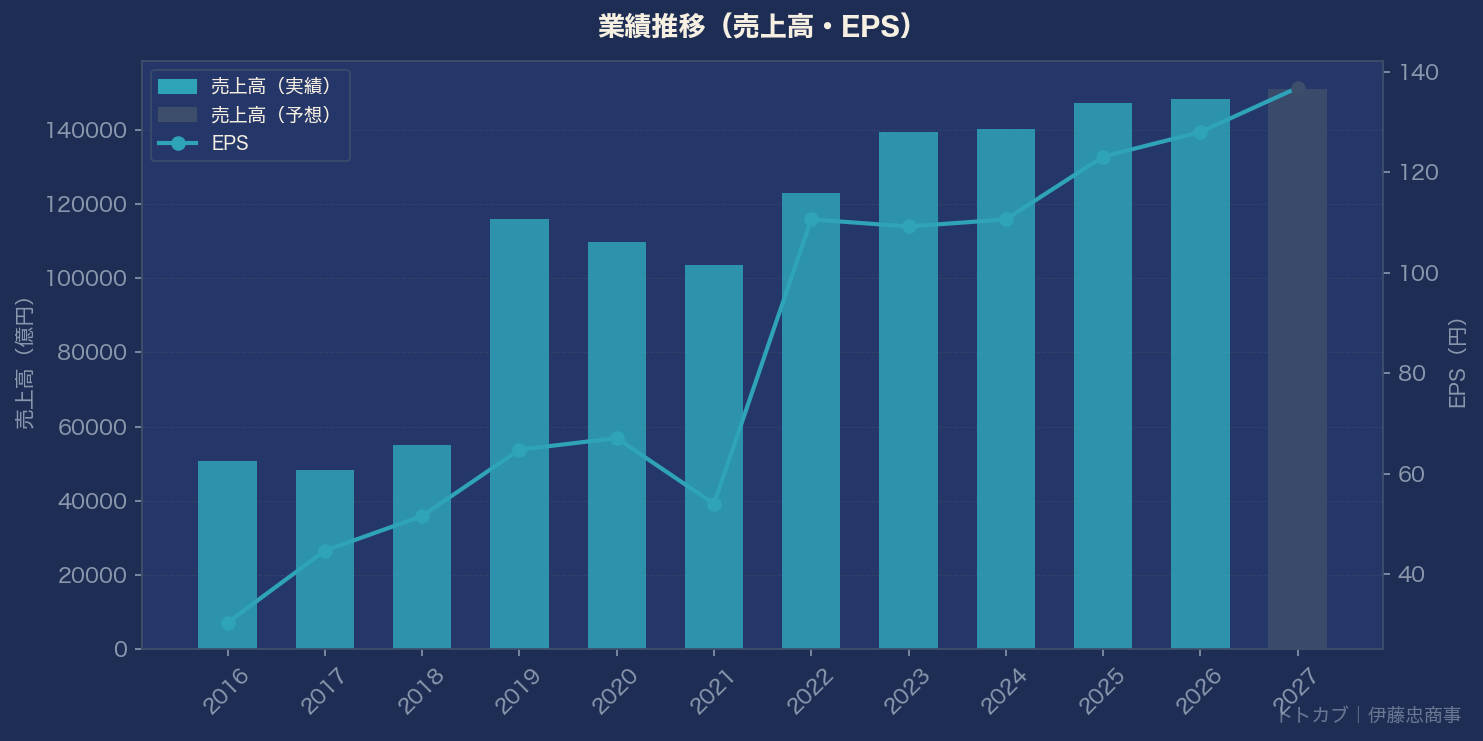
2022年3月期に資源・商品市況の高騰で利益が急増(EPS 54→110円)。その後も下がらずに高水準を維持してるのが印象的。
- 2026年3月期(確定): 純利益9,003億円、EPS 128円(3期連続最高益)
- 2027年3月期(予想): 純利益9,500億円(+5.5%)、EPS 136.8円
ROEは15〜22%ってめちゃくちゃ高くない??商社って資本効率悪いイメージあったんですが(素人の偏見)、伊藤忠はここ数年すごい。
あと営業CFが10年連続黒字で、年間9,000〜10,000億円くらいを安定して稼いでる。このキャッシュ創出力が増配や3,000億円超の自社株買いを支えてます。
気になるポイント(良い点・懸念点)
良い点
- 3期連続最高益で来期も増益予想
- 11年超の連続増配、総還元性向64%
- 食料・内需系ビジネスが収益の安定装置になってる感じ
懸念点
- 配当利回りが2.3%は高配当株としては物足りない
- PER15倍は過去10年平均(約9倍)と比べてやや高め。割安感は正直ない
- 資源・コモディティ価格が崩れると一気に業績が揺れるリスク
- 自己資本比率39.4%は業態特性とはいえ、高くはない
銘柄メモ
- 証券コード:8001
- 株価:1,937円(2026年5月時点)
- 時価総額:約14.5兆円
- 配当利回り:2.27%(2027年3月期予想)
- 連続増配:11年超
- PER:15.1倍(過去10年平均: 9倍)
- PBR:2.2倍
- 自己資本比率:39.4%
- 配当性向:32%前後
正直、高配当目的で「今すぐ買いたい!」とはならないかな〜というのが素直な感想です(自分は利回り3%超を基準にしてるので)。でも「長期で持ちたい優良株」としてみると、増益・増配継続の実績は本物だし、株式分割で買いやすくなったのは事実。ウォッチリストには入れておこうと思ってます。
「伊藤忠どう思います?」って感じる方いたら、ぜひコメントでー!
では、バイバーイ👋
