日本たばこ産業(2914)|財務省が大株主の高配当株、調べてみた
みなさんー!高配当株やってる??
どうも、トトカブです!
高配当株を調べてたらJTが出てきて、ふと気になったことがあって。
財務省が株の1/3以上を持ってる。
つまり、国が大株主なんです笑
「国が配当もらってる会社って、配当削りにくいんじゃない?」って思ってしまいました。
(純粋に気になって調べ始めたのでざっくりした内容ですが..
どんな会社?
1985年に日本専売公社が民営化してできた会社で、国内たばこシェア約60%超の最大手です。
でもそれだけじゃなくて、海外展開がすごい。
M&Aでアメリカ・イギリスの大手を買収して、今ではWinston・Camelなどを持つ世界第3位のたばこ会社になってます。
売上の大部分は海外(JTI)が稼いでるので、円安が追い風になりやすい構造になってます。
あとたばこ以外に医薬品・加工食品事業もあって、加熱式たばこ「Ploom」も展開中。
配当の推移
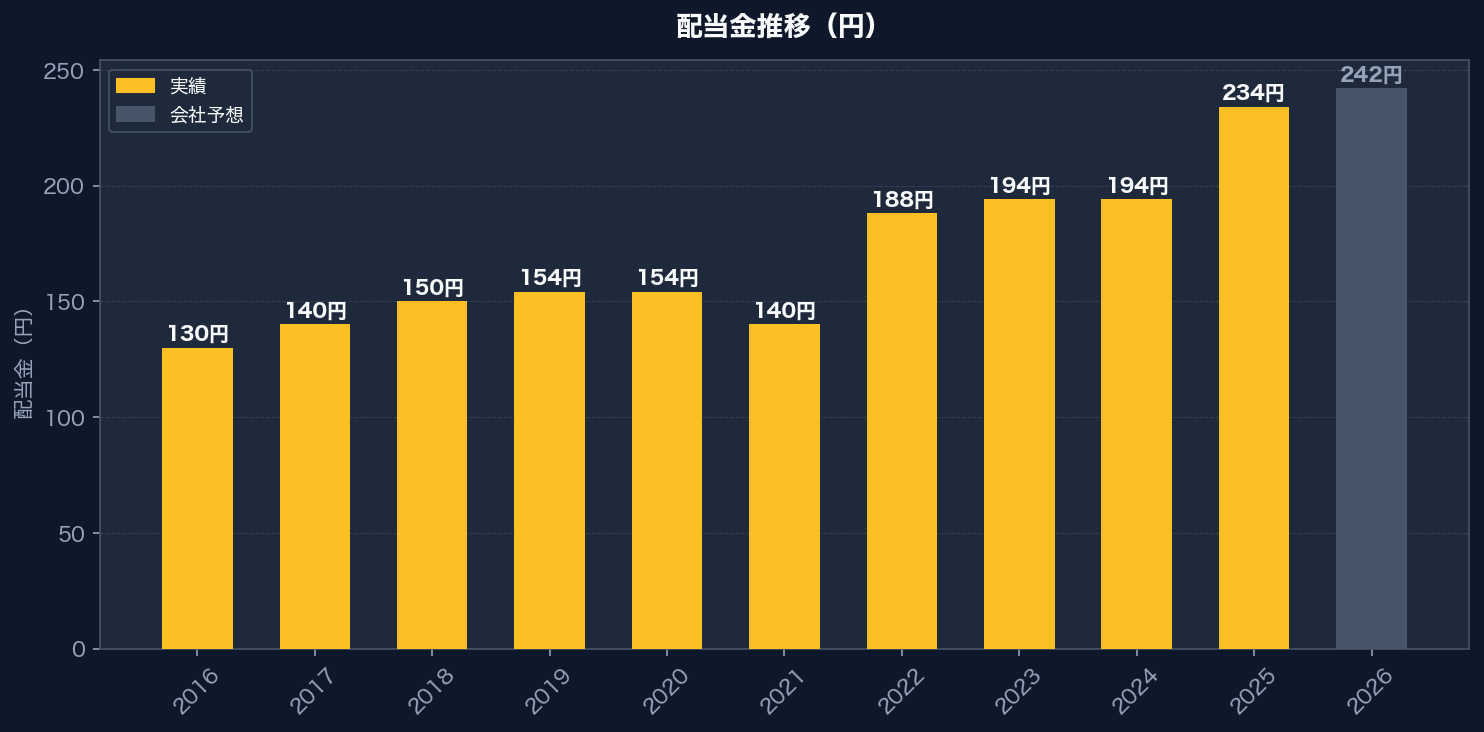
2016年に130円だった配当が2026年予想で242円。10年で約1.9倍です。
ただここで注意したいのが、2021年に一度減配してるんですよね。
154円→140円と14円減りました。
JTは「修正EPS」を基準に配当を決める方針なので、業績次第で配当が動く。ここは正直に書いておきます。
その後は回復して今は増配基調に戻ってますが、「絶対減配しない会社」ではない、ということは知っておいたほうがいいかなと。
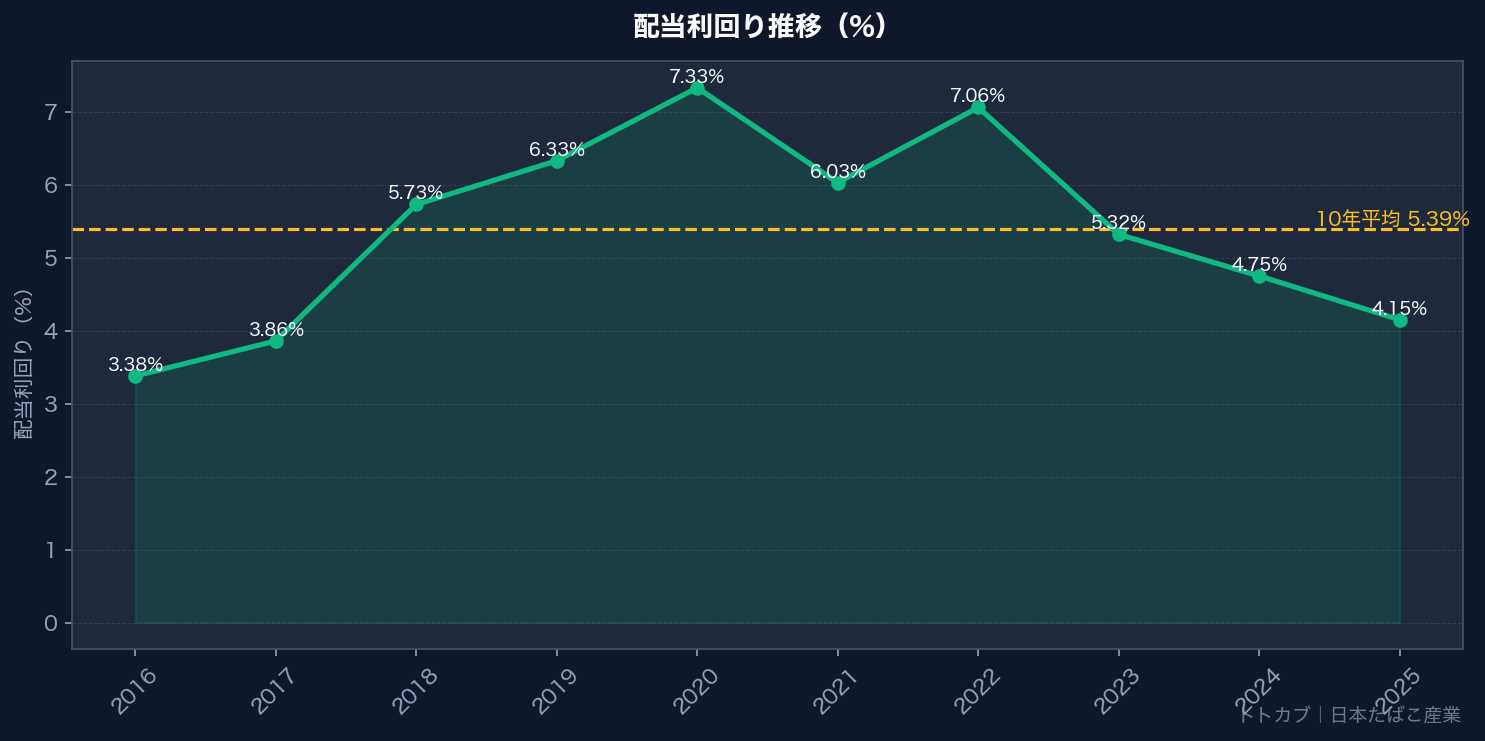
過去10年の平均利回りは5.4%。今は4.3%なので、過去平均よりかなり低い水準です。
(株価が2022年以降に大きく上がったので、相対的に利回りが下がってる感じです
業績
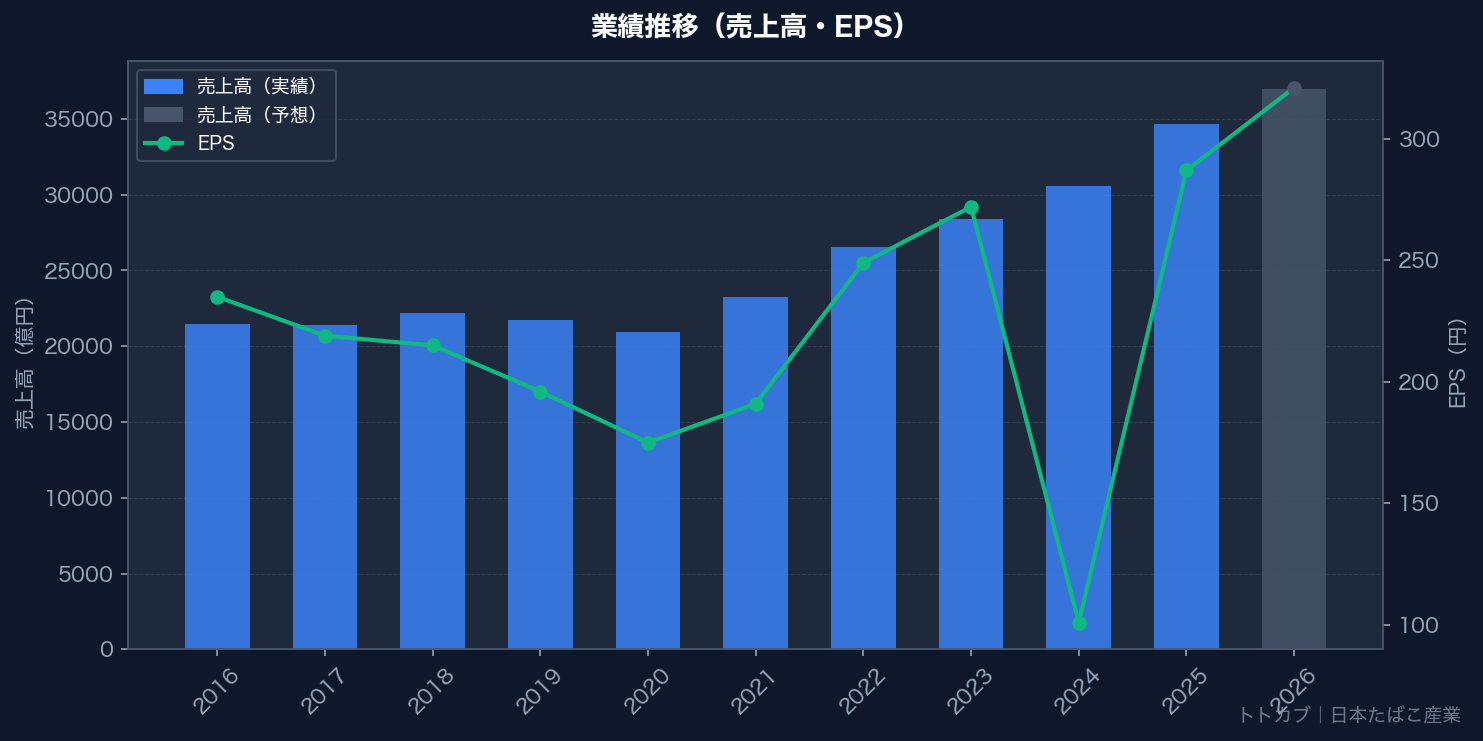
2024年にEPSがガクッと落ちてますが(287円→101円)、これはIFRS基準の一時費用が原因の特殊な年で、実態は悪くなかったみたいです。
(JTは修正EPSで配当を決めてるので、その年も配当は194円を維持してました
2025年は営業利益が前年比+176%と劇的に回復してEPS287円、2026年は321円の見込みです。
気になること
たばこの需要は長期的に減っていくというのは避けられない話で、これは正直なリスクだと思います。
あと配当性向が修正EPS基準で75%前後というのも高め。増配余地が限られるし、業績が落ちると配当にすぐ影響が出やすい。
ただ、円安追い風・財務省大株主・世界3位のブランド力というのは独自の強みだなとも思っていて。
買いか?
今の利回り4.3%は過去10年平均(5.4%)をかなり下回ってるので、正直今すぐ買いたい!という水準ではないです笑
株価が下がって利回りが5%近づいてきたら積極的に検討したいという感じです。
候補リストには入れておいて、タイミングを待ちます!
銘柄メモ
- 証券コード:2914
- 株価:5,641円(2026年4月時点)
- 配当利回り:4.29%(2026年12月期予想242円)
- 連続増配:2期 / 無減配継続:4年(2022年〜)
- PER:19.6倍 / PBR:2.45倍
では、バイバーイ👋
